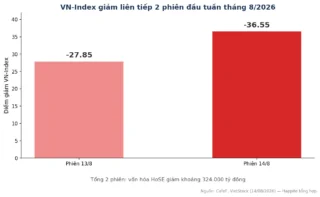
Đổ đầy bình xăng mà cảm giác như vừa “mua một cú tát” vào tài khoản? Chỉ trong thời gian ngắn, giá xăng tăng kiểu sốc, kéo theo nỗi sợ quen thuộc: lạm phát quay lại, lãi suất tăng, chứng khoán rơi. Nhưng nếu bình tĩnh nhìn bằng số liệu, câu chuyện có thể bớt đáng sợ hơn chúng ta tưởng. Điều quan trọng là hiểu: cú sốc xăng dầu tác động trực tiếp ra sao, tác động gián tiếp thế nào, và nhà đầu tư F0–F1 nên làm gì để không bị tâm lý dắt mũi.
Giá dầu trên 100 USD: Điều gì thật sự “đau” với Việt Nam, và nhà đầu tư nên phản ứng thế nào?
Cú sốc lần này khiến nhiều người liên tưởng ngay tới giai đoạn 2021–2022. Nhưng bối cảnh hiện tại khác khá nhiều, và nếu nhìn theo chuỗi “sản xuất – tiêu dùng – đầu tư – tiền tệ”, chúng ta sẽ ra quyết định chắc tay hơn.
1) Sản xuất đang mạnh, nhưng tiêu dùng trong nước lại yếu
Điểm sáng: sản xuất công nghiệp 2 tháng đầu năm (khử mùa vụ Tết) tăng quanh mức hai chữ số, và PMI duy trì trên 50 nhiều tháng liên tiếp. Nói cách khác, phía “làm ra hàng” đang ổn.
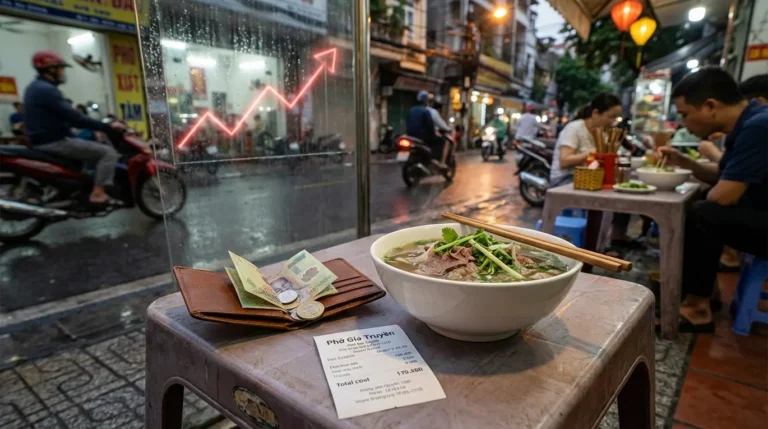
Điểm kẹt: bán trong nước vẫn yếu hơn cả năm trước. Nếu giá xăng còn cao, chi phí đi lại tăng lên, nhiều gia đình sẽ phải cắt bớt chi tiêu khác. Điều này vô tình kìm giá ở nhiều nhóm hàng, nên không có chuyện “xăng tăng 30% thì tô phở phải tăng 10% ngay lập tức”.
2) Thâm hụt thương mại là tín hiệu cần theo dõi sát
Một rủi ro đáng chú ý là cán cân thương mại đang chuyển sang thâm hụt liên tiếp, trong khi Việt Nam lại cần ngoại tệ vì:
- FDI đăng ký có dấu hiệu suy giảm.
- FDI giải ngân đi ngang/tăng chậm.
- Dòng vốn tài chính có giai đoạn rút ròng.
Khi thương mại không còn “đẻ đô” như trước, tỷ giá sẽ nhạy cảm hơn, nhất là lúc USD mạnh lên.
3) Lạm phát có thể tăng, nhưng khó vượt 5% chỉ vì xăng dầu
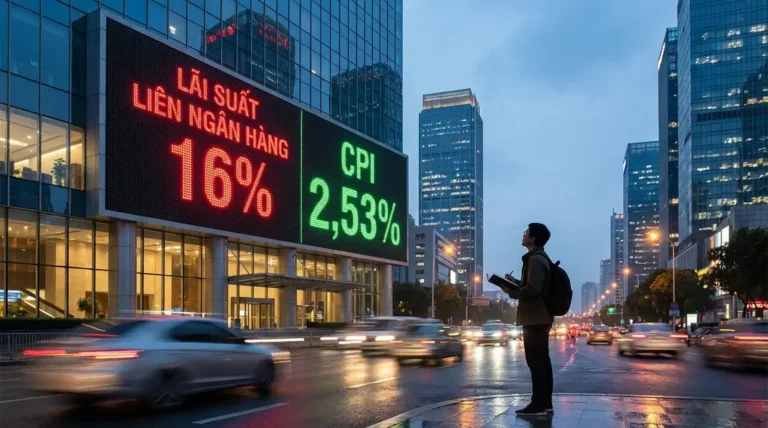
Giá xăng tăng sốc chắc chắn làm nhóm “giao thông” đội lên. Nhưng khi đưa vào mô hình CPI theo trọng số, kể cả kịch bản xấu (giá dầu lên vùng 110 USD/thùng, chỉ số giao thông cao như giai đoạn đỉnh 2022), lạm phát Việt Nam nhiều khả năng quanh 4%–4,5% và rất khó vượt 5% nếu không có thêm nhiều yếu tố cộng hưởng.
Điểm mấu chốt: lạm phát tăng không chỉ do xăng, mà phải có nhiều cú sốc cùng lúc. Giai đoạn 2021–2022 là “combo” hậu Covid bơm tiền, đứt gãy chuỗi cung ứng, chiến tranh, giá hàng hóa bật từ đáy… Còn hiện tại không có đủ các mảnh ghép đó.
4) Thứ dễ “căng” hơn lại nằm ở thị trường tiền tệ: lãi suất và tỷ giá
Ngay cả khi CPI chưa bùng nổ, thị trường tiền tệ vẫn có thể gây khó cho chứng khoán:
- Thanh khoản hệ thống ngân hàng có lúc căng, lãi suất liên ngân hàng biến động mạnh.
- Tỷ giá có thể chịu áp lực khi USD mạnh và khi cán cân thương mại không thuận.
Trong môi trường như vậy, “chi phí vốn” chưa dễ giảm, nên chứng khoán có thể rung lắc theo tâm lý.
5) Ba việc thực chiến cho nhà đầu tư F0–F1 (không hoảng, không liều)
- Theo dõi 3 biến số mỗi tuần: tỷ giá (USD/VND), lãi suất liên ngân hàng, và cán cân thương mại. Đây là các chỉ báo dễ làm thị trường rung.
- Lập ngân sách xăng và cắt rò rỉ chi tiêu: nếu chi phí đi lại tăng thêm 1–3 triệu/tháng, hãy chủ động cắt khoản “không thiết yếu” trước khi bị động. Tiêu dùng yếu là dữ kiện lớn của nền kinh tế lúc này.
- Săn “discount” có kỷ luật: rung lắc vì sợ hãi thường tạo ra giá tốt, nhưng chỉ giải ngân theo nhiều lần, ưu tiên doanh nghiệp ít nhạy với lãi suất hoặc có dòng tiền ổn. Đừng all-in trong một phiên chỉ vì thấy giảm mạnh.
Tóm lại, xăng tăng làm chúng ta khó chịu là thật, nhưng kịch bản “vỡ trận vì lạm phát” khó xảy ra nếu chỉ có một mình cú sốc dầu. Cái cần canh nhiều hơn là tỷ giá và mặt bằng lãi suất, vì chúng mới quyết định dòng tiền và tâm lý thị trường.
Giá dầu trên 100 USD có thể khiến chi phí đi lại và tâm lý thị trường chao đảo, nhưng chưa đủ cơ sở để kết luận lạm phát Việt Nam “mất kiểm soát”. Điều đáng theo dõi sát hơn là tỷ giá và mặt bằng lãi suất, vì chúng quyết định chi phí vốn và dòng tiền trên thị trường tài sản. Nếu giữ kỷ luật theo dõi dữ kiện, quản trị chi tiêu và giải ngân theo nhịp, giai đoạn sợ hãi lại có thể biến thành cơ hội mua được giá tốt.