Có một nghịch lý khiến không ít người trong số chúng ta… choáng: nhiều người làm việc cả tháng vẫn không để dư nổi vài triệu, nhưng có những quốc gia từng nghèo, thiếu tài nguyên, thậm chí tan nát vì chiến tranh lại “bật” lên thành nhóm giàu nhất thế giới. Không phải nhờ phép màu. Họ dùng những công thức rất đời thường: siết kỷ luật để ổn định, tạo việc làm bằng xuất khẩu, biến tiết kiệm thành tài sản thật, và xây dựng niềm tin để kéo vốn về. Happite cùng chúng ta bóc tách các công thức đó theo kiểu dễ áp dụng cho đời sống tiền bạc: ít rối, ít công sức bảo trì, nhưng bền.
5 công thức kéo một quốc gia đi lên (và chúng ta có thể dùng phiên bản đời sống của nó)
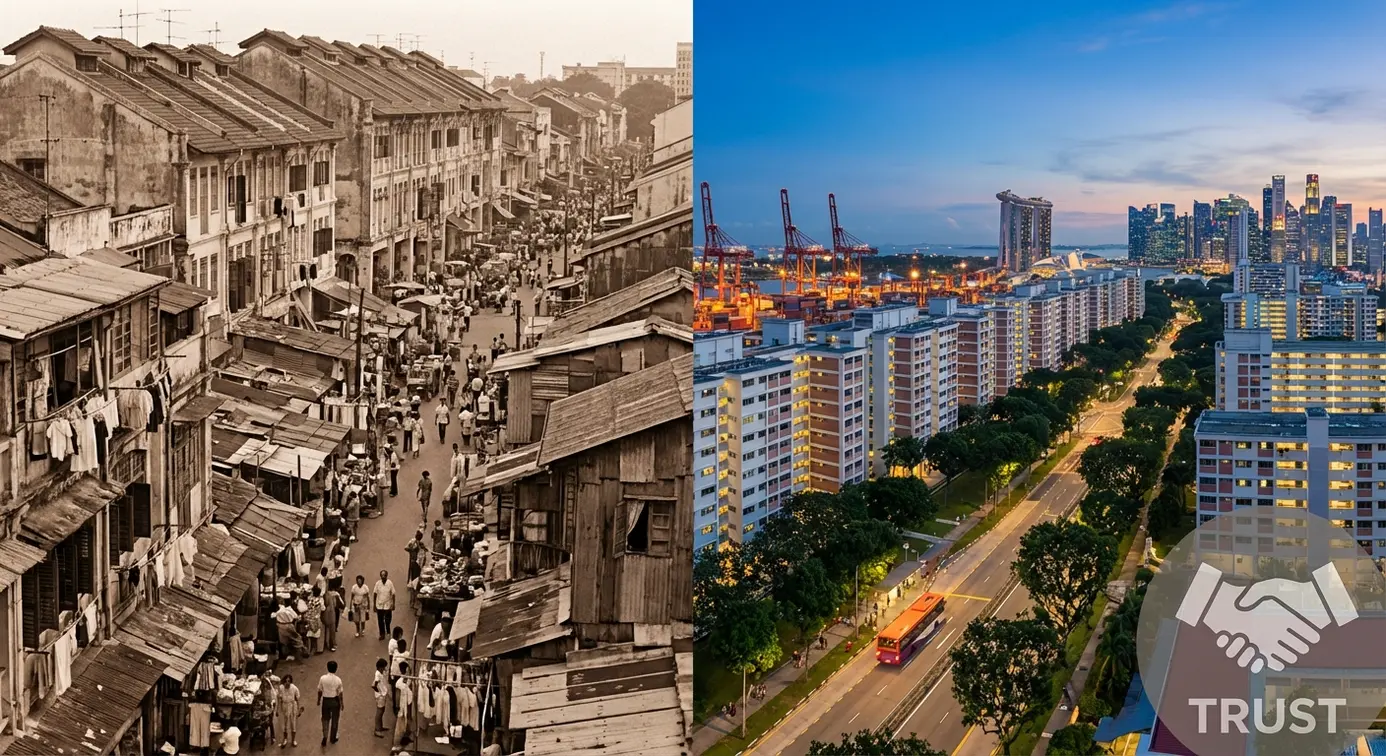
1) Singapore: giàu lên từ “không có gì”, nhờ kỷ luật + nhà ở + niềm tin
Singapore chỉ khoảng 700 km², từng nghèo, bạo lực, thiếu nước, thiếu tài nguyên. Sau khi bị “đuổi” khỏi Malaysia năm 1965, họ đối mặt 3 bài toán sống còn: được công nhận quốc tế, tự vệ, và tạo việc làm cho hơn 2 triệu dân.
Điểm gây tranh cãi nhưng tạo nền: ổn định xã hội bằng kỷ luật cực mạnh, trấn áp bạo loạn và ma túy. Sau đó họ làm một việc rất thực dụng: biến tiết kiệm thành tài sản.
- Nhà ở: nhà nước mua đất giá rẻ, xây nhà giá phải chăng; người dân được khuyến khích sở hữu.
- Quỹ tiết kiệm trung ương (CPF): người lao động và doanh nghiệp cùng đóng, tổng có thể rất cao; tiền được dùng để mua nhà với trả góp dài hạn, hạn chế đầu cơ bằng quy định thời gian nắm giữ.
- Thu hút doanh nghiệp: thuế thấp, thủ tục đơn giản, tập trung xuất khẩu; “nhảy khu vực” bằng cách bắt tay trực tiếp Mỹ–Âu–Nhật thay vì trông vào láng giềng.
- Niềm tin: chính sách chống tham nhũng nặng tay, lương quan chức cao; giữ chữ tín với nhà đầu tư (ví dụ thời khủng hoảng dầu mỏ vẫn không quốc hữu hóa kho dự trữ).
Phiên bản đời sống: kỷ luật chi tiêu để có “ổn định nội bộ”; ưu tiên tạo tài sản nền (quỹ dự phòng, nhà ở/tiền mặt/đầu tư định kỳ); chọn môi trường minh bạch, dài hạn thay vì chạy theo sóng.
2) Hàn Quốc: từ đổ nát thành “kỳ tích sông Hàn” bằng xuất khẩu + tập đoàn mũi nhọn
Sau chiến tranh, Hàn Quốc nghèo, bất công đất đai, tham nhũng và biểu tình. Bước ngoặt là giai đoạn độc tài quân sự tập trung vào kinh tế: ưu tiên sản xuất cho xuất khẩu, coi tiết kiệm là quốc sách.
- Nhà nước điều phối vốn: kiểm soát ngân hàng, bơm tín dụng rẻ cho ngành mũi nhọn.
- Dùng các tập đoàn gia đình (chaebol) làm “đầu kéo”: thép, đóng tàu, ô tô, điện tử.
- Kỷ luật chống tham nhũng và kỷ luật lao động cao.
Phiên bản đời sống: muốn tăng thu nhập bền, ưu tiên kỹ năng tạo “xuất khẩu” cá nhân (kỹ năng giúp tăng giá trị lao động); dùng một vài “mũi nhọn” thay vì dàn trải.
3) Nhật Bản: phục hồi thần tốc nhờ đồng minh, giáo dục STEM và kỷ luật doanh nghiệp, nhưng ngã vì bong bóng
Nhật phục hồi mạnh nhờ trật tự sau chiến tranh, hỗ trợ an ninh, tập trung phát triển doanh nghiệp lớn và giáo dục kỹ thuật. Nhưng bài học đắt giá: lãi suất rẻ kéo dài + kỳ vọng “tăng mãi” có thể thổi bong bóng chứng khoán và bất động sản; khi đảo chiều lãi suất, tài sản sụp mạnh và kéo theo nhiều hệ lụy dài hạn.
Phiên bản đời sống: tránh dùng nợ để đầu tư theo cảm xúc; đừng mặc định tài sản “chỉ có tăng”; luôn có kế hoạch nếu lãi suất tăng, thu nhập giảm.
4) Đài Loan: công nghiệp hóa định hướng xuất khẩu, đi sâu vào linh kiện và bán dẫn
Đài Loan hưởng lợi từ hỗ trợ bên ngoài, cải cách ruộng đất sớm, chú trọng giáo dục và dùng nhà nước mạnh để tạo môi trường ổn định. Họ chọn chiến lược “đi ngách”: không nhất thiết phải làm sản phẩm cuối cùng, mà làm phần có lợi thế (phụ tùng, điện tử, bán dẫn), rồi xuất khẩu.
Phiên bản đời sống: không cần “đánh to” ở nơi cạnh tranh khốc liệt; chọn ngách nghề nghiệp/kinh doanh nơi mình có lợi thế, rồi nâng chuẩn dần.
5) Trung Quốc: sức bật đến từ cải cách thị trường có kiểm soát và đặc khu
Sau giai đoạn kế hoạch hóa cực đoan gây hậu quả nặng, Trung Quốc chuyển sang cải cách: đặc khu để thử nghiệm, mở cửa thu hút vốn và công nghệ, cải cách nông thôn và doanh nghiệp nhà nước theo hướng tự chủ hơn. Tốc độ tăng trưởng dài hạn đến từ việc chấp nhận cơ chế thị trường trong khuôn khổ quản lý của nhà nước.
Phiên bản đời sống: thay vì “đổi đời một lần”, hãy thử nghiệm nhỏ (một kênh tiết kiệm/đầu tư, một kỹ năng mới), đo kết quả, rồi mới mở rộng.
3 bước nhỏ để áp dụng ngay cho tài chính cá nhân (dễ làm, ít phải nghĩ)
- Bước 1: Ổn định trước tăng trưởng: lập quỹ dự phòng 3–6 tháng chi phí, cắt đứt rủi ro “một biến cố là gãy”.
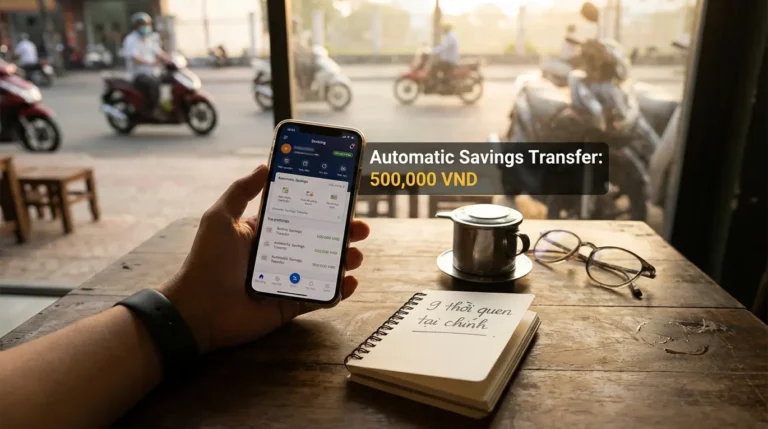
- Bước 2: Tự động hóa tiết kiệm/đầu tư: mỗi tháng trích cố định ngay khi nhận lương (dù nhỏ). Kỷ luật quan trọng hơn cảm hứng.
- Bước 3: Tránh bong bóng cá nhân: hạn chế nợ xấu, không dùng đòn bẩy vì tin “giá sẽ tăng mãi”, ưu tiên sản phẩm minh bạch và kế hoạch dài hạn.
Điểm chung của các câu chuyện “Châu Á hóa rồng” không phải là phép màu, mà là ưu tiên đúng thứ tự: ổn định để sống sót, tiết kiệm để có nền, xuất khẩu để có việc làm, và niềm tin để hút nguồn lực. Với tài chính cá nhân cũng vậy: nếu đang mệt và hoang mang vì quá nhiều luồng thông tin, hãy quay về 3 việc ít tốn sức nhưng hiệu quả: có quỹ dự phòng, tự động hóa tích lũy, và tránh đòn bẩy theo cảm xúc. Tiền bạc sẽ bớt ồn, và chúng ta sẽ ngủ ngon hơn.