Tháng vừa rồi ACB chốt quyền cổ tức 20%. Tài khoản báo nhận được 70.000đ tiền mặt — 700đ nhân với 100 cổ phần đang nắm. Mừng rớt nước mắt. Rồi sáng hôm sau, trước cả khi sàn HOSE mở cửa, giá ACB đột ngột hiện 25.800đ trên bảng điện tử — thay vì 26.500đ của ngày hôm trước. Chưa có giao dịch nào. Chưa ai bán. Mà giá đã giảm đúng 700đ.
Câu hỏi đầu tiên nảy ra trong đầu của hầu hết nhà đầu tư lần đầu gặp tình huống này: “Ai vừa móc túi tôi?”
Câu trả lời ngắn: không ai cả. Và khi hiểu được tại sao, bạn sẽ nhìn cổ tức — và toàn bộ thị trường — theo một cách khác hoàn toàn.
📌 TL;DR — Đọc vội cũng nắm được:
- Giá cổ phiếu tự giảm ngày GDKHQ là cơ chế bình thường — HOSE điều chỉnh giá tham chiếu để bảo toàn vốn hóa
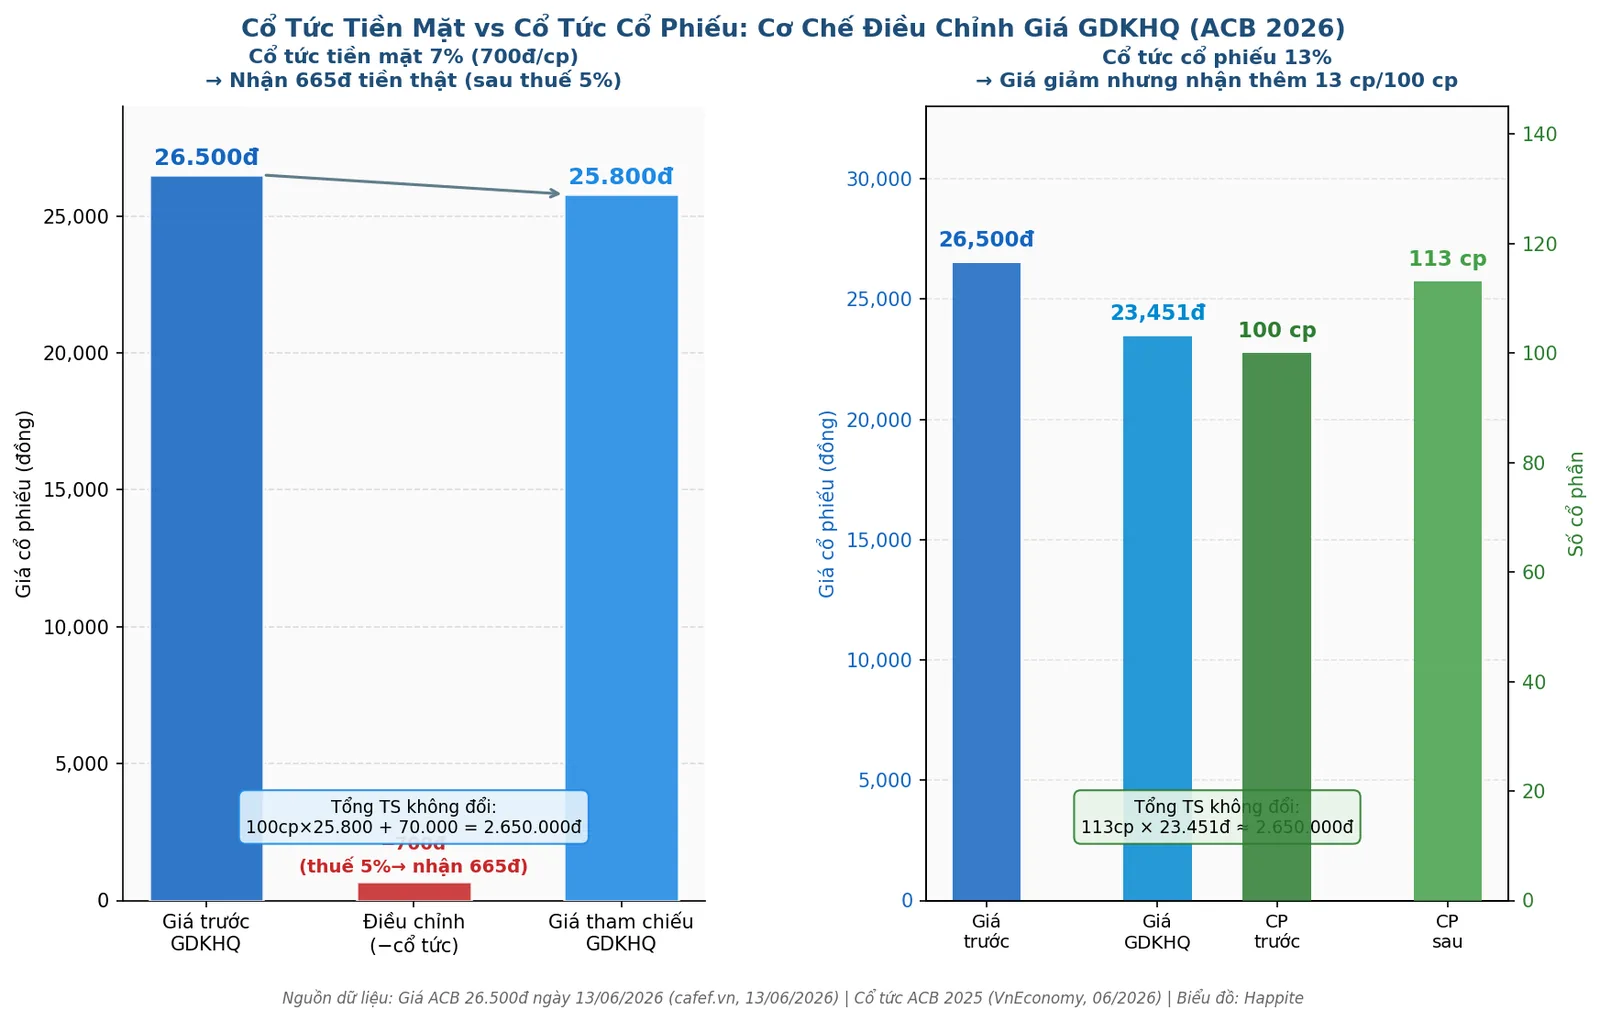
- Cổ tức tiền mặt: Giá điều chỉnh = Giá hôm trước − Cổ tức tiền mặt/cp (ACB: 26.500đ − 700đ = 25.800đ)
- Cổ tức cổ phiếu: Giá điều chỉnh = Giá hôm trước ÷ (1 + tỷ lệ) — giảm nhưng bạn nhận thêm cổ phần
- Tổng tài sản nhà đầu tư KHÔNG ĐỔI ngay sau GDKHQ — lãi thực đến từ công ty tạo thêm giá trị về sau
GDKHQ là gì và tại sao giá phải tự điều chỉnh?
GDKHQ là viết tắt của Ngày Giao Dịch Không Hưởng Quyền (hay còn gọi là ngày ex-dividend). Đây là ngày đầu tiên mà nếu bạn mua cổ phiếu, bạn sẽ KHÔNG được nhận quyền vừa công bố — dù là cổ tức, quyền mua cổ phiếu hay bất kỳ quyền nào khác.
Nhưng câu hỏi quan trọng hơn là: tại sao HOSE lại chủ động điều chỉnh giá tham chiếu xuống vào đúng ngày đó, mà không để thị trường tự định giá?
Hãy nghĩ đến ẩn dụ đơn giản nhất: tài khoản tiết kiệm ngân hàng. Giả sử bạn có 2.650.000đ trong tài khoản. Bạn rút ra 70.000đ. Số dư còn lại là 2.580.000đ. Không ai “lấy” tiền của bạn — bạn chỉ chuyển 70.000đ từ dạng “số dư điện tử” sang “tiền mặt trong ví”. Tổng tài sản của bạn vẫn là 2.650.000đ.
Cổ tức tiền mặt hoạt động y hệt vậy. Khi ACB trả 700đ/cổ phần, công ty đang chuyển 700đ từ “vốn chủ sở hữu” (một phần cấu thành giá cổ phiếu) sang “tiền mặt trong tài khoản bạn”. Tổng tài sản không đổi — chỉ thay đổi hình thức. Lý do HOSE phải điều chỉnh giá tham chiếu chủ động là để bảo toàn vốn hóa thị trường: nếu giá tham chiếu không giảm, vốn hóa của ACB sẽ bị “thổi phồng” ảo — vì tài sản công ty đã thực sự giảm đi (do đã trả tiền ra), nhưng giá cổ phiếu vẫn cao như cũ.
Để hiểu rõ lịch chốt quyền cụ thể của ACB đợt này, đọc thêm: ACB Cổ Tức 20%: Chốt Quyền Ngày 15/6 — Nhà Đầu Tư Cần Biết Gì Trước Khi Muộn?
Công thức tính giá điều chỉnh GDKHQ — 3 trường hợp thực tế
HOSE không điều chỉnh giá tuỳ tiện — có công thức rõ ràng, được quy định trong quy chế giao dịch của sàn. Nguyên tắc cốt lõi: tổng vốn hóa của công ty trước và sau GDKHQ phải bằng nhau.
Trường hợp 1: Cổ tức tiền mặt
Pđc = P − Dtm
Pđc = giá tham chiếu điều chỉnh, P = giá đóng cửa ngày hôm trước, Dtm = cổ tức tiền mặt trên mỗi cổ phần.
Ví dụ ACB (tháng 6/2026): Giá đóng cửa ngày 13/06 = 26.500đ. Cổ tức tiền mặt = 700đ/cp (tỷ lệ 7% mệnh giá). Giá tham chiếu GDKHQ = 26.500 − 700 = 25.800đ. Con số khớp với những gì bạn thấy trên bảng điện tử sáng ngày GDKHQ.
Trường hợp 2: Cổ tức cổ phiếu
Pđc = P ÷ (1 + Rctcp)
Rctcp = tỷ lệ cổ tức cổ phiếu (dạng thập phân).
Ví dụ CTG (VietinBank): Công ty phát hành thêm cổ phiếu để trả cổ tức tỷ lệ 44,64% — tức cứ 100 cổ phiếu đang nắm thì nhận thêm ~44,6 cổ phiếu mới. Nếu giá trước GDKHQ = 30.000đ, giá điều chỉnh = 30.000 ÷ 1,4464 ≈ 20.742đ. Giá cổ phiếu giảm mạnh trông đến giật mình — nhưng tổng tài sản bạn nắm vẫn y nguyên vì số cổ phần tăng lên tương ứng.
Trường hợp 3: Kết hợp tiền mặt + cổ phiếu (ACB 20%)
ACB chia cổ tức 2025 thành hai phần riêng biệt — mỗi phần có ngày GDKHQ riêng. Phần 7% tiền mặt: GDKHQ trong tháng 6/2026, thanh toán 23/6/2026 (nguồn: VnEconomy, 06/2026). Phần 13% cổ phiếu: GDKHQ dự kiến trong Q2-Q3/2026, phát hành sau. Điều này có nghĩa là nhà đầu tư sẽ thấy giá ACB điều chỉnh hai lần riêng biệt, theo hai công thức khác nhau.
Bạn có thực sự không lời không lỗ sau GDKHQ?
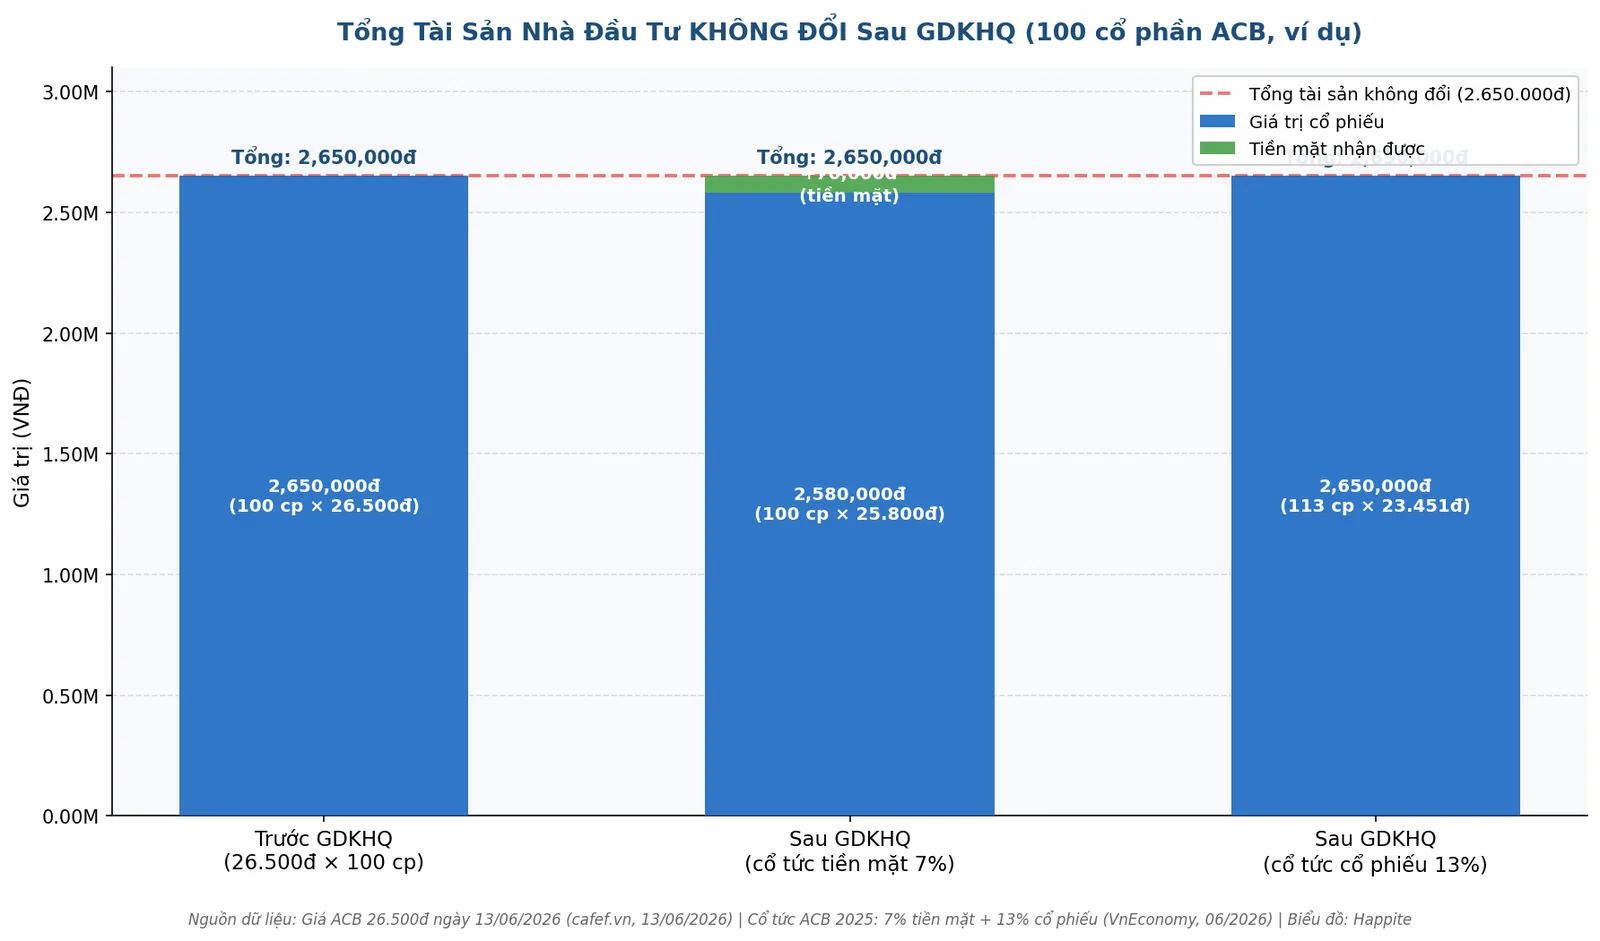
Về mặt số học thuần túy: đúng vậy. Ngay tại thời điểm GDKHQ, tổng tài sản của bạn không đổi. Hãy xem bảng cụ thể với 100 cổ phần ACB:
| Thời điểm | Số CP | Giá/CP | Giá trị CP | Tiền mặt | Tổng TS |
|---|---|---|---|---|---|
| Trước GDKHQ | 100 | 26.500đ | 2.650.000đ | 0 | 2.650.000đ |
| Sau GDKHQ (tiền mặt 7%) | 100 | 25.800đ | 2.580.000đ | 70.000đ | 2.650.000đ |
| Sau GDKHQ (cổ phiếu 13%) | 113 | ~23.451đ | ~2.650.000đ | 0 | ~2.650.000đ |
Vậy thì cổ tức để làm gì? Đơn giản: nó “cụ thể hoá” phần lợi nhuận tích luỹ của công ty, trả về cho cổ đông dưới dạng có thể tiêu được ngay. Lợi nhuận thực tế chỉ đến nếu giá cổ phiếu tăng sau đó (vì công ty tiếp tục tạo ra giá trị), hoặc nếu bạn tái đầu tư tiền cổ tức vào tài sản có yield tốt hơn.
Cổ tức tiền mặt hay cổ phiếu — bên nào tốt hơn cho nhà đầu tư?
Không có câu trả lời chung — tất cả phụ thuộc vào thuế, tâm lý, và quan trọng nhất là công ty làm gì với số vốn giữ lại.
| Cổ tức tiền mặt (ACB 7%) | Cổ tức cổ phiếu (ACB 13%) |
|---|---|
| ✅ Tiền mặt thật, tiêu được ngay ✅ Bạn tự quyết định tái đầu tư hay không ❌ Thuế TNCN 5% trên toàn bộ số nhận ❌ Vốn chủ sở hữu công ty giảm | ✅ Công ty giữ vốn để tái đầu tư — tiềm năng tăng trưởng cao hơn ✅ Không chịu thuế khi nhận (chỉ 0,1% phí giao dịch khi bán) ❌ Pha loãng EPS ngắn hạn ❌ Không có tiền mặt để dùng ngay |
Trường hợp CTG (VietinBank) là ví dụ điển hình của cổ tức cổ phiếu lớn: phát hành gần 2,4 tỷ cổ phiếu để trả cổ tức tỷ lệ 44,64%, giữ toàn bộ vốn lại để tăng vốn điều lệ đáp ứng Basel III và mở rộng tín dụng. Ngắn hạn giá cổ phiếu giảm mạnh trên giấy tờ — nhưng nếu CTG dùng vốn đó tạo ra ROE cao hơn mức pha loãng, dài hạn nhà đầu tư vẫn có lợi.
Xem thêm phân tích về pha loãng cổ phần và giá trị dài hạn tại: TCB Cổ Phiếu Thưởng: Pha Loãng Có Đáng Lo?
Thuế và phí ẩn — đây mới là chỗ bạn thực sự “mất tiền”
Cơ chế GDKHQ tự nó không lấy đi của bạn một đồng nào. Nhưng có những chi phí thực sự ăn vào lợi nhuận mà nhiều F0 không để ý:
- Thuế TNCN 5% cổ tức tiền mặt: Khoản này bị khấu trừ ngay tại nguồn trước khi tiền về tài khoản. ACB trả 700đ/cp, bạn thực nhận 700 × (1 − 5%) = 665đ. Giá tham chiếu điều chỉnh giảm 700đ, nhưng bạn chỉ nhận 665đ — chênh 35đ/cp đi vào ngân sách Nhà nước.
- Cổ tức cổ phiếu: Không chịu thuế khi nhận. Nhưng khi bán số cổ phiếu nhận thêm, chịu phí giao dịch 0,15% (phí broker) + thuế chuyển nhượng 0,1% tính trên giá bán.
- Sai lầm tính hiệu suất: Nhiều nhà đầu tư tính lãi/lỗ bằng cách so giá mua với giá hiện tại — nhưng quên mất rằng giá tham chiếu đã bị điều chỉnh xuống sau GDKHQ. Cách đúng: Tổng return = (Giá hiện tại − Giá mua + Tổng cổ tức đã nhận) / Giá mua.
Nói cách khác, cổ tức tiền mặt thực tế cho bạn net yield thấp hơn gross yield khoảng 5%. Nếu cổ tức 7%, yield thực về tay chỉ ~6,65%.
Để hiểu bức tranh định giá toàn diện của cổ phiếu ngân hàng sau cổ tức, đọc thêm: Cổ Phiếu Ngân Hàng VN30 Nửa Cuối 2026: Bẫy Định Giá Rẻ Hay Cơ Hội Thật?
Câu hỏi thường gặp về cổ tức và GDKHQ
Có phải bị mất tiền khi giá cổ phiếu giảm ngày GDKHQ không?
Không. Tổng tài sản (giá trị cổ phiếu + tiền mặt nhận về) không thay đổi ngay tại thời điểm GDKHQ. Việc giá giảm chỉ là sự điều chỉnh kỹ thuật của HOSE để phản ánh thực tế công ty đã bớt tài sản đi.
Khi nào thì phải mua cổ phiếu để được hưởng cổ tức?
Với cơ chế thanh toán T+2 của TTCK Việt Nam, bạn phải khớp lệnh mua cổ phiếu chậm nhất vào ngày T−1 trước GDKHQ (tức là 1 ngày làm việc trước GDKHQ). Mua đúng ngày GDKHQ thì lệnh sẽ thanh toán sau GDKHQ — không được hưởng quyền.
Cổ tức cổ phiếu có gây pha loãng thực sự không?
Có pha loãng về mặt EPS (lợi nhuận trên mỗi cổ phiếu) ngắn hạn — vì cùng một lợi nhuận nay chia cho nhiều cổ phiếu hơn. Nhưng nếu công ty dùng vốn giữ lại để tạo ra ROE cao hơn tỷ lệ pha loãng, EPS sẽ phục hồi và vượt qua trong dài hạn.
Tại sao giá cổ phiếu đôi khi không giảm đúng bằng cổ tức?
Vì thị trường là động. Giá tham chiếu điều chỉnh là điểm xuất phát — nhưng ngay khi sàn mở cửa, cung và cầu quyết định giá thực tế. Nếu thị trường kỳ vọng tích cực (kết quả kinh doanh tốt, dòng tiền mạnh), giá có thể phục hồi nhanh hơn mức điều chỉnh.
CTG trả cổ tức 44,64% cổ phiếu — nhà đầu tư được lợi hay thiệt?
Trung lập về tổng tài sản ngay khi chốt quyền. Về dài hạn: phụ thuộc vào CTG có tạo ra được ROE tốt trên số vốn tăng thêm không. Với ngân hàng lớn có nền tảng tín dụng tốt, đây thường là bước đi tốt cho tăng trưởng dài hạn — dù nhà đầu tư cần tiền mặt ngắn hạn sẽ không thích.
Sau khi hiểu cơ chế GDKHQ, bước tiếp theo là biết cách đánh giá cổ phiếu ngân hàng — nhóm chiếm ~45% VN30 và trả cổ tức thường xuyên nhất. Đọc thêm: Cổ Phiếu Ngân Hàng VN30 Nửa Cuối 2026: Bẫy Định Giá Rẻ Hay Cơ Hội Thật?
⚠️ Tuyên bố miễn trách nhiệm: Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.