Có một con số đang được nhắc đi nhắc lại trên khắp các bản tin chứng khoán tuần này: 1,5 tỷ USD. Đó là ước tính của Chứng khoán Vietcap về lượng vốn ETF thụ động sẽ chảy vào cổ phiếu Việt Nam sau khi FTSE Russell chính thức nâng hạng thị trường. Nghe thì to, nhưng tiền không về một cục — nó rải ra trong cả năm, và không phải cổ phiếu nào trong rổ VN30 cũng được chia phần đều nhau.
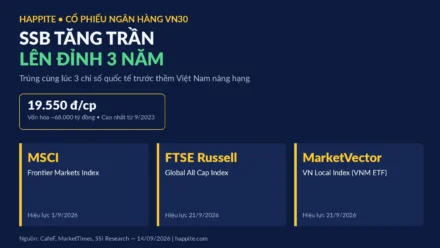
- FTSE Russell chính thức nâng hạng Việt Nam lên Thị trường Mới nổi thứ cấp, hiệu lực từ phiên 21/9/2026.
- Theo Vietcap, dòng vốn ETF thụ động ước khoảng 1,5 tỷ USD, giải ngân qua 4 giai đoạn từ 9/2026 đến 9/2027 — không phải một lần.
- 29 cổ phiếu đủ điều kiện. Riêng VIC nhận khoảng 558,8 triệu USD, chiếm hơn 37% tổng dòng vốn — bỏ xa phần còn lại.
- Nhóm hưởng lợi tiếp theo: VHM, HPG, MSN, FPT, VCB, VNM, HDB.
- Nâng hạng là tin đã biết trước từ tháng 4/2026 — phần lớn kỳ vọng có thể đã nằm trong giá, nhà đầu tư nên tỉnh táo trước khi “mua theo tin”.
FTSE vừa xác nhận điều gì?
Ngày 21/9/2026 (thứ Hai), Việt Nam sẽ chính thức được thêm vào bộ chỉ số FTSE Global Equity Index Series (GEIS) với vị thế Thị trường Mới nổi thứ cấp (Secondary Emerging Market) — nâng hạng từ Thị trường Cận biên. Quyết định này thực ra không mới: nó đã được xác nhận từ kỳ đánh giá giữa kỳ tháng 3/2026 và công bố chính thức ngày 07/04/2026, kết thúc một giai đoạn theo dõi kéo dài từ năm 2018. Nói cách khác, thị trường đã có gần 5 tháng để “ngấm” tin này trước khi nó thực sự xảy ra.
Cơ sở cho việc nâng hạng nằm ở những cải thiện trong cơ chế giao dịch cho nhà đầu tư tổ chức nước ngoài — cụ thể là mô hình Nhà Môi giới Toàn cầu (Global Broker), được hỗ trợ bởi Thông tư 08/2026/TT-BTC và cơ chế không yêu cầu ký quỹ trước giao dịch (NPF). Đây cũng là những nội dung từng khiến rổ chỉ số VN30 “đổi máu” hồi đầu tháng 8/2026.
Vì sao dòng vốn không đổ về cùng một lúc?
Đây là điểm nhiều người hiểu nhầm nhất: cứ tưởng nâng hạng xong là 1,5 tỷ USD ập vào thị trường ngay ngày 21/9. Thực tế, FTSE Russell thiết kế lộ trình 4 giai đoạn để thị trường có thời gian hấp thụ, tránh sốc thanh khoản:
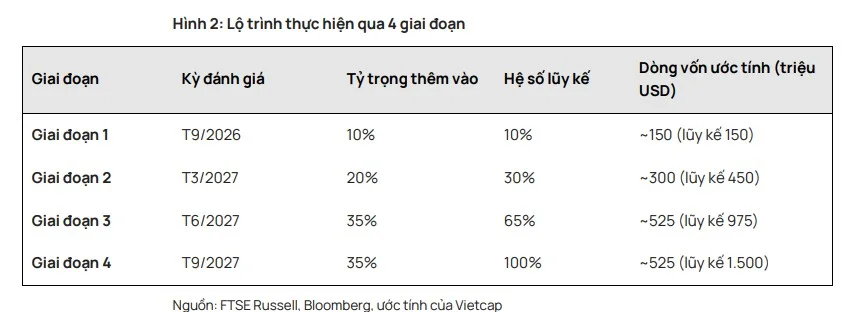
Giai đoạn 1 (tháng 9/2026) chỉ chiếm 10% tỷ trọng, tương đương khoảng 150 triệu USD. Phải đến giai đoạn 4 (tháng 9/2027) — tức đúng một năm sau — tỷ trọng mới đạt 100% và tổng dòng vốn lũy kế mới chạm mốc 1,5 tỷ USD. Vietcap ước tính có khoảng 1,4 nghìn tỷ USD tài sản đang được các quỹ thụ động quản lý theo các chỉ số liên quan đến FTSE — con số 1,5 tỷ USD chỉ là phần nhỏ chảy về Việt Nam khi tỷ trọng được thêm đầy đủ.
Cách chia nhỏ này quan trọng với nhà đầu tư cá nhân vì một lý do đơn giản: nếu kỳ vọng “tiền về một cục rồi giá tăng dựng đứng”, bạn sẽ thất vọng. Đây là một quá trình kéo dài cả năm, và sau mỗi giai đoạn FTSE Russell còn đánh giá lại khả năng mô phỏng chỉ số của các quỹ trước khi tiếp tục — nghĩa là vẫn có thể điều chỉnh dọc đường.
Ai đứng đầu danh sách nhận vốn?
Trong 29 cổ phiếu đủ điều kiện, Vietcap chia thành 3 nhóm theo vốn hóa: 4 mã Large Cap, 5 mã Mid Cap và 20 mã Small Cap. Nhóm Large Cap nhận gần 778 triệu USD — hơn một nửa tổng dòng vốn — nhưng bản thân nhóm này cũng lệch nặng về một cái tên.

VIC (Tập đoàn Vingroup) một mình nhận khoảng 558,8 triệu USD — chiếm hơn 37% tổng dòng vốn dự kiến của toàn bộ 29 cổ phiếu, và gấp 3,5 lần mã đứng thứ hai. Lý do nằm ở vốn hóa free-float (vốn hóa tính theo cổ phiếu tự do chuyển nhượng, loại trừ phần sở hữu cô đặc) lên tới hơn 22.361 triệu USD — lớn nhất trong danh sách. VHM (Vinhomes) đứng thứ hai với 156,3 triệu USD. Góc nhìn thú vị: cả hai đều thuộc hệ sinh thái Vingroup, khiến nhóm này chiếm ưu thế áp đảo trong đợt nâng hạng — không phải ngẫu nhiên khi VIC và VHM từng là hai mã gánh cả VN-Index trong những phiên gần đây.
Hai đại diện ngân hàng quốc doanh trong nhóm Large Cap — VCB và BID — nhận lần lượt 47,7 và 15,1 triệu USD. Khiêm tốn hơn nhiều so với bộ đôi Vingroup, nhưng vẫn là dòng tiền ngoại ổn định, ít nhất về mặt kỹ thuật (quỹ thụ động mua theo công thức, không theo cảm tính).
Nhóm Mid & Small Cap: đừng nhìn vào tên tuổi mà bỏ qua con số
Nhóm Mid Cap (232,6 triệu USD) có HPG (Hòa Phát) dẫn đầu với 82,7 triệu USD — đáng chú ý vì cổ phiếu này vừa bị 19 quỹ bán ròng trong giai đoạn trước đó. Nếu dòng vốn ETF thụ động thực sự vào theo đúng lộ trình, đây có thể là lực đối trọng với áp lực bán ròng đã thấy. Theo sau là VPB, STB, MCH — trong đó MCH (Hàng tiêu dùng Masan) là gương mặt mới toanh của rổ VN30, vừa tạm ứng cổ tức 20% ngay khi vào rổ.
Ở nhóm Small Cap, thứ tự đáng chú ý nhất không phải mã đứng đầu bảng xếp hạng vốn hóa mà là ai lọt top nhận vốn: MSN (53,9 triệu USD), FPT (52,2 triệu USD), VNM (46,4 triệu USD), SSI (39,6 triệu USD), HDB (33,7 triệu USD) là 5 mã dẫn đầu nhóm này. SSI góp mặt trong danh sách ngay giữa lúc công ty vừa chốt quyền trả cổ tức và thưởng cổ phiếu tỷ lệ 5:1 vào 18/8 — hai câu chuyện độc lập nhưng cùng đổ về một mã trong cùng một tháng.

Nhìn tổng thể top 8 theo biểu đồ trên, có thể thấy khoảng cách giữa VIC và phần còn lại lớn đến mức gần như lệch hẳn thang đo. Đây là điều nhà đầu tư cần nhớ khi nghe cụm từ “cổ phiếu hưởng lợi nâng hạng” — hưởng lợi không đồng nghĩa với hưởng lợi ngang nhau.
Góc nhìn nhà đầu tư: cơ hội thật, nhưng đừng quên “sell the news”
Về mặt tích cực, dòng vốn ETF thụ động có tính chất khác hẳn dòng tiền đầu cơ ngắn hạn: nó mua theo công thức chỉ số, đều đặn theo từng giai đoạn tái cơ cấu, và ít khi rút đột ngột. Với nhóm cổ phiếu đầu ngành như VIC, VCB, BID, HPG, FPT, VNM — vốn đã có nền tảng kinh doanh và thanh khoản tốt — đây là một lớp cầu bổ sung ổn định, không phải yếu tố duy nhất quyết định giá nhưng cũng không phải chuyện nhỏ khi cộng dồn cả năm.
Nhưng có hai điều cần thận trọng. Thứ nhất, quyết định nâng hạng đã được công bố từ tháng 4/2026 — tức thị trường có gần 5 tháng để phản ánh trước vào giá cổ phiếu. Hiện tượng “buy the rumor, sell the news” (mua theo tin đồn, bán khi tin chính thức xảy ra) không hiếm ở các đợt nâng hạng thị trường trước đây tại các nước khác. Không có gì đảm bảo giá sẽ tiếp tục tăng chỉ vì ngày 21/9 đã đến gần. Thứ hai, dòng vốn 1,5 tỷ USD trải trong 12 tháng, chia cho hàng chục mã, nghĩa là tác động lên từng cổ phiếu riêng lẻ — trừ VIC — thực ra không quá lớn so với thanh khoản trung bình ngày của thị trường.
Nói cách khác, nâng hạng là một câu chuyện vĩ mô đáng mừng cho thị trường Việt Nam nói chung, nhưng không phải tấm vé đảm bảo lợi nhuận cho từng mã cổ phiếu cụ thể trong danh sách 29 mã kể trên.
Câu hỏi thường gặp
Nâng hạng FTSE khác gì nâng hạng MSCI?
FTSE Russell và MSCI là hai đơn vị phân loại thị trường độc lập, mỗi bên có bộ tiêu chí và tốc độ đánh giá riêng. Việt Nam đã được FTSE xác nhận nâng hạng, nhưng MSCI tính đến giữa năm 2026 vẫn chưa đưa Việt Nam vào danh sách theo dõi nâng hạng.
Dòng vốn 1,5 tỷ USD có chắc chắn sẽ vào đủ không?
Đây là ước tính dựa trên AUM (tài sản quản lý) hiện tại của các quỹ mô phỏng chỉ số FTSE, khoảng 1,4 nghìn tỷ USD. Con số thực tế có thể thay đổi theo biến động AUM và theo đánh giá của FTSE Russell sau mỗi giai đoạn.
Cổ phiếu nào nhận vốn nhiều nhất?
VIC dẫn đầu với khoảng 558,8 triệu USD (hơn 37% tổng dòng vốn), theo sau là VHM (156,3 triệu USD) và HPG (82,7 triệu USD).
Nhà đầu tư cá nhân có nên mua ngay các mã trong danh sách?
Danh sách 29 mã chỉ phản ánh cổ phiếu đủ điều kiện kỹ thuật để lọt rổ chỉ số FTSE, không phải khuyến nghị đầu tư. Giá cổ phiếu còn phụ thuộc vào kết quả kinh doanh, định giá hiện tại và nhiều yếu tố khác ngoài dòng vốn thụ động.
Khi nào nên theo dõi tin tiếp theo về đợt nâng hạng này?
Mốc gần nhất là ngày 21/8/2026, khi FTSE công bố chính thức danh mục cổ phiếu Việt Nam trong kỳ đánh giá bán niên; sau đó là giai đoạn ETF tái cơ cấu danh mục khoảng 18-21/9/2026.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.