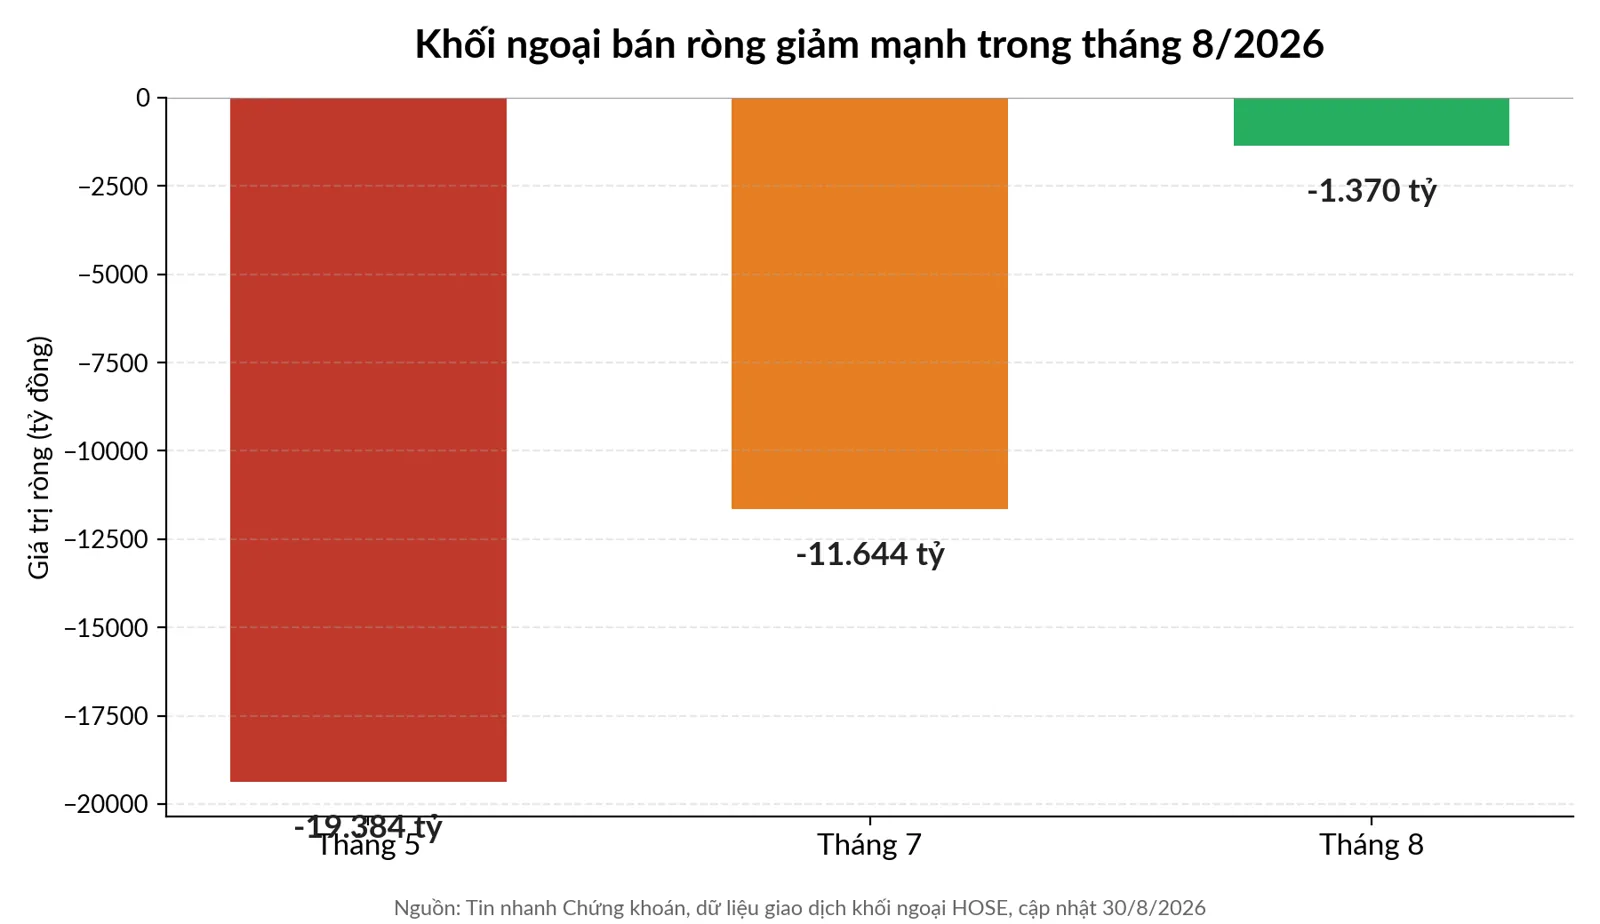
Suốt phần lớn năm 2026, khối ngoại gắn liền với một hình ảnh quen thuộc: bán ròng. Bán ròng tháng 5 hơn 19.384 tỷ đồng, bán ròng tháng 7 gần 11.644 tỷ đồng, và tính từ đầu năm đến cuối tháng 8, tổng giá trị bán ròng đã lên tới khoảng 93.050 tỷ đồng, tương đương gần 3,5 tỷ USD. Vậy mà đến những phiên cuối tháng 8, dòng vốn ngoại bất ngờ quay đầu mua ròng liên tiếp, kéo cả tuần 24-28/8 dương hơn 1.100 tỷ đồng. Khối ngoại đổi tính, hay có chuyện gì đang xảy ra với VN30?
- Tháng 8/2026, khối ngoại chỉ bán ròng 1.369,7 tỷ đồng, giảm 88,2% so với tháng 7 và là tháng bán ròng thấp nhất từ đầu năm.
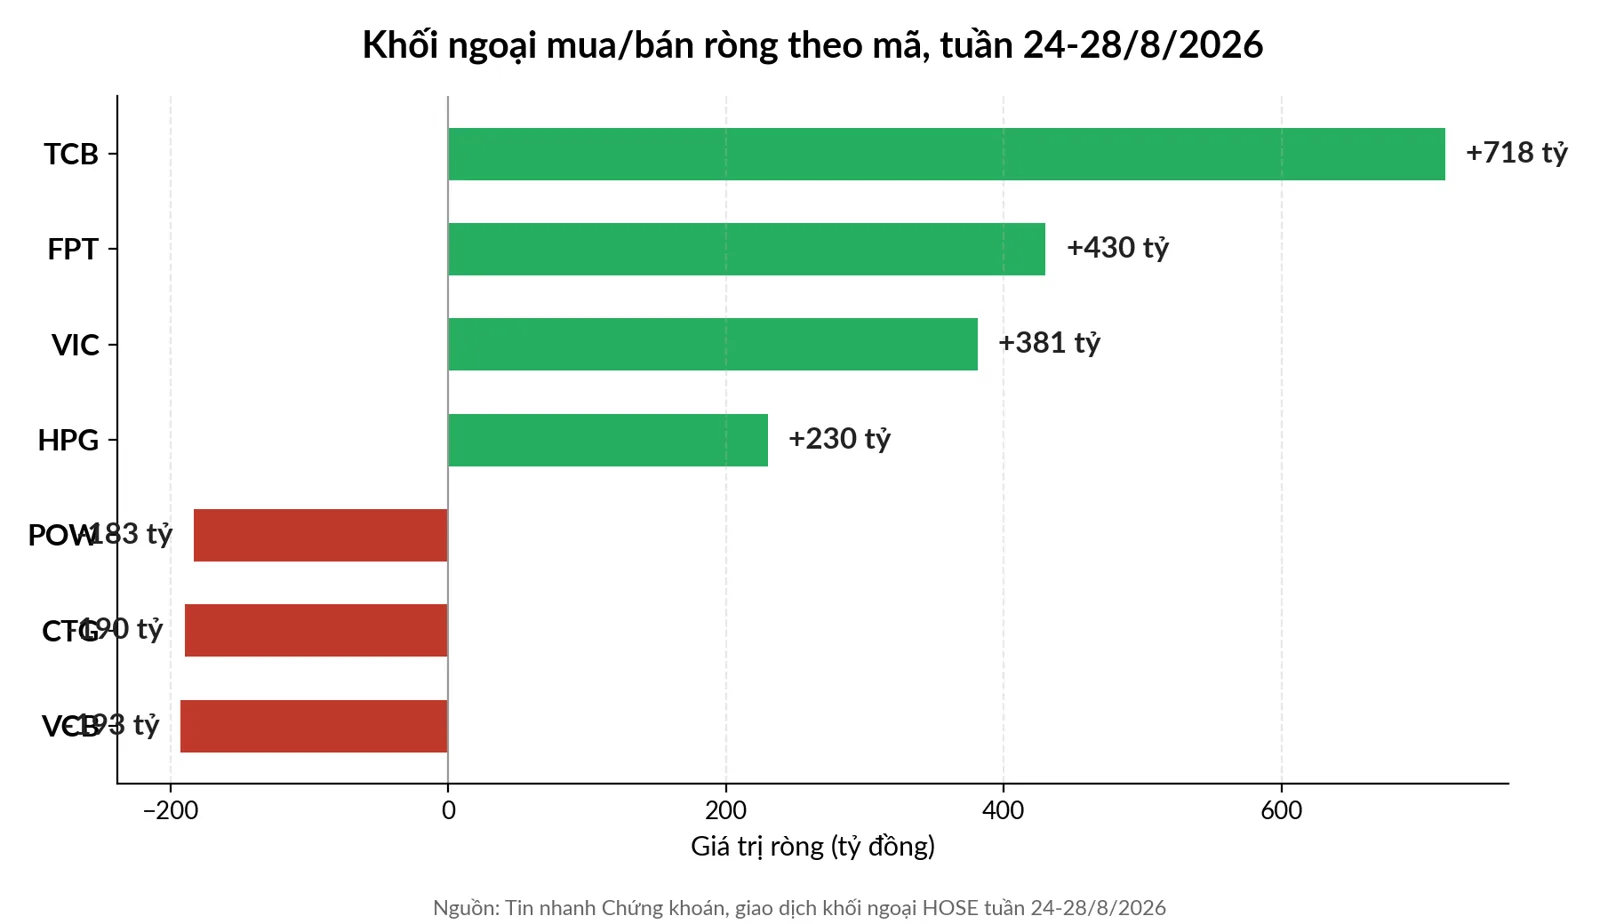
- Tuần 24-28/8, khối ngoại mua ròng hơn 1.100 tỷ đồng trên cả 3 sàn, tâm điểm là TCB, FPT, VIC, HPG.
- Trái lại, nhóm ngân hàng VHM, VPB, ACB, STB, VCB vẫn bị bán ròng mạnh trong cả tháng.
- VN-Index tháng 8 tăng 5,55%, đóng cửa 28/8 tại 1.832,12 điểm, P/E vẫn thấp hơn bình quân 10 năm.
Con số biết nói: khối ngoại đã mua bán ròng bao nhiêu?
Tính chung cả tháng 8, khối ngoại chỉ bán ròng 1.369,7 tỷ đồng — con số này nghe vẫn là “bán ròng”, nhưng nếu đặt cạnh tháng 7 (bán ròng 11.644 tỷ đồng) thì đã giảm tới 88,2%, và so với tháng 5 (19.384 tỷ đồng, tháng bán mạnh nhất năm) thì giảm gần 93%. Đây cũng là tháng bán ròng thấp nhất kể từ đầu năm 2026 theo thống kê của Tin nhanh Chứng khoán.
Điểm đáng chú ý hơn nằm ở tuần cuối cùng của tháng. Từ 24-28/8, khối ngoại mua ròng 4/5 phiên trên HOSE, tổng giá trị đạt xấp xỉ 952 tỷ đồng, trong khi tuần trước đó còn bán ròng hơn 2.660 tỷ đồng. Cộng cả HNX và UPCoM, tổng giá trị mua ròng toàn thị trường tuần này đạt hơn 1.111 tỷ đồng — một sự đảo chiều khá rõ nét chỉ trong vòng một tuần.
Diễn biến này đi cùng với đà tăng của VN-Index: chỉ số chung tăng 96,34 điểm trong tháng 8, tương ứng 5,55%, đóng cửa phiên 28/8 ở mốc 1.832,12 điểm — mức cao nhất trong tháng. P/E của VN-Index từng rơi về vùng 11,7-12 lần tại đáy đầu tháng (dưới độ lệch chuẩn âm 1), sau đó phục hồi lên khoảng 12,46 lần — vẫn thấp hơn đáng kể so với bình quân 10 năm là 15,32 lần. Nói cách khác, dù giá đã hồi, định giá chung của thị trường vẫn chưa đắt, và đây có thể là một phần lý do khiến dòng tiền ngoại bớt vội bán.
Ai được gom, ai bị xả?
Không phải mã VN30 nào cũng được khối ngoại đối xử như nhau. Trong tuần 24-28/8, TCB là cổ phiếu được mua ròng mạnh nhất với khối lượng hơn 21 triệu đơn vị, tương đương giá trị khoảng 718 tỷ đồng. Theo sau là FPT (430 tỷ đồng), VIC (381 tỷ đồng) và HPG (230 tỷ đồng). Ở chiều ngược lại, VCB bị bán ròng 193 tỷ đồng và CTG bị bán ròng 190 tỷ đồng, còn POW dẫn đầu về khối lượng bán ròng với 13,8 triệu đơn vị.
Nhìn rộng ra cả tháng 8, bức tranh cũng khá nhất quán: FPT là quán quân mua ròng với gần 880 tỷ đồng, tiếp theo là PNJ (523 tỷ đồng) và VNM (425 tỷ đồng); nhiều mã khác như HPG, MBB, FRT, VIX, LPB cũng được mua ròng 300-400 tỷ đồng mỗi mã. Trong khi đó, VHM là cổ phiếu bị bán ròng mạnh nhất tháng với 990 tỷ đồng (gần 18,5 triệu đơn vị) — dù cổ phiếu họ Vingroup nói chung, đặc biệt là VIC lập đỉnh lịch sử, lại là một trong những động lực chính kéo VN-Index đi lên.
| Nhóm | Mã | Giá trị ròng (tháng 8) |
|---|---|---|
| Mua ròng mạnh nhất | FPT | ~880 tỷ đồng |
| Mua ròng | PNJ, VNM | 523 tỷ / 425 tỷ đồng |
| Mua ròng (300-400 tỷ) | HPG, MBB, FRT, VIX, LPB | 300-400 tỷ đồng/mã |
| Bán ròng mạnh nhất | VHM | 990 tỷ đồng |
| Bán ròng (nhóm ngân hàng) | VPB, ACB, STB, VCB | 819,5 / 600 / ~460 / 417 tỷ đồng |
Điều thú vị là nhóm ngân hàng lại chiếm phần lớn danh sách bị bán ròng: VPB dẫn đầu với 819,5 tỷ đồng (và dẫn đầu cả về khối lượng, gần 33,5 triệu đơn vị), theo sau là ACB (600 tỷ đồng), STB (gần 460 tỷ đồng) và VCB (417 tỷ đồng). Nói vui một chút: nếu ví danh mục khối ngoại như một giỏ hàng siêu thị, thì tháng này họ bỏ bớt vài lon ngân hàng ra để nhét thêm công nghệ, thép và bán lẻ vào.
Vì sao dòng tiền ngoại đổi hướng?
Có vài mảnh ghép cùng lúc xuất hiện. Thứ nhất là định giá: P/E VN-Index vẫn thấp hơn bình quân 10 năm dù đã hồi phục, tạo dư địa cho dòng tiền bắt đáy. Thứ hai, thị trường đang đón nhận những thông tin tích cực liên quan đến kỳ vọng nâng hạng FTSE — một câu chuyện vốn đã khiến nhóm cổ phiếu chứng khoán tăng trần trước đó, và giờ tiếp tục lan tỏa sang tâm lý mua ròng của khối ngoại. Thứ ba, thanh khoản toàn thị trường cải thiện rõ rệt so với giai đoạn dò đáy đầu tháng, giúp dòng vốn lớn dễ giải ngân hơn mà không tạo áp lực giá quá mạnh.
ROE hay P/E là những khái niệm nghe có vẻ hàn lâm, nhưng có thể hình dung đơn giản: P/E giống như giá vé xem phim cho mỗi đồng lợi nhuận doanh nghiệp làm ra. Vé đang rẻ hơn mức trung bình 10 năm, nên có thêm người muốn mua vé cũng là điều dễ hiểu.
Vì sao ngân hàng vẫn bị bán trong khi thị trường chung tích cực?
Đây có lẽ là nghịch lý đáng chú ý nhất. VN-Index tăng chủ yếu nhờ họ Vingroup và nhóm ngân hàng, nhưng chính nhóm ngân hàng lại là nơi khối ngoại bán ròng nhiều nhất trong tháng. Một cách lý giải phổ biến: sau một giai đoạn tăng giá, nhiều mã ngân hàng đã chạm hoặc vượt vùng định giá mục tiêu của các quỹ ngoại, nên việc chốt lời một phần để tái cơ cấu danh mục là thao tác bình thường, không nhất thiết phản ánh cái nhìn tiêu cực dài hạn về ngành. Đây cũng không phải lần đầu nhóm này biến động mạnh — hồi tháng 6 khối ngoại từng bán ròng mạnh trên diện rộng khi VN-Index thủng đáy, và dòng tiền khi đó cũng phân hóa theo từng mã chứ không rút toàn bộ.
Ngoài ra, một số quỹ có thể đang dịch chuyển tỷ trọng sang các ngành hưởng lợi trực tiếp từ câu chuyện nâng hạng và dòng vốn thụ động (ETF) sắp vào, thay vì tiếp tục nắm giữ tỷ trọng lớn ở nhóm đã tăng giá nhiều.
Nhà đầu tư cá nhân nên nhìn nhận thế nào?
Ở góc độ cơ hội, việc khối ngoại giảm mạnh bán ròng và quay lại mua ròng một số mã đầu ngành là tín hiệu về niềm tin định giá, đặc biệt khi đi kèm câu chuyện nâng hạng thị trường — vốn có thể mang lại dòng vốn thụ động lớn hơn trong tương lai. Đây là thông tin đáng để nhà đầu tư theo dõi khi đánh giá bối cảnh chung của thị trường.
Nhưng ở góc độ rủi ro, một tuần mua ròng chưa đủ để khẳng định xu hướng đảo chiều bền vững, nhất là khi tính lũy kế từ đầu năm khối ngoại vẫn đang bán ròng hàng chục nghìn tỷ đồng. Diễn biến dòng vốn ngoại có thể thay đổi nhanh theo tỷ giá, lãi suất quốc tế, hoặc các quyết định phân bổ tài sản toàn cầu — những yếu tố nằm ngoài tầm kiểm soát của thị trường trong nước. Vì vậy, việc mua đuổi theo một vài phiên khối ngoại gom hàng, mà không xem xét nền tảng cơ bản của từng doanh nghiệp, tiềm ẩn rủi ro không nhỏ.
Câu hỏi thường gặp
Khối ngoại mua ròng nghĩa là gì?
Là khi tổng giá trị cổ phiếu nhà đầu tư nước ngoài mua vào trong một phiên hoặc một giai đoạn lớn hơn tổng giá trị họ bán ra. Ngược lại là bán ròng.
Vì sao khối ngoại vẫn bán ròng cổ phiếu ngân hàng dù thị trường chung tích cực?
Phổ biến nhất là do chốt lời sau giai đoạn tăng giá và tái cơ cấu danh mục sang nhóm ngành khác, không hẳn phản ánh quan điểm tiêu cực về triển vọng dài hạn của ngành ngân hàng.
Mua ròng của khối ngoại có phải tín hiệu nên mua theo?
Đây là một dữ liệu tham khảo hữu ích về dòng tiền và tâm lý thị trường, nhưng không nên là căn cứ duy nhất để ra quyết định đầu tư. Nhà đầu tư nên đối chiếu thêm với nền tảng cơ bản của doanh nghiệp.
FTSE nâng hạng ảnh hưởng dòng vốn ngoại thế nào?
Kỳ vọng nâng hạng có thể thu hút dòng vốn thụ động (ETF) và chủ động lớn hơn trong tương lai, góp phần cải thiện tâm lý và thanh khoản của thị trường trong giai đoạn chuẩn bị.
Nếu quan tâm diễn biến rổ VN30 và dòng vốn ngoại, độc giả có thể tiếp tục theo dõi các bài điểm tin VN30 tiếp theo trên happite.com.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.