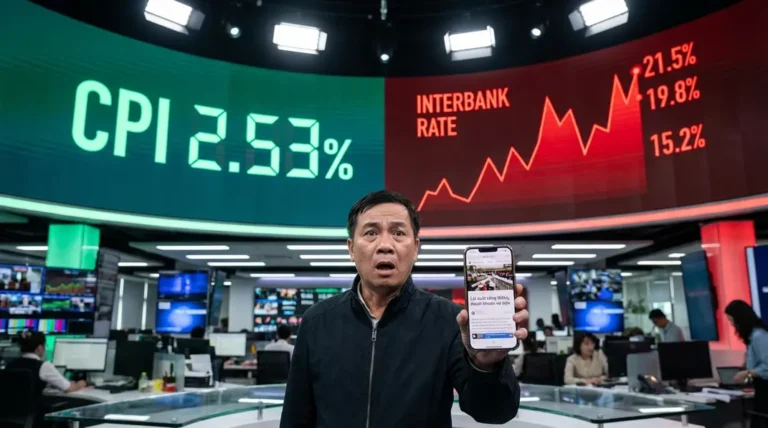
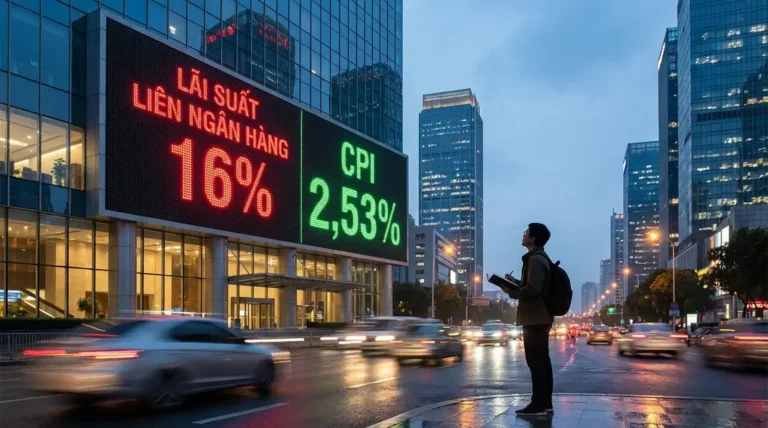
2,53% lạm phát nghe như “êm ru”… nhưng lãi suất liên ngân hàng lại có lúc vọt lên vùng hai chữ số, thậm chí có nơi phải vay rất cao trong ngắn hạn. Đây không phải kiểu drama để xem cho vui: nó là tín hiệu hệ thống đang căng thanh khoản, và cái căng này có thể kéo theo lãi suất huy động duy trì cao lâu hơn nhiều người kỳ vọng. Vấn đề là tháng 1 còn bị “ảo giác số liệu” vì Tết năm nay rơi vào tháng 2 (năm trước thì tháng 1). Nếu nhìn sai mùa vụ, chúng ta dễ mừng nhầm hoặc hoảng nhầm. Bài này gom lại đúng 3 điểm thực chiến: đọc số liệu tháng 1 cho đúng, hiểu vì sao CPI thấp mà lãi suất vẫn nóng, và chốt checklist hành động cho F0–F1 trong quý 1/2026.
Tháng 1 “đẹp số” vì Tết lệch tháng: Đọc sai là ra quyết định sai
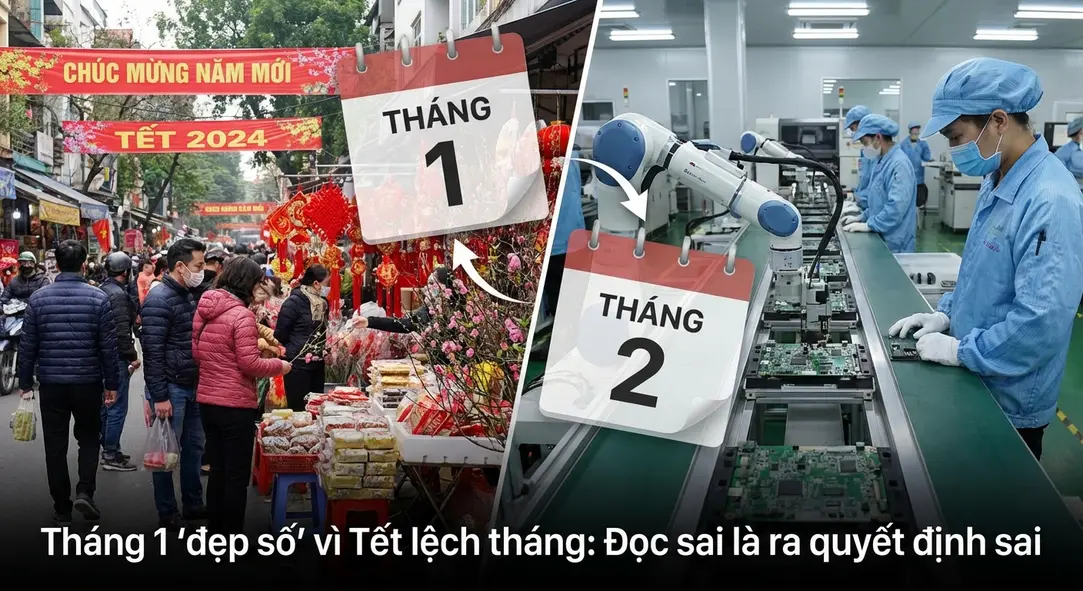
Tháng 1/2026 là một tháng rất dễ gây hiểu nhầm vì yếu tố mùa vụ: năm trước Tết nằm ở tháng 1, năm nay Tết nằm ở tháng 2. Khi dữ liệu Việt Nam chưa phổ biến dạng “khử mùa vụ”, chúng ta phải tự cảnh giác.
1) Sản xuất: có phục hồi, nhưng đừng bị con số 22% làm “say”
PMI đã có chuỗi nhiều tháng trên 50, tức hoạt động sản xuất đang ở vùng mở rộng. Đây là tín hiệu tốt.
Nhưng nếu nhìn chỉ số sản xuất công nghiệp (IIP) tăng mạnh trong tháng 1, hãy nhớ: tháng 2 rất có thể sẽ giảm mạnh, thậm chí âm, vì Tết rơi vào tháng 2. Vì vậy, thay vì chốt cảm xúc ở con số tháng 1, cách thực chiến là đợi số lũy kế 2 tháng (ITD) để “giảm nhiễu”. Dự kiến lũy kế 2 tháng sẽ phản ánh đúng hơn nhịp tăng thật của sản xuất (thường quanh mức một chữ số cao).
2) Tiêu dùng nội địa: vẫn yếu, kể cả trước mùa mua sắm Tết
Doanh thu bán lẻ hàng hóa và dịch vụ tăng quanh mức 9%+ nghe có vẻ ổn, nhưng vẫn khiêm tốn nếu chúng ta kỳ vọng tăng trưởng cao. Điểm đáng chú ý: bình thường trước Tết 1–2 tháng, tiêu dùng hay tăng mạnh hơn; năm nay dù Tết ở tháng 2 nhưng tháng 12 và tháng 1 vẫn không bứt rõ. Tức là cầu nội địa chưa “ấm” như nhiều người tưởng.
3) Xuất nhập khẩu: bùng nổ nhưng đi kèm 2 cảnh báo
Xuất khẩu tăng mạnh và nhập khẩu tăng rất mạnh. Nghe vui, nhưng có hai chuyện cần để ý:
- Hai tháng liên tiếp thâm hụt thương mại (nhập siêu). Tết có thể là một phần mùa vụ, nhưng quy mô và việc lặp lại 2 tháng liền là điểm không thường thấy.
- Dự trữ ngoại hối mỏng so với quy mô nhập khẩu hàng tháng. Khi “đệm” mỏng, tỷ giá nhạy hơn với biến động dòng vốn và thương mại.
4) FDI: giải ngân ổn nhưng đăng ký giảm kéo dài là điểm cần theo dõi
FDI thực hiện nhìn khá ổn định, nhưng FDI đăng ký giảm dài và giảm mạnh tạo rủi ro cho tương lai vì đăng ký thường dẫn dắt giải ngân với độ trễ khoảng 1–2 năm. Nói đơn giản: hôm nay đăng ký yếu thì 2026–2027 giải ngân có thể chịu áp lực.
Tháng 1 không phải tháng để “kết luận lớn”. Việc đúng nhất là (1) nhìn lũy kế 2 tháng cho sản xuất, (2) xem tiêu dùng có thật sự bật lên trong mùa Tết không, và (3) theo dõi nhập siêu + dự trữ ngoại hối để đánh giá áp lực tỷ giá.
CPI 2,53% không có nghĩa là hết áp lực: Vì sao lạm phát “cảm nhận” vẫn cao
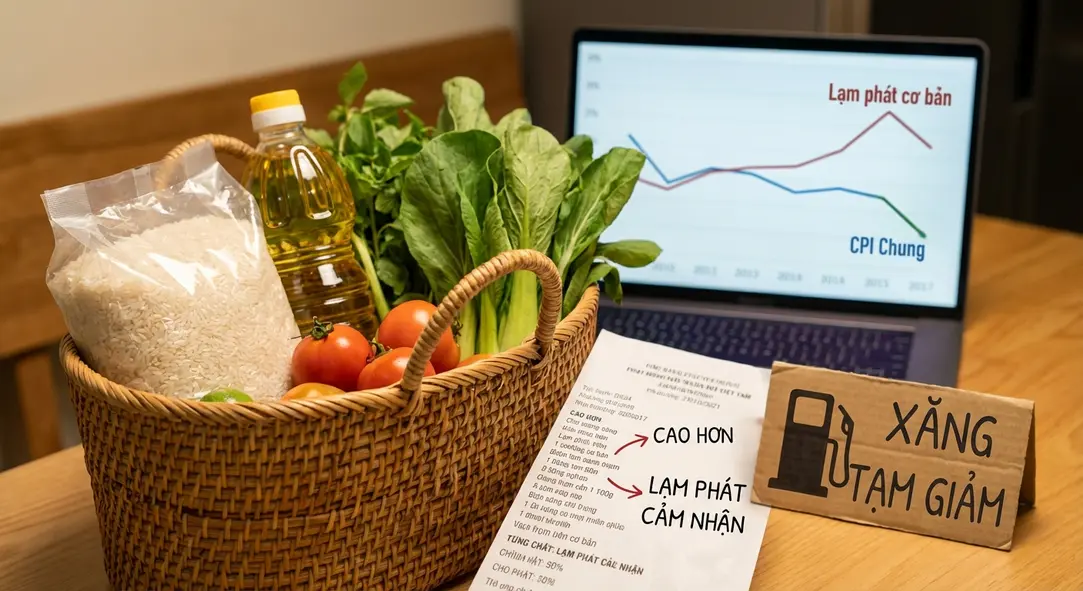
Nhiều người sốc khi CPI tháng 1 xuống 2,53%. Nhưng con số này có thể giải thích được bằng cấu phần và mùa vụ, và quan trọng hơn: CPI thấp không đồng nghĩa lạm phát nền đã hạ.
1) Vì sao CPI tháng 1 tụt mạnh?
Có hai lực chính:
- Nhóm giá do Nhà nước quản lý: giai đoạn trước có tăng giá dịch vụ y tế/học phí tạo “sóng” CPI; năm nay không còn cú tăng tương tự nên CPI nhìn nhẹ hẳn.
- Giá xăng dầu giảm trong tháng 1 cũng kéo CPI xuống.
Ngoài ra, Tết năm nay ở tháng 2 nên nhóm hàng ăn uống (thường tăng mạnh vào mùa Tết) dồn áp lực sang tháng 2. Vì vậy tháng 2 CPI có thể bật lên lại quanh vùng gần 3%.
2) Lạm phát lõi mới là thứ bám dai
CPI (headline) có thể lên xuống theo xăng dầu, thực phẩm, và các nhóm do quản lý. Nhưng lạm phát lõi (loại bớt các yếu tố biến động mạnh/đặc thù) thường phản ánh áp lực “bền” hơn trong đời sống.
Điểm quan trọng: lạm phát lõi đang cao hơn CPI công bố và duy trì dai. Đây là lý do nhiều người cảm thấy chi phí sống tăng nhiều hơn những gì con số CPI tháng 1 thể hiện.
3) Lạm phát là “sàn” của lãi suất huy động
Người gửi tiền muốn lãi suất thực dương. Khi lạm phát lõi còn cao và áp lực chi phí đầu vào tồn tại (dịch vụ tăng, chi phí sản xuất tăng, tỷ giá nhạy), thì lãi suất huy động khó giảm sâu.
CPI 2,53% là một cú giật ngắn hạn do cấu phần và mùa vụ. Nếu chỉ nhìn mỗi headline CPI để kỳ vọng lãi suất giảm mạnh, chúng ta dễ hụt hẫng.
Lãi suất liên ngân hàng hai chữ số: Tín hiệu gì, và F0–F1 hành động ra sao?
Lãi suất liên ngân hàng là lãi suất vay mượn ngắn hạn giữa các ngân hàng, phản ánh trạng thái thanh khoản theo ngày/tuần. Khi nó vọt lên hai chữ số, đó là dấu hiệu hệ thống căng.
1) Đừng nhầm: lãi suất qua đêm 20% không tự động kéo lãi suất gửi 1 năm lên 20%
Ở Việt Nam, thị trường “dân cư – ngân hàng” và thị trường “liên ngân hàng” không liên thông trơn tru như nhiều nước. Vì vậy, spike ở liên ngân hàng là cảnh báo thanh khoản, không phải phép nhân thẳng sang lãi suất kỳ hạn dài.
Tuy vậy, nếu căng thanh khoản kéo dài, nó vẫn sẽ tạo áp lực tăng lãi suất huy động theo thời gian.
2) Vì sao có thể phải chấp nhận lãi suất huy động cao lâu hơn?
Có vài mảnh ghép đáng chú ý:
- Ngân hàng cần thanh khoản, trong khi việc bơm/hút qua các công cụ có giới hạn. Nếu nguồn “giấy tờ có giá” trong hệ thống không dồi dào, dư địa các nghiệp vụ hỗ trợ cũng bị bó.
- Khi người dân không đưa tiền vào tiền gửi mạnh như trước, ngân hàng phải dựa nhiều hơn vào nguồn vay trên liên ngân hàng và các kênh khác. Tỷ trọng vay từ tổ chức tín dụng khác tăng là tín hiệu hệ thống đang dùng nguồn “nhạy cảm” hơn.
- Áp lực tỷ giá và dòng vốn khiến điều hành tiền tệ khó “thoải mái”. Dự trữ ngoại hối mỏng làm chính sách càng bị ràng buộc.
3) Checklist thực chiến cho F0–F1 (tiền gửi, vay vốn, danh mục)
A. Với tiền gửi tiết kiệm
- Chia kỳ hạn theo bậc thang: 1 phần kỳ ngắn (1–3 tháng) để linh hoạt, 1 phần kỳ trung (6 tháng), và 1 phần kỳ dài (12 tháng) nếu chốt được mức tốt. Mục tiêu là vừa không bỏ lỡ nếu lãi tăng nhẹ, vừa không bị kẹt hết ở kỳ quá ngắn.
- Ưu tiên lãi suất thực dương: đừng chỉ nhìn CPI tháng 1. Hãy tự đặt ngưỡng: lãi suất kỳ hạn bạn chọn nên cao hơn lạm phát bạn “cảm nhận” trong chi tiêu.
B. Với người đang vay (đặc biệt liên quan bất động sản)
- Giả lập kịch bản lãi vay tăng: nếu lãi suất cho vay bất động sản bị đẩy lên cao, hãy tính lại dòng tiền 6 tháng tới. Nguyên tắc: chịu được lãi cao hơn 2–3 điểm phần trăm mà vẫn không “đuối”.
- Nếu khoản vay sắp thả nổi, chủ động đàm phán sớm: xin cố định thêm thời gian hoặc điều chỉnh lịch trả nợ để tránh dồn áp lực vào một giai đoạn.
C. Với nhà đầu tư cổ phiếu
- Đừng kỳ vọng “mùa kết quả kinh doanh đẹp” là đủ: dù lợi nhuận tăng, thị trường vẫn có thể phản ứng xấu nếu lãi suất và thanh khoản căng.
- Tập trung quản trị rủi ro lãi suất: ưu tiên doanh nghiệp ít nợ vay ngắn hạn, dòng tiền hoạt động ổn, hoặc có khả năng chuyển giá.
- Theo dõi tín hiệu từ xuất khẩu trong nước: nếu nền thấp của 2025 giúp 2026 hồi phục, nhóm liên quan xuất khẩu nội địa có thể có câu chuyện riêng (nhưng vẫn cần kiểm chứng theo các tháng).
Chốt lại: lãi suất liên ngân hàng có thể hạ nhanh trong vài phiên, nhưng cấu trúc căng thanh khoản thường không giải xong trong vài ngày. Vì vậy chiến lược đúng là chuẩn bị cho kịch bản lãi suất huy động duy trì cao lâu hơn, thay vì chờ “giảm sâu ngay lập tức”.
Tháng 1/2026 là tháng “dễ bị đánh lừa” vì Tết lệch tháng: sản xuất và xuất khẩu có tín hiệu tích cực nhưng cần đọc theo lũy kế; tiêu dùng nội địa vẫn yếu; CPI 2,53% chủ yếu là cú giật cấu phần và mùa vụ, trong khi lạm phát lõi bám dai. Quan trọng nhất, lãi suất liên ngân hàng hai chữ số là cảnh báo thanh khoản, và dù có thể hạ nhanh theo ngày, áp lực mặt bằng lãi suất huy động khó giảm sâu nếu lạm phát lõi và ràng buộc tỷ giá còn đó. Với F0–F1, cách đi an toàn là chia bậc thang kỳ hạn gửi tiền, giả lập rủi ro lãi vay, và chọn doanh nghiệp có sức chịu lãi suất tốt thay vì chỉ nhìn CPI tháng 1 rồi “all-in kỳ vọng lãi giảm”.