Tháng 7/2026, một cột mốc lặng lẽ xuất hiện trên dữ liệu của RWA.xyz: tổng giá trị tài sản thực được token hóa trên blockchain đã vượt $32 tỷ — gần gấp 3 lần so với cùng kỳ năm ngoái ($11.8 tỷ). Không phải memecoin, không phải airdrop. Đây là trái phiếu Mỹ, vàng, tín dụng tư nhân, và cổ phiếu — những tài sản “thật nhất” trong tài chính truyền thống — đang di cư lên blockchain theo cách chưa từng thấy trước đây.
Geoff Kendrick, trưởng bộ phận nghiên cứu tài sản số tại Standard Chartered, dự báo con số này có thể đạt $2.7 nghìn tỷ vào năm 2030. Đó không phải là phóng đại — đó là kết quả của xu hướng hội tụ: quy định nới lỏng, tổ chức tài chính lớn tham gia ồ ạt, và DeFi đủ trưởng thành để hấp thụ tài sản truyền thống.
- Thị trường RWA token hóa toàn cầu đạt $32.22 tỷ (tính đến 6/2026), gần gấp 3 lần so với $11.8 tỷ cùng kỳ 2025.
- US Treasuries dẫn đầu ($15 tỷ), theo sau là tín dụng tư nhân ($6.2 tỷ), vàng ($4.7 tỷ), cổ phiếu/ETF ($2.19 tỷ).
- Chỉ 10% RWA hiện đang được dùng trong DeFi — Standard Chartered dự báo tăng lên 30% vào 2030.
- Cơ hội yield thực từ tokenized T-bills: 4–5%/năm; private credit: 8–14%/năm — nhưng rủi ro đi kèm rất đa dạng.
- DTCC (tổ chức thanh toán $114 nghìn tỷ USD chứng khoán Mỹ) đang pilot giao dịch token hóa — dự kiến ra mắt thương mại tháng 10/2026.
RWA token hóa là gì? Giải thích đơn giản
RWA — Real World Asset (Tài sản thực tế) — là bất kỳ tài sản nào tồn tại ngoài thế giới blockchain: trái phiếu chính phủ, bất động sản, vàng, cổ phiếu, khoản cho vay doanh nghiệp. Token hóa (tokenization) là quá trình tạo ra một “bản đại diện số” của tài sản đó trên blockchain — tương tự như khi ngân hàng phát hành sổ tiết kiệm ghi nhận số tiền bạn gửi, nhưng bản ghi này nằm trên chuỗi khối thay vì trong hệ thống ngân hàng đóng kín.
Ví dụ cụ thể: BlackRock BUIDL fund nắm giữ trái phiếu Kho bạc Mỹ thật, sau đó phát hành token BUIDL trên Ethereum (và 7 blockchain khác) đại diện cho quyền hưởng lãi từ những trái phiếu đó. Người mua token BUIDL không cần tài khoản môi giới tại Mỹ — họ chỉ cần ví crypto.
Smart contract — hợp đồng thông minh, tức chương trình tự động chạy trên blockchain — đảm nhiệm vai trò trung gian: tự động phân phối lãi suất, ghi nhận quyền sở hữu, và thực thi điều kiện rút vốn mà không cần bên thứ ba tin cậy truyền thống.
Thị trường đang ở đâu: $32 tỷ và đường đến $2.7 nghìn tỷ
Dữ liệu từ RWA.xyz (cập nhật tháng 7/2026) vẽ ra bức tranh tăng trưởng ấn tượng:
- $32.22 tỷ tổng giá trị RWA on-chain, từ $11.8 tỷ năm 2025 (+172%)
- 937.928 holders — tăng 13% chỉ trong một tháng
- 167 nền tảng tham gia phát hành tài sản token hóa
- RWA trong DeFi: chỉ 10% — phần lớn vẫn nằm trong các ví tổ chức, chưa được triển khai vào giao thức DeFi
Tại sao lại là bây giờ? Có ba lực đẩy hội tụ: quy định (SEC Mỹ đã chấp thuận đề xuất của Nasdaq cho phép một số cổ phiếu giao dịch qua token; DTCC đang pilot); tổ chức tài chính lớn (BlackRock, Goldman Sachs, JPMorgan, Citigroup đều tham gia thí điểm DTCC); và DeFi trưởng thành (các giao thức như Aave, Morpho, MakerDAO đã có đủ thanh khoản và cơ chế để hấp thụ tài sản RWA làm tài sản thế chấp).
Nếu tỷ lệ RWA trong DeFi tăng từ 10% lên 30% như Standard Chartered dự báo, đó là dòng tiền $900 tỷ chảy vào cơ sở hạ tầng DeFi — một cuộc dịch chuyển cấu trúc của thị trường tài chính toàn cầu.
Các loại tài sản được token hóa nhiều nhất hiện nay
Trái phiếu Kho bạc Mỹ (US Treasuries) — $15 tỷ: Đây là hạng mục lớn nhất, chiếm gần nửa thị trường. Lý do đơn giản: T-bills an toàn, thanh khoản cao, và trả lãi — ba thứ mà stablecoin thông thường không có. BlackRock BUIDL là flagship ($2.9 tỷ, 8 blockchain), Franklin Templeton BENJI ($2.44 tỷ), Circle USYC ($3.1 tỷ), và Ondo Finance ($3.7 tỷ tổng danh mục) là các tên tuổi lớn nhất.
Tháng 2/2026, BUIDL được tích hợp lên UniswapX — lần đầu tiên một quỹ tổ chức được quản lý theo quy định trực tiếp giao dịch trên sàn DEX phi tập trung. Carlos Domingo, CEO Securitize, gọi đây là “bước đột phá mà chúng tôi đã làm việc hướng tới: mang sự tin cậy của tài chính truyền thống vào tốc độ và sự cởi mở của DeFi.”
Tín dụng tư nhân (Private Credit) — $6.2 tỷ: Khoản cho vay doanh nghiệp ngoài hệ thống ngân hàng truyền thống, được token hóa để tăng thanh khoản. Maple Finance và Stokr dẫn đầu (~22% thị phần mỗi bên). Yield cao hơn T-bills đáng kể, nhưng rủi ro cũng lớn hơn nhiều.
Vàng và hàng hóa — $4.7 tỷ: Vàng token hóa đã qua bài kiểm thực tế năm 2026: khi căng thẳng Mỹ–Iran leo thang đầu năm, thị trường truyền thống đóng cửa nhưng thị trường on-chain vẫn hoạt động. Khối lượng giao dịch hàng hóa on-chain cuối tuần tăng 9 lần từ đầu 2026. Vàng token hóa và giá vàng truyền thống hiện có tương quan 0.70 — đã trở thành một phần của quá trình định giá toàn cầu.
Cổ phiếu và ETF token hóa — $2.19 tỷ (+50% trong 30 ngày): Hạng mục nhỏ nhất nhưng tốc độ tăng trưởng nhanh nhất. Ondo Finance nắm ~60% thị phần cổ phiếu token hóa, bao gồm hợp tác với Franklin Templeton để token hóa 5 ETF. Nền tảng perps của Ondo đã cho phép giao dịch futures hàng hóa và cổ phiếu với tài sản thế chấp là cổ phiếu token hóa — 24/7, không cần tài khoản môi giới.
Bất động sản — $202.7 triệu: Còn nhỏ, nhưng Dubai và Hong Kong đã có bước đi pháp lý cụ thể năm 2026. Tiềm năng dài hạn lớn vì nó giải quyết vấn đề phân đoạn quyền sở hữu — nhà đầu tư nhỏ lẻ có thể sở hữu 0.01% tòa nhà thương mại và nhận 0.01% tiền thuê.
Ai đang dẫn dắt: tổ chức lớn và hạ tầng tài chính mới
Bức tranh không chỉ là startup DeFi. Tháng 5/2026, DTCC — tổ chức thanh toán bù trừ cho gần như toàn bộ giao dịch chứng khoán Mỹ, quản lý hơn $114 nghìn tỷ USD — khởi động pilot token hóa chứng khoán với hơn 50 công ty tài chính tham gia: BlackRock, Goldman Sachs, JPMorgan, Citigroup, Bank of America, Morgan Stanley, Circle, Ondo Finance, và Ripple Prime. Thương mại hóa dự kiến tháng 10/2026.
SEC đã chấp thuận đề xuất của Nasdaq cho phép một số cổ phiếu giao dịch và thanh toán qua token. Đây không phải thí nghiệm — đây là hạ tầng tài chính đang được xây dựng lại từ nền tảng.
Cơ hội kiếm lợi nhuận và phân tích xác suất
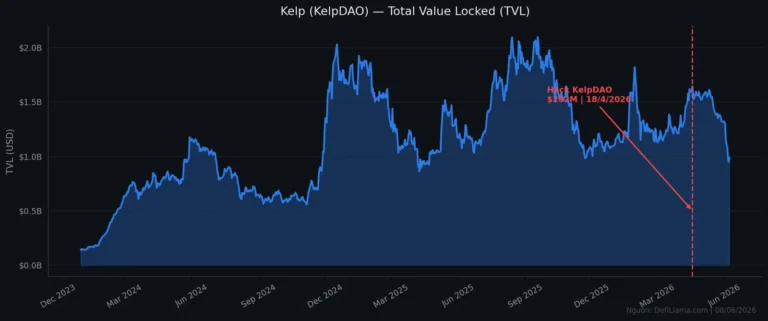
Trong bối cảnh DeFi toàn thị trường vẫn đang hồi phục sau đợt hack $942 triệu năm 2026, RWA nổi lên như phân khúc có lý luận rủi ro khác biệt. Đặc biệt, khi Aave triển khai trên Monad và đạt $100 triệu deposits chỉ trong 48h, cơ chế để RWA chảy vào DeFi đang dần hoàn thiện.
Cơ hội 1: Yield từ tokenized T-bills (US Treasuries)
Ví dụ sản phẩm: BlackRock BUIDL, Ondo OUSG, Franklin Templeton BENJI, Circle USYC.
Nguồn yield: 100% từ lãi trái phiếu Kho bạc Mỹ — đây là yield thực, không phải emission token. Lãi suất hiện tại: ~4.2–4.8%/năm. APY thực (net phí): ~3.8–4.5%/năm.
Kịch bản và xác suất ước tính:
- Base (~60%): Fed giữ lãi suất ổn định, yield duy trì 4–4.5%/năm. Tài sản ổn định vì có backing T-bills thật.
- Bull (~20%): RWA tích hợp sâu vào DeFi làm tài sản thế chấp, tăng thanh khoản và utility, một số sản phẩm tăng yield qua composability.
- Bear (~20%): Custodian/issuer gặp vấn đề pháp lý hoặc smart contract bug — mất liquidity tạm thời. Mức mất vốn tối đa: nếu issuer phá sản, recovery khoảng 60–80% (có tài sản thật backing) nhưng mất nhiều thời gian.
Rủi ro đối ứng: Custodian risk; smart contract risk (BUIDL đã audit bởi OpenZeppelin — rủi ro thấp hơn nhiều giao thức DeFi mới); pháp lý (đa số sản phẩm dành cho accredited investor); thanh khoản rút vốn T+1 đến T+3.
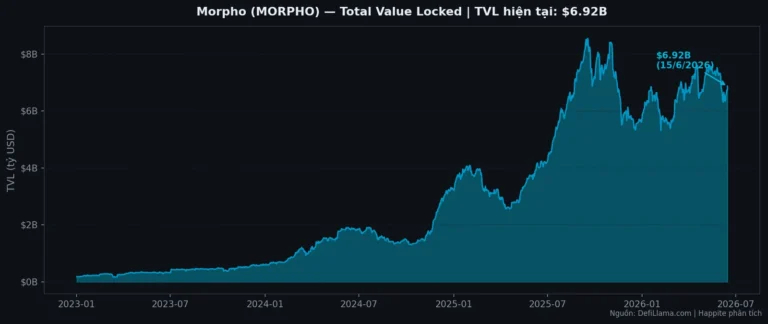
So sánh risk-adjusted: Tokenized T-bills (~4–4.5%/năm) so với stablecoin lending trên Morpho fixed-rate (2–6% tùy thị trường, thêm smart contract risk DeFi). Với nhà đầu tư ưu tiên an toàn, tokenized T-bills có thể là lựa chọn hợp lý cho phần vốn ổn định.
Cơ hội 2: Tín dụng tư nhân token hóa (Private Credit)
Ví dụ sản phẩm: Maple Finance, Stokr. APY danh nghĩa: 8–14%/năm; yield thực net phí: 7–12%.
Kịch bản và xác suất ước tính:
- Base (~50%): Khoản vay được hoàn trả đúng hạn, yield 8–12%/năm.
- Bull (~15%): Điều kiện tín dụng cải thiện, tăng yield và diversification.
- Bear (~35%): Vỡ nợ một hoặc nhiều khoản vay → mất 20–50% vốn trên pool tương ứng. Mức mất vốn tối đa thực tế: 100% trên khoản vay bị vỡ hoàn toàn. Private credit không có bảo hiểm FDIC hay liquidation bot — vốn thường bị lock vài tháng đến 1–2 năm.
Cơ hội 3: Cổ phiếu token hóa trên Solana và Ondo
Solana hiện chiếm 97% khối lượng giao dịch giao ngay cổ phiếu token hóa trên toàn blockchain, với $3.62 tỷ RWA (từ $1.4 tỷ đầu 2026). Đây là cơ hội tiếp cận thị trường chứng khoán Mỹ 24/7. Rủi ro lớn nhất: liquidity mỏng ngoài giờ cao điểm; pháp lý chưa rõ cho nhà đầu tư Việt Nam. Xem thêm phân tích stock token Robinhood Chain và Uniswap.
Lưu ý quan trọng về cỡ vị thế: Phân bổ RWA nên dựa trên khẩu vị rủi ro cá nhân. Người cần vốn trong 6 tháng tới không nên khóa thanh khoản vào private credit. Không bao giờ all-in vào bất kỳ sản phẩm nào, dù nghe có vẻ “ổn định.”
Rủi ro không thể bỏ qua của toàn ngành RWA
Oracle risk: Giá tài sản thực được đưa lên blockchain qua oracle — nếu bị thao túng, smart contract có thể tính sai giá trị tài sản thế chấp.
Regulatory risk: SEC và DTCC chưa có khung pháp lý hoàn chỉnh. Tại Việt Nam, Nghị định 13/2023/NĐ-CP về tài sản ảo chưa quy định rõ về RWA token hóa.
Counterparty risk: RWA luôn có một bên trung gian tập trung — người dùng quen với “trustless DeFi” thường quên điều này.
Bridge risk: Nhiều RWA tồn tại trên nhiều chain và phải bridge qua lại. Ưu tiên sản phẩm native trên một chain thay vì bridge nhiều lần.
Impermanent loss (với LP RWA/stablecoin): Nếu cung cấp thanh khoản DEX cho pair token RWA/USDC, biến động giá tài sản thực có thể gây IL — đặc biệt khi lãi suất Fed biến động.
Góc nhìn cho nhà đầu tư Việt Nam
Phần lớn sản phẩm RWA hàng đầu (BUIDL, OUSG, BENJI) yêu cầu KYC và giới hạn cho accredited investor tại Mỹ — rào cản thực tế cho nhà đầu tư cá nhân Việt Nam muốn tiếp cận trực tiếp. Tuy nhiên, có ba con đường gián tiếp đang mở ra:
(1) Thông qua giao thức DeFi: USYC của Circle đang được tích hợp làm tài sản thế chấp trên Aave và Morpho — người dùng có thể vay/cho vay với RWA collateral mà không cần accredited investor status. (2) Qua Ondo Finance: Đang mở rộng cho nhà đầu tư ngoài Mỹ với giao dịch 24/7. (3) Qua stablecoin yield có backing RWA: USYC, GHO của Aave — cách tiếp cận yield RWA mà không cần sở hữu trực tiếp.
Ngoài ra, hệ sinh thái HyperLiquid và HyperEVM cũng đang tích hợp RWA làm tài sản thế chấp — một lựa chọn đáng theo dõi. Về pháp lý: sandbox fintech đang được thảo luận nhưng RWA blockchain chưa có khung rõ ràng tại Việt Nam — cần tự xác định trách nhiệm pháp lý và khai báo thuế TNCN từ lợi nhuận crypto.
Câu hỏi thường gặp (FAQ)
RWA khác stablecoin như thế nào?
Stablecoin (USDT, USDC) đại diện cho giá trị 1 USD và thường có backing T-bills nhưng không trực tiếp phân phối yield cho người nắm giữ. RWA token hóa (BUIDL, OUSG) trực tiếp trả lãi từ tài sản underlying cho holder — người sở hữu một phần quyền lợi kinh tế thật.
Tôi cần bao nhiêu vốn để bắt đầu với RWA?
Sản phẩm tổ chức (BUIDL, BENJI) thường yêu cầu $100.000–$250.000 và accredited investor status. Pool RWA trên Morpho hoặc Ondo USDY có thể vào với vốn nhỏ hơn nhiều. Luôn đọc kỹ điều khoản trước khi tham gia.
RWA có thể mất giá không?
Phụ thuộc vào loại tài sản. Tokenized T-bills dao động rất ít. Cổ phiếu token hóa biến động theo giá cổ phiếu thực. Private credit có thể mất một phần hoặc toàn bộ nếu borrower vỡ nợ.
DTCC pilot có ý nghĩa gì?
DTCC xử lý gần như toàn bộ giao dịch chứng khoán Mỹ. Việc họ pilot với BlackRock, Goldman, JPMorgan là tín hiệu hạ tầng tài chính Mỹ đang tích hợp blockchain ở cấp hệ thống. Nếu thương mại hóa tháng 10/2026 theo kế hoạch, đây là bước nhảy lớn nhất của RWA từ trước đến nay.
RWA ảnh hưởng thế nào đến các DEX và perps?
Ondo đã cho phép dùng cổ phiếu token hóa làm tài sản thế chấp giao dịch futures — trader có thể giữ AAPL token, ký quỹ, và trade perps hàng hóa, tất cả on-chain 24/7. Đây là hướng hội tụ giữa tài chính truyền thống và DeFi sẽ ngày càng rõ hơn trong 2–3 năm tới.
Bài viết chỉ mang tính thông tin và giáo dục, KHÔNG phải khuyến nghị đầu tư. Tài sản số (crypto, DeFi, smart contract) rủi ro rất cao, biến động mạnh và bạn có thể mất toàn bộ vốn. Các ước tính xác suất chỉ là phân tích tham khảo, không bảo đảm kết quả. Hãy tự nghiên cứu (DYOR), chỉ dùng số tiền sẵn sàng mất, và cân nhắc khung pháp lý nơi cư trú trước khi tham gia.
Nguồn dữ liệu: RWA.xyz (tháng 7/2026); The Cryptonomist (8/7/2026); Standard Chartered Research; DTCC.