Phiên 4/9/2026, hai cổ phiếu tưởng như chẳng liên quan gì đến nhau, một bên là tập đoàn bất động sản – công nghiệp lớn nhất sàn, một bên là ngân hàng thương mại, cùng bật tăng mạnh và cùng lập đỉnh lịch sử. Nhìn kỹ hơn thì hóa ra hai cái tên này gắn bó với nhau chặt hơn nhiều nhà đầu tư tưởng.
- VIC (Vingroup) tăng 4,74% phiên 4/9/2026 lên 256.100 đồng/cp, đỉnh lịch sử; vốn hóa đạt gần 2 triệu tỷ đồng, giữ vị trí số 1 sàn chứng khoán Việt Nam.
- STB (Sacombank) tăng 3,76% lên 77.300 đồng/cp, cao nhất kể từ khi niêm yết; vốn hóa gần 146.000 tỷ đồng, tăng 33% từ đầu năm.
- Tại 30/6/2026, Vingroup có khoản tiền gửi không kỳ hạn hơn 13.000 tỷ đồng tại Sacombank, tăng đột biến so với đầu năm, theo sau thỏa thuận hợp tác chiến lược ký tháng 4/2026.
- Lợi nhuận trước thuế của STB nửa đầu năm giảm còn 4.136 tỷ đồng dù thu nhập hoạt động tăng 12,4%, do chi phí dự phòng rủi ro tín dụng tăng gấp hơn 6 lần cùng kỳ.
Hai đỉnh lịch sử trong cùng một phiên — con số nói gì?
Cổ phiếu VIC của Vingroup tăng 4,74% trong phiên 4/9, đóng cửa ở 256.100 đồng, mức cao nhất từ trước đến nay. Tính từ đầu năm 2026, VIC đã tăng hơn 50%, đưa vốn hóa thị trường của tập đoàn lên gần 2 triệu tỷ đồng, tiếp tục bỏ xa phần còn lại của sàn chứng khoán Việt Nam về quy mô.
Cùng ngày, STB của Sacombank cũng tăng 3,76%, lên 77.300 đồng, mức cao nhất kể từ khi cổ phiếu này niêm yết. Vốn hóa Sacombank theo đó đạt gần 146.000 tỷ đồng, tăng 33% so với đầu năm, một tốc độ tăng trưởng vốn hóa không hề kém cạnh các “ngôi sao” ngân hàng khác trong rổ VN30.
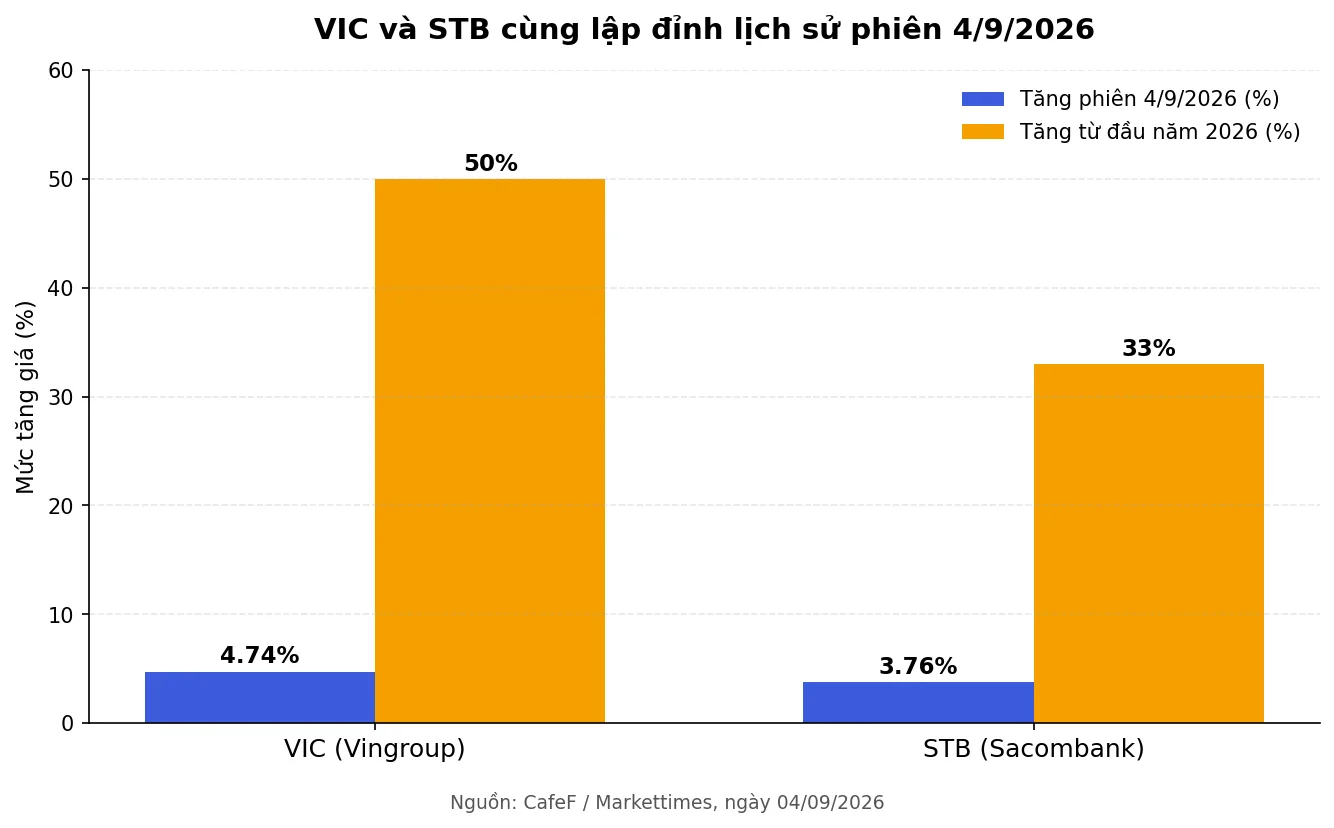
| Chỉ tiêu | VIC (Vingroup) | STB (Sacombank) |
|---|---|---|
| Giá đóng cửa 4/9/2026 | 256.100 đồng/cp | 77.300 đồng/cp |
| Biến động phiên 4/9 | +4,74% | +3,76% |
| Mốc đỉnh | Cao nhất lịch sử | Cao nhất kể từ niêm yết |
| Vốn hóa thị trường | ~2 triệu tỷ đồng | ~146.000 tỷ đồng |
| Tăng trưởng từ đầu năm 2026 | Hơn 50% | 33% |
Số liệu: CafeF/Markettimes, ngày 4/9/2026.
Mối dây liên kết ít người để ý: Vingroup và Sacombank “bắt tay” từ tháng 4
VIC không phải cái tên xa lạ với những cột mốc vốn hóa. Cuối tháng 8, cổ phiếu này đã lập đỉnh lịch sử với vốn hóa Vingroup đạt 1,785 triệu tỷ đồng, và đến phiên 4/9 lại tiếp tục phá kỷ lục của chính mình. Nhưng điều khiến phiên tăng này thú vị hơn là nó xảy ra cùng lúc với STB, và hai doanh nghiệp này hóa ra có quan hệ hợp tác khá sâu.
Hồi tháng 4/2026, Vingroup và Sacombank chính thức ký kết thỏa thuận hợp tác chiến lược, đánh dấu bước tiến trong việc thiết lập quan hệ đối tác toàn diện, lâu dài giữa hai doanh nghiệp hàng đầu ở hai lĩnh vực tài chính – ngân hàng và kinh tế tư nhân. Thỏa thuận được xây dựng trên nguyên tắc phát huy thế mạnh, mạng lưới và tệp khách hàng của mỗi bên, hướng tới mục tiêu đôi bên cùng có lợi.
Nói theo cách dễ hình dung, đây giống như hai người bạn thân quyết định mở chung một cửa hàng: một bên có mặt bằng và khách quen (Vingroup với hệ sinh thái bất động sản, bán lẻ, xe điện), một bên có “vốn lưu động” và mạng lưới giao dịch tài chính (Sacombank). Khi một bên làm ăn tốt, bên còn lại thường cũng được hưởng lợi gián tiếp.
13.000 tỷ đồng tiền gửi không kỳ hạn nói lên điều gì?
Theo báo cáo tài chính hợp nhất soát xét bán niên 2026 của Vingroup, tại ngày 30/6/2026, tập đoàn này có khoản tiền gửi không kỳ hạn tại Sacombank lên đến hơn 13.000 tỷ đồng, tăng đột biến so với đầu năm. Đáng chú ý, Sacombank và Vingroup chưa phát sinh dư nợ tín dụng nào tính đến cuối quý 2/2026, tức đây thuần túy là quan hệ tiền gửi, chưa phải quan hệ vay – cho vay.
Tiền gửi không kỳ hạn đơn giản là khoản tiền doanh nghiệp để trong tài khoản ngân hàng và có thể rút ra bất cứ lúc nào, giống như ví tiền mặt “gửi tạm” chứ không phải khoản đầu tư dài hạn. Với ngân hàng, đây là nguồn vốn giá rẻ (vì lãi suất trả cho loại tiền gửi này thường rất thấp) giúp cải thiện chi phí huy động vốn. Với một tập đoàn quy mô như Vingroup, việc chọn gửi hàng nghìn tỷ đồng vào một ngân hàng cụ thể, ngay sau khi ký thỏa thuận hợp tác chiến lược, cũng phần nào cho thấy mức độ tin tưởng và gắn kết giữa hai bên.
Về phía Vingroup, năm 2026 tập đoàn đặt mục tiêu doanh thu thuần 485.000 tỷ đồng và lợi nhuận sau thuế 35.000 tỷ đồng. Sau 6 tháng đầu năm, Vingroup đã thực hiện gần 46% kế hoạch doanh thu và khoảng 60% mục tiêu lợi nhuận cả năm, một tiến độ khá thuận lợi so với kế hoạch đề ra.
STB tăng trưởng thu nhập nhưng lợi nhuận giảm — chuyện gì ở khoản dự phòng rủi ro tín dụng?
Nhìn vào bức tranh tài chính của Sacombank, có một chi tiết đáng chú ý mà nhà đầu tư không nên bỏ qua: 6 tháng đầu năm 2026, tổng thu nhập hoạt động của ngân hàng tăng 12,4% lên 17.488 tỷ đồng, nhưng lợi nhuận trước thuế lại chỉ còn 4.136 tỷ đồng. Nguyên nhân chính đến từ việc chi phí dự phòng rủi ro tín dụng tăng vọt lên 7.119 tỷ đồng, gấp hơn 6 lần cùng kỳ năm trước.
Nói một cách dễ hình dung, dự phòng rủi ro tín dụng giống như khoản tiền ngân hàng phải “để dành” trước, phòng trường hợp một số khoản vay không đòi được. Thu nhập tăng nhưng ngân hàng chủ động trích lập dự phòng nhiều hơn cũng có thể hiểu là đang ưu tiên củng cố “tấm đệm” an toàn, thay vì dồn hết lợi nhuận lên báo cáo. Cơ chế này đã từng được phân tích chi tiết trong bài Ngân Hàng Lãi Kỷ Lục Mà “Tấm Đệm” Bốc Hơi: Cơ Chế Dự Phòng Nợ Xấu Bạn Cần Biết, nơi chỉ ra rằng tỷ lệ bao phủ nợ xấu toàn ngành ngân hàng VN30 đã giảm đáng kể trong 5 năm qua.
Ở khía cạnh khác, tổng tài sản của Sacombank tính đến 30/6/2026 đạt 892.049 tỷ đồng, giảm nhẹ so với đầu năm do giảm tiền gửi tại các tổ chức tín dụng khác. Dư nợ cho vay khách hàng tăng nhẹ 1,5% lên 636.028,9 tỷ đồng, trong khi tiền gửi khách hàng tăng nhanh hơn, đạt 4,8% lên 647.939 tỷ đồng. Tiền gửi tăng nhanh hơn cho vay thường được xem là tín hiệu tích cực về nền tảng huy động vốn, dù đồng thời cũng có thể phản ánh ngân hàng đang thận trọng hơn trong việc giải ngân.
Góc nhìn nhà đầu tư — cơ hội và rủi ro khi hai “ông lớn” gắn bó
Với nhà đầu tư đang nắm giữ hoặc theo dõi VIC và STB, câu chuyện phiên 4/9 mang đến vài điểm đáng suy ngẫm. Thứ nhất, đà tăng giá của cả hai mã đến từ nền tảng cơ bản khá vững: Vingroup đang bám sát tiến độ kế hoạch lợi nhuận, còn Sacombank duy trì tăng trưởng thu nhập hoạt động dù thận trọng hơn về trích lập dự phòng.
Thứ hai, mối quan hệ tài chính ngày càng gắn kết giữa một tập đoàn lớn và một ngân hàng cụ thể cũng đặt ra câu hỏi về rủi ro tập trung. Nếu phần lớn tiền nhàn rỗi của Vingroup tập trung ở một ngân hàng, biến động của ngân hàng đó (dù là rủi ro thanh khoản hay uy tín) ít nhiều có thể ảnh hưởng ngược lại. Ngược lại, nếu Sacombank phụ thuộc đáng kể vào nguồn tiền gửi từ một khách hàng lớn, việc khách hàng đó rút vốn đột ngột cũng là rủi ro cần theo dõi. Đây là điều nhà đầu tư nên đặt trong danh sách theo dõi, chứ chưa phải dấu hiệu cảnh báo ngay lập tức, bởi quan hệ hợp tác chiến lược thường được xây dựng cho mục tiêu dài hạn.
Thứ ba, việc hai cổ phiếu vốn hóa lớn cùng lập đỉnh trong bối cảnh thị trường chung vừa trải qua vài phiên biến động mạnh cũng cho thấy dòng tiền vẫn đang tìm đến những doanh nghiệp có câu chuyện tăng trưởng rõ ràng, bất kể tâm lý ngắn hạn của toàn thị trường ra sao.
Câu hỏi thường gặp
Vì sao VIC và STB cùng lập đỉnh trong một phiên?
Cả hai cổ phiếu đều có nền tảng cơ bản tích cực trong giai đoạn gần đây: Vingroup bám sát tiến độ kế hoạch doanh thu, lợi nhuận năm 2026, còn Sacombank duy trì tăng trưởng thu nhập hoạt động. Việc cùng lập đỉnh trong một phiên có thể là trùng hợp về thời điểm dòng tiền đổ vào, nhưng cũng phần nào phản ánh mối quan hệ hợp tác ngày càng gắn kết giữa hai doanh nghiệp.
Thỏa thuận hợp tác chiến lược Vingroup – Sacombank là gì?
Đây là thỏa thuận được hai bên ký kết vào tháng 4/2026, nhằm thiết lập quan hệ đối tác toàn diện, lâu dài, phát huy thế mạnh và mạng lưới của mỗi bên trong lĩnh vực tài chính – ngân hàng và kinh tế tư nhân.
Vì sao lợi nhuận STB giảm dù thu nhập hoạt động tăng?
Nguyên nhân chủ yếu đến từ việc chi phí dự phòng rủi ro tín dụng tăng mạnh, gấp hơn 6 lần cùng kỳ năm trước, cho thấy ngân hàng đang ưu tiên củng cố bộ đệm an toàn tài sản.
Nhà đầu tư nên hiểu gì về việc một doanh nghiệp lớn gửi tiền tập trung vào một ngân hàng?
Đây vừa là tín hiệu về mức độ tin tưởng giữa hai bên, vừa là điểm cần theo dõi về rủi ro tập trung. Nhà đầu tư nên xem đây là một yếu tố trong bức tranh tổng thể, kết hợp với các chỉ số tài chính khác, thay vì đưa ra kết luận vội vàng.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.