Có một kiểu “nghèo” rất đau ở tuổi 30–40: thu nhập tăng, chức danh đẹp hơn, nhưng mỗi tháng vẫn chờ lương như chờ oxy. Và đáng sợ nhất là chỉ cần một cú sốc nhỏ (ốm đau, mất việc, con ốm, lãi vay tăng) là cả nhà bắt đầu căng thẳng, cãi nhau vì tiền.
Happite gặp không ít người trong số chúng ta rơi vào cảnh đó không phải vì lười, cũng không phải vì “không biết kiếm tiền”, mà vì 9 sai lầm rất phổ biến khi quản lý tiền trong giai đoạn 30–40 tuổi. Đây là lúc tài chính không còn là chuyện của riêng một người, mà ảnh hưởng trực tiếp đến vợ/chồng, con cái và chất lượng hạnh phúc gia đình.
Bài viết này đi theo 3 mảng thực chiến: tích lũy, chi tiêu và đầu tư. Mục tiêu không phải làm giàu nhanh, mà là xây một hệ thống đủ đơn giản để làm đều, đủ chắc để ngủ ngon.
9 sai lầm phổ biến và cách sửa ngay trong đời sống
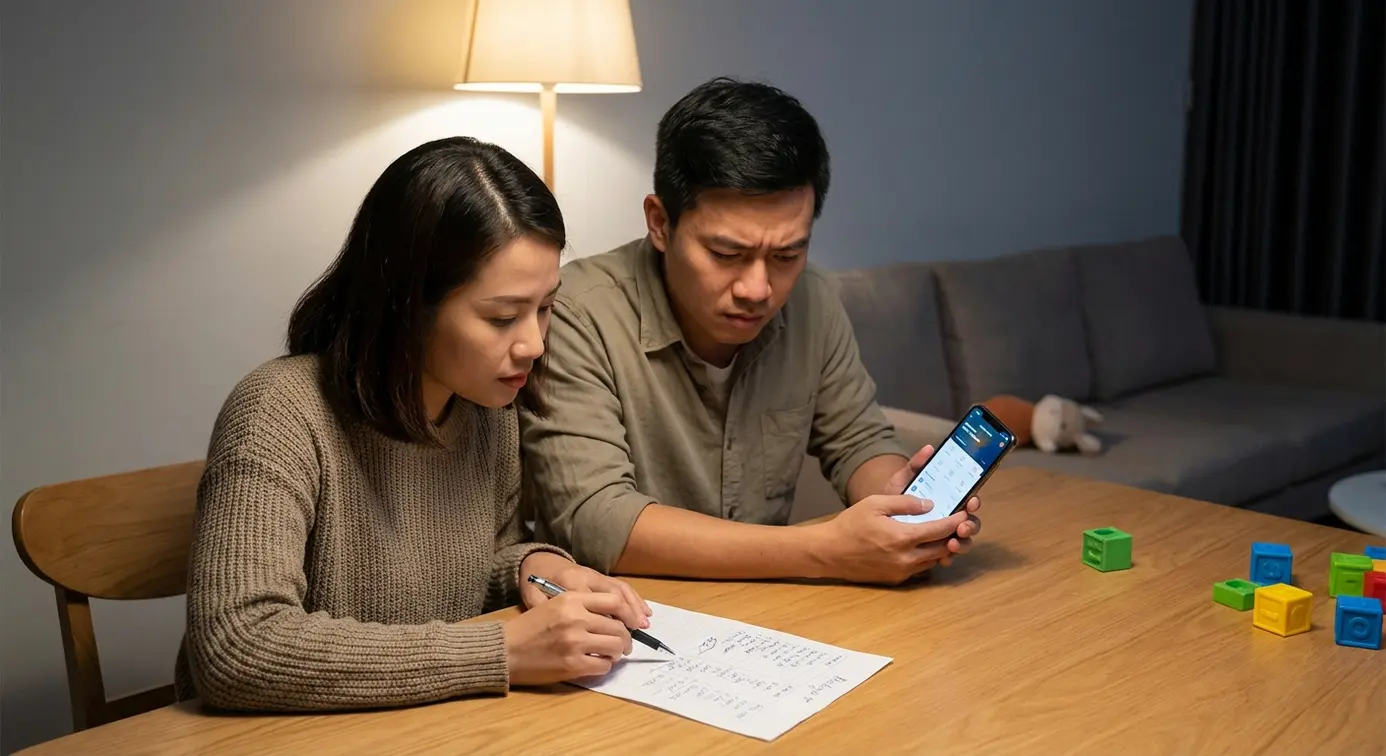
1) Mặc định “vợ giữ tiền, chồng kiếm tiền” thay vì phân vai theo năng lực
Trong công ty, quản lý tiền giao cho người phù hợp. Gia đình cũng vậy. Việc “mặc định” có thể khiến người giữ tiền không hợp vai, dẫn đến thất thoát, thiếu kế hoạch, hoặc mệt mỏi vì gánh hết.
- Cách làm ngay: ngồi lại 30 phút, liệt kê 3 việc: ai giỏi theo dõi số liệu, ai giỏi đàm phán/giảm chi, ai bình tĩnh khi ra quyết định. Phân vai theo sở trường, không theo giới.
2) Ngại nói chuyện tiền bạc, né đối thoại vì sợ nhạy cảm
Không ít người trong số chúng ta chỉ “biết” tổng lương, còn dòng tiền ra vào mù mờ. Lâu dần thành “làm bao nhiêu tiêu bấy nhiêu”.
- Cách làm ngay: hẹn lịch cố định mỗi tháng 1 lần (30–45 phút) để chốt 4 số: tổng thu, tổng chi, khoản tiết kiệm/đầu tư, khoản phát sinh.
3) Không có cơ cấu quản lý dòng tiền (ngắn hạn – dài hạn)
Nếu không tách quỹ, tiền sẽ tự trôi vào chi tiêu.
- Cách làm ngay (tối giản): tạo 3 “ngăn”:
- Ngăn chi tiêu tháng này (sinh hoạt)
- Ngăn dự phòng (khẩn cấp)
- Ngăn dài hạn (đầu tư/mục tiêu lớn)
Chỉ cần tách tài khoản hoặc tách hũ là đã khác.
4) Không đặt mục tiêu tài chính chung nên một người phải “nhắc” người kia
Một người đặt mục tiêu, một người không cùng nhìn về một hướng, kết quả là mệt đôi bên.
- Cách làm ngay: thống nhất 1 mục tiêu 12 tháng (ví dụ: quỹ dự phòng đạt X tháng chi phí) và 1 mục tiêu 3–5 năm (ví dụ: vốn mua nhà/đầu tư/giáo dục con).
5) Chỉ có quỹ dự phòng khẩn cấp, còn các kế hoạch lớn thì “tới đâu hay tới đó”
Sai lầm điển hình: có con mà không dự toán tài chính. Trong khi mua xe còn tính xăng, bảo dưỡng, bảo hiểm; nuôi con lại thường không tính trước.
- Cách làm ngay: lập dự toán theo giai đoạn 1–2 năm. Không cần chuẩn bị đủ cho 18 năm, nhưng nên có “quỹ gối đầu” vài năm đầu (bỉm sữa, y tế, giảm thu nhập do nghỉ chăm con).
6) Quyết định thuê hay mua nhà theo quán tính “thuê là quăng tiền qua cửa sổ”
Thuê hay mua không tuyệt đối đúng/sai; nó là bài toán so sánh.
- Cách làm ngay: làm bảng so sánh 2 kịch bản trong 5 năm:
- Mua: tiền tiết kiệm được từ không thuê + mức tăng giá nhà (ước tính thận trọng) – các chi phí sở hữu
- Thuê: tiền chênh lệch vốn đem đi đầu tư sinh lời (ước tính thận trọng)
Ra quyết định dựa trên con số, không dựa trên câu cửa miệng.
7) Mua nhà vượt quá khả năng vì cảm xúc
Mua nhà dễ bị “vẽ” ra viễn cảnh hạnh phúc, rồi gồng khoản vay. Kéo theo lãi cao, phí bảo trì, bảo hiểm… làm ngân sách bị bóp nghẹt, không còn tiền tích lũy hay đầu tư.
- Cách làm ngay: đặt “trần an toàn” cho khoản trả nhà hàng tháng để vẫn còn tiền sống và tích lũy. Nếu trả nhà khiến gia đình không còn dư để dự phòng/đầu tư, đó là dấu hiệu đang quá sức.
8) Chi quá tay cho con trong những năm đầu (vì muốn điều tốt nhất)
Đồ sơ sinh và quần áo trẻ thay rất nhanh; mua quá đắt dễ thành lãng phí. Nhiều thứ con cần nhất lại là thời gian, sự hiện diện và trải nghiệm.
- Cách làm ngay:
- Ưu tiên đồ bền – vừa giá, tối đa hóa công năng
- Thay “mua đồ chơi đắt” bằng hoạt động cùng con (làm đồ chơi thủ công, đọc sách, chơi cùng)
- Dành ngân sách cho thứ “quan trọng hơn” về sau: giáo dục, kỹ năng, sức khỏe
9) Đầu tư không có chiến lược: hoặc quá an toàn, hoặc quá rủi ro
Chỉ gửi ngân hàng có thể không thắng nổi lạm phát; lao vào kênh rủi ro theo số đông dễ mất trắng.
- Cách làm ngay: chia danh mục thành 3 phần:
- An toàn (giữ nền): thanh khoản, ít biến động
- Trung bình (cân bằng): tăng trưởng vừa
- Rủi ro cao (tỷ trọng nhỏ): chấp nhận biến động để tìm mức sinh lời cao
Nguyên tắc quan trọng: chỉ xuống tiền khi hiểu rõ mình đang đầu tư vào gì.
Ngoài 3 nhóm trên, có 2 việc nhiều người bỏ quên nhưng ảnh hưởng trực tiếp đến “bình tâm” tiền bạc:
- Tích lũy cho nghỉ hưu: tuổi nghỉ hưu đến nhanh hơn ta tưởng; cần chuẩn bị cho 15–20 năm sau khi dừng làm việc.
- Bảo hiểm: không phải để “mong dùng”, mà để bảo vệ mục tiêu tài chính khi rủi ro xảy ra. Hãy dành thời gian tìm hiểu sản phẩm phù hợp nhu cầu gia đình (sức khỏe, bảo vệ thu nhập, kế hoạch cho con, hưu trí…).
Tuổi 30–40 không thiếu cơ hội kiếm tiền, nhưng lại rất dễ “vỡ trận” nếu thiếu hệ thống: phân vai đúng, nói chuyện tiền bạc thẳng thắn, tách quỹ rõ ràng, ra quyết định dựa trên con số, và đầu tư có chiến lược. Chúng ta không cần làm mọi thứ hoàn hảo ngay; chỉ cần bắt đầu từ cuộc họp tài chính 45 phút mỗi tháng và 3 ngăn tiền cơ bản, áp lực sẽ giảm thấy rõ.