Có lúc mở app ngân hàng thấy lương về, số dư tăng, rồi tự hỏi: “Tiền này từ đâu ra nhỉ?” Nghe thì đơn giản, nhưng câu trả lời lại khiến không ít người… giật mình: phần lớn “tiền” chúng ta dùng mỗi ngày không phải là tiền giấy được in ra, mà là tiền được tạo bởi hệ thống ngân hàng dựa trên niềm tin và tín dụng.
Happite viết bài này để chúng ta hiểu thật dễ: tiền sinh ra để làm trung gian trao đổi; vì sao Nhà nước không thể “in cho mỗi người 100 triệu/tháng”; và cách ngân hàng có thể biến 10 tỷ tiền gốc thành nhiều chục, thậm chí hàng trăm tỷ tiền trong hệ thống. Hiểu cơ chế này giúp chúng ta bình tâm hơn trước tin tức kinh tế, và biết cách bảo vệ tài sản khi tiền có xu hướng mất giá theo thời gian.
Tiền được tạo ra như thế nào: từ tiền giấy đến “tiền trong máy tính” và vòng quay tín dụng
Tiền ban đầu được tạo ra để giải quyết một vấn đề rất đời: trao đổi hàng hóa. Nếu không có tiền, người trồng khoai muốn đổi cá sẽ rất khó vì nhu cầu không khớp đúng thời điểm. Khi có tiền, mọi thứ được “quy đổi” ra giá: khoai, cá, ngô… và nền kinh tế vận hành trơn tru hơn.
Điểm quan trọng: tiền giấy tự thân không có giá trị nội tại lớn, nó chủ yếu có giá trị vì được chấp nhận để thanh toán.
Có hai “lớp” tiền nhiều người hay nhầm:
- Tiền mặt (tiền giấy, tiền vật lý): phần chúng ta cầm trên tay.
- Tiền trong tài khoản và tiền tín dụng: phần hiển thị trên hệ thống ngân hàng, dùng chuyển khoản, quẹt thẻ, ví điện tử.
Vì sao Nhà nước không thể cứ in thật nhiều tiền để ai cũng giàu? Vì bơm tiền quá mức làm giá cả tăng (lạm phát), phá sức mua, làm người dân và doanh nghiệp mất động lực sản xuất, cuối cùng nền kinh tế rối loạn.
Cách tiền “phình ra” trong hệ thống ngân hàng (hiểu bằng ví dụ thực tế):
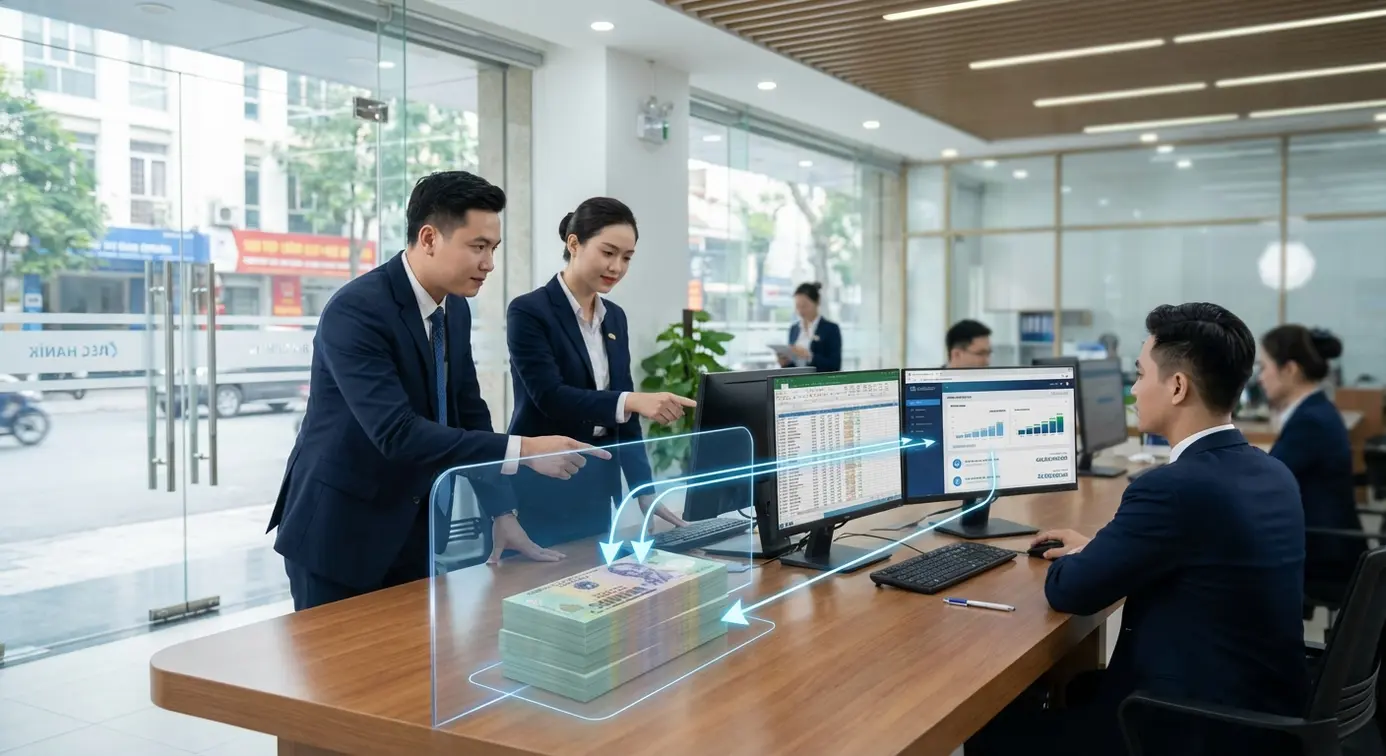
Giả sử có 10 tỷ tiền gốc được trả cho một nhà thầu. Nhà thầu đem gửi ngân hàng. Ngân hàng không giữ toàn bộ 10 tỷ trong két, mà chỉ giữ một phần nhỏ gọi là dự trữ bắt buộc (ví dụ 3%), phần còn lại đem cho vay.
Dòng tiền tiếp tục quay:
- Người vay (ví dụ doanh nghiệp bất động sản) nhận tiền trong tài khoản.
- Doanh nghiệp trả tiền cho đối tác (nhà thầu/nhân công/nhà cung cấp).
- Các bên lại đem tiền gửi ngân hàng.
- Ngân hàng lại giữ 3% và tiếp tục cho vay phần còn lại.
Từ một cục tiền gốc ban đầu, hệ thống tạo ra thêm rất nhiều “tiền trong tài khoản” thông qua tín dụng. Đây là lý do tổng tiền trong nền kinh tế thường được đo bằng các chỉ tiêu như M1, M2 (trong đó M2 rộng hơn, bao gồm nhiều loại tiền gửi).
Cốt lõi của tín dụng là niềm tin: tin ngân hàng sẽ trả tiền, tin người vay sẽ trả nợ, tin tương lai kinh tế vẫn chạy. Khi niềm tin sụp (mọi người cùng rút tiền, cùng ngưng chi tiêu), dòng tiền kẹt và kinh tế dễ đình trệ. Vì vậy các ngân hàng trung ương/nhà điều hành thường can thiệp bằng cách bơm thanh khoản, mua trái phiếu… để giữ hệ thống không “đóng băng”.
Một công thức rất dễ nhớ để hình dung mức “khuếch đại” tối đa của hệ thống: mức tạo tín dụng tối đa thường được diễn giải gần đúng là 100 chia cho tỷ lệ dự trữ bắt buộc. Nếu dự trữ 3% thì hệ số lý thuyết là khoảng 33,3 lần. Nghĩa là 10 tỷ tiền gốc có thể hỗ trợ tạo ra quy mô tín dụng rất lớn trong hệ thống (dù thực tế còn phụ thuộc nhu cầu vay, khả năng trả nợ, quy định an toàn vốn…).
Ba việc thực chiến để áp dụng ngay, giúp chúng ta bớt hoang mang và ngủ ngon hơn:
Một là, hiểu “số dư tăng” không đồng nghĩa nền kinh tế có thêm tiền mặt tương ứng. Phần lớn là tiền tài khoản và tín dụng.
Hai là, tránh giữ quá nhiều tiền mặt và cũng tránh để toàn bộ tài sản nằm yên một chỗ quá lâu, vì theo thời gian tiền thường mất giá khi cung tiền tăng.
Ba là, chọn cách phân bổ đơn giản theo mức chịu rủi ro: có thể kết hợp tài sản thanh khoản cao (ví dụ chứng khoán/quỹ) với tài sản dài hạn (ví dụ bất động sản), và một phần phòng thủ (tiền gửi, vàng tùy quan điểm). Mục tiêu là bền bỉ, không phải “ăn bằng lần”.
Tiền không chỉ là tờ giấy trong ví. Phần lớn tiền trong đời sống hiện đại được tạo ra khi ngân hàng cho vay dựa trên một phần tiền gửi và niềm tin của cả hệ thống. Hiểu cơ chế này giúp chúng ta bình tĩnh hơn trước tin tức “bơm tiền”, “siết tín dụng”, và quan trọng hơn: biết rằng giữ tiền sai cách quá lâu sẽ khiến sức mua hao mòn. Mục tiêu của chúng ta là xây một cách quản lý và phân bổ tài sản tối giản, bền bỉ để vừa phòng thân, vừa ít phải căng thẳng vì tiền.