Có bao lần không ít người trong số chúng ta tự hỏi: vì sao có tập đoàn đi qua khủng hoảng vẫn phình to, còn chúng ta thì cứ vừa có tiền lại… “bốc hơi” vì vài quyết định vội? Lotte là một ví dụ khiến nhiều người giật mình: đế chế này bắt đầu với 83 yên và một xưởng kẹo cao su nhỏ, rồi lớn đến mức từng được so sánh doanh thu vượt cả những tên tuổi toàn cầu. Nhưng cùng lúc, nó cũng trượt vào một cuộc chiến kế nhiệm công khai, kéo theo điều tra, bê bối và cú sốc địa chính trị làm sập cả mảng Trung Quốc gần như chỉ trong một đêm. Happite kể lại câu chuyện này không để thần tượng hóa, mà để chúng ta rút ra vài nguyên tắc tiền bạc rất thực tế: tích lũy thế nào, đa dạng hóa ra sao, và quản trị rủi ro kiểu gì để còn… ngủ ngon.
Lotte phất lên nhờ tích lũy và đa dạng hóa: công thức đơn giản nhưng không hề “dễ ăn”
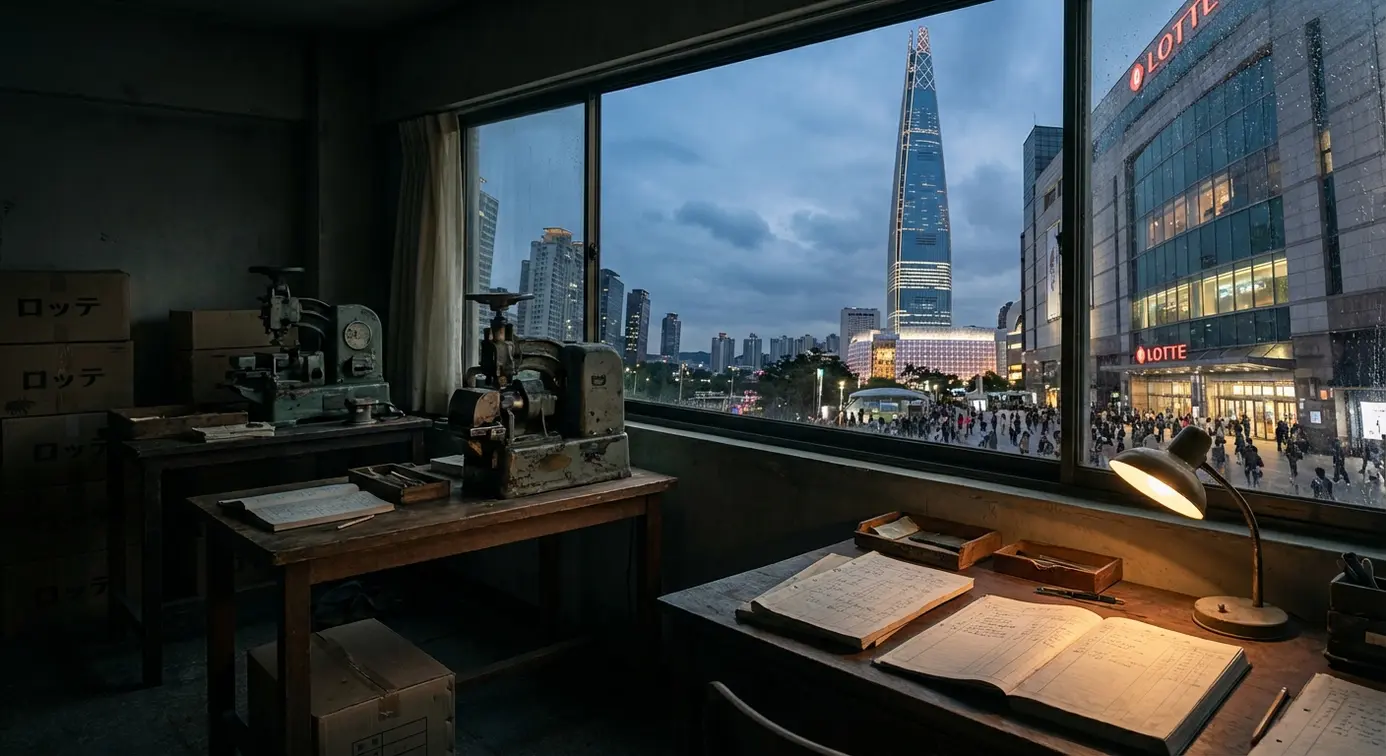
Lotte khởi đầu rất “đời”: Shin Kyuk-ho (Shin Kukho) bước vào kinh doanh khi còn nghèo, rồi năm 1948 lập công ty tại Nhật với sản phẩm kẹo cao su. Tên Lotte lấy cảm hứng từ nhân vật Charlotte trong văn học Đức, nhưng phần “kiếm tiền” thì cực kỳ thực dụng: bán thứ thị trường cần, làm đều, làm kỹ.
Khi quan hệ Hàn–Nhật bình thường hóa (1965), Lotte quay về Hàn Quốc và năm 1967 lập Lotte Confectionery. Từ bánh kẹo, họ dần mở ra một hệ sinh thái: khách sạn (1973), đồ uống (1974), hóa chất (1976, tiền thân Lotte Chemical), sữa – thực phẩm chế biến (1978), thức ăn nhanh Lotteria (1979), bán lẻ với Lotte Department Store (1979). Đến thập niên 80–90, họ lấp kín chuỗi giá trị: cửa hàng tiện lợi, tài chính tiêu dùng (Lotte Capital), logistics, công nghệ thông tin, rạp chiếu phim (Lotte Cinema).
Điểm đáng học với tài chính cá nhân không nằm ở “độ hoành tráng”, mà ở 3 thói quen kiểu Lotte:
1) Tích lũy trước, mở rộng sau: Lotte tái đầu tư lợi nhuận liên tục. Với chúng ta, phiên bản tối giản là lập quỹ dự phòng trước (3–6 tháng chi tiêu), rồi mới nghĩ đến đầu tư.
2) Đa dạng hóa có logic: họ không nhảy cóc vô tội vạ, mà đi theo chuỗi liên quan (thực phẩm → bán lẻ → tài chính tiêu dùng → logistics). Với danh mục cá nhân, hãy chia theo “vai trò tiền”: tiền an toàn (gửi, trái phiếu/quỹ trái phiếu), tiền tăng trưởng (cổ phiếu/quỹ cổ phiếu), tiền mục tiêu (mua nhà, học tập). Tránh dồn 100% vào một kênh chỉ vì đang “hot”.
3) Ưu tiên dòng tiền sống sót khi bão tới: khủng hoảng châu Á 1997 quét nhiều tập đoàn, Lotte vẫn trụ nhờ quản lý tài chính tương đối thận trọng và tập trung mảng tạo tiền mặt. Bài học: đừng đầu tư bằng tiền cần dùng trong 6–12 tháng tới; đừng để nợ tiêu dùng làm “nghẹt thở” dòng tiền.
Nhưng Lotte cũng cho thấy mặt còn lại: càng lớn, rủi ro càng nhiều tầng. Và rủi ro lớn nhất đôi khi không nằm ở thị trường, mà nằm ngay trong… phòng họp gia đình.
Từ đây bước sang giai đoạn kịch tính: Shin Dong-bin (con thứ) được đào tạo kiểu phương Tây, làm tài chính quốc tế, đẩy mạnh M&A và hoàn tất Lotte World Tower (2016). Trong khi đó Shin Dong-ju (con cả) thiên về đồng thuận và vận hành truyền thống ở Nhật. Cuộc chiến kế nhiệm nổ ra năm 2015, kéo theo đảo chính phòng họp, đứt gãy gia tộc, rồi đến điều tra tham nhũng và cú sốc địa chính trị THAAD năm 2017 khiến Lotte phải rút khỏi Trung Quốc với tổn thất lớn.
Nếu chuyển thành “checklist quản trị rủi ro” cho chúng ta:
- Rủi ro con người: tiền chung phải có quy tắc. Dù là gia đình hay nhóm góp vốn, cần thỏa thuận rõ quyền quyết định, phân quyền và cơ chế thoát.
- Rủi ro pháp lý – minh bạch: càng mập mờ, chi phí sự cố càng đắt. Với tài chính cá nhân: giấy tờ, hợp đồng, sao kê, thuế… làm gọn từ đầu.
- Rủi ro địa chính trị – tập trung thị trường: phụ thuộc một nơi có thể “tắt thở” khi biến cố ập đến. Danh mục cá nhân cũng vậy: đừng đặt vận mệnh vào đúng một kênh, một cổ phiếu, hay một thị trường.
Lotte sống sót bằng tái cơ cấu (holding 2017), thu gọn mảng kém hiệu quả, chuyển hướng sang Đông Nam Á, tăng tốc số hóa sau Covid-19. Tức là: họ vẫn quay về công thức cũ, nhưng làm minh bạch hơn và linh hoạt hơn.
Gia tộc Lotte là câu chuyện hai mặt: một mặt là tích lũy và đa dạng hóa kiên trì đến mức tạo ra hệ sinh thái khổng lồ; mặt còn lại là rủi ro quản trị, pháp lý và địa chính trị có thể khiến đế chế chao đảo. Với tài chính cá nhân, phiên bản “nhỏ mà chắc” là: dựng quỹ dự phòng, đa dạng hóa theo vai trò tiền, ưu tiên dòng tiền an toàn, và đặt quy tắc minh bạch ngay từ đầu. Làm được vậy, mục tiêu không phải giàu nhanh, mà là bình tâm hơn với tiền và tiến xa hơn theo nhịp bền vững.