Khi nhìn vào một công ty chứng khoán hàng đầu Việt Nam, có lẽ bạn sẽ thấy con số tài sản vài chục nghìn tỷ đồng, tức khoảng 2–3 tỷ USD. Nghe đã lớn. Nhưng đặt cạnh một công ty chứng khoán Nhật Bản, con số đó chỉ bằng một phần rất nhỏ. Vậy thực sự các công ty chứng khoán Việt Nam đang đứng ở đâu trong bức tranh Đông Nam Á và châu Á? Bài viết này giúp bạn nhìn rõ vị thế đó, cùng những cơ hội và rủi ro phía trước.
- Việt Nam đứng thứ 6 ASEAN về vốn hóa thị trường (~316 tỷ USD), sau Indonesia, Singapore, Thái Lan, Malaysia.
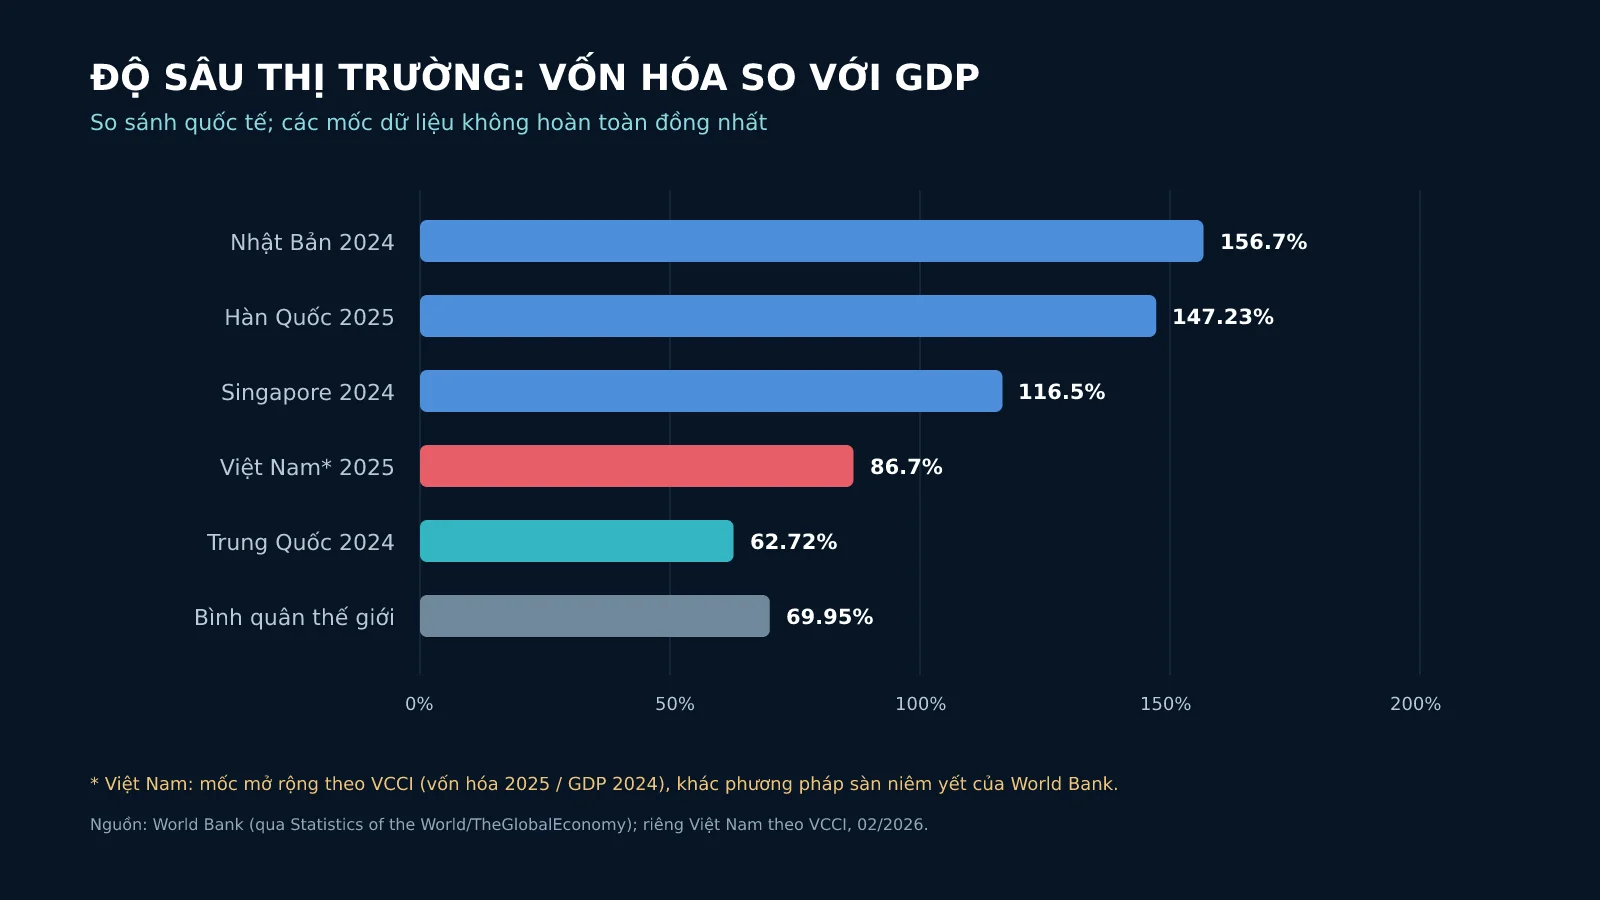
- Độ sâu thị trường (vốn hóa/GDP) của Việt Nam còn thấp hơn nhiều so với Nhật Bản (156,7%) và Hàn Quốc (~147%) — dư địa tăng trưởng dài hạn còn lớn.
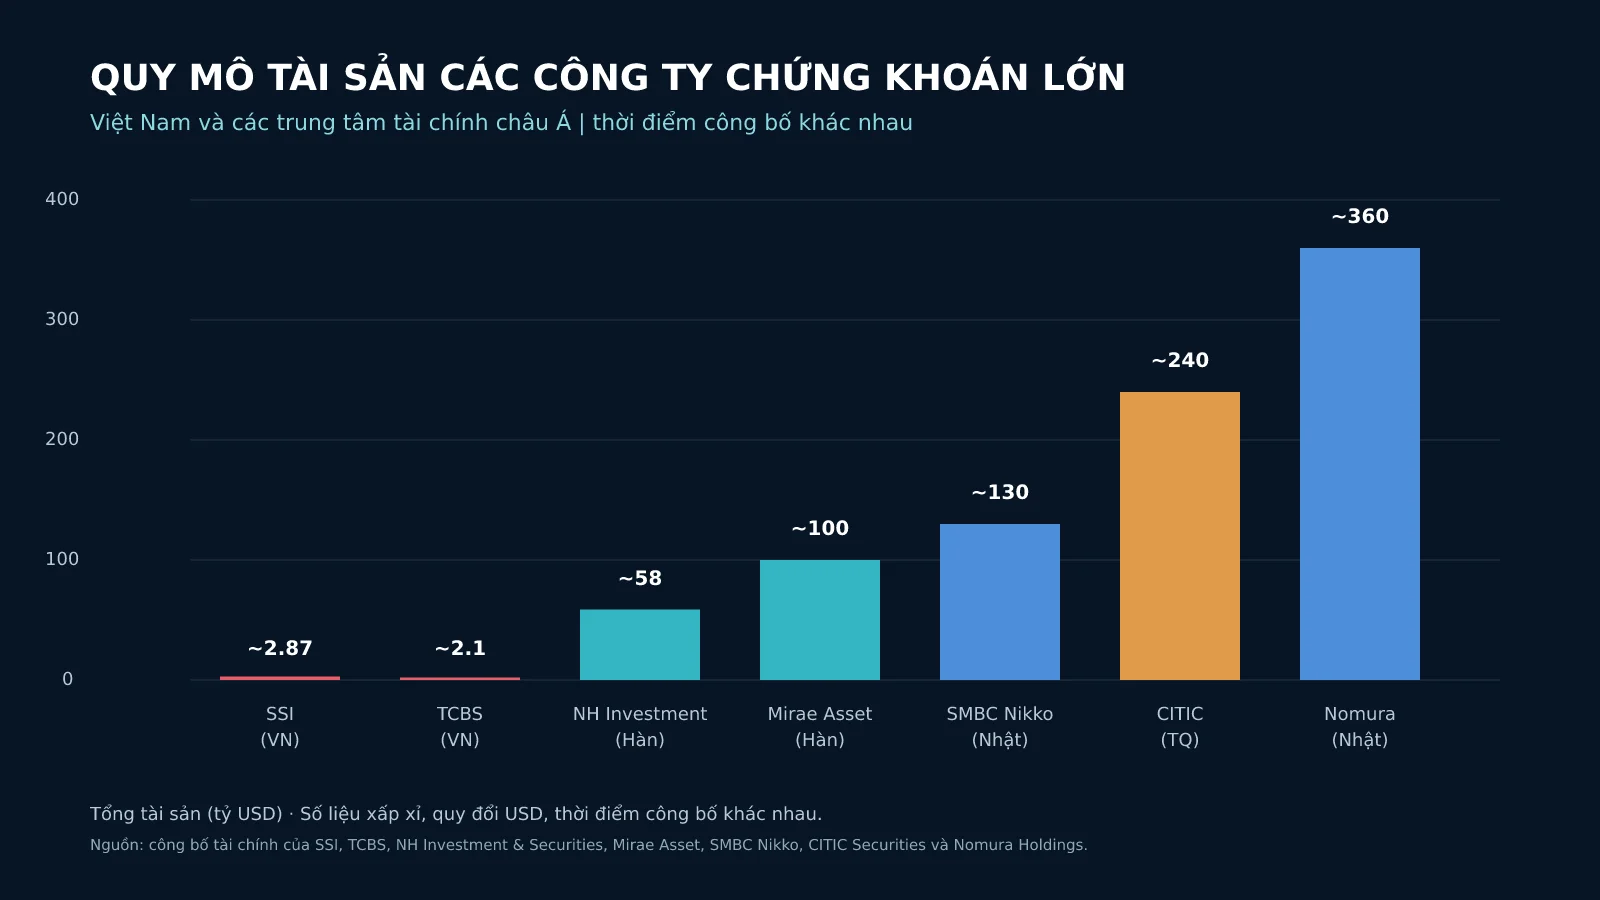
- Công ty chứng khoán lớn nhất Việt Nam (SSI, TCBS) chỉ bằng khoảng 1% quy mô tài sản các tập đoàn chứng khoán hàng đầu Nhật Bản, Trung Quốc.
- Cơ hội: FTSE nâng hạng từ 9/2026, mục tiêu MSCI Emerging 2030, tỷ lệ dân tham gia thị trường còn thấp (~11,3%).
- Rủi ro: nhà đầu tư cá nhân chiếm 80–85% giá trị giao dịch, cạnh tranh phí môi giới về 0 đẩy công ty chứng khoán sang cho vay margin và tự doanh rủi ro cao hơn.
Bức tranh thị trường: Việt Nam đứng giữa nhóm nào ở Đông Nam Á?
Trước khi nói về công ty, hãy nhìn vào "sân chơi" chung. Vốn hóa thị trường chứng khoán là cách phổ biến để đo quy mô một thị trường. Theo số liệu của World Bank tổng hợp đến 2025, Indonesia dẫn đầu ASEAN với khoảng 950 tỷ USD, tiếp theo là Singapore (~824 tỷ USD), Thái Lan (~512 tỷ USD), Malaysia (~487 tỷ USD). Việt Nam đứng thứ sáu với khoảng 316 tỷ USD, trên Philippines (~232 tỷ USD).
Tuy còn sau các nước láng giềng, thị trường Việt Nam đang tăng trưởng rất nhanh. Theo Ủy ban Chứng khoán Nhà nước, năm 2025 chỉ số VN-Index tăng 38%, giá trị giao dịch bình quân đạt mức kỷ lục khoảng 1,1–1,2 tỷ USD mỗi phiên. Vốn hóa thị trường theo mốc mở rộng đã chạm gần 87% GDP năm 2024.
Độ sâu thị trường: khoảng cách với Nhật Bản và Hàn Quốc còn lớn
Một chỉ số quan trọng khác là vốn hóa so với GDP, phản ánh "độ sâu" của thị trường. Nhật Bản đạt 156,7% GDP, Hàn Quốc khoảng 147% GDP, Singapore 116% GDP theo World Bank. Trong khi đó Việt Nam, dù đã cải thiện rõ, vẫn đang ở mức thấp hơn hẳn.
Khoảng trống này cho thấy dư địa tăng trưởng dài hạn. Cơ quan quản lý Việt Nam đặt mục tiêu vốn hóa đạt 100% GDP vào 2026 và 120% GDP vào 2045. Bạn có thể đọc thêm về ý nghĩa của mốc vốn hóa 100% GDP và cơ chế nâng hạng tại Happite. Nói cách khác, "độ sâu" của thị trường còn nhiều chỗ để lấp đầy, và đó là cơ hội cho cả nền kinh tế lẫn các công ty chứng khoán.
Quy mô công ty chứng khoán: so sánh thực tế
Công ty chứng khoán Việt Nam lớn cỡ nào?
Công ty chứng khoán SSI, đơn vị dẫn đầu về vốn điều lệ, có tổng tài sản khoảng 72.500 tỷ đồng (2,87 tỷ USD) cuối 2024 và doanh thu 2024 khoảng 8.200 tỷ đồng (324 triệu USD), theo báo cáo của The Investor. Công ty chứng khoán TCBS, thuộc Techcombank, có tổng tài sản hơn 53.000 tỷ đồng (2,1 tỷ USD), lợi nhuận trước thuế dẫn đầu ngành với khoảng 4.800 tỷ đồng năm 2024.
So với Đông Nam Á: cùng "sân" nhưng khác lợi thế
Các công ty chứng khoán ASEAN hàng đầu thường thuộc các ngân hàng lớn. Ví dụ, Maybank Securities (Thailand) có doanh thu năm 2024 khoảng 85 triệu USD theo báo cáo của Maybank, nằm trong top 5 thị phần và dẫn đầu mảng cho vay ký quỹ tại Thái Lan. Hay CGS International, thuộc China Galaxy, đặt mục tiêu tăng gấp đôi doanh thu lên 700 triệu SGD đến 2030 nhờ thị trường Đông Nam Á, theo Bangkok Post.
Điểm chung của khu vực là sự gắn kết chặt với ngân hàng mẹ. Đây cũng là xu hướng đang diễn ra mạnh tại Việt Nam, khi các công ty chứng khoán khối ngân hàng như TCBS, VPBankS, MBS ngày càng lớn.
So với Trung Quốc, Hàn Quốc, Nhật Bản: khoảng cách rất lớn
Đây là phần cho thấy rõ nhất vị thế hiện tại. Công ty chứng khoán CITIC Securities của Trung Quốc có tổng tài sản khoảng 240 tỷ USD và lợi nhuận ròng 2,99 tỷ USD riêng năm 2024, theo công bố của công ty và Reuters. Toàn ngành chứng khoán Trung Quốc với 150 công ty có tổng tài sản lên tới khoảng 1,8 nghìn tỷ USD theo Hiệp hội Chứng khoán Trung Quốc.
Tại Hàn Quốc, NH Investment & Securities có tổng tài sản khoảng 58 tỷ USD, còn Mirae Asset Securities lên tới 95–118 tỷ USD theo The Korea Herald và Morningstar. Nhật Bản cũng tương tự: Nomura Holdings có tổng tài sản khoảng 360 tỷ USD và doanh thu thuần 10,3 tỷ USD theo công bố của Nomura. Công ty SMBC Nikko có tổng tài sản khoảng 130 tỷ USD theo báo cáo tài chính.
Như vậy, một công ty chứng khoán hàng đầu Việt Nam có quy mô tài sản chỉ bằng khoảng 1% một tập đoàn chứng khoán lớn của Nhật Bản hay Trung Quốc. Đây không phải là lời kết luận tiêu cực, mà là thước đo để hiểu mình đang ở đâu trên con đường dài.
Cơ hội phía trước: nâng hạng FTSE và xu hướng dài hạn
Nâng hạng thị trường là "xương sống" dòng vốn ngoại
FTSE Russell đã xác nhận nâng hạng Việt Nam từ Frontier lên Secondary Emerging Market, hiệu lực từ tháng 9/2026, với lộ trình triển khai đến 2027 theo thông báo chính thức. Kế tiếp, mục tiêu trở thành thị trường MSCI Emerging vào 2030 như kế hoạch của Ủy ban Chứng khoán Nhà nước.
Việc nâng hạng giúp các quỹ thụ động quốc tế có thể mua cổ phiếu Việt Nam. Chi tiết về lộ trình FTSE 2026 và luồng vốn ETF đã được Happite phân tích trước đó. Ước tính tỷ trọng của Việt Nam trong chỉ số FTSE khoảng 0,5%, theo phân tích của GTJASVN. Đây là kênh để tăng dòng vốn ngoại dài hạn, một yếu tố tích cực cho ngành chứng khoán.
Tỷ lệ dân tham gia còn thấp, dư địa lớn
Theo The Investor, số tài khoản chứng khoán Việt Nam đã vượt 11 triệu, tương đương khoảng 11,3% dân số. So với các thị trường trưởng thành, tỷ lệ này còn thấp. Tầng lớp trung lưu ngày càng lớn, cùng với giao dịch trên điện thoại và công nghệ tài chính, mở ra dư địa thu hút thêm nhiều nhà đầu tư cá nhân mới.
Hạ tầng được nâng cấp: nền tảng cho sản phẩm mới
Việc bỏ tiền đặt cọc trước cho nhà đầu tư nước ngoài (mô hình NPF), vận hành hệ thống KRX, và hướng tới cơ chế CCP vào 2027 là những bước cải cách hạ tầng. Nhờ đó, Việt Nam có thể triển khai thêm các sản phẩm như giao dịch trong ngày, bán khống có kiểm soát, quyền chọn chỉ số, như được nêu trong kế hoạch của Bộ Tài chính.
Rủi ro cần lưu ý
Bên cạnh cơ hội, có những rủi ro đáng chú ý. Thứ nhất, thị trường Việt Nam phụ thuộc rất lớn vào nhà đầu tư cá nhân, đóng góp 80–85% giá trị giao dịch theo The Investor. Điều này tạo ra thanh khoản nhưng cũng dễ gây biến động và khó hình thành vốn dài hạn. So sánh thú vị: ở Hàn Quốc và Nhật Bản, nhà đầu tư tổ chức chiếm khoảng 60% giá trị giao dịch, còn tại Mỹ khoảng 62% người trưởng thành tham gia thị trường, theo SEC. Vị thế của nhà đầu tư cá nhân trong nước cao cũng là lý do khiến khối ngoại nhiều năm liên tiếp bán ròng.
Thứ hai, mảng môi giới đang chịu cạnh tranh phí bằng không. Điều này nén doanh thu môi giới, đẩy các công ty chứng khoán chuyển sang cho vay ký quỹ và tự doanh, vốn có rủi ro cao hơn, theo nhận định của các nhà phân tích ngành.
Thứ ba, khung pháp lý, trần sở hữu nước ngoài và kiểm soát vốn vẫn là những điểm mà FTSE Russell yêu cầu cải thiện để đảm bảo khả năng tái lập chỉ số của nhà đầu tư quốc tế.
Xu hướng ngành 2026–2030: điều gì đang định hình?
Nhìn về 3–5 năm tới, một số xu hướng nổi bật. Chuyển đổi số và trí tuệ nhân tạo đang trở thành yếu tố cạnh tranh cốt lõi. Ví dụ, trợ lý AI của một công ty chứng khoán Việt Nam xử lý khoảng 3.300 truy vấn mỗi ngày, như Vietnam Investment Review đưa tin. Các công ty ngày càng xây dựng nền tảng "tất cả trong một", kết nối môi giới với ngân hàng và ví điện tử.
Token hóa tài sản cũng được nhắc tới. Citi dự báo thị trường tài sản token hóa có thể đạt khoảng 5,5 nghìn tỷ USD đến 2030 theo Citi GPS, còn J.P. Morgan đưa ra khoảng 4–16 nghìn tỷ USD theo phân tích của họ. Việt Nam dự kiến thí điểm tài sản số từ 2026, với yêu cầu vốn tối thiểu cho các sàn giao dịch tài sản số. Ngoài ra, xu hướng hợp nhất các công ty chứng khoán, phát triển phái sinh và thêm quỹ ETF đang được thúc đẩy. Tại Trung Quốc, làn sóng sáp nhập lớn như Guotai Junan và Haitong tạo nên công ty chứng khoán ~236 tỷ USD tài sản, theo Reuters, là minh chứng cho xu hướng hợp nhất toàn cầu.
Cuối cùng, việc nâng hạng FTSE vào tháng 9/2026 và mục tiêu MSCI vào 2030 là trục chính cho dòng vốn ngoại dài hạn. Để chuẩn bị cho giai đoạn này, các công ty chứng khoán đang tăng nhanh năng lực cho vay ký quỹ, như Happite từng phân tích qua bài về mảng margin kỷ lục của SSI. Những công ty nào sở hữu nền tảng công nghệ tốt, năng lực cho vay ký quỹ mạnh và sẵn sàng cho chuẩn mực quốc tế sẽ có lợi thế hơn trong giai đoạn tới.
Bài viết bởi La Sa.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Các số liệu được tổng hợp từ nhiều nguồn khác nhau (World Bank, FTSE Russell, Ủy ban Chứng khoán Nhà nước và công bố của các công ty) ở các thời điểm khác nhau, nên có thể không đồng nhất hoàn toàn. Bạn nên kết hợp thêm các nguồn phù hợp với mục tiêu và khẩu vị rủi ro của mình trước khi đưa ra quyết định.