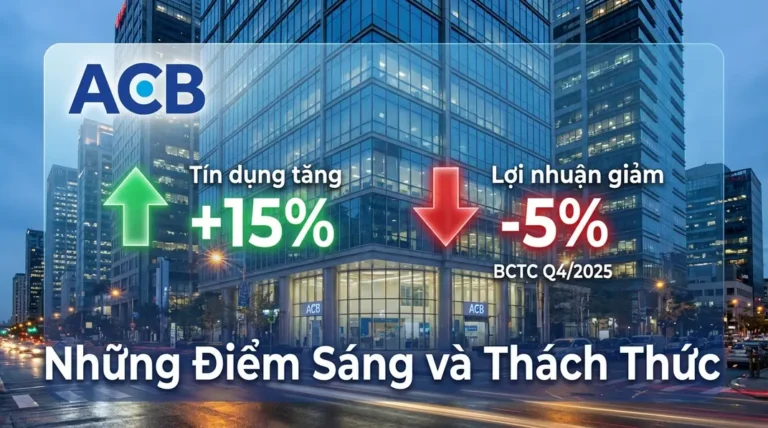
Khi Việt Nam chuẩn bị bước vào giai đoạn phát triển hạ tầng mạnh mẽ, nhiều ngân hàng lớn đang điều chỉnh chiến lược để nắm bắt cơ hội. Tuy nhiên, với ACB, việc không trực tiếp tham gia vào dòng vốn lớn đến hạ tầng có thể là một rủi ro lớn. Bài viết này sẽ phân tích các yếu tố làm nên hiện thực này và vai trò của chiến lược quản trị rủi ro tại ACB.
Rủi Ro Bỏ Lỡ Dòng Tín Dụng Và Lệch Pha Dòng Tiền Của ACB Trong Bối Cảnh Hạ Tầng
1. Thách Thức Cạnh Tranh Trong Các Dự Án Hạ Tầng Lớn
Khi Việt Nam ưu tiên phát triển hạ tầng, ACB đứng trước nguy cơ bỏ lỡ cơ hội từ các dự án quy mô lớn. Tâm lý FOMO (fear of missing out) thúc đẩy đầu tư vội vã, nhất là trong bất động sản “ăn theo” hạ tầng mà không xem xét kỹ lưỡng. Đây là rủi ro tiềm ẩn khi đối diện với dự án bị trì hoãn và quy hoạch thay đổi, dẫn đến chôn vốn nhiều năm. Cạnh tranh từ các tập đoàn lớn cùng sự yếu kém trong định vị của ACB khiến khả năng tham gia vào các gói tín dụng hạ tầng lớn trở nên hạn chế, đặc biệt khi thị trường bất động sản gia tăng đột ngột. Để tránh rủi ro “lệch pha” tài chính, ACB cần chiến lược dài hạn và nghiên cứu sâu rộng về các dự án tiềm năng.
2. Lệch Pha Dòng Tiền Đến Từ Thay Đổi Lãi Suất và Lạm Phát
Khi nền kinh tế Việt Nam chuyển dịch tập trung vào cơ sở hạ tầng, ACB phải đối mặt với một loạt thách thức đến từ sự biến động lãi suất và lạm phát. Lãi suất tăng có thể làm giảm nhu cầu vay vốn của cá nhân, ảnh hưởng đến lượng tín dụng tiêu thụ và đẩy ACB lệch pha khỏi dòng tiền chính đang chủ yếu tập trung vào các dự án lớn. Ngân hàng không chỉ đối diện với nguy cơ bó hẹp lợi nhuận, mà còn mất khả năng nắm bắt kịp thời các cơ hội đầu tư sinh lợi. Phân tích các yếu tố kinh tế vĩ mô và khả năng quản trị rủi ro tiên tiến là cần thiết để giữ vững đà phát triển an toàn. Tham khảo thêm.
Ảnh hưởng của chiến lược quản trị rủi ro của ACB trong bối cảnh phát triển hạ tầng
1. Quản trị rủi ro bền vững: Nền tảng vững chắc cho ACB phát triển
Ngân hàng ACB đã đạt được sự vững mạnh trong quản trị rủi ro, không chỉ thông qua việc tuân thủ các chuẩn mực quốc tế như Basel III mà còn bằng cách thực hiện dự án IRB từ năm 2024. Hệ thống quản trị rủi ro toàn diện giúp ACB tối ưu hóa vốn và duy trì tỉ lệ nợ xấu ở mức thấp. Việc tập trung hơn 90% danh mục cho vay vào khách hàng bán lẻ giúp phân tán rủi ro hiệu quả. ACB cũng mạnh mẽ trong việc trích lập dự phòng rủi ro nâng cao, tạo một lớp bảo vệ vững chắc chống lại các bất ổn kinh tế tiềm ẩn. Xem thêm
2. Thúc đẩy Tăng Trưởng Qua Chiến Lược Quản Trị Rủi Ro Tối Ưu
Ngân hàng ACB đã chứng minh sự ưu việt trong quản trị rủi ro, tuân thủ chuẩn mực Basel II và III, đồng thời hoàn thiện dự án IRB từ năm 2024. Những chiến lược này giúp ACB duy trì tỷ lệ nợ xấu ở mức tối thiểu và tăng cường sức mạnh tài chính khi tổng tài sản vượt mốc một triệu tỷ đồng. Nhờ vậy, ACB không chỉ giảm thiểu rủi ro tài chính mà còn thu hút vốn đầu tư dài hạn, giữ vững vị thế trong thị trường đầy biến động. Tham khảo thêm
Kết luận
ACB mặc dù duy trì vị thế an toàn, nhưng nếu không thay đổi để tham gia vào dòng tiền lớn vào hạ tầng, họ có thể không theo kịp đà tăng trưởng của thị trường. Điều này đòi hỏi sự cân nhắc chiến lược từ lãnh đạo ngân hàng để không chỉ bảo toàn vị thế mà còn thúc đẩy tăng trưởng.