Mùa báo cáo quý 2/2026 mang tới hàng loạt tiêu đề lợi nhuận tăng hai chữ số, cổ phiếu ngân hàng bứt phá. Nhưng có một con số ít được nhắc tới hơn, lại quan trọng không kém: nợ xấu toàn ngành cũng đang phình to với tốc độ còn nhanh hơn cả tín dụng. Vậy giữa dàn đồng ca “lãi tăng”, ngân hàng nào thực sự đang giữ được sức khỏe tài chính, và ngân hàng nào chỉ đang tăng trưởng bằng cách… nới lỏng tay hơn với rủi ro?
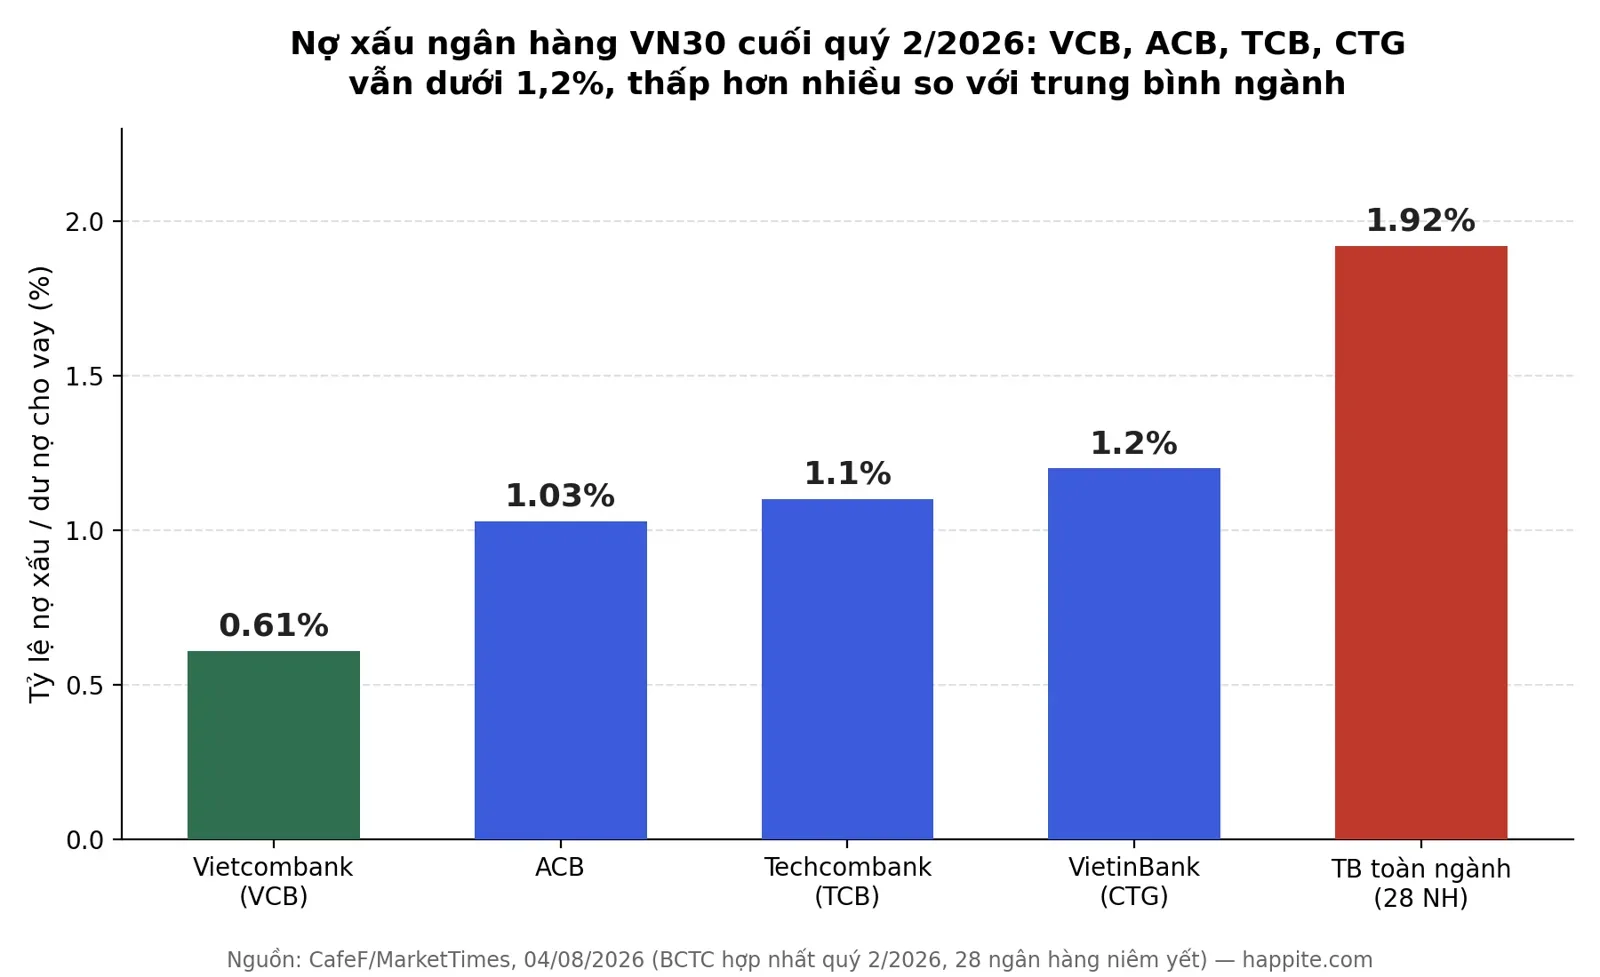
- Nợ xấu nội bảng của 28 ngân hàng niêm yết đạt hơn 336.000 tỷ đồng cuối tháng 6/2026, tăng 16,2% so với đầu năm; tỷ lệ nợ xấu toàn ngành nhích từ 1,79% lên 1,92%.
- Bốn cái tên hiếm hoi vẫn giữ nợ xấu quanh 1%: Vietcombank (0,61%), ACB (1,03%), Techcombank (1,1%), VietinBank (1,2%).
- Vietcombank dẫn đầu bộ đệm dự phòng (LLR) gần 280% — gần 2,8 đồng dự phòng cho mỗi đồng nợ xấu.
- Nợ xấu thấp không đồng nghĩa cổ phiếu “ngon” tự động — cần nhìn thêm NIM, CIR, tăng trưởng lợi nhuận đi kèm.
Nợ xấu toàn ngành đang tăng nhanh hơn tín dụng
Nửa đầu 2026, tăng trưởng tín dụng toàn ngành đạt 8,5%, trong khi huy động vốn chỉ theo kịp ở mức 5%. Khoảng cách này nghe có vẻ là chuyện kỹ thuật, nhưng thực chất nó giống như một gia đình chi tiêu nhanh hơn thu nhập: áp lực thanh khoản lan rộng, buộc nhiều ngân hàng phải nâng lãi suất huy động để giữ chân dòng vốn cho vay.
Hệ quả kéo theo là nợ xấu. Theo thống kê từ báo cáo tài chính của 28 ngân hàng niêm yết, tổng nợ xấu nội bảng cuối tháng 6/2026 đã vượt 336.000 tỷ đồng, tăng gần 47.000 tỷ so với đầu năm — tương đương mức tăng 16,2% (CafeF/MarketTimes, 04/08/2026). Tỷ lệ nợ xấu trên dư nợ cho vay của cả nhóm này vì thế cũng nhích từ 1,79% cuối năm 2025 lên 1,92% cuối quý 2/2026.
Đáng chú ý, đợt tăng này diễn ra đúng lúc Ngân hàng Nhà nước vừa ban hành Quyết định 1743, nới cách tính tỷ lệ LDR (dư nợ cho vay/huy động) theo hướng có lợi cho nhóm ngân hàng quốc doanh, hiệu lực từ 01/08/2026 đến 31/07/2028 (CafeF/MarketTimes, 03/08/2026). Nói cách khác: trong lúc thanh khoản toàn hệ thống đang căng, cơ quan quản lý đã ra tay hỗ trợ nhóm Big3 — nhưng đó là chuyện thanh khoản, còn chất lượng tài sản (nợ xấu) vẫn là bài toán riêng của từng ngân hàng. Bài về NHNN nới room LDR cho BID, CTG, VCB đã phân tích chi tiết chính sách này.
Bốn cái tên vẫn giữ nợ xấu quanh 1%
Giữa lúc nhiều ngân hàng chứng kiến nợ xấu vượt mốc 3%, một nhóm nhỏ vẫn đi ngược dòng. Bảng dưới đây tổng hợp số liệu cuối quý 2/2026 của 4 ngân hàng có chất lượng tài sản tốt nhất hệ thống, theo dữ liệu BCTC được CafeF/MarketTimes tổng hợp:
| Ngân hàng | Nợ xấu (tỷ đồng) | Tỷ lệ NPL | LLR (bao phủ nợ xấu) |
|---|---|---|---|
| Vietcombank (VCB) | 10.737 | 0,61% | ~280% |
| ACB | 7.657 | 1,03% | 105% |
| Techcombank (TCB) | 9.171 | 1,1% | 125% |
| VietinBank (CTG) | 25.079 | 1,2% | 134% |
Nguồn: CafeF/MarketTimes, 04/08/2026. Số liệu BCTC hợp nhất quý 2/2026.
Vietcombank tiếp tục là “học sinh giỏi” của lớp, khi tỷ lệ nợ xấu chỉ 0,61% — thấp nhất toàn ngành, đi kèm bộ đệm dự phòng gần 280%. Bài VCB lãi kỷ lục quý 2/2026 đã đề cập tới lợi nhuận, nhưng con số nợ xấu này mới thực sự giải thích vì sao thị trường vẫn tin tưởng cổ phiếu VCB dù cổ tức tiền mặt khiêm tốn.
VietinBank có tỷ lệ nợ xấu cao nhất trong nhóm 4 (1,2%) và giá trị tuyệt đối lớn nhất (25.079 tỷ đồng) — điều dễ hiểu với quy mô cho vay khổng lồ của một ngân hàng quốc doanh, nhưng cũng là điểm cần theo dõi, như bài CTG BCTC Q2/2026: lợi nhuận tăng, ba vùng đỏ cần soi từng chỉ ra.
LLR là gì, và vì sao nó quan trọng hơn cả tỷ lệ nợ xấu
Nếu tỷ lệ nợ xấu (NPL) cho biết “bao nhiêu phần trăm khoản vay đang có vấn đề”, thì LLR (Loan Loss Reserve ratio — tỷ lệ bao phủ nợ xấu) trả lời câu hỏi quan trọng hơn: “ngân hàng đã chuẩn bị sẵn bao nhiêu tiền để bù đắp nếu khoản nợ đó mất trắng”. Hình dung đơn giản: LLR giống như quỹ dự phòng khẩn cấp cá nhân — có sẵn tiền trước khi tai nạn xảy ra, thay vì phải vay nóng lúc nước đến chân.
Một ngân hàng có LLR trên 100% nghĩa là với mỗi đồng nợ xấu, họ đã trích lập đủ hoặc dư dả để xóa khoản đó mà không ảnh hưởng tới lợi nhuận tương lai. Trong nhóm 4 ngân hàng trên, Vietcombank (~280%), VietinBank (134%), Techcombank (125%) và ACB (105%) đều vượt ngưỡng này — nói cách khác, đây là 4 ngân hàng niêm yết hiếm hoi vừa giữ nợ xấu thấp, vừa có “túi tiền dự phòng” dư dả nhất hệ thống.
Vì sao ACB giữ được nợ xấu thấp giữa lúc thanh khoản căng?
Tại hội nghị nhà đầu tư ngày 23/7/2026, ban lãnh đạo ACB chia sẻ ba yếu tố giúp ngân hàng duy trì nợ xấu thấp: danh mục tín dụng phân tán, tập trung vào khách hàng bán lẻ và doanh nghiệp có dòng tiền ổn định; hệ thống cảnh báo sớm cùng quy trình quản trị rủi ro chặt chẽ; và chủ động xử lý, thu hồi nợ ngay từ giai đoạn sớm thay vì để nợ “ủ bệnh”. ACB đặt mục tiêu giữ nợ xấu quanh mức 1% đến cuối năm 2026, đồng thời khẳng định sẽ không đổi khẩu vị rủi ro cốt lõi dù lãi suất huy động đang neo cao.
Theo đánh giá của Vietcap, nền tảng này đến từ tệp khách hàng chất lượng cao và cách cho vay thận trọng được xây dựng nhất quán qua nhiều năm — không chạy theo tăng trưởng quy mô bằng mọi giá. Diễn biến này khớp với những gì bài ACB Q2/2026: NIM tăng, CIR thấp từng phân tích về hiệu quả vận hành của ngân hàng.
Góc nhìn nhà đầu tư: nợ xấu thấp có đồng nghĩa cổ phiếu “ngon”?
Câu trả lời ngắn gọn: chưa chắc, và đây là lúc cần nhìn cả hai chiều.
Ở chiều tích cực, nợ xấu thấp cộng bộ đệm dự phòng cao giúp ngân hàng tránh được cú sốc trích lập bất ngờ — thứ có thể ăn mòn lợi nhuận chỉ trong một quý nếu môi trường kinh doanh xấu đi. Đây là lý do nhóm VCB, ACB, TCB, CTG thường được các công ty chứng khoán xếp vào nhóm “phòng thủ tốt” khi thị trường biến động.
Nhưng ở chiều ngược lại, tỷ lệ nợ xấu thấp không tự động đồng nghĩa với tăng trưởng lợi nhuận nhanh hay định giá hấp dẫn. Một ngân hàng có thể giữ NPL thấp nhờ… cho vay quá thận trọng, đồng nghĩa tăng trưởng tín dụng chậm hơn nhóm khác. Nhà đầu tư vẫn cần đối chiếu thêm các chỉ số như NIM (biên lãi ròng), CIR (tỷ lệ chi phí/thu nhập) và tốc độ tăng trưởng lợi nhuận — những góc nhìn đã được tổng hợp trong bài Lợi nhuận ngân hàng 6 tháng 2026: VCB dẫn đầu, TCB bứt phá. Với nhóm ngân hàng nhỏ hơn đang có dấu hiệu đuối sức về chất lượng tài sản, bài Bản đồ rủi ro VN30 tháng 8/2026 cũng là tài liệu tham khảo hữu ích để đối chiếu.
Câu hỏi thường gặp
Nợ xấu (NPL) ngân hàng là gì?
Nợ xấu là các khoản vay mà khách hàng đã quá hạn trả gốc/lãi trên 90 ngày, được ngân hàng phân loại vào nhóm 3-5 theo quy định. Tỷ lệ nợ xấu = tổng nợ xấu chia cho tổng dư nợ cho vay.
LLR bao nhiêu là an toàn?
Không có ngưỡng “chuẩn” tuyệt đối, nhưng LLR trên 100% thường được xem là dấu hiệu tích cực — nghĩa là ngân hàng đã trích lập đủ dự phòng để xử lý toàn bộ nợ xấu hiện có mà không cần trích thêm đột biến.
Ngân hàng nào nợ xấu thấp nhất VN30 hiện nay?
Theo số liệu quý 2/2026, Vietcombank có tỷ lệ nợ xấu thấp nhất (0,61%), theo sau là ACB (1,03%), Techcombank (1,1%) và VietinBank (1,2%).
Vì sao nợ xấu toàn ngành tăng giữa lúc lợi nhuận vẫn tăng?
Vì lợi nhuận chủ yếu đến từ tăng trưởng tín dụng và thu nhập lãi thuần, trong khi nợ xấu phản ánh chất lượng của phần tín dụng đã giải ngân trước đó. Hai chỉ số này có thể di chuyển ngược chiều nhau trong ngắn hạn, đặc biệt khi tín dụng tăng nhanh hơn huy động như giai đoạn hiện tại.
Muốn theo dõi sát diễn biến từng mã ngân hàng VN30 trong mùa báo cáo quý 2/2026, có thể tham khảo thêm loạt bài phân tích BCTC theo từng mã trên happite.com.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.