Bạn đã bao giờ thấy một bữa tiệc thịnh soạn mà khách khứa cứ lần lượt gục xuống bàn chưa? Đó chính xác là cảm giác khi đọc BCTC Q2/2026 của ACB: doanh thu cốt lõi lên hương, nhưng lợi nhuận thì… tụt quần.
- Hiểu bức tranh KQKD Q2/2026 của ACB: NIM cải thiện lên 3,02% nhưng LNST giảm 12%.
- Nắm được 5 điểm bất thường trong BCTC, đặc biệt là nợ nhóm 2 tăng 93,4% và LLR giảm.
- Biết cách đối chiếu giữa NPL, LLR và chi phí dự phòng để đánh giá chất lượng tài sản ngân hàng.
- Có góc nhìn thận trọng về chất lượng lợi nhuận khi dự phòng tăng gấp 2,3 lần cùng kỳ.
Bức tranh KQKD Q2/2026 – Nhìn qua thì… xịn!
Thoạt nhìn báo cáo của ACB, chúng ta sẽ thấy một ngân hàng đang làm rất tốt những gì cần làm:
Thu nhập lãi thuần (NII) Q2 đạt 7.785 tỷ đồng, tăng 16,5% YoY – con số ấn tượng trong bối cảnh mặt bằng lãi suất không mấy thuận lợi. Lũy kế 6 tháng, NII đạt 14.774 tỷ (+13,3%).
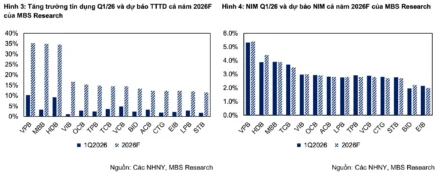
Điều đáng nói hơn là NIM quý 2 cải thiện lên 3,02% (+0,2pp so với Q1/2026). Trong khi hầu hết ngân hàng đang “kêu trời” vì NIM bị bào mòn bởi chi phí vốn tăng, ACB lại đi ngược dòng. Bí mật nằm ở mảng bán lẻ (+3,8% QoQ) và SME (+5% QoQ) – hai phân khúc có biên lợi nhuận cao nhất của ACB đang hồi phục mạnh nhất trong 4 quý qua.
Phí dịch vụ cũng “bùng lửa”: Q2 đạt 825 tỷ (+41,2% YoY), lũy kế 6M 1.818 tỷ (+24,8%). Bancassurance, thanh toán, thẻ – các nguồn thu phi tín dụng đang đóng góp ngày càng lớn.
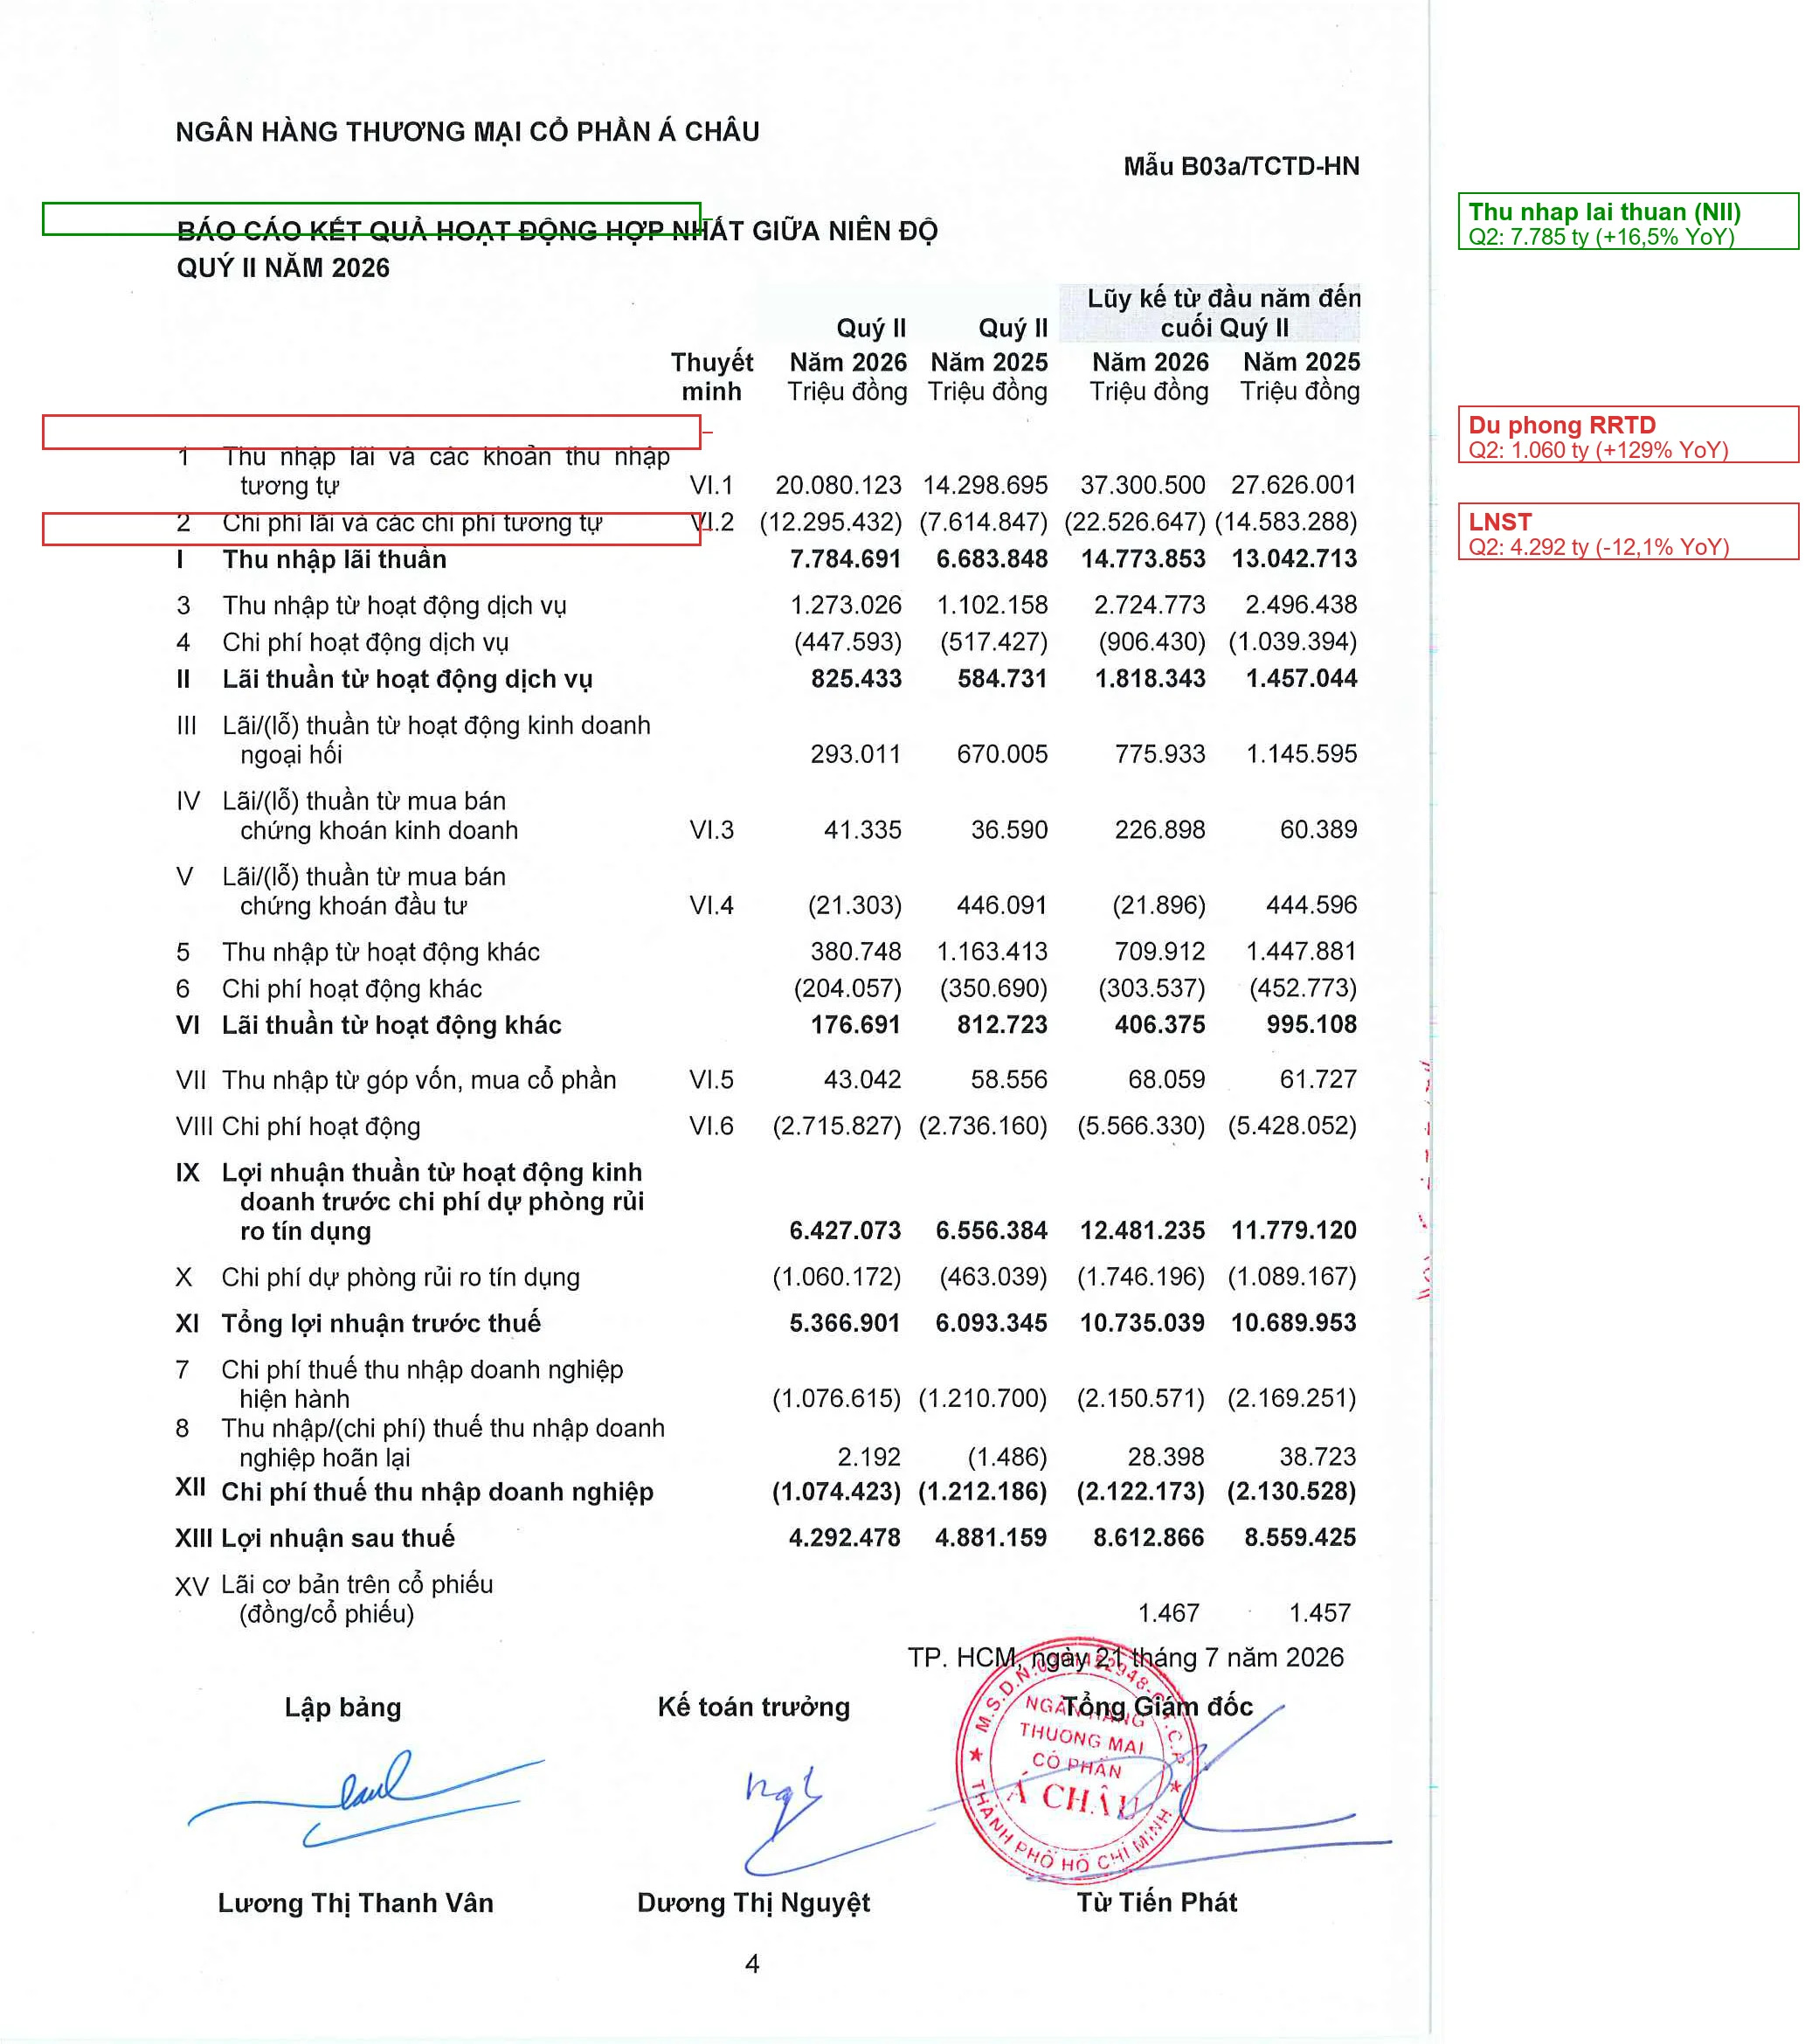
Về mặt vận hành, ACB vẫn cực kỳ “gọn gàng”: CIR ~29,7% – dưới 30%, vốn là mức mơ ước của hầu hết ngân hàng bán lẻ. CAR 11,8% sau khi trả cổ tức 3.600 tỷ tiền mặt + 13% cổ phiếu. LDR 81,4%, vốn ngắn hạn cho vay trung dài hạn 29,1% – tất cả đều an toàn so với quy định NHNN.
Nghe hấp dẫn chưa? Vậy tại sao cổ phiếu ACB vẫn quanh quẩn 22.400 đồng và LNST quý 2 lại giảm 12%?
🔍 Đi sâu vào “bom” – Những điểm bất thường không thể bỏ qua
🔴 1. Nợ nhóm 2 tăng 93,4% – Con số đáng sợ nhất bản báo cáo
Nếu chỉ nhìn NPL 1,03%, bạn có thể nghĩ “vẫn ổn”. Nhưng hãy nhìn vào con số tôi khoanh đỏ: nợ nhóm 2 (nợ cần chú ý) đạt 4.822 tỷ đồng, tăng 93,4% so với đầu năm. Gần như gấp đôi chỉ trong 6 tháng!
Với dân trong ngành, nợ nhóm 2 được gọi là “NPL tương lai”. Khi nợ nhóm 2 phình to, xác suất một phần trong số đó “rơi” xuống nợ xấu (nhóm 3-5) trong 1-2 quý tới là rất cao.
Và nhìn cách nợ nhóm 3 (+76,6%) và nợ nhóm 4 (+73,9%) đã tăng, chúng ta thấy quá trình “rơi” này đã và đang diễn ra. Đây không còn là rủi ro tiềm ẩn nữa – nó đã thành hiện thực.
🔴 2. LLR giảm trong khi NPL tăng – Nghịch lý chết người
Một nguyên tắc cơ bản của quản trị rủi ro là: NPL tăng → phải tăng trích lập → LLR phải tăng hoặc ít nhất giữ nguyên. Nhưng ở ACB: NPL tăng từ 0,97% (Q1) lên 1,03%, trong khi LLR giảm từ 114% xuống 105,3%.
Điều này có nghĩa là ACB đang dùng “túi dự phòng” để xử lý nợ xấu cũ (nhóm 5 giảm 3,3%), nhưng nợ xấu mới đang hình thành nhanh hơn tốc độ họ bơm thêm vào túi. Giống như bạn đang lấy nước từ xô để dập lửa, nhưng vòi nước mới chảy vào còn yếu hơn cả lửa lan.
🔴 3. Chi phí dự phòng “bùng nổ” – Tăng 129% Q2, ăn hết tăng trưởng
Chỉ riêng quý 2, ACB trích lập 1.060 tỷ đồng dự phòng rủi ro tín dụng, gấp 2,3 lần cùng kỳ (463 tỷ). Chính khoản này đã “ăn” gần như toàn bộ mức tăng từ thu nhập lãi thuần và dịch vụ, khiến LNST Q2 giảm 12%.
Điều đáng lo không phải là ACB đang trích lập mạnh (về nguyên tắc, trích lập mạnh là thận trọng – tốt!), mà là liệu mức trích lập này đã đủ chưa? Khi nợ nhóm 2 đã tăng 93% và nợ nhóm 3-4 tăng 70%+, 1.060 tỷ/quý có thực sự tương xứng?
🔴 4. Thu ngoài lãi “teo tóp” – Mất đa dạng hóa doanh thu
Trong khi NII tăng 16,5%, các nguồn thu ngoài lãi đồng loạt sụt giảm: ngoại hối -56%, chứng khoán đầu tư lỗ 21 tỷ (cùng kỳ lãi 446 tỷ), thu nhập khác -78%. Kết quả là tổng thu nhập hoạt động Q2 chỉ còn 9.143 tỷ – giảm 1,6% YoY.
Đây là tín hiệu cho thấy ACB đang quá phụ thuộc vào mảng tín dụng truyền thống. Khi rủi ro tín dụng tăng, không có nguồn thu nào đủ lớn để “đỡ”.
🔴 5. Cơ cấu vốn: CD tăng gấp 15 lần – hồi chuông cảnh báo chi phí vốn
Tiền gửi khách hàng giảm 1,5% YTD (còn 576.604 tỷ), buộc ACB phải huy động qua chứng chỉ tiền gửi (CD) 30.500 tỷ – gấp 15 lần đầu năm. CD thường có lãi suất cao hơn tiền gửi thông thường, đồng nghĩa chi phí vốn sẽ tăng trong các quý tới – gây áp lực ngược lên NIM.
CASA giữ ở mức 22% – ổn định nhưng không cải thiện. Nếu xu hướng CD tiếp tục, áp lực chi phí vốn sẽ hiện rõ trong Q3-Q4.
🤔 So sánh nhanh trong ngành
Chưa có đầy đủ số Q2 của toàn bộ VN30, nhưng nhìn vào một vài tín hiệu: Techcombank được báo chí nhắc đến với “bứt phá lợi nhuận Q2” (PBT +22% YoY theo một số nguồn). VIB báo lãi 6M hơn 5.180 tỷ (+3%). ACB với mức tăng trưởng PBT gần như bằng 0% (+0,4%) đang tụt lại phía sau nhóm ngân hàng tư nhân dẫn đầu.
Cần lưu ý: ACB từng là “ngân hàng có chất lượng tài sản tốt nhất hệ thống” với NPL thấp kỷ lục. Việc NPL tăng lên và đặc biệt là nợ nhóm 2 bùng nổ cho thấy chất lượng tín dụng đang có sự suy giảm có hệ thống, không phải chỉ ở một vài khoản vay cá biệt.
📌 Bối cảnh vĩ mô cần lưu ý
Thị trường chứng khoán Việt Nam đang trong giai đoạn “lình xình” với thanh khoản thấp. Mặt bằng lãi suất NHNN duy trì ổn định, room tín dụng toàn ngành ~14-15%. Chính sách tài khóa mở rộng và đầu tư công có lợi cho mảng SME của ACB. Tuy nhiên, câu chuyện nâng hạng FTSE/MSCI vẫn còn bỏ ngỏ – dòng vốn ngoại chưa quay lại mạnh.
Một điểm quan trọng cần nhắc: BCTC quý 2 chưa được kiểm toán. Bản soát xét bán niên sẽ công bố trước 29/08/2026. Với tình trạng nợ nhóm 2 tăng đột biến, kiểm toán viên chắc chắn sẽ “soi” rất kỹ phần phân loại nợ và trích lập dự phòng. Không loại trừ khả năng sẽ có điều chỉnh.
Đọc thêm trong series:
• Nợ nhóm 2 ngân hàng là gì? Vì sao đây là “NPL tương lai” — giải thích chi tiết cơ chế qua case study ACB
• Cách đọc BCTC cho người mới bắt đầu (Bài gốc)
• KQKD Ngân hàng VN30 nửa đầu 2026
❓ FAQ Nhanh
ACB có phải là ngân hàng kém chất lượng không?
A: Không. ACB vẫn là một trong những ngân hàng quản trị tốt nhất Việt Nam. Vấn đề là chu kỳ tín dụng đang đi xuống và chất lượng tài sản của ACB đang phản ánh điều đó. Câu hỏi không phải “có vấn đề không” mà là “vấn đề lớn đến đâu”.
NIM 3,02% có bền vững không?
A: Trong ngắn hạn, có – nhờ bán lẻ & SME hồi phục. Nhưng áp lực từ CD (gấp 15 lần) và chi phí vốn tăng sẽ là “cơn gió ngược” trong nửa cuối năm.
Có nên lo về cổ phiếu ACB không?
A: Nếu bạn nắm giữ ACB, hãy theo dõi sát 2 chỉ số trong các quý tới: (1) nợ nhóm 2 có tiếp tục tăng không, (2) LLR có cải thiện không. Nếu cả 2 cùng xấu – đó là lúc cần đánh giá lại.
Bản soát xét bán niên có gì khác không?
A: Rất có thể. Phân loại nợ là lĩnh vực kiểm toán viên sẽ “soi” kỹ nhất. Nếu nợ nhóm 2 bị phân loại lại thành nợ xấu, con số NPL 1,03% có thể tăng lên đáng kể.
ACB so với các ngân hàng khác trong VN30 thế nào?
A: Chưa thể kết luận khi chưa có đủ số Q2. Nhưng với PBT gần như đi ngang, ACB đang thua xa TCB về tốc độ tăng trưởng. Về chất lượng tài sản, VCB vẫn là “chuẩn mực vàng”.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
Nguồn dữ liệu: BCTC Hợp nhất Q2/2026 ACB (PDF) | CBTT trên Vietstock