Nếu một quyết định thuế ở Washington làm giá thép đảo chiều, HPG thiệt hại tới đâu? Tin Mỹ đánh thuế thép không chỉ là headline, nó kéo theo sóng hiệu ứng lên xuất khẩu, giá nội địa và lợi nhuận. Bài viết này tóm tắt ngắn gọn kênh ảnh hưởng chính, kịch bản số hóa minh họa và đề xuất phản ứng thực tế, phù hợp cho người mới tìm hiểu và nhà đầu tư F0–F1.
Tác động kênh doanh thu: Xuất khẩu xoay trục và áp lực thuế Mỹ lên doanh thu HPG
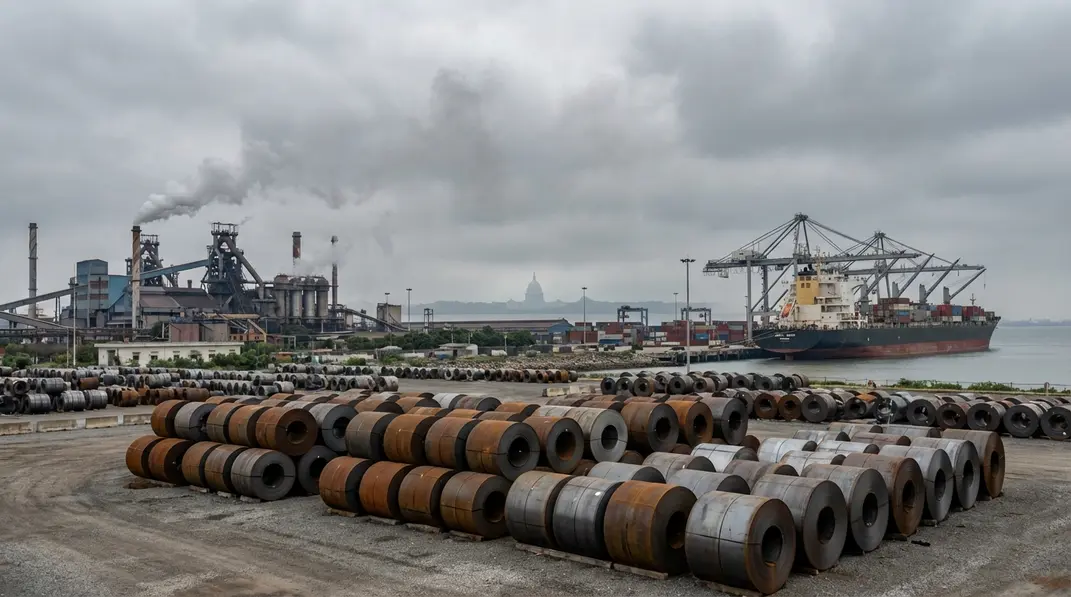
Chuyển dịch xuất khẩu — Khi thuế Mỹ siết cửa, HPG tăng tốc nội địa hóa doanh thu
Tóm tắt trọng tâm: Tin về việc Mỹ đánh thuế thép gây suy giảm mạnh kênh xuất khẩu của HPG. Công ty đã chủ động chuyển dịch đơn hàng sang thị trường nội địa và các thị trường khu vực để bảo vệ doanh thu và biên lợi nhuận.
Trong năm 2025, HPG ghi nhận doanh thu khoảng 158.332 tỷ đồng và lợi nhuận sau thuế xấp xỉ 15.515 tỷ đồng. Đồng thời, tổng lượng xuất khẩu giảm khoảng 35%, trong đó HRC giảm sâu ~63% và thép xây dựng giảm ~22%. Những con số này phản ánh tác động tức thời của làn sóng bảo hộ thương mại, điều tra chống bán phá giá và rào cản thuế tại nhiều thị trường nhập khẩu. Tuy nhiên, phản ứng của HPG không mang tính thụ động. Công ty đẩy mạnh tiêu thụ nội địa, tối ưu hóa chuỗi khép kín và gia tăng sản phẩm có giá trị gia tăng. Kết quả là tỷ trọng nội địa hóa tăng, tiêu thụ nội địa hồi phục và phần nào bù đắp phần thiếu hụt từ xuất khẩu.
Cơ chế truyền dẫn từ chính sách thuế Mỹ tới doanh thu HPG có hai hướng rõ rệt. Thứ nhất, tác động trực tiếp lên hợp đồng xuất khẩu vào Mỹ và các thị trường bị ảnh hưởng bởi biện pháp AD/CVD/Section 232. Nếu HPG hoặc đối tác nhập khẩu chịu thuế, khối lượng và giá bán tại các đơn hàng này sụt giảm. Thứ hai, tác động gián tiếp qua kênh giá toàn cầu: nhu cầu từ Mỹ giảm sẽ kéo giảm giá HRC/CRC toàn cầu, tạo áp lực giảm giá nội địa và bóp biên lợi nhuận. Trong trường hợp HPG xuất khẩu trực tiếp sang Mỹ chiếm tỷ trọng nhỏ (thường 1–5% doanh thu), ảnh hưởng trực tiếp có thể hạn chế (<1% doanh thu hợp nhất trong kịch bản nhẹ). Tuy nhiên, tác động gián tiếp qua giá toàn cầu có thể lớn hơn, tùy vào mức giảm giá thế giới và tỷ lệ sản lượng gắn với giá xuất khẩu.
Thực tế 2025 cho thấy HPG phần nào vượt qua cú sốc bằng ba nút phản ứng đồng thời. Nút thứ nhất, chuyển dịch thị trường: HPG tăng cường bán vào thị trường nội địa, ASEAN và Trung Đông. Nút thứ hai, tối ưu mix sản phẩm: đẩy mạnh tôn mạ, ống thép và sản phẩm VAD với biên lợi nhuận cao hơn. Nút thứ ba, tận dụng sức mạnh tích hợp: tổ hợp Dung Quất và mở rộng công suất (mục tiêu gần 16 triệu tấn cuối 2026) giúp phân bổ chi phí cố định và giảm chi phí đơn vị.
Các con số dự báo cho 2026 phản ánh niềm tin vào kịch bản bù đắp nội địa. Nhiều tổ chức đưa ra ước tính doanh thu 2026 trong khoảng 205.401–217.000 tỷ đồng, với lợi nhuận ròng ~20.800–21.900 tỷ đồng. Dự báo doanh thu HRC 2026 khoảng 105.950 tỷ đồng, doanh thu nội địa 2026 ước 73.540 tỷ đồng, và 2027 là ~80.160 tỷ đồng. Những dự báo đó dựa trên giả định rằng nhu cầu nội địa và khu vực sẽ hấp thụ phần lớn công suất gia tăng.
Dù vậy, rủi ro vẫn hiện hữu. Nếu các biện pháp thuế lan rộng, hoặc giá thép toàn cầu giảm sâu, hiệu ứng dồn ứ tồn kho sẽ làm suy giảm giá bán. Tốc độ hấp thụ công suất mới cũng là điểm mấu chốt: mở rộng quá nhanh khi cầu không theo kịp sẽ gây áp lực cạnh tranh giá. Chi phí năng lượng, than, quặng và logistics tiếp tục là các biến nhiễu ảnh hưởng tới biên lợi nhuận. Vì vậy, hành động quản trị rủi ro cần song hành: chuẩn bị hồ sơ pháp lý để đối phó AD/CVD, linh hoạt chuyển hướng thị trường, gia tăng sản phẩm VAD, và áp dụng chính sách giá theo hợp đồng dài hạn khi cần.
Ở góc nhìn chiến lược, HPG có vài lợi thế quan trọng. Thứ nhất, khả năng tự chủ nguồn nguyên liệu và chuỗi sản xuất khép kín giảm rủi ro biến động giá đầu vào. Thứ hai, thị trường nội địa đang phục hồi nhờ đầu tư công và bất động sản, tạo đầu ra cho năng lực gia tăng. Thứ ba, các biện pháp bảo hộ ở một số nước đối với thép nhập khẩu từ những nước khác đôi khi mở cơ hội về thị phần cho nhà sản xuất nội địa như HPG. Tuy nhiên, cơ hội này không đồng nghĩa loại bỏ rủi ro từ thị trường Mỹ, nơi thuế trực tiếp vẫn gây tổn hại lên xuất khẩu.
Việc theo dõi diễn biến cầu xây dựng nội địa và các chính sách hỗ trợ là quan trọng. Thông tin về nhu cầu nội địa và quỹ hỗ trợ xây dựng giúp đánh giá khả năng tiêu thụ công suất mở rộng; xem thêm bài viết về “Quy khẩn cấp xây dựng” để hiểu bối cảnh cầu nội địa và tác động lên tiêu thụ thép: Quy khẩn cấp xây dựng.
Tóm lại, kênh xuất khẩu của HPG chịu tổn thương rõ rệt khi tin thuế Mỹ lan rộng. Nhưng công ty đã phản ứng bằng cách tăng tỷ trọng doanh thu nội địa, tối ưu mix sản phẩm và tận dụng chuỗi tích hợp. Kết quả là doanh thu và lợi nhuận 2026 vẫn có kịch bản tăng, nếu giả định thị trường nội địa hấp thụ công suất mới. Người đọc cần theo dõi thêm diễn biến điều tra thuế, giá thép thế giới và báo cáo xuất khẩu chi tiết để cập nhật ước tính tác động.
(Nguồn tham khảo chi tiết tin ngành: https://24hmoney.vn/news/hpg-xuat-khau-giam-35-la-ngam-don-hay-cu-chuyen-minh-chien-thuat-c30a2717548.html)
Nội địa làm điểm tựa: cơ chế truyền giá, thị phần và chiến lược bù trừ của HPG
Vai trò và vận hành kênh nội địa trong bối cảnh Mỹ áp thuế
Kênh nội địa của HPG không chỉ là nguồn doanh thu lớn nhất, mà còn là bộ đệm quan trọng khi các thị trường xuất khẩu chịu sức ép từ chính sách thuế Mỹ. Thị trường trong nước chiếm tỷ trọng áp đảo trong doanh thu hợp nhất, đặc biệt ở sản phẩm thép xây dựng và tôn mạ. Khi tin Mỹ đánh thuế xuất hiện, tác động trực tiếp lên doanh thu HPG qua kênh nội địa diễn ra qua ba cơ chế chính: truyền dẫn giá thế giới, chuyển dịch nguồn cung và thay đổi cơ cấu sản phẩm.
Giá thế giới hạ có thể khiến HPG điều chỉnh giá nội địa xuống. Ngược lại, nếu xuất khẩu bị đóng cửa và hàng chuyển về cung nội địa, nguồn cung tăng đột ngột sẽ tạo áp lực giảm giá nội địa. Sự truyền dẫn này xảy ra nhanh nếu tỷ lệ sản xuất gắn chặt với giá HRC/CRC xuất khẩu. Tuy nhiên, thị cầu xây dựng nội địa, hợp đồng dài hạn với các chủ đầu tư và chuỗi phân phối rộng giúp HPG giảm bớt biến động so với các nhà xuất khẩu thuần túy.
Thị phần nội địa của HPG đã tăng mạnh trong nhiều giai đoạn mở rộng năng lực, nên việc tăng hấp thụ sản lượng dư thừa vào thị trường nội địa là khả thi về mặt kênh phân phối. Dù vậy, lợi nhuận trên mỗi tấn sản phẩm trong nước thường thấp hơn khi giá bán bị ép, và chi phí phân phối, kho bãi, tài chính cho bán hàng nội địa cũng ăn mòn biên lợi nhuận. Mức độ bù đắp doanh thu phụ thuộc vào khả năng giữ giá bán nội địa và đẩy mạnh sản phẩm có biên cao hơn như tôn mạ, mạ màu, ống thép và kết cấu.
Điều đáng lưu ý là cầu nội địa có tính chu kỳ và bị chi phối bởi ngành xây dựng. Các chính sách kích cầu hạ tầng hoặc nhu cầu bất động sản sẽ quyết định bao nhiêu phần sản lượng xuất khẩu có thể chuyển sang tiêu thụ trong nước. Trong bối cảnh cần hành động nhanh, công cụ tài chính và thương mại như điều chỉnh hợp đồng bán, khuyến mãi cho đại lý, và các chương trình bán hàng theo hợp đồng dài hạn với khách hàng chính là phương tiện để ổn định doanh thu nội địa.
Biện pháp vận hành kênh nội địa và tác động đến kinh doanh
HPG có thể và đã dùng kênh nội địa để giảm thiểu rủi ro thuế ngoại giao. Việc chủ động chuyển mix sản phẩm sang các dòng giá trị gia tăng làm giảm độ nhạy với giá coil thô. Đồng thời, bán hàng nội địa giúp giảm chi phí logistics xuất khẩu và rủi ro tuân thủ xuất xứ. Tuy nhiên, để chuyển sản lượng nhanh, HPG cần điều phối chuỗi cung ứng: điều chỉnh kế hoạch sản xuất phôi, cân đối nguồn phế liệu và nhiên liệu, và tối ưu kho bãi. Những điều chỉnh này ảnh hưởng trực tiếp tới chi phí cố định phân bổ và vòng quay vốn lưu động.
Với áp lực giảm giá, HPG có thể cân nhắc ba nhóm hành động trong kênh nội địa. Trước hết, củng cố hợp đồng bán hàng dài hạn với chủ đầu tư và nhà phân phối, nhằm giữ doanh thu ổn định. Thứ hai, đẩy nhanh tiêu thụ các sản phẩm mạ và kết cấu có biên cao hơn. Thứ ba, quản trị tồn kho và dòng tiền chặt hơn để tránh bán tháo giá thấp gây tổn thất biên lợi nhuận. Các bước này cần phối hợp với chính sách giá linh hoạt và cơ chế chia sẻ biến động chi phí với khách hàng.
Về nhân lực và xã hội, việc chuyển hướng sang nội địa có thể ổn định công ăn việc làm ở nhà máy. Song nếu biên lợi nhuận giảm kéo dài, áp lực tiết giảm chi phí và trì hoãn CAPEX có thể ảnh hưởng tới đầu tư mở rộng và hiện đại hóa. Vì vậy, duy trì cân bằng giữa tăng trưởng doanh thu và bảo vệ lợi nhuận là then chốt.
Ở góc độ chiến lược ngành, HPG nên tham gia tích cực vào các cơ chế hỗ trợ ngành, như phối hợp với cơ quan quản lý để thúc đẩy nhu cầu nội địa bền vững, hoặc tham gia các chương trình kích cầu xây dựng công trình công cộng. Việc chuẩn bị các công cụ tài chính cho khách hàng, ví dụ giải pháp thanh toán hoặc hợp đồng theo kỳ hạn, cũng giúp duy trì dòng tiền bán hàng nội địa. Tham khảo cách ngành vận hành quỹ dự trữ hay cơ chế hỗ trợ cho dự án xây dựng có thể hữu ích, ví dụ các mô hình quỹ liên quan đến xây dựng như “quỹ khẩn cấp xây dựng” để giảm rủi ro dòng tiền cho chủ đầu tư (tham khảo nội bộ: quỹ khẩn cấp xây dựng).
Kênh nội địa không phải giải pháp toàn diện. Nhưng khi Mỹ tăng rào thuế, nội địa là phao cứu trợ khả dĩ nhất cho doanh thu HPG. Quản trị chặt cơ cấu sản phẩm, điều phối nguồn cung, và duy trì biên lợi nhuận trên kênh này sẽ quyết định HPG vượt qua cú sốc chính sách quốc tế hay không.
Nguồn tham khảo: https://vietstock.vn/2026/01/hoa-phat-lap-ky-luc-ban-hang-trong-thang-12-737-1388177.htm
Tác động trực tiếp từ thuế Mỹ lên doanh thu HPG thường giới hạn nếu thị trường Mỹ chiếm nhỏ phần trăm xuất khẩu; điểm nhạy cảm lớn hơn là hiệu ứng làm giảm giá thép toàn cầu và biên lợi nhuận. HPG có đệm nhờ thị trường nội địa lớn và khả năng tăng sản phẩm giá trị gia tăng, nhưng cần hành động chủ động: đa dạng hoá thị trường, tối ưu mix sản phẩm, quản lý rủi ro giá và chuẩn bị pháp lý. Với nhà đầu tư mới, theo dõi tỷ trọng xuất khẩu theo thị trường và biến động giá coil sẽ giúp đánh giá rủi ro kịp thời.