
Có những quý mà doanh nghiệp báo lãi, cổ phiếu vẫn lặng lẽ giảm. Và có những quý mà con số lợi nhuận nhìn thôi đã thấy “nặng ký”. Quý 3/2026 của Hòa Phát (HPG) thuộc nhóm thứ hai: lãi sau thuế 8.265 tỷ đồng, gấp hơn hai lần cùng kỳ, và chỉ sau chín tháng, doanh nghiệp đã vượt luôn mục tiêu lợi nhuận của cả năm.
- Quý 3/2026, HPG ghi nhận doanh thu 62.669 tỷ đồng (+70%) và lợi nhuận sau thuế 8.265 tỷ đồng (+106% so với cùng kỳ).
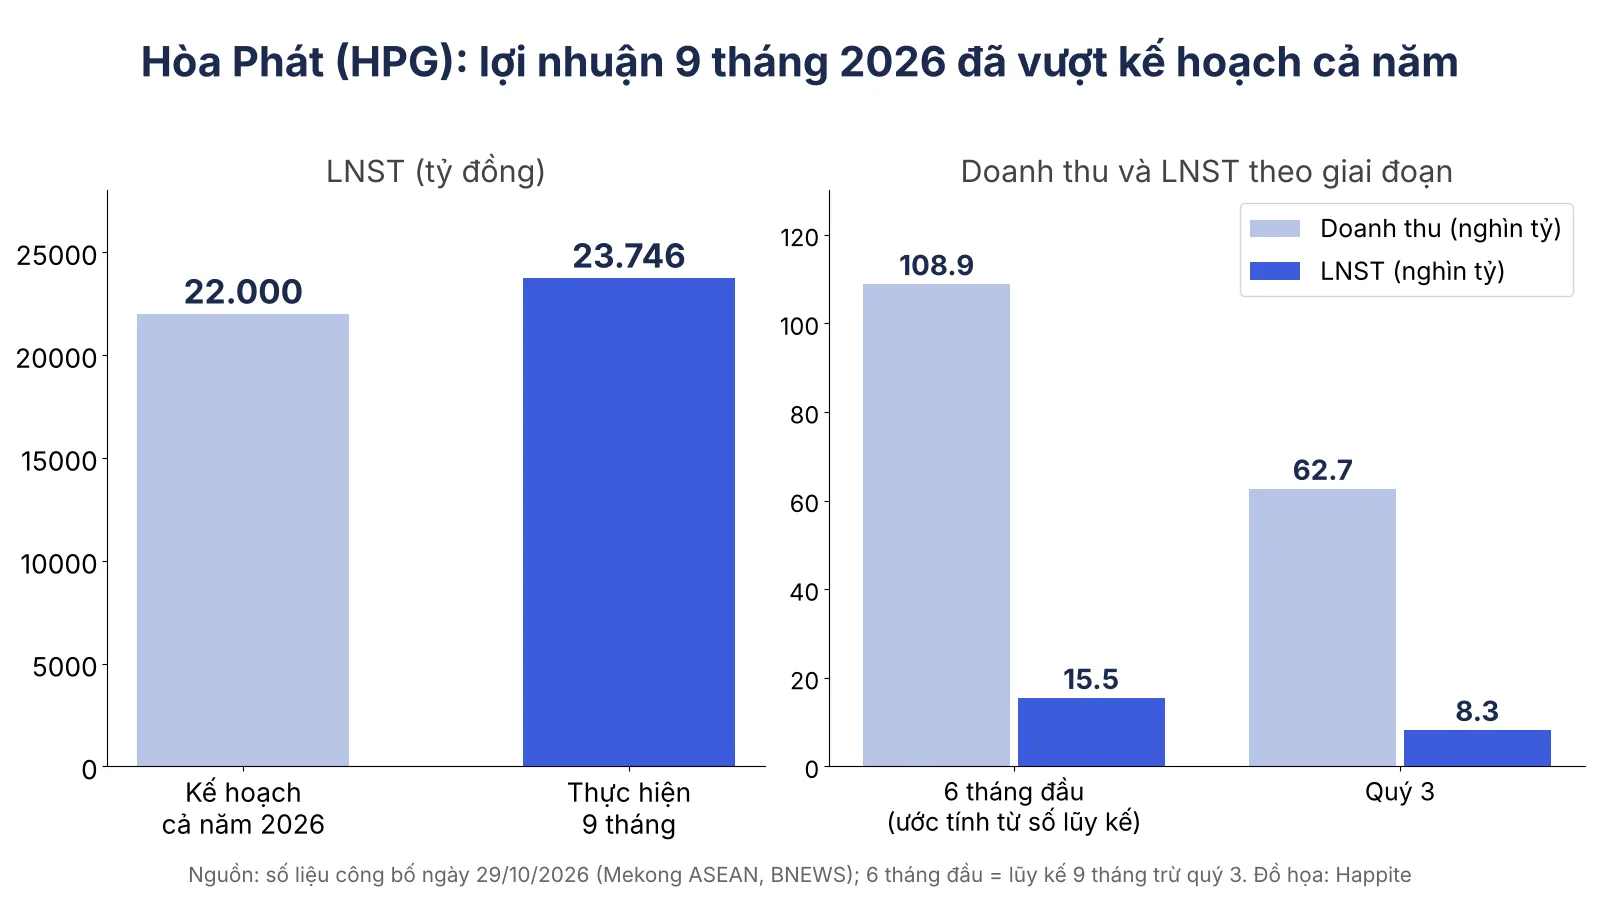
- Lũy kế 9 tháng, lợi nhuận đạt 23.746 tỷ đồng, bằng khoảng 108% kế hoạch cả năm (22.000 tỷ đồng); doanh thu đạt khoảng 82% kế hoạch.
- Động lực chính là sản lượng thép: Dung Quất 2 đã vận hành, thép cuộn cán nóng (HRC) chiếm hơn một nửa sản lượng bán.
- Biên lợi nhuận ròng quý 3 (khoảng 13,2%) thấp hơn nửa đầu năm (khoảng 14,2%), một chi tiết đáng theo dõi.
HPG quý 3 2026 có những con số gì?
Theo số liệu Hòa Phát công bố ngày 29/10/2026 và được Mekong ASEAN cùng BNEWS đăng lại, doanh thu quý 3 đạt 62.669 tỷ đồng, lợi nhuận sau thuế đạt 8.265 tỷ đồng. Hai con số này tăng lần lượt 70% và 106% so với quý 3/2025. Nói cách khác, doanh thu tăng gần gấp rưỡi, còn lợi nhuận nhân đôi, vì lợi nhuận luôn “nhạy” hơn doanh thu khi doanh nghiệp bán được nhiều hàng trên cùng một bộ máy chi phí cố định.
| Chỉ tiêu (tỷ đồng) | Quý 3/2026 | So cùng kỳ | 9 tháng 2026 | So cùng kỳ |
|---|---|---|---|---|
| Doanh thu | 62.669 | +70% | 171.539 | +54% |
| Lợi nhuận sau thuế | 8.265 | +106% | 23.746 | +104% |
Nguồn: Mekong ASEAN, BNEWS, ngày 29/10/2026. Số liệu là số công bố ban đầu của doanh nghiệp.
Vì sao lợi nhuận Hòa Phát tăng gấp đôi?
Câu trả lời nằm ở chữ “tấn”. Quý 3, Hòa Phát sản xuất 3,7 triệu tấn thép thô, tăng 85% so với cùng kỳ và tăng 3% so với quý trước. Sản lượng bán hàng (thép xây dựng, HRC, phôi thép) đạt 3,8 triệu tấn, tăng 54% so với cùng kỳ. Riêng HRC vượt 2 triệu tấn, tăng 64% và là mảng đóng góp lớn nhất.
Có thể hình dung nhà máy thép như một quán phở đông khách. Khi quán mở thêm chi nhánh (ở đây là tổ hợp Dung Quất 2), tiền thuê mặt bằng, khấu hao nồi hầm và lương quản lý không tăng gấp đôi, nhưng số tô bán ra thì có. Phần chênh đó chảy thẳng xuống lợi nhuận. Công suất của Hòa Phát khi Dung Quất 2 vận hành là 16 triệu tấn mỗi năm.
| Sản lượng | Quý 3/2026 | 9 tháng 2026 |
|---|---|---|
| Thép thô | 3,7 triệu tấn (+85% cùng kỳ) | 10,7 triệu tấn (+35%) |
| Sản lượng bán (xây dựng, HRC, phôi) | 3,8 triệu tấn (+54%) | 10,3 triệu tấn (+39%) |
| HRC | Hơn 2 triệu tấn (+64%) | 5,47 triệu tấn (+59%) |
Nguồn: Mekong ASEAN, 29/10/2026.
9 tháng đã vượt kế hoạch năm: ý nghĩa thế nào?
Kế hoạch năm 2026 của Hòa Phát là doanh thu 210.000 tỷ đồng và lợi nhuận sau thuế 22.000 tỷ đồng. Sau chín tháng, lợi nhuận 23.746 tỷ đồng, tức khoảng 108% kế hoạch, trong khi doanh thu mới đạt khoảng 82%. Một thông tin bổ sung từ Doanh Nhân & Pháp Luật: nửa đầu năm, lợi nhuận khoảng 15.480 tỷ đồng, tức đã hoàn thành 70% kế hoạch. Quý 3 vì thế chính là quý đưa con số vượt đích.
Điều này không có nghĩa lợi nhuận cả năm sẽ chỉ dừng ở 22.000 tỷ đồng. Kế hoạch thường được đặt từ đầu năm với các giả định thận trọng; khi thực tế vượt giả định, doanh nghiệp có thể điều chỉnh, hoặc không. Đây là điểm nhà đầu tư nên chờ thông tin chính thức từ Hòa Phát thay vì tự suy diễn.
Biên lợi nhuận quý 3 nói lên điều gì?
Biên lợi nhuận ròng là phần lãi giữ lại trên mỗi 100 đồng doanh thu, giống như bán ly trà sữa 100.000 đồng mà cuối ngày còn 13.000 đồng trong túi. Tính từ số liệu công bố, quý 3 đạt khoảng 13,2% (8.265 trên 62.669). Nếu lấy lũy kế 9 tháng trừ quý 3, nửa đầu năm có doanh thu khoảng 108.870 tỷ đồng và lợi nhuận khoảng 15.480 tỷ đồng, tương ứng biên khoảng 14,2%. Đây là phép tính suy ra từ số công bố, không phải chỉ tiêu doanh nghiệp tự báo cáo.
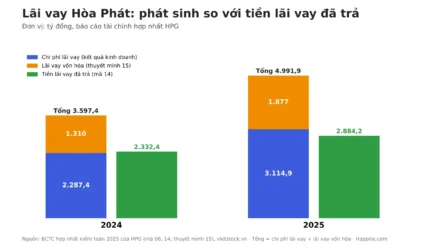
Biên giảm nhẹ trong khi doanh thu tăng mạnh cho thấy quý 3 tăng trưởng nhờ “bán nhiều hơn” nhiều hơn là “bán đắt hơn”. Báo cáo tài chính đầy đủ sẽ cho biết thêm về giá vốn, chi phí lãi vay và giá bán. Với nhà đầu tư muốn đọc sâu hơn, bài chi phí theo yếu tố trong BCTC (ví dụ HPG và MWG) và bài tiền lãi vay đã trả qua BCTC Hòa Phát là hai điểm khởi đầu hợp lý.
Các mảng khác và dự án sắp tới có gì đáng chú ý?
Mảng thép chiếm 97% doanh thu và 77% lợi nhuận theo tổng hợp của BNEWS. Nông nghiệp đứng thứ hai về đóng góp, với 365.000 con heo xuất bán trong chín tháng, còn mảng điện lạnh đã vượt kế hoạch năm. Về dự án, nhà máy ray đường sắt và thép đặc biệt công suất 700.000 tấn mỗi năm tại Dung Quất đã hoàn thành 80%, dự kiến cung cấp sản phẩm từ quý 2/2027.
Về nghĩa vụ ngân sách, chín tháng Hòa Phát nộp 12.038 tỷ đồng cho nhà nước, tăng 28% so với cùng kỳ. Đây là con số nói lên quy mô hoạt động hơn là một chỉ báo đầu tư.
Cổ phiếu HPG phản ứng ra sao, và nhà đầu tư nên theo dõi gì?
Sáng 29/10, HPG giao dịch quanh 21.250 đồng, tăng 2,4% so với phiên trước, sau khi từng xuống dưới 20.000 đồng hồi cuối tháng 9 theo Mekong ASEAN. Phiên này, theo Vietstock, VN-Index giảm 11,04 điểm về 1.755,61 điểm, còn khối ngoại mua ròng HPG hơn 63 tỷ đồng. Một ngày giao dịch không nói lên xu hướng, nên điều quan trọng hơn là những yếu tố dưới đây.
- Biên lợi nhuận ở các quý tới có giữ quanh mức hiện tại hay tiếp tục thu hẹp.
- Diễn biến giá HRC và nhu cầu thép trong nước, vì sản lượng tăng nhanh cũng đồng nghĩa nguồn cung lớn hơn.
- Nợ vay và chi phí lãi vay khi doanh nghiệp tiếp tục đầu tư. Bài capex duy trì là gì giúp tách phần chi tiêu “giữ máy chạy” khỏi phần mở rộng.
- Bối cảnh của quý trước: HPG quý 2/2026 chạm đáy một năm dù sản lượng tăng, cho thấy kết quả tốt và giá cổ phiếu là hai câu chuyện khác nhau.
Câu hỏi thường gặp về KQKD quý 3 của HPG
HPG lãi bao nhiêu trong quý 3/2026?
Lợi nhuận sau thuế quý 3/2026 đạt 8.265 tỷ đồng, tăng 106% so với cùng kỳ, trên doanh thu 62.669 tỷ đồng (nguồn: Mekong ASEAN, 29/10/2026).
HPG đã hoàn thành kế hoạch lợi nhuận 2026 chưa?
Có. Lợi nhuận 9 tháng là 23.746 tỷ đồng, cao hơn mục tiêu cả năm 22.000 tỷ đồng, trong khi doanh thu mới đạt khoảng 82% mục tiêu 210.000 tỷ đồng.
Dung Quất 2 đóng góp gì vào kết quả?
Khi Dung Quất 2 đi vào vận hành, công suất thép thô của Hòa Phát đạt 16 triệu tấn mỗi năm. Sản lượng thép thô quý 3 tăng 85% so với cùng kỳ, trong đó HRC là mảng lớn nhất. Mức đóng góp chính xác của từng nhà máy cần chờ báo cáo tài chính chi tiết.
Kết quả tốt có đồng nghĩa giá cổ phiếu sẽ tăng?
Không nhất thiết. Giá cổ phiếu phản ánh kỳ vọng về tương lai, nên một quý tốt đã được thị trường dự đoán trước có thể không tạo thêm động lực. Ngược lại, kết quả trên kỳ vọng đôi khi được định giá lại. Không thể khẳng định chắc chắn chiều nào.
Muốn đọc báo cáo tài chính như một người trong cuộc, có thể bắt đầu từ bài tài sản thế chấp khoản vay trên BCTC để hiểu doanh nghiệp đang “cầm cố” gì cho các khoản nợ.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.