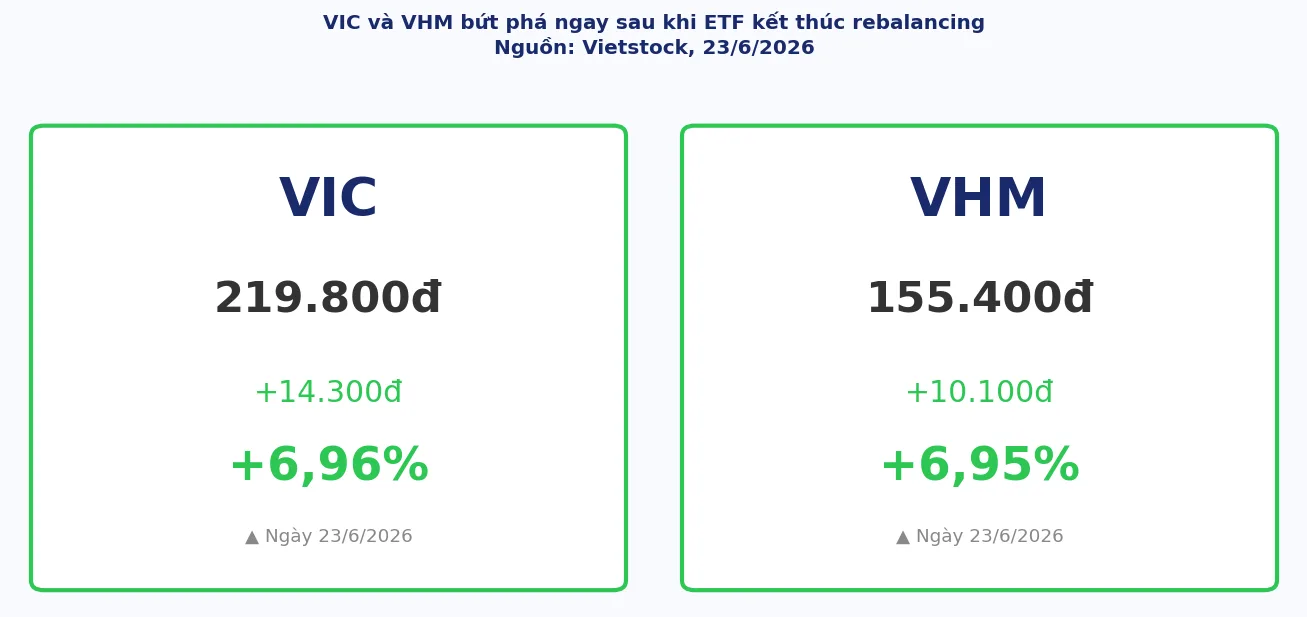
Trong cả một tuần từ 17 đến 23/6/2026, hai quỹ ETF ngoại lớn nhất thị trường Việt Nam — Fubon ETF và VanEck Vietnam ETF — âm thầm xả ra gần 9 triệu cổ phiếu VIC và VHM. Nghe có vẻ như tín hiệu xấu. Nhưng hôm nay, ngay đúng ngày kết thúc đợt bán đó, VIC tăng kịch trần 6,96% lên 219.800 đồng và VHM cũng không kém: +6,95%, chốt ở 155.400 đồng. Đây không phải nghịch lý — đây là cách thị trường vận hành khi có thông tin minh bạch trước.
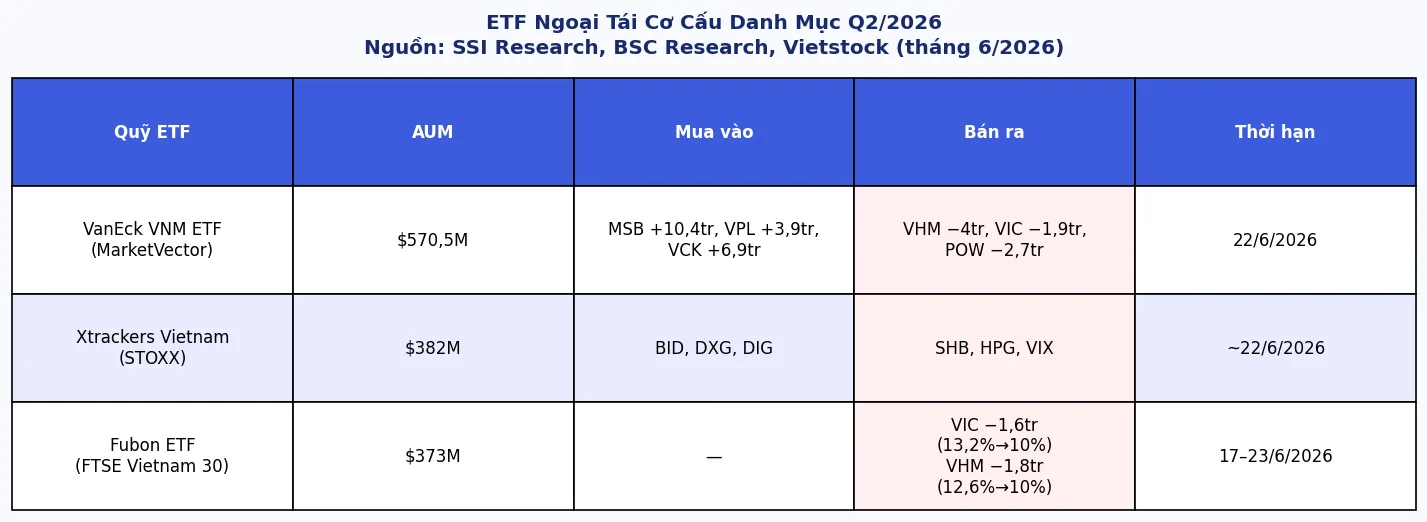
- VanEck Vietnam ETF ($570M) tái cơ cấu Q2/2026: thêm MSB, VPL; bán ~4M cổ VHM, ~1,9M cổ VIC. Hiệu lực từ 22/6.
- Fubon ETF ($373M): VIC chiếm 13,2% và VHM 12,6% danh mục — vượt ngưỡng 10% cho phép → bán ~1,6M VIC + ~1,8M VHM trong tuần 17–23/6.
- Xtrackers ETF ($382M) cũng xả HPG, SHB, VIX; mua thêm BID, DXG.
- Hôm nay (23/6) — ngày cuối Fubon rebalancing — VIC và VHM bật +7%: áp lực đã được “định giá trước”, thị trường thoát hàng xong là tăng tiếp.
- Dragon Capital cũng bán ròng cả tuần 15–19/6, thêm lực ép.
ETF Tái Cơ Cấu Danh Mục Là Gì — Và Tại Sao Nhà Đầu Tư Cần Biết?
Hình dung ETF (Exchange-Traded Fund) như một “giỏ hàng” được giao dịch trên sàn, trong đó chứa nhiều cổ phiếu theo một công thức định sẵn. Cứ mỗi quý, người quản lý “giỏ hàng” này phải rà soát lại: mã nào đủ tiêu chí thì thêm vào, mã nào không đủ thì lấy ra, mã nào chiếm tỷ lệ quá lớn thì phải bán bớt để cân bằng danh mục. Quá trình đó gọi là tái cơ cấu danh mục (rebalancing).
Vấn đề là khi một quỹ ngoại quy mô vài trăm triệu USD buộc phải bán ra vài triệu cổ phiếu trong vài ngày — không phải vì doanh nghiệp xấu đi, mà chỉ vì “luật của giỏ hàng” — điều đó tạo ra áp lực bán kỹ thuật (technical selling). Nhà đầu tư nào không hiểu cơ chế này dễ hoảng hốt, nghĩ rằng có tin xấu gì đó mà quỹ ngoại biết còn mình không.
Thực ra không hề. Đây chỉ là mua theo lịch, bán theo lịch.
Kỳ Review Q2/2026: Ba Quỹ ETF Lớn Đồng Loạt Tái Cơ Cấu
Đợt rebalancing quý 2/2026 có sự tham gia của ba quỹ ETF ngoại lớn đang đầu tư vào thị trường Việt Nam, với tổng tài sản quản lý (AUM) gần 1,33 tỷ USD — tức hơn 33.000 tỷ đồng tính theo tỷ giá hiện hành.
VanEck Vietnam ETF (VNM ETF) — $570,5 triệu USD
Đây là quỹ ETF Việt Nam lớn nhất, tham chiếu theo chỉ số MarketVector Vietnam Local Index. Kết quả review Q2 được công bố ngày 13/6, với lịch rebalancing ngày 19/6 và hiệu lực từ ngày 22/6/2026.
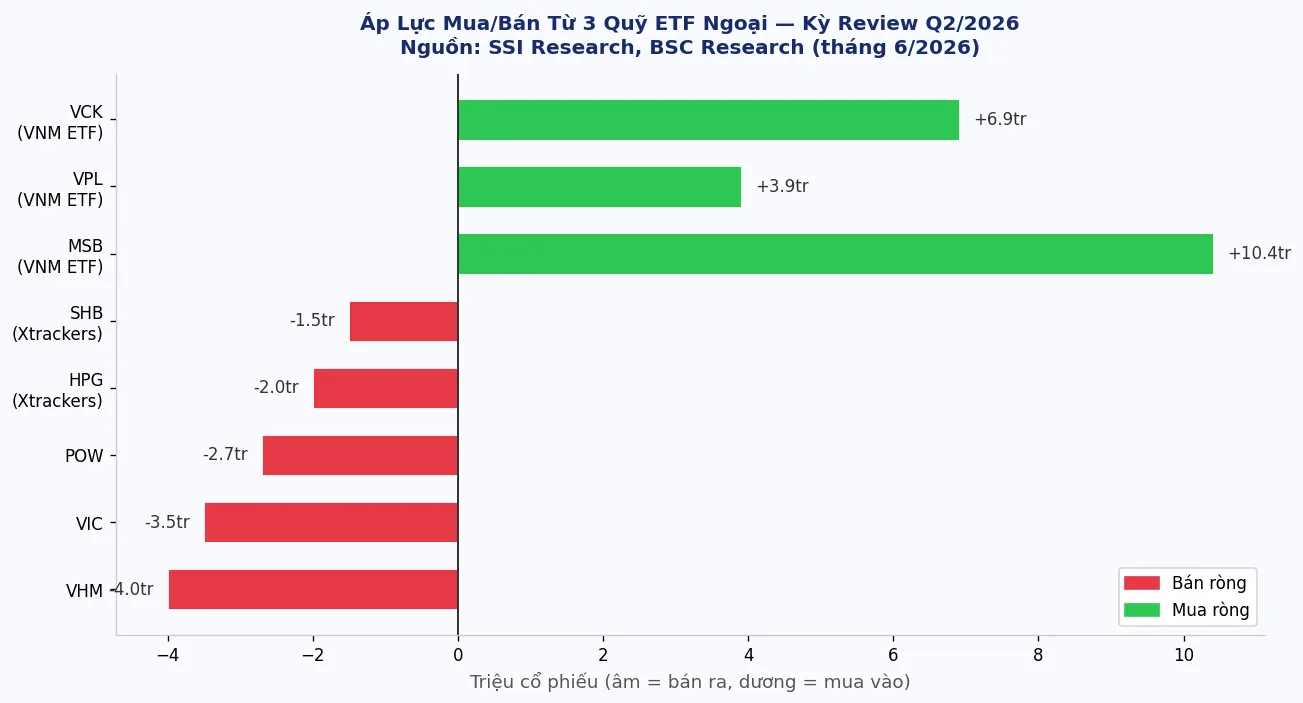
Thêm mới: MSB (~10,4 triệu cổ phiếu) và VPL (~3,9 triệu cổ phiếu). Lý do: MSB được hưởng lợi từ tỷ lệ sở hữu nước ngoài còn lại tăng lên — cải thiện free-float (tức là phần cổ phiếu được phép giao dịch tự do). VPL vừa niêm yết đủ thời gian để đáp ứng tiêu chí thanh khoản. VCK cũng được mua ròng ~6,9 triệu cổ phiếu.
Bị bán: VHM (~4 triệu cổ phiếu), POW (~2,7 triệu), VIC (~1,9 triệu). Theo phân tích của SSI Research, nguyên nhân là các mã này bị điều chỉnh giảm tỷ trọng do vốn hóa thay đổi. Bên cạnh đó, HDG và CTR bị loại hoàn toàn khỏi rổ, kéo theo làn sóng bán từ quỹ.
Ngoài ra, quỹ Xtrackers Vietnam Swap UCITS ETF (tiền thân là FTSE ETF, AUM ~$382 triệu USD) không thay đổi cấu phần mà chỉ điều chỉnh tỷ trọng: mua thêm BID, DXG, DIG; bán bớt SHB, HPG và VIX.
Fubon ETF — $373 triệu USD, áp lực từ ngưỡng giới hạn tập trung
Fubon ETF (tham chiếu FTSE Vietnam 30) là quỹ ETF từ Đài Loan, đang nắm giữ lượng cổ phiếu Việt Nam lớn thứ hai. Điểm đặc biệt: quỹ này có quy tắc tỷ trọng tối đa 10% cho mỗi mã trong danh mục. Nhưng do VIC và VHM tăng giá mạnh trong quý vừa rồi, tỷ trọng hai mã này đã lần lượt leo lên 13,2% (VIC) và 12,6% (VHM) — vượt xa ngưỡng cho phép.
Hệ quả: Fubon buộc phải bán ra ước tính ~1,6 triệu cổ phiếu VIC và ~1,8 triệu cổ phiếu VHM trong khoảng thời gian 17–23/6/2026 để đưa tỷ trọng về dưới 10%. Không phải vì VIC hay VHM có tin xấu — chỉ vì chúng tăng quá mạnh đến mức phá vỡ giới hạn kỹ thuật của quỹ. Đây là kiểu bán mà dân tài chính hay gọi là “forced selling” — bán vì ép buộc, không phải vì chán.
Đáng chú ý thêm: tính từ đầu năm đến 11/6, Fubon đã bị rút ròng hơn 96 triệu USD — tổng tài sản giảm xuống 373 triệu USD với số chứng chỉ quỹ ở mức thấp kỷ lục. Điều này đồng nghĩa áp lực bán không chỉ đến từ rebalancing, mà còn từ việc nhà đầu tư rút tiền khỏi quỹ.
Hôm Nay (23/6): VIC Và VHM Tăng 7% — Khi Áp Lực Vừa Hết
Đây là phần thú vị nhất của câu chuyện hôm nay. Hôm nay (23/6/2026) là ngày cuối cùng của giai đoạn rebalancing Fubon ETF. Nghĩa là: phần lớn lệnh bán kỹ thuật đã hoàn tất. Và ngay lập tức, thị trường phản ứng:
- VIC: +6,96%, đóng cửa ở 219.800 đồng/cổ phiếu
- VHM: +6,95%, đóng cửa ở 155.400 đồng/cổ phiếu
Đây không phải trùng hợp. Thị trường chứng khoán phản ánh thông tin được biết trước — và giai đoạn rebalancing của ETF thường được công bố vài tuần trước khi diễn ra. Nhà đầu tư kiên nhẫn chờ đến khi áp lực bán kỹ thuật tự hết thường gặt quả ngọt ngay sau đó, trong khi người bán tháo vì sợ “quỹ ngoại xả” thường lại chính là người cung cấp hàng rẻ cho những người chờ đợi đó.
Không phải lúc nào cũng diễn ra đúng như vậy — đây chỉ là pattern, không phải quy luật tuyệt đối. Nhưng hiểu cơ chế ETF rebalancing ít nhất giúp nhà đầu tư không ra quyết định dựa trên nỗi sợ mà thiếu thông tin.
MSB Và VPL: Ai Được Hưởng Lợi Từ Đợt Review Này?
Trong khi VIC và VHM chịu áp lực, MSB và VPL lại ở chiều ngược lại — được VanEck mua vào tổng cộng gần 14,3 triệu cổ phiếu. Đây là lượng mua “bắt buộc” từ quỹ, không phản ánh quan điểm đầu tư cá nhân của bất kỳ chuyên gia nào — nhưng dòng tiền có thật vẫn chảy vào.
VPL (thuộc hệ sinh thái Vingroup) được thêm vào sau khi đủ thời gian giao dịch trên sàn. MSB được hưởng lợi từ việc tỷ lệ sở hữu nước ngoài còn lại (foreign room) cải thiện. VCK cũng được mua ròng ~6,9 triệu cổ phiếu từ đợt này.
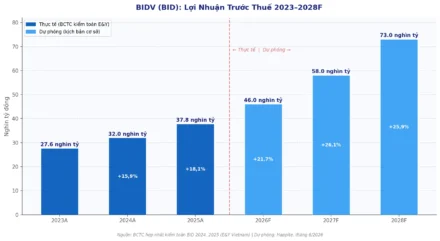
Tương tự ở chiều mua của Xtrackers: BID (BIDV) được kỳ vọng nhận dòng tiền ETF, điều này khá tích cực nếu đặt trong bối cảnh BIDV vừa thay lãnh đạo cấp cao và cổ phiếu BID đang trong quỹ đạo quan sát.
Bức Tranh Toàn Cảnh: Dòng Vốn ETF Ngoại Đang Đi Về Đâu?
Nhìn xa hơn một đợt rebalancing, điều đáng chú ý là cả ba quỹ ETF lớn đều đang trong xu hướng thu hẹp AUM. Fubon bị rút ròng 96 triệu USD từ đầu năm. VanEck vẫn giữ quy mô nhờ thị trường tăng, nhưng lưu lượng tiền vào/ra còn phụ thuộc vào quyết định của nhà đầu tư Mỹ và Đài Loan — những người nhìn vào MSCI, tăng trưởng GDP và câu chuyện nâng hạng thị trường.
Liên quan đến MSCI: hồi tháng 6/2026, MSCI đã ghi nhận nhiều cải cách của thị trường chứng khoán Việt Nam nhưng vẫn chưa đưa vào watchlist chính thức để nâng hạng. Điều đó có nghĩa là làn sóng tiền ETF lớn — dòng tiền “chờ nâng hạng” — vẫn chưa đến. Khi nào MSCI nâng hạng, cơ chế dòng tiền tỷ USD đổ vào sẽ khác hoàn toàn so với đợt rebalancing kỹ thuật chúng ta vừa chứng kiến.
Trước mắt, điều quan trọng hơn với VN30 là đợt review danh mục định kỳ của HOSE dự kiến hiệu lực tháng 8/2026. Đã có dự báo về những mã có thể vào/ra rổ trong kỳ tới, và đó sẽ là một đợt tái cơ cấu khác cần theo dõi.
Những Điều Nhà Đầu Tư Nên Nhớ Về ETF Rebalancing
Mỗi kỳ review ETF — thường vào tháng 3, 6, 9, 12 — đều tạo ra áp lực mua/bán kỹ thuật có thể dự đoán được. Không phải mọi áp lực bán đều là tin xấu. Không phải mọi áp lực mua đều là tín hiệu tích cực về doanh nghiệp. Đây chỉ là cơ học của thị trường — các quỹ lớn tuân theo quy tắc và lịch trình, và thị trường thường phản ánh điều này trước khi sự kiện xảy ra.
Với VIC và VHM — hai cổ phiếu bị bán kỹ thuật suốt tuần qua — câu chuyện cơ bản không thay đổi: Vingroup vẫn là tập đoàn tư nhân lớn nhất Việt Nam, với hệ sinh thái trải dài từ bất động sản (VHM), thương mại (VRE) đến xe điện (VinFast). Chính các tuyến metro Hà Nội đang được đẩy nhanh tiến độ cũng là một trong những yếu tố hỗ trợ câu chuyện tăng trưởng dài hạn của Vingroup.
FAQ — Những Câu Hỏi Nhà Đầu Tư Hay Hỏi
ETF rebalancing ảnh hưởng đến giá cổ phiếu như thế nào?
Khi một quỹ ETF lớn phải bán ra lượng cổ phiếu lớn trong thời gian ngắn, nguồn cung tăng đột biến có thể gây áp lực giảm giá ngắn hạn. Ngược lại, khi quỹ mua vào, cầu tăng có thể đẩy giá lên. Tuy nhiên tác động này thường tạm thời — sau khi giao dịch cơ cấu hoàn tất, giá thường phục hồi về mức nền tảng.
Lịch ETF rebalancing ở đâu để theo dõi?
Các quỹ ETF lớn như VanEck (MarketVector), Fubon (FTSE) và Xtrackers (STOXX) thường công bố kết quả review trước ngày thực hiện khoảng 1–2 tuần. Nhà đầu tư có thể theo dõi qua SSI Research, Vietstock, cafebiz hoặc trực tiếp website của nhà cung cấp chỉ số (marketvector.com, ftserussell.com).
Fubon ETF là quỹ của nước nào? Tại sao ảnh hưởng đến VN30?
Fubon ETF được phát hành và niêm yết tại Đài Loan, tham chiếu chỉ số FTSE Vietnam 30 — tức là rổ 30 cổ phiếu hàng đầu Việt Nam, trong đó có VIC, VHM, VRE và nhiều mã VN30 quen thuộc. Với quy mô ~373 triệu USD (~9.300 tỷ đồng), mỗi lần quỹ điều chỉnh tỷ trọng là hàng triệu cổ phiếu được mua/bán, đủ để tạo sóng trên bảng giá.
Áp lực bán từ ETF đã kết thúc chưa?
Tính đến ngày 23/6/2026, đợt rebalancing Q2 của cả MarketVector (hiệu lực 22/6) và Fubon (thời hạn đến 23/6) đã cơ bản hoàn tất. Xtrackers cũng thực hiện trong cùng giai đoạn. Đợt rebalancing tiếp theo thường vào tháng 9/2026, trước đó thị trường sẽ theo dõi review rổ VN30 của HOSE dự kiến hiệu lực tháng 8.
Nhà đầu tư cá nhân có nên mua theo khi ETF bán không?
Về mặt tư duy: bán kỹ thuật do rebalancing tạo ra áp lực giá ngắn hạn, không phản ánh thay đổi nền tảng doanh nghiệp. Một số nhà đầu tư có chiến lược chờ sau khi ETF rebalancing xong mới xem xét. Rủi ro: thị trường có thể tiếp tục giảm vì lý do khác không liên quan đến ETF. Tự nghiên cứu hoặc hỏi chuyên gia trước khi quyết định.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.