Ngày 11/6/2026, thị trường chứng khoán Việt Nam lặng như tờ — thanh khoản toàn sàn rơi xuống mức thấp nhất trong 14 tháng. Nhìn vào bảng điện tử mà tưởng mình đang xem tài liệu về sân ga vắng vào ngày mưa. VN-Index giằng co, đóng cửa sát mốc 1.800 điểm; khối ngoại bán ròng thêm hơn 500 tỷ đồng. Nhưng đây là tín hiệu xấu, hay thị trường đang ngồi yên chờ một sóng lớn?
TL;DR — Đọc nhanh trong 30 giây
- Thanh khoản sàn HOSE ngày 11/6/2026 thấp nhất kể từ tháng 4/2025.
- VN-Index đóng cửa sát/dưới 1.800 điểm; VN30-Index giằng co quanh vùng 1.950.
- Khối ngoại bán ròng liên tiếp, hơn 500 tỷ đồng trong phiên hôm nay.
- MSCI công bố Annual Market Classification Review vào rạng sáng 24/6 (giờ Việt Nam).
- FTSE Russell đã chính thức xác nhận nâng hạng Việt Nam lên Emerging Market thứ cấp từ 21/9/2026.
- Ba kịch bản cho thị trường từ giờ đến tháng 9.
Thanh khoản thấp nhất 14 tháng — con số đó trông như thế nào?
Trước khi đọc tiếp, hãy hình dung thanh khoản chứng khoán như doanh thu của một quán cơm văn phòng. Khi nhiều người ra vào đặt đồ ăn (nhiều lệnh mua bán), doanh thu cao — quán “thanh khoản” tốt, bạn đặt món gì cũng có người nhận ngay. Khi quán vắng, muốn bán tô phở đắt hơn bình thường 2.000 đồng mới có người mua — đó chính là “thanh khoản kém”, khiến chi phí giao dịch tăng và giá thực tế nhận được xấu hơn kỳ vọng.
Ngày 11/6/2026, thanh khoản thị trường cổ phiếu Việt Nam ghi nhận mức thấp nhất trong vòng 14 tháng — tức là kể từ tháng 4/2025. Điều này có nghĩa là lượng tiền đổ vào giao dịch cổ phiếu hôm nay còn ít hơn cả những ngày đen tối của năm ngoái. VN-Index kết thúc phiên trong tình trạng giằng co, lùi về sát mốc 1.800 điểm sau khi đã hồi phục lên gần 1.962 điểm chỉ một ngày trước đó.
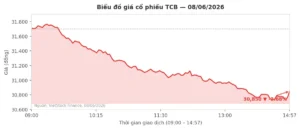
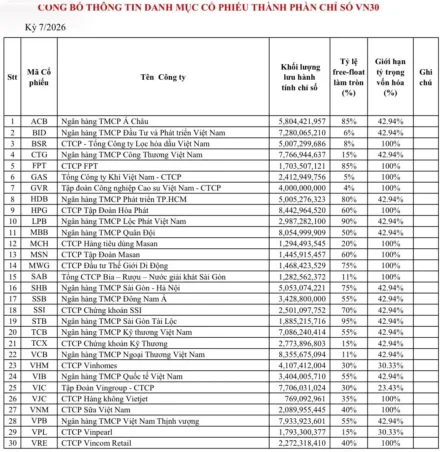
Với riêng nhóm VN30 — 30 cổ phiếu vốn hóa lớn nhất sàn HOSE như VCB, VIC, TCB, HPG, FPT — phiên hôm nay cũng không khá hơn. Tự doanh công ty chứng khoán gom thêm một số mã ngân hàng, nhưng đó là dấu hiệu của “bắt đáy nhỏ lẻ” chứ chưa phải dòng tiền tổ chức lớn quay trở lại. Khối ngoại tiếp tục bán ròng hơn 500 tỷ đồng toàn thị trường.
Ba lý do tiền đang “ngồi yên” trên hàng rào
Thị trường không ngẫu nhiên trở nên lặng lẽ. Có ba lực kéo đang giữ dòng tiền đứng bên lề.
1. Chờ kết quả MSCI — rủi ro kép của kỳ vọng
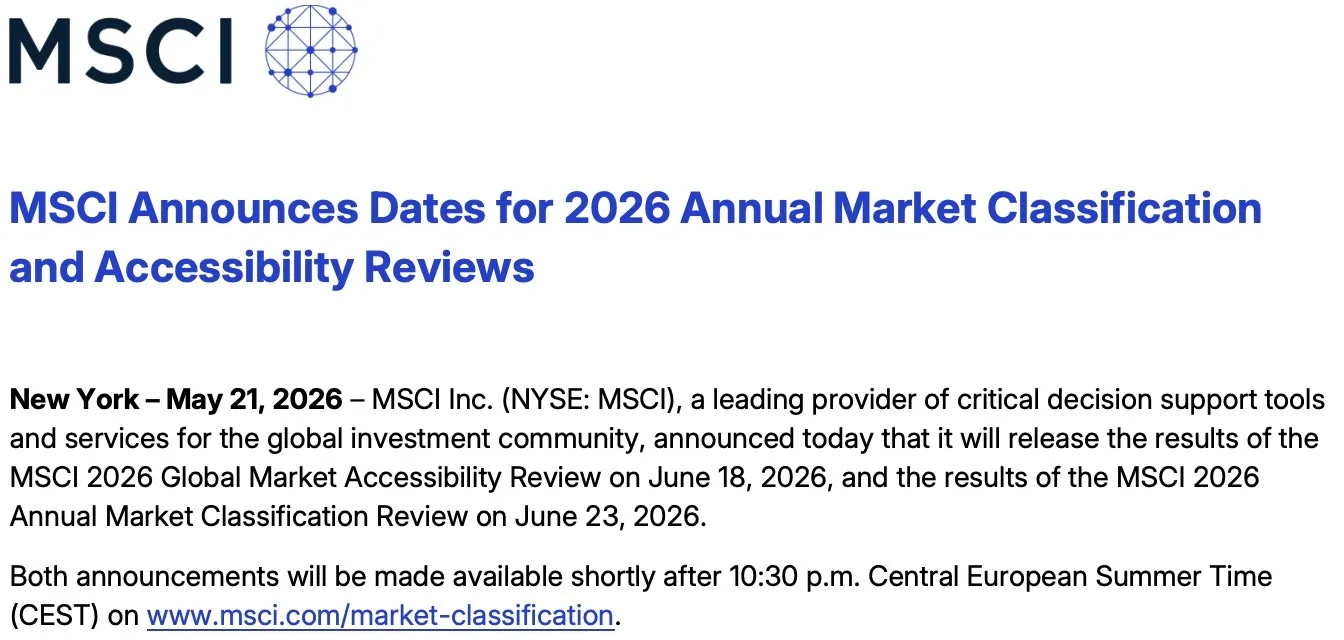
MSCI sẽ công bố Annual Market Classification Review 2026 vào rạng sáng 24/6 theo giờ Việt Nam — còn đúng 13 ngày nữa tính từ hôm nay. Đây là sự kiện mà giới đầu tư chứng khoán toàn cầu theo dõi sát sao vì nó quyết định Việt Nam có được đưa vào Watch List nâng hạng lên nhóm thị trường mới nổi hay không.
Vấn đề là: kỳ vọng tạo ra hai nhóm nhà đầu tư hoàn toàn trái chiều. Nhóm lạc quan đang tích lũy dần cổ phiếu VN30 để đón sóng — nhưng họ mua rất khẽ, không muốn đẩy giá lên trước tin tốt. Nhóm thận trọng thì ngồi ngoài chờ xem kết quả mới quyết định. Kết quả: không ai muốn giao dịch mạnh → thanh khoản đóng băng.
Một điểm quan trọng: Watch List ≠ nâng hạng ngay. Nếu Việt Nam vào Watch List, MSCI vẫn cần thêm 12–24 tháng theo dõi trước khi ra quyết định chính thức. Việc vào Watch List là bước đệm, không phải “chìa khóa mở cửa” cho dòng vốn tổ chức ngoại ngay lập tức. Đọc thêm phân tích chi tiết của Happite tại: MSCI Nâng Hạng Việt Nam 2026: VN30 Sẽ Được Gì?
2. Khối ngoại vẫn bán ròng — câu chuyện chưa có hồi kết
Nhà đầu tư nước ngoài đã bán ròng liên tục từ năm 2022. Theo số liệu tổng hợp, tổng giá trị bán ròng của khối ngoại từ 2022 đến nay đã lên đến khoảng 280.000 tỷ đồng — một con số nghe thôi đã thấy chóng mặt (xem thêm: Khối Ngoại Bán Ròng 280.000 Tỷ Từ 2022). Để dễ hình dung: 280.000 tỷ đồng bằng khoảng 11 tỷ USD — tương đương tổng giá trị xuất khẩu điện thoại của cả nước trong gần một quý.
Nguyên nhân chủ yếu là room ngoại đã cạn ở nhiều cổ phiếu lớn và áp lực từ các ETF phân bổ lại danh mục. Tuy nhiên, FTSE nâng hạng tháng 9/2026 được kỳ vọng sẽ đảo chiều xu hướng này — khi Việt Nam vào nhóm EM, các quỹ passive theo dõi chỉ số FTSE sẽ buộc phải mua vào một lượng lớn cổ phiếu VN30.
3. Thị trường sideways liên tục — nhà đầu tư ngắn hạn “chán”
Một trong những động lực chính tạo ra thanh khoản là momentum — tức là khi thị trường đang tăng hoặc đang giảm rõ ràng, người người đổ vào. Nhưng khi VN-Index cứ loanh quanh 1.800–1.920 trong nhiều tuần (trừ phiên đỏ lửa 8/6 và phiên hồi phục 9–10/6 vừa rồi), các nhà đầu tư ngắn hạn cảm thấy không có gì hấp dẫn để vào. Không có sóng thì không lướt, không lướt thì không có thanh khoản.
Đây là vòng tròn tự củng cố: thanh khoản thấp → thị trường đi ngang → thanh khoản càng thấp hơn. Cái gì phá vỡ vòng tròn này? Thường là một sự kiện lớn — và hiện tại có đến hai sự kiện đang xếp hàng chờ: MSCI ngày 24/6 và FTSE ngày 21/9.
MSCI 24/6 — Bài thi mà cả thị trường đang chờ điểm
Hãy nghĩ về MSCI như cơ quan cấp “visa hạng sang” cho dòng vốn quốc tế. Các quỹ đầu tư tổ chức toàn cầu — quỹ hưu trí, quỹ ETF — thường chỉ được phép đầu tư vào các thị trường đã được MSCI xếp hạng. Nếu Việt Nam bị liệt vào loại “cận biên” (Frontier Market), nhiều quỹ lớn sẽ không thể hoặc không được phép rót tiền vào đây.
Ngày 18/6 rạng sáng (giờ Việt Nam), MSCI sẽ công bố Global Market Accessibility Review — báo cáo về khả năng tiếp cận thị trường. Ngày 24/6 rạng sáng mới là mốc quan trọng hơn: Annual Market Classification Review — khi MSCI quyết định có đưa Việt Nam vào Watch List nâng hạng hay không (Nguồn: VietnamBiz, 05/06/2026).
Hiện tại, Việt Nam đáp ứng khoảng 10/18 tiêu chí của MSCI theo đánh giá của SSI Research. Các cải cách đáng kể đã được ghi nhận:
- Non-Prefunding: Nhà đầu tư tổ chức nước ngoài không phải chuẩn bị đủ tiền trước khi đặt lệnh mua — giảm đáng kể rào cản vận hành.
- Môi giới chứng khoán toàn cầu: Cải thiện khả năng giao dịch qua các prime broker quốc tế.
- Chất lượng công bố thông tin: Nhiều doanh nghiệp VN30 đã nâng chuẩn báo cáo tài chính.
Nút thắt còn lại là CCP (Central Counterparty Clearing — đối tác bù trừ trung tâm). Hiểu nôm na: CCP là “người bảo lãnh” đứng giữa bên mua và bên bán trong mọi giao dịch, đảm bảo nếu một bên không thanh toán, bên kia vẫn nhận được tiền/hàng. Không có CCP, rủi ro giao dịch cao hơn nhiều. Chủ tịch UBCKNN Vũ Thị Chân Phương cho biết CCP dự kiến đi vào vận hành quý I/2027.
FTSE đã chốt — sóng vốn ngoại tháng 9 trông như thế nào?
Trong khi MSCI vẫn còn là câu hỏi ngỏ, FTSE Russell đã chốt cứng: Việt Nam sẽ chính thức được nâng hạng lên nhóm thị trường mới nổi thứ cấp (Secondary Emerging Market), có hiệu lực từ thứ Hai, 21/9/2026. Điều này đồng nghĩa với việc các quỹ ETF và quỹ tổ chức theo dõi chỉ số FTSE sẽ phải mua vào cổ phiếu Việt Nam để khớp tỷ trọng mới (Nguồn: CafeF, 2026).
Theo phân tích của Happite về tác động lên từng mã cụ thể (xem: Nâng Hạng FTSE 2026: VIC Có Thể Hút Gần 11.000 Tỷ Vốn Ngoại), nhóm VN30 — đặc biệt là các mã có room ngoại còn nhiều như VCB, BID, CTG, HPG — sẽ được hưởng lợi trực tiếp khi dòng tiền ETF quốc tế chảy vào.
Tuy nhiên, đây là cú hích theo lịch trình đã biết. Thị trường thường “mua theo tin đồn, bán theo sự thật” — tức là giá có thể đã phần nào phản ánh kỳ vọng. Thanh khoản thấp hiện tại cũng có thể là dấu hiệu của việc các nhà đầu tư đã tích lũy xong và đang chờ dòng vốn ngoại vào để thoát hàng.
Ba kịch bản tháng 6–9/2026 cho VN30
Dưới đây là ba kịch bản mà nhiều nhà phân tích đang cân nhắc. Nhắc lại: đây là phân tích kịch bản, không phải dự báo chắc chắn hay khuyến nghị đầu tư.
Kịch bản A — Sóng đôi (Tác động lớn nhất)
MSCI đưa Việt Nam vào Watch List ngày 24/6 cộng với FTSE nâng hạng 21/9. Đây là kịch bản mà thị trường đang ngầm định giá vào. Nếu xảy ra, dòng tiền nội lẫn ngoại đổ vào mạnh, thanh khoản bùng nổ, VN-Index có thể xuyên qua vùng kháng cự 1.950–2.000. Các mã VN30 vốn hóa lớn hưởng lợi đầu tiên.
Kịch bản B — FTSE đủ, MSCI chưa (Xác suất được đánh giá cao hơn)
MSCI chưa đưa vào Watch List (có thể chờ đến kỳ tháng 6/2027 khi CCP đi vào vận hành), nhưng FTSE tháng 9 vẫn tạo ra một đợt sóng vốn ngoại. Thị trường sideways tích lũy đến tháng 8, rồi tăng tốc vào tháng 9–10. Đây là kịch bản nhiều chuyên gia thiên về hơn. Cũng xem thêm phân tích lịch sử tại: VN-Index Thủng 1.800: Giải Phẫu Phiên Đỏ Lửa 8/6/2026.
Kịch bản C — Cú sốc bên ngoài (Xác suất thấp hơn, nhưng không thể bỏ qua)
MSCI không vào Watch List, vĩ mô toàn cầu xấu hơn dự kiến, Fed tiếp tục thắt chặt. Dòng tiền tiếp tục cạn, VN-Index test vùng hỗ trợ 1.750–1.800 một lần nữa. Trong kịch bản này, chất lượng nội tại của từng doanh nghiệp VN30 trở nên quan trọng hơn là câu chuyện vĩ mô.
Thanh khoản thấp — nhà đầu tư cần biết điều gì?
Thanh khoản thấp không tự động là xấu, nhưng nó thay đổi chi phí và rủi ro giao dịch. Khi thị trường ít thanh khoản:
- Spread mua-bán rộng hơn: Bạn mua ở giá cao hơn một chút, bán ở giá thấp hơn một chút so với “giá giữa” trên bảng điện tử.
- Trượt giá (slippage) tăng: Đặt lệnh lớn có thể đẩy giá bất lợi cho chính mình.
- Biến động giá đột ngột: Một lệnh lớn có thể di chuyển giá mạnh hơn bình thường vì ít lệnh đối ứng.
Về mặt định giá, VN30 hiện đang giao dịch ở P/E khoảng 13x — mức được nhiều chuyên gia đánh giá là “rẻ theo lịch sử”. P/E (Price-to-Earnings) là tỷ lệ giá cổ phiếu chia cho lợi nhuận mỗi cổ phiếu — có thể hiểu nôm na là “số năm hoàn vốn nếu lợi nhuận giữ nguyên”. P/E 13x có nghĩa là bỏ ra 13 đồng hôm nay để mua một đồng lợi nhuận mỗi năm. Xem phân tích chi tiết tại: VN-Index Đang Ở P/E 13x: Thị Trường Đang Rẻ Hay Đây Là Bẫy Tháng 6/2026?
“Rẻ” không phải lúc nào cũng có nghĩa là “sắp tăng”. Một cổ phiếu có thể rẻ mãi nếu không có xúc tác (catalyst) kéo dòng tiền vào. Và đây chính là lý do MSCI 24/6 và FTSE 21/9 quan trọng đến vậy — chúng là những catalyst cụ thể, có ngày giờ rõ ràng, có thể đo đếm được tác động.
Câu hỏi thường gặp (FAQ)
Thanh khoản chứng khoán thấp có nghĩa là gì?
Thanh khoản thấp có nghĩa là ít tiền được giao dịch hơn trong một phiên. Điều này khiến spread mua-bán rộng hơn, trượt giá tăng, và biến động giá có thể mạnh hơn với lệnh lớn. Về tâm lý, thanh khoản thấp thường phản ánh tâm lý chờ đợi hoặc lo ngại của thị trường.
Tại sao VN-Index cứ giằng co quanh 1.800?
Mốc 1.800 là vùng hỗ trợ–kháng cự quan trọng, nơi nhiều nhà đầu tư tích lũy và cũng là nơi áp lực chốt lời xuất hiện. Thị trường đã thủng mốc này ngày 8/6 rồi hồi phục, hiện đang giằng co trở lại. Để vượt bền vững, cần catalyst mới từ MSCI (24/6) hoặc dòng tiền từ FTSE (21/9).
MSCI công bố kết quả phân loại thị trường ngày nào năm 2026?
MSCI sẽ công bố Annual Market Classification Review 2026 vào rạng sáng 24/6/2026 theo giờ Việt Nam (sau 22h30 ngày 23/6 giờ Trung Âu). Trước đó, ngày 18/6 rạng sáng, MSCI công bố Global Market Accessibility Review. Nguồn: VietnamBiz, 05/06/2026.
FTSE chính thức nâng hạng Việt Nam khi nào?
FTSE Russell đã chính thức xác nhận Việt Nam sẽ được nâng hạng lên thị trường mới nổi thứ cấp (Secondary Emerging Market), có hiệu lực từ thứ Hai, 21/9/2026. Quá trình đưa vào chỉ số sẽ thực hiện theo nhiều đợt từ tháng 9/2026 đến năm 2027. Nguồn: CafeF, 2026.
Thanh khoản thấp, có nên mua cổ phiếu VN30 không?
Đây là câu hỏi phụ thuộc vào khẩu vị rủi ro, thời hạn đầu tư và tình hình tài chính cá nhân của mỗi người — Happite không thể và không nên trả lời thay. Về mặt kỹ thuật: thanh khoản thấp tạo ra chi phí giao dịch cao hơn, nên nếu vào/ra trong thời gian ngắn, phần thiệt hại từ spread có thể đáng kể. Với nhà đầu tư dài hạn, thị trường “lặng” đôi khi là thời điểm tích lũy tốt hơn thị trường náo loạn.
Theo dõi Happite để nhận phân tích ngay sau khi MSCI công bố kết quả rạng sáng 24/6/2026.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.