GVR Q2/2026 có một quý lợi nhuận rất sáng. Nhưng khi soi xuống dòng tiền và nguồn tạo lợi nhuận, bức tranh bớt “màu xanh” hơn một chút.
TL;DR
- Doanh thu thuần Q2 khoảng 7.097 tỷ đồng, tăng khoảng 18%.
- LNST Q2 khoảng 2.556 tỷ đồng, tăng khoảng 68%; LNST cổ đông mẹ khoảng 2.289 tỷ.
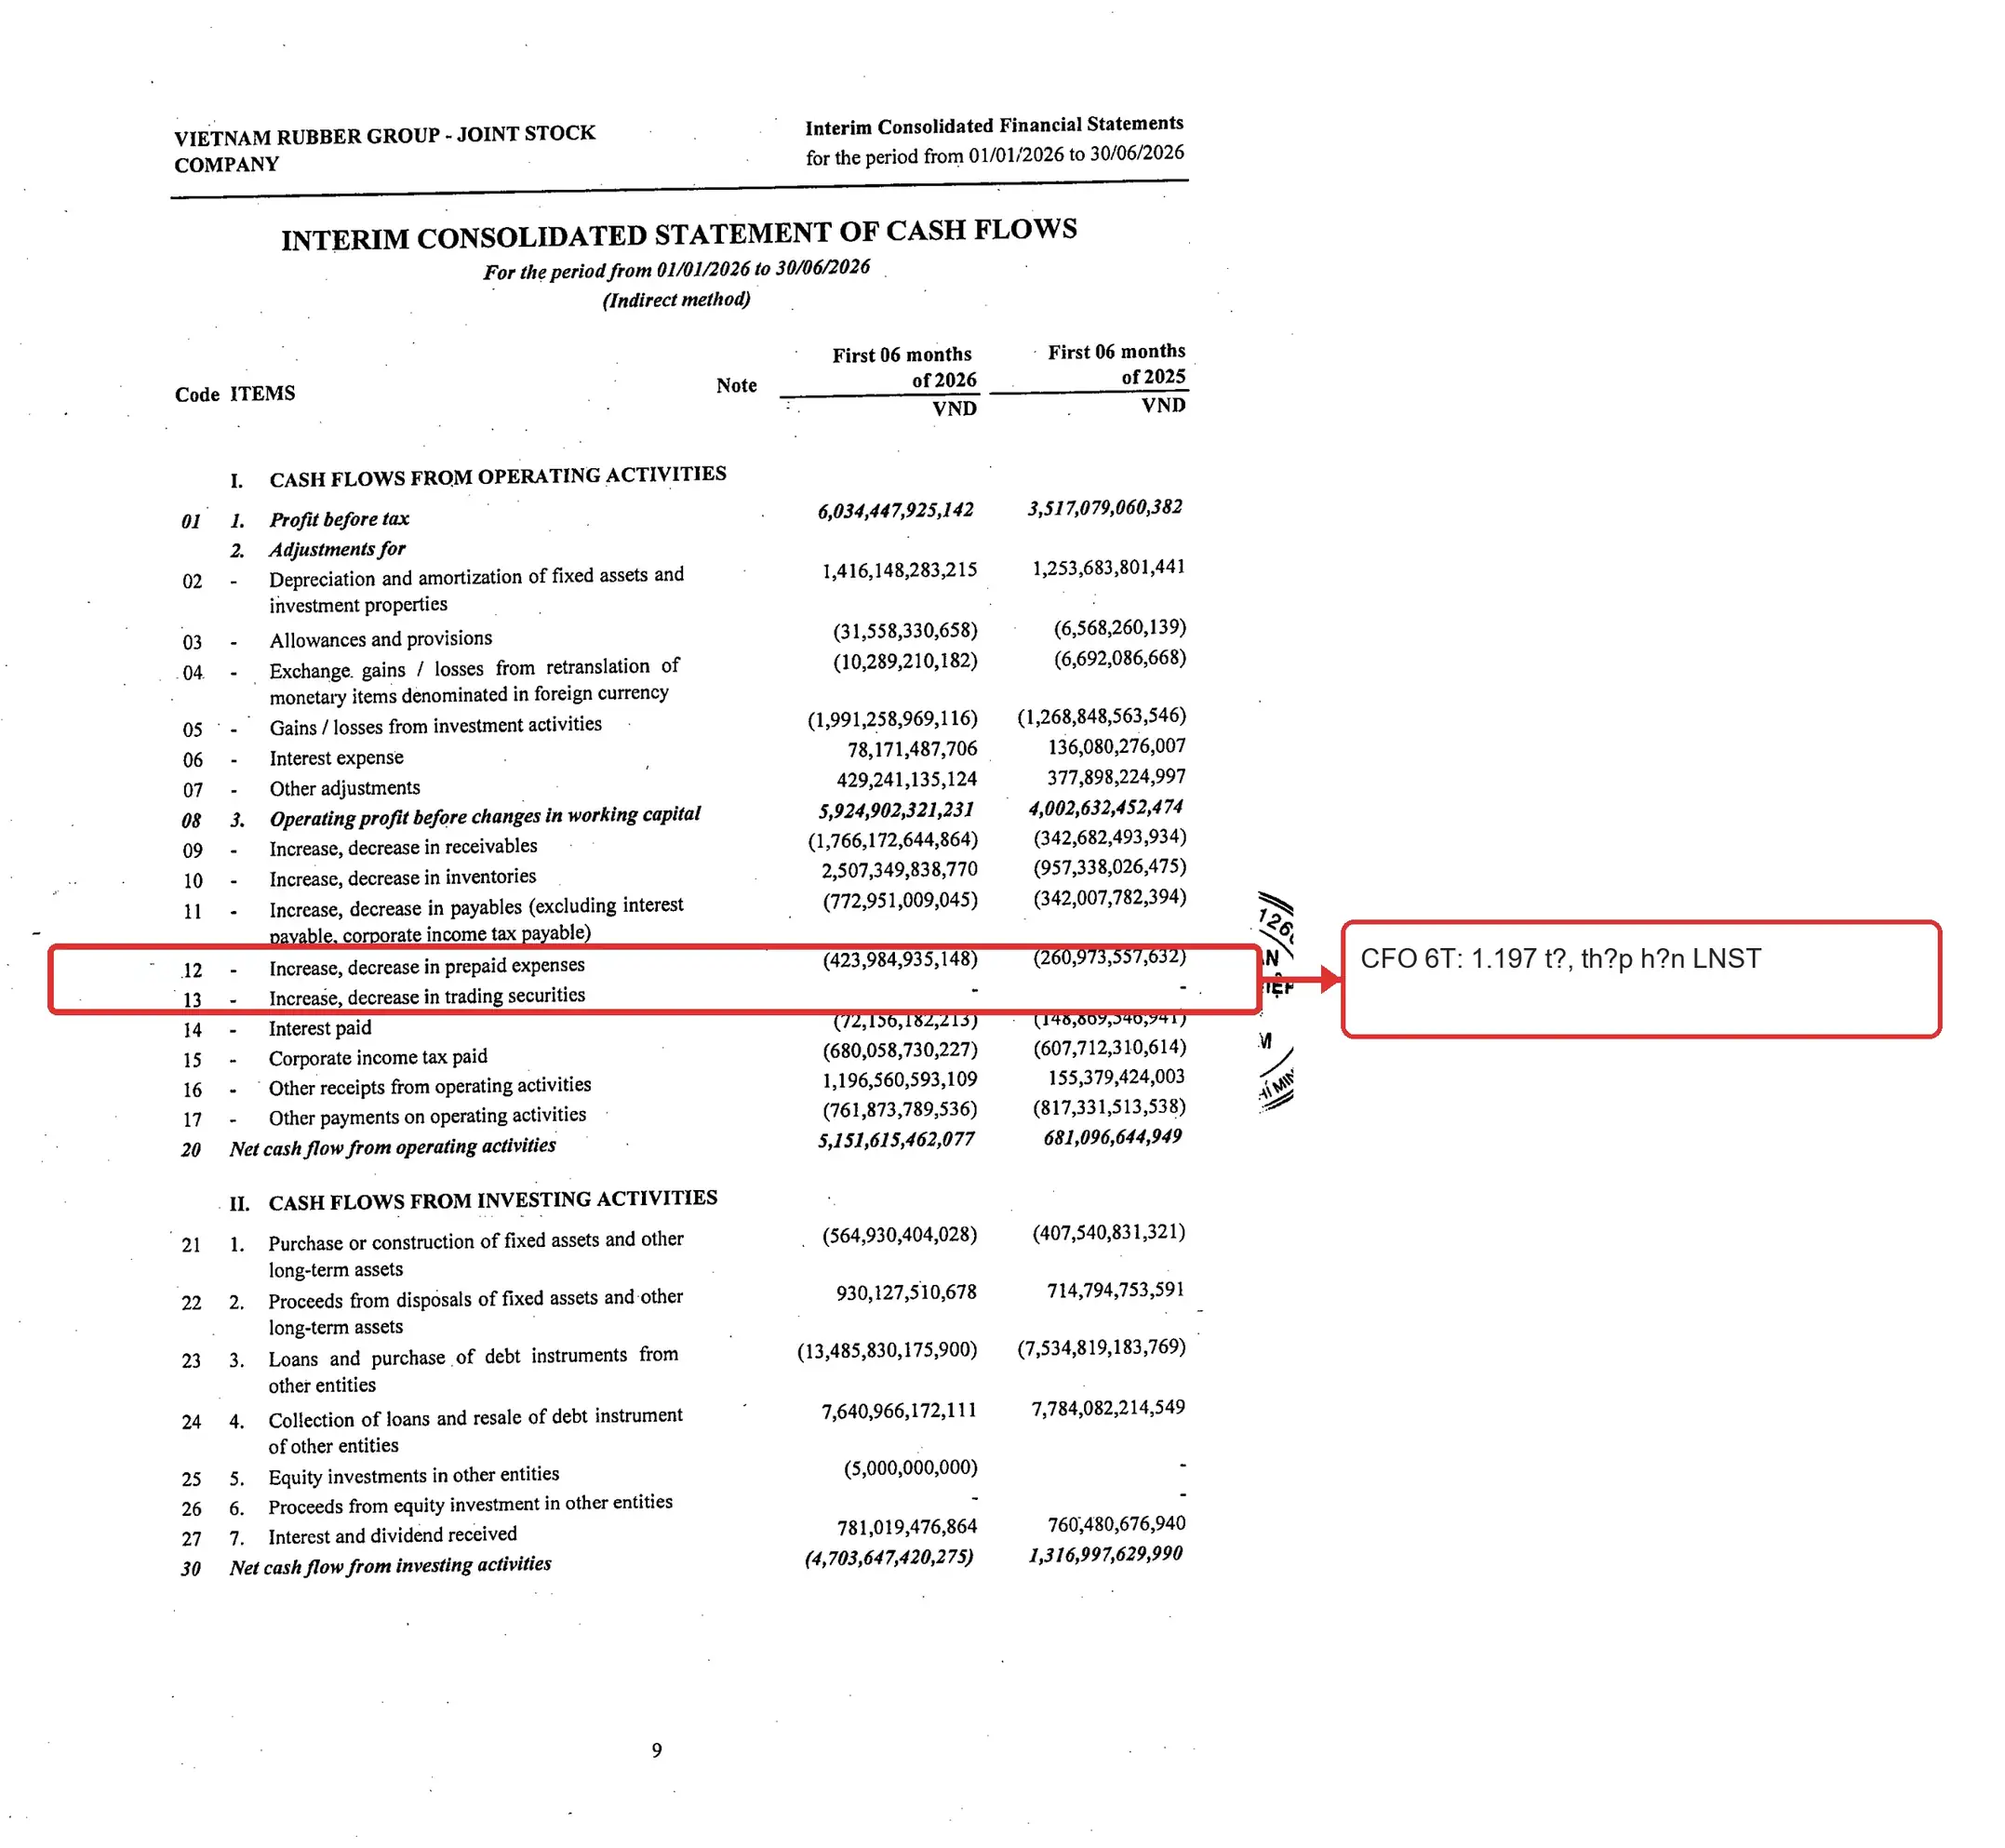
- CFO 6 tháng khoảng 1.197 tỷ, thấp hơn đáng kể so với LNST 6 tháng khoảng 3.074 tỷ.
- Giải trình nêu giá mủ cao su, thanh lý vườn cây, hỗ trợ tài chính và bồi thường: cần tách phần lặp lại khỏi phần một lần.
Kết quả kinh doanh: tăng trưởng thật, nhưng không chỉ nhờ hoạt động lõi
Theo BCTC hợp nhất giữa niên độ Q2/2026 của VRG, doanh thu thuần quý đạt khoảng 7.097 tỷ đồng, so với khoảng 6.017 tỷ đồng cùng kỳ. Lợi nhuận gộp khoảng 2.167 tỷ, đưa biên gộp lên xấp xỉ 30,5%, cao hơn mức khoảng 27% của Q2/2025. Giá bán mủ cao su thuận lợi và giá vốn tăng chậm hơn doanh thu là điểm tích cực.
LNST Q2 đạt khoảng 2.556 tỷ đồng, tăng khoảng 68%; phần thuộc cổ đông mẹ khoảng 2.289 tỷ. Tuy nhiên, giải trình tại trang 1 còn đề cập thanh lý vườn cây, hỗ trợ tài chính và bồi thường liên quan bàn giao đất. Không nên ngoại suy toàn bộ mức tăng này cho các quý sau.

Điểm tốt đáng ghi nhận
- Biên gộp cải thiện, phù hợp với giải thích về giá bán mủ.
- Thanh khoản nền tảng ổn: tiền và tương đương tiền khoảng 8.273 tỷ; tổng tài sản 86.341 tỷ và vốn chủ 62.154 tỷ (trang 6–9).
- CFO vẫn dương, dù chất lượng chuyển đổi lợi nhuận cần soi thêm.

Điểm bất thường và cần lưu ý
1. Lợi nhuận tăng nhanh hơn dòng tiền
LNST 6 tháng khoảng 3.074 tỷ, trong khi CFO chỉ khoảng 1.197 tỷ, tương đương khoảng 39% LNST. Điều này không tự động là vấn đề vì vốn lưu động và mùa vụ cao su biến động, nhưng cần xem kỹ phải thu, tồn kho và thời điểm thu tiền.
2. Yếu tố một lần có thể làm nền so sánh cao
Thanh lý vườn cây, bồi thường và hỗ trợ tài chính có thể hợp lệ nhưng tính lặp lại thấp hơn doanh thu bán mủ. Báo cáo soát xét cần được dùng để kiểm tra phần lợi nhuận đã thu tiền, còn phải thu và nghĩa vụ thuế.
3. Cấu trúc tập đoàn phức tạp
VRG có nhiều công ty con, công ty liên kết và hoạt động cao su, gỗ, khu công nghiệp, đất đai. Việc sáp nhập một số công ty con trong kỳ khiến so sánh giữa các kỳ phải đọc cùng thuyết minh.
Bối cảnh và cách theo dõi kỳ tới
GVR nhạy với giá cao su, sản lượng, tỷ giá và tiến độ chuyển đổi đất. BCTC quý chưa phải báo cáo kiểm toán năm; bản soát xét bán niên có thể điều chỉnh phân loại, dự phòng hoặc lợi nhuận từ giao dịch tài sản. Nên theo dõi: CFO/LNST; phải thu và tồn kho so với doanh thu; tỷ trọng lợi nhuận từ thanh lý, bồi thường và hỗ trợ.
FAQ
LNST tăng 68% có đồng nghĩa bền vững?
Chưa thể kết luận vì có các khoản thanh lý, bồi thường và hỗ trợ tài chính.
CFO thấp hơn LNST có đáng lo?
Là tín hiệu cần theo dõi, không phải kết luận sai phạm.
BCTC Q2 đã kiểm toán chưa?
Đây là BCTC giữa niên độ, chưa thay thế báo cáo soát xét bán niên.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
Nguồn: BCTC hợp nhất Q2/2026 GVR.