TL;DR: Masan Group (MSN) có quý II/2026 tăng trưởng mạnh về doanh thu và lợi nhuận, nhưng bảng cân đối và dòng tiền cho thấy ba vùng cần theo dõi: vốn lưu động bị hút, đòn bẩy cao và dòng tiền đầu tư âm.
- N?m ???c ?i?m ch?nh trong b?i: MSN BCTC Q2/2026: Lợi nhuận bứt tốc, nhưng vốn lưu động và đòn bẩy vẫn là bài kiểm tra
- Bi?t c?c d?ng ho?c ch? b?o c?n ki?m tra trong b?o c?o.
- C? th? t? ??i chi?u s? li?u v?i ngu?n tham kh?o.
Bài viết dùng BCTC hợp nhất quý II/2026 bản gốc của MSN, đã render 200 DPI và OCR đối chiếu các bảng trọng yếu. Đây là BCTC quý chưa kiểm toán.
Bức tranh kinh doanh: tăng trưởng thật, nhưng cần đọc sâu
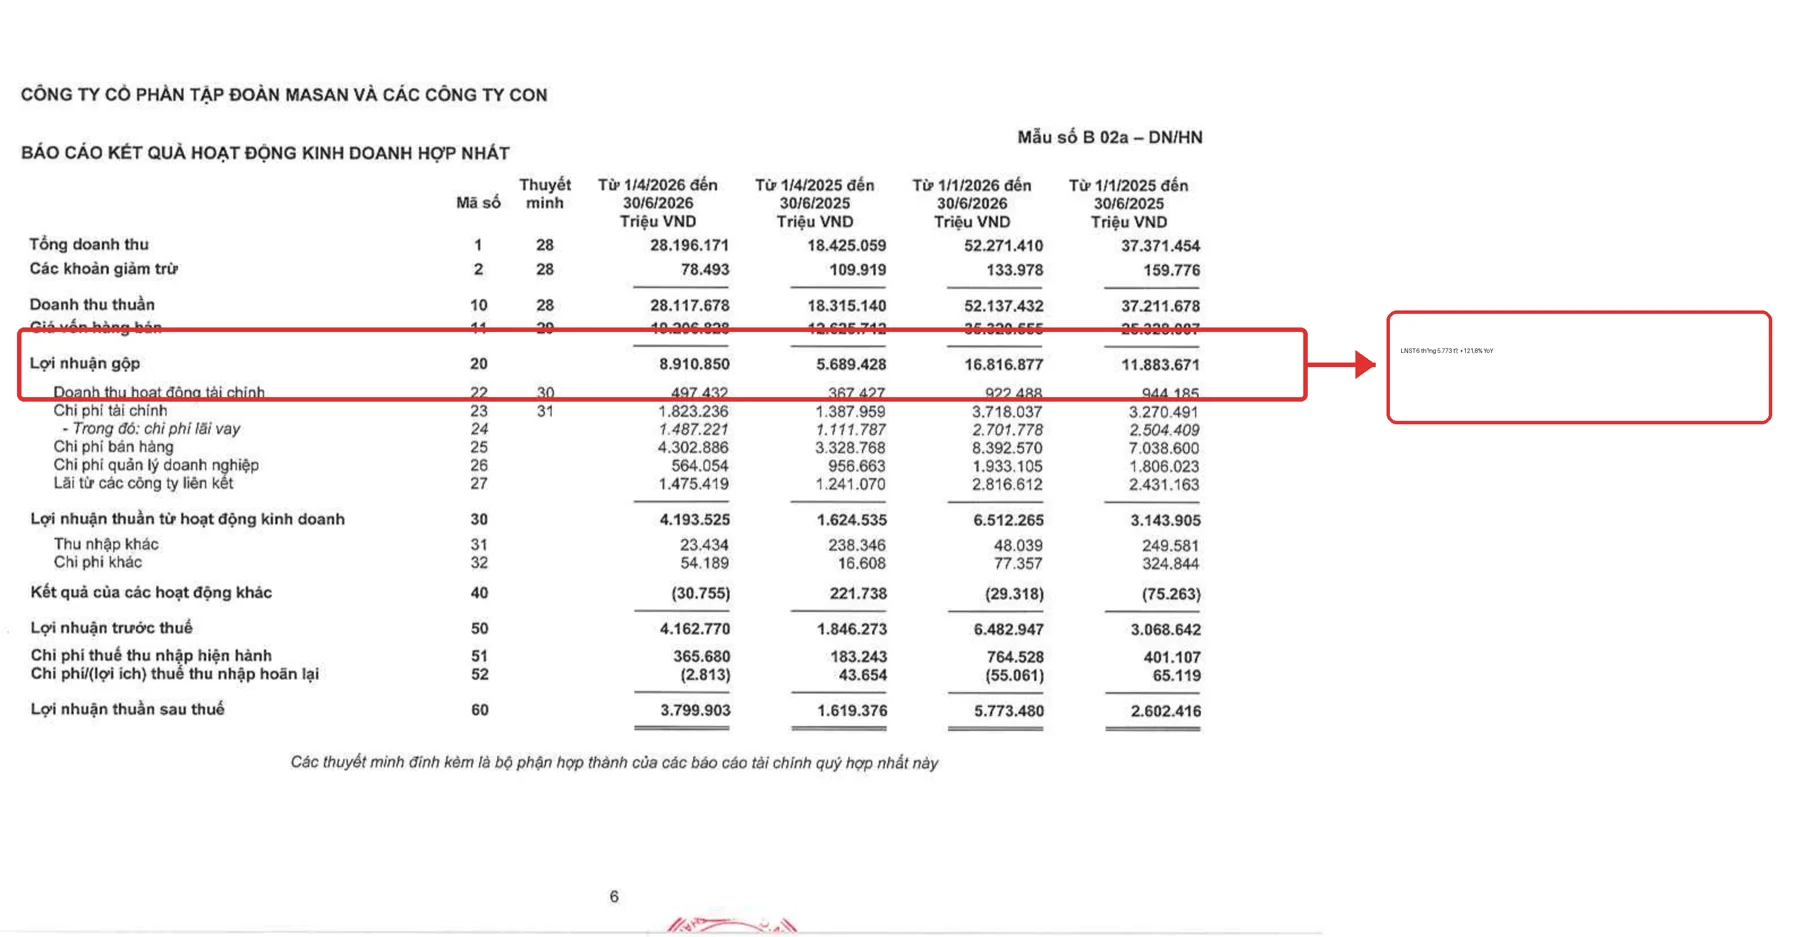
Doanh thu thuần quý II đạt 28.117.678 triệu đồng, tăng 53,5% YoY; lũy kế sáu tháng đạt 52.137.432 triệu đồng, tăng 40,1% (PDF tr.6). Lợi nhuận sau thuế hợp nhất quý II đạt 3.799.903 triệu đồng, tăng 134,7%; sáu tháng đạt 5.773.480 triệu đồng, tăng 121,8% (PDF tr.6–7).
Lợi nhuận thuần từ hoạt động kinh doanh quý II đạt 4.193.525 triệu đồng, tăng 158,2%; sáu tháng đạt 6.512.265 triệu đồng, tăng 107,1%. Lãi từ công ty liên kết đóng góp 1.475.419 triệu đồng trong quý II và 2.816.612 triệu đồng trong sáu tháng (PDF tr.6). Đây là điểm tốt, song cũng là lý do cần tách lợi nhuận từ hoạt động tự thân và phần đóng góp từ công ty liên kết.
Ba điểm bất thường/cần lưu ý
1. Vốn lưu động hút hơn 9.582 tỷ đồng
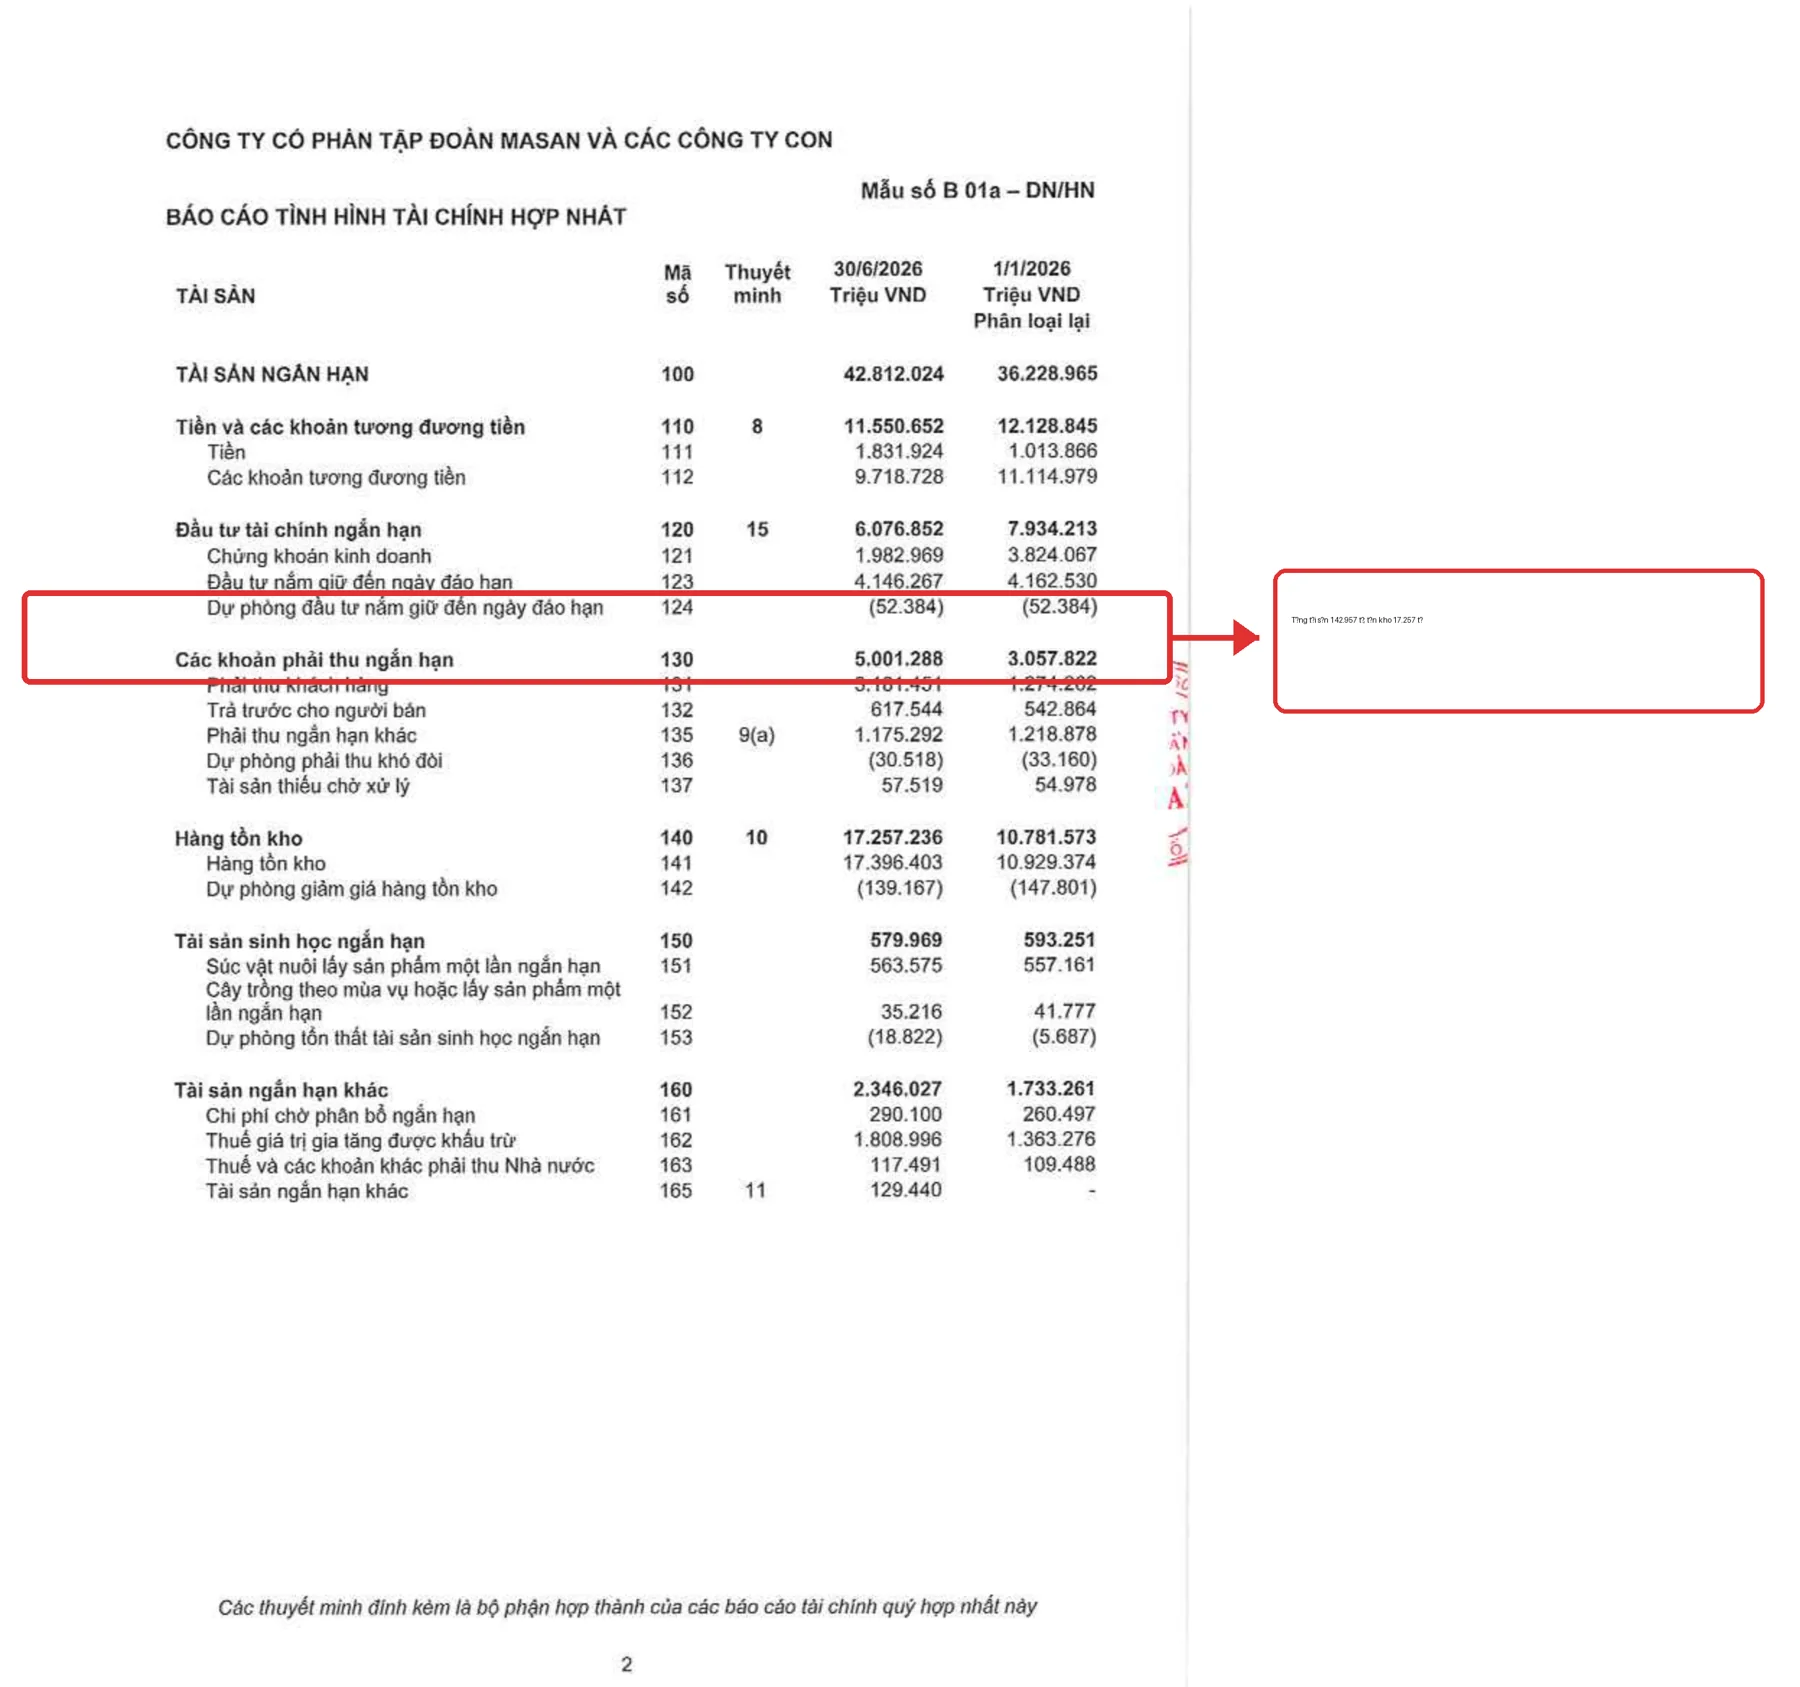
Trong LCTT sáu tháng, biến động phải thu và tài sản khác làm giảm 2.890.997 triệu đồng, còn tồn kho làm giảm 6.691.102 triệu đồng dòng tiền. Tổng cộng hơn 9.582 tỷ đồng bị khóa ở hai nhóm này, chỉ được bù một phần bởi tăng phải trả 5.497.705 triệu đồng (PDF tr.8). Trên CĐKT, phải thu ngắn hạn tăng từ 3.057.822 lên 5.001.288 triệu đồng và tồn kho tăng từ 10.781.573 lên 17.257.236 triệu đồng (PDF tr.2).
2. Đòn bẩy lớn, chi phí vốn không nhỏ
Vay, trái phiếu và nợ thuê tài chính ngắn hạn là 28.139.880 triệu đồng, tăng 15,7%; dài hạn là 41.000.046 triệu đồng, tăng 2,7% (PDF tr.4). Chi phí tài chính sáu tháng là 3.718.037 triệu đồng; khoản lãi vay/chi phí liên quan dùng khi điều chỉnh CFO là 2.912.273 triệu đồng (PDF tr.6, 8). Đòn bẩy không tự động là xấu, nhưng cần theo dõi lịch đáo hạn, lãi suất và khả năng tái cấp vốn.
3. CFO dương nhưng tiền mặt không tăng tương xứng
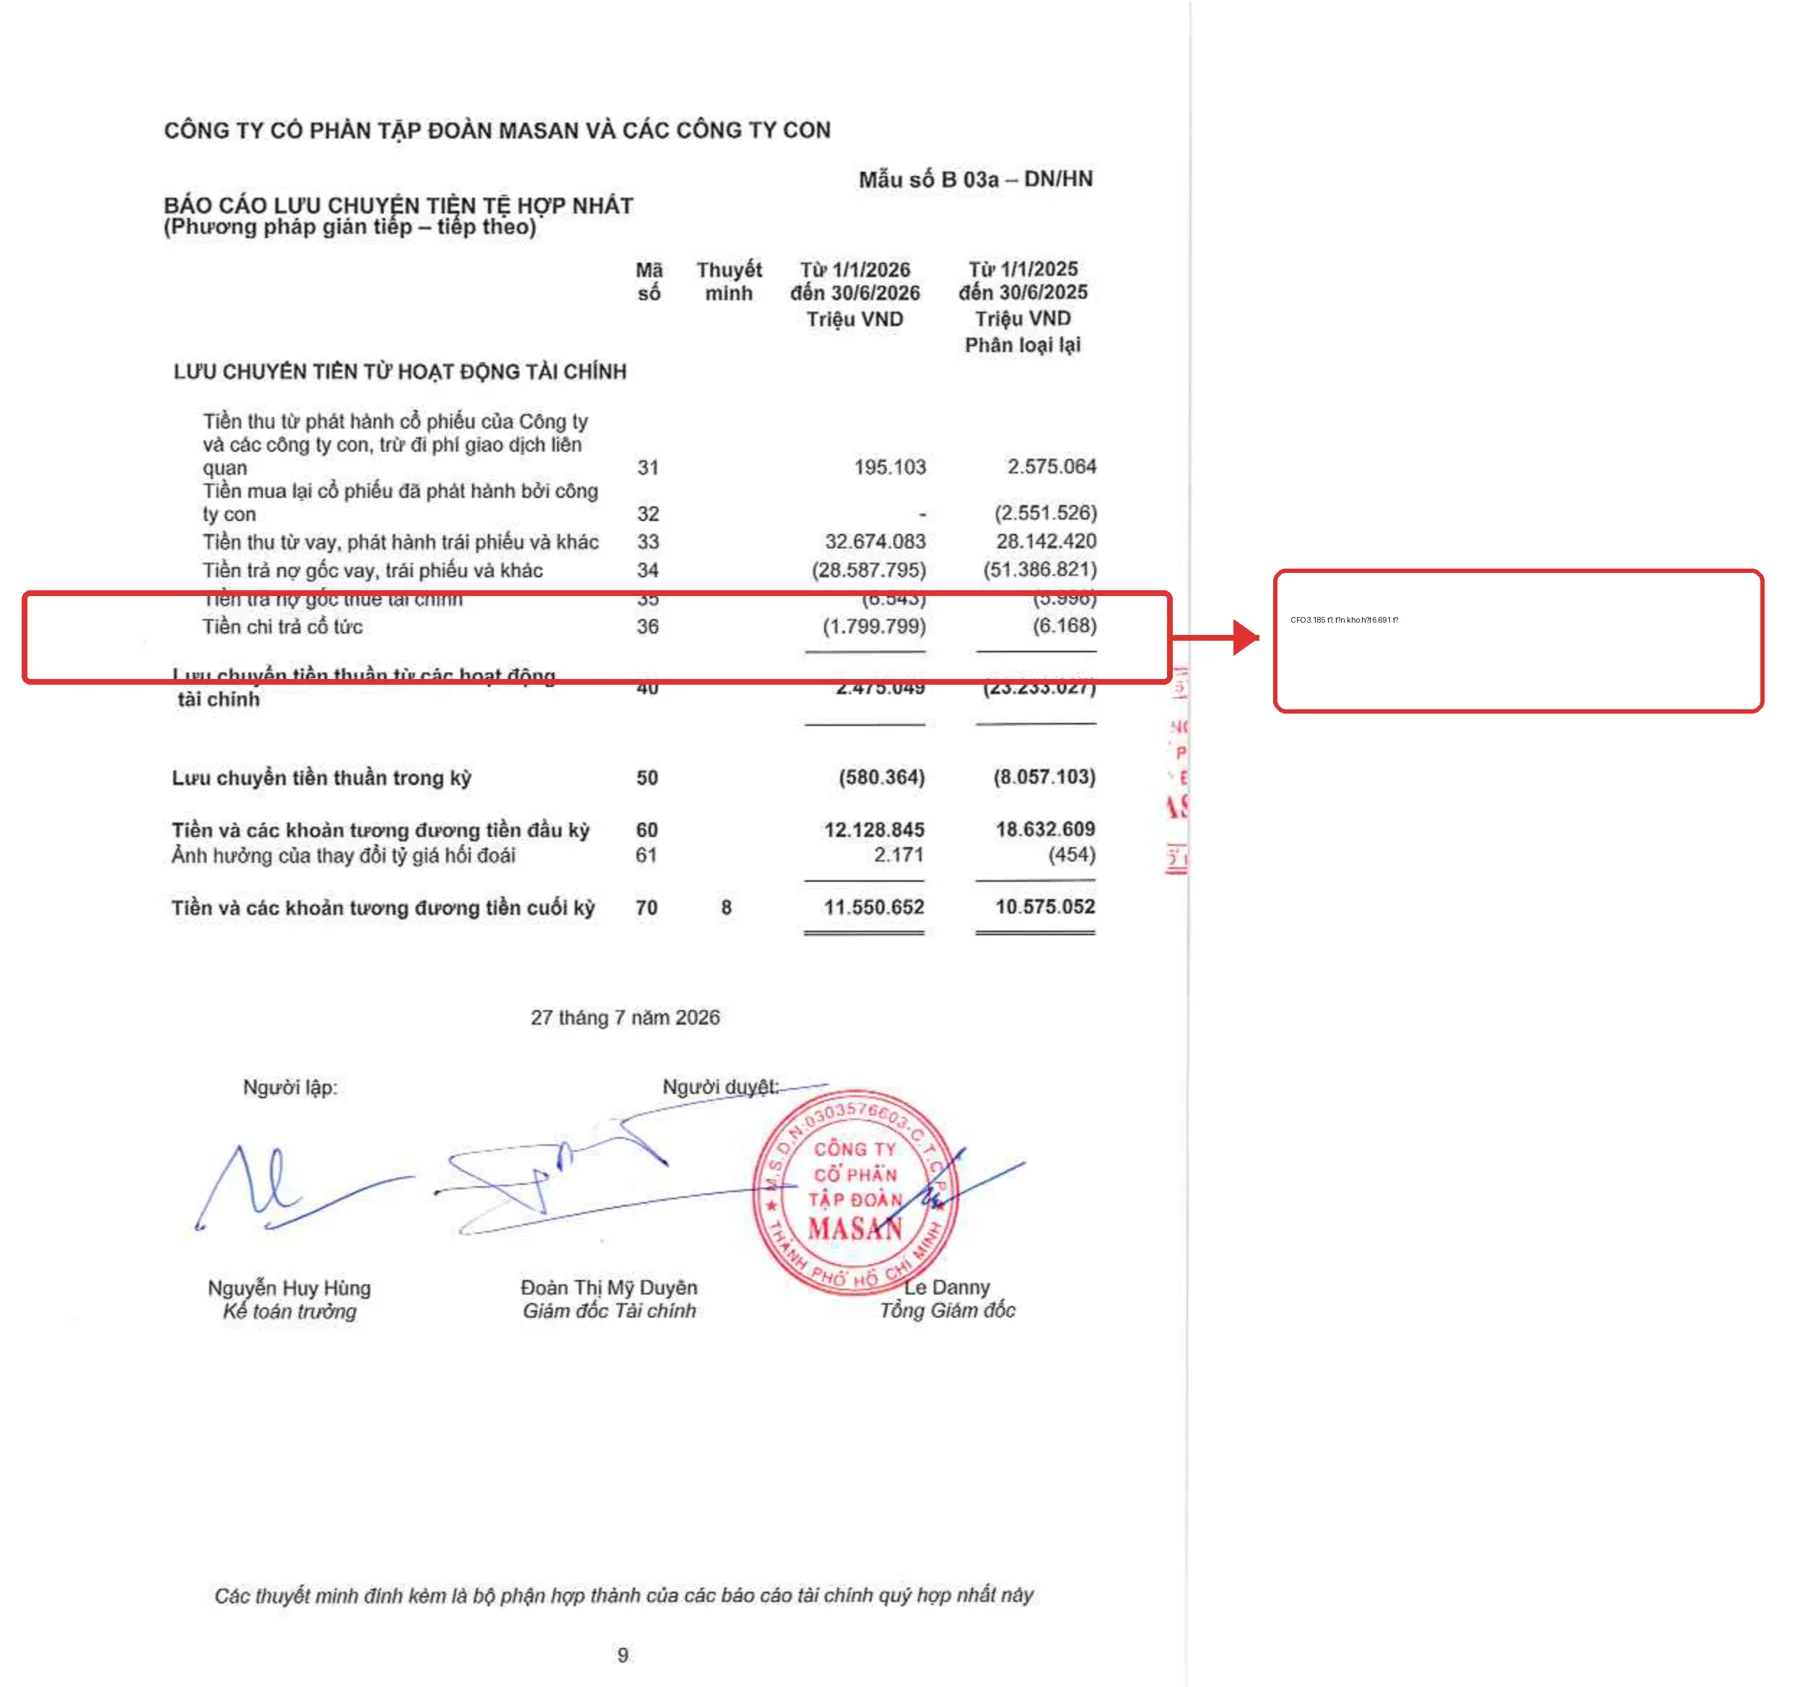
CFO sáu tháng đạt 3.184.699 triệu đồng, cao hơn 1.270.830 triệu đồng cùng kỳ, trong khi dòng tiền đầu tư âm 6.240.112 triệu đồng. Dòng tiền tài chính dương 2.475.049 triệu đồng chủ yếu nhờ tiền thu từ vay/phát hành 32.674.083 triệu đồng, bù một phần cho 28.587.795 triệu đồng trả nợ (PDF tr.8–9). Đây là cấu trúc cần soi: tăng trưởng đang cần vốn bên ngoài và đầu tư lớn.
Bối cảnh đọc báo cáo
MSN là tập đoàn đa ngành, nên không nên so sánh trực tiếp biên lợi nhuận với MCH. Lãi từ công ty liên kết là nguồn đóng góp quan trọng nhưng chất lượng chuyển thành cổ tức/dòng tiền cần được theo dõi. BCTC lập theo VAS, chưa kiểm toán; bản soát xét bán niên có thể điều chỉnh. Thay đổi chính sách kế toán theo Thông tư 99/2025/TT-BTC được thuyết minh từ đầu năm 2026 (PDF tr.15–16), vì vậy cần đọc kỹ các điều chỉnh khi có báo cáo bán niên.
Nên theo dõi gì ở kỳ tới?
- Tốc độ thu tiền và vòng quay tồn kho khi doanh thu tiếp tục tăng.
- Lịch đáo hạn, lãi suất và tỷ trọng nợ ngắn/dài hạn.
- Khả năng chuyển lãi từ công ty liên kết thành cổ tức và dòng tiền.
- Dòng tiền đầu tư và mức phụ thuộc vào vay mới.
Disclaimer: Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
Nguồn: BCTC hợp nhất Q2/2026 Masan Group, các trang 2–9 và 15–16.
B?i vi?t ch? mang t?nh th?ng tin v? gi?o d?c, kh?ng ph?i khuy?n ngh? ??u t?. S? li?u tr?ch t? b?o c?o t?i ch?nh ?? c?ng b? t?i th?i ?i?m vi?t v? c? th? thay ??i. B?n n?n t? nghi?n c?u ho?c h?i chuy?n gia ???c c?p ph?p tr??c khi ra quy?t ??nh.