Dự báo kết quả kinh doanh quý 3 giống một bảng điểm giữa kỳ: chưa phải điểm số cuối cùng, nhưng đủ để biết ai đang học giỏi lên và ai đang tụt hạng. Ngày 25/9/2026, Chứng khoán MB (MBS) công bố báo cáo dự phóng kết quả kinh doanh ngành bán lẻ – tiêu dùng quý 3/2026, và trong danh sách đó có 4 cái tên quen thuộc của rổ VN30 với những con số cách nhau một trời một vực: một bên tăng gần gấp đôi, một bên tăng hơn 3 lần, còn một bên vẫn đang loay hoay giữ phong độ.
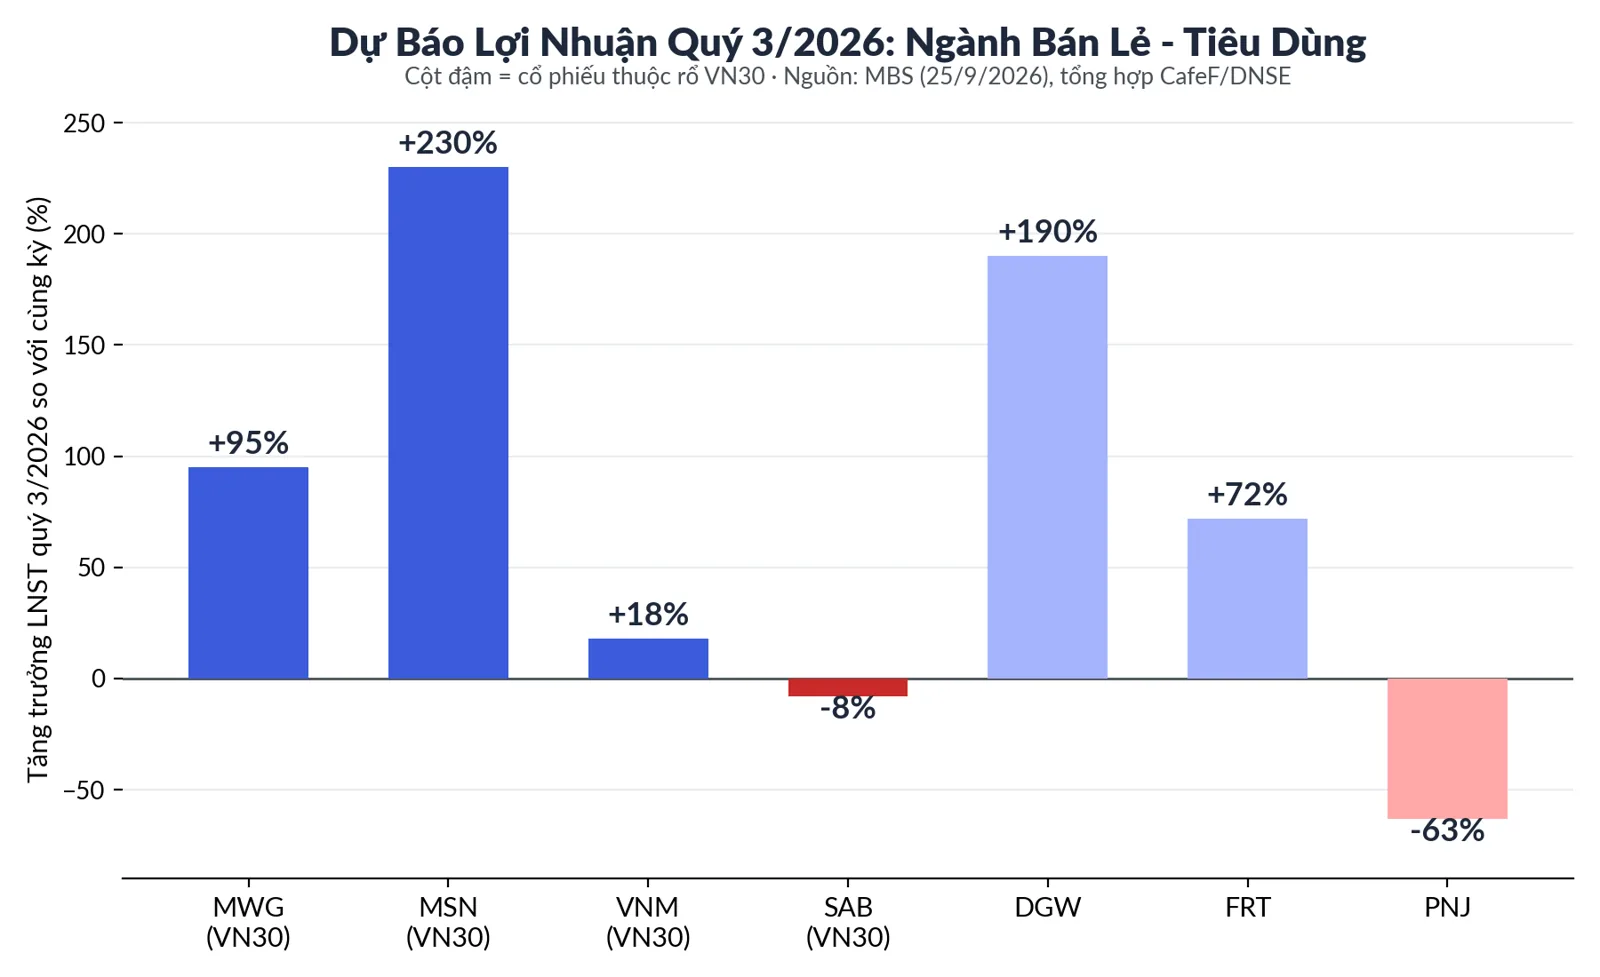
- MBS dự báo MWG đạt 3.456 tỷ đồng LNST (trước lợi ích cổ đông không kiểm soát) quý 3/2026, tăng 95% so với cùng kỳ; Bách Hóa Xanh riêng lẻ đóng góp 630 tỷ, tăng 160%.
- MSN được dự báo lãi 3.984 tỷ đồng, tăng 230% — nhưng động lực chính đến từ mảng khai khoáng vonfram (MSR), không phải từ bán lẻ tiêu dùng.
- VNM và SAB tăng trưởng khiêm tốn hơn nhiều (+18% và -8% trong quý, dù cả năm vẫn dương), phản ánh nhóm ngành đang phân hóa rõ nét.
- PNJ (ngoài rổ VN30) là điểm trừ lớn nhất ngành, dự báo lãi giảm 63% vì sự cố liên quan đến “kim cương”.
- Đây là số liệu dự phóng của một công ty chứng khoán, chưa phải BCTC chính thức — cần đối chiếu khi số liệu thật được công bố.
Bức tranh chung ngành bán lẻ quý 3/2026 nói lên điều gì?
Lũy kế 8 tháng đầu năm 2026, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 14% so với cùng kỳ, riêng bán lẻ hàng hóa tăng 13,3%. Nghe có vẻ khả quan, nhưng nếu loại trừ yếu tố lạm phát, mức tăng thực chỉ còn khoảng 7,6% — tức người tiêu dùng đang chi nhiều tiền hơn phần lớn vì giá cả leo thang, chứ không hẳn vì mua sắm nhiều hơn.
MBS nhận định tâm lý người tiêu dùng vẫn còn thận trọng do lạm phát cao và bối cảnh vĩ mô trong và ngoài nước nhiều bất ổn. Điều thú vị là trong bối cảnh đó, các doanh nghiệp đầu ngành lại đang mở rộng thị phần nhanh hơn, một phần nhờ các chính sách lành mạnh hóa thị trường bán lẻ được triển khai từ năm trước, tạo ra sân chơi công bằng hơn cho những “tay to”. Nói cách khác: cái bánh không lớn thêm bao nhiêu, nhưng những người chia bánh giỏi lại đang cắt được miếng to hơn. Bức tranh rủi ro tổng thể của rổ VN30 tháng này cũng cho thấy sự phân hóa tương tự giữa các nhóm ngành.
MWG: Bách Hóa Xanh trở thành ngôi sao mới, lãi tăng 95%
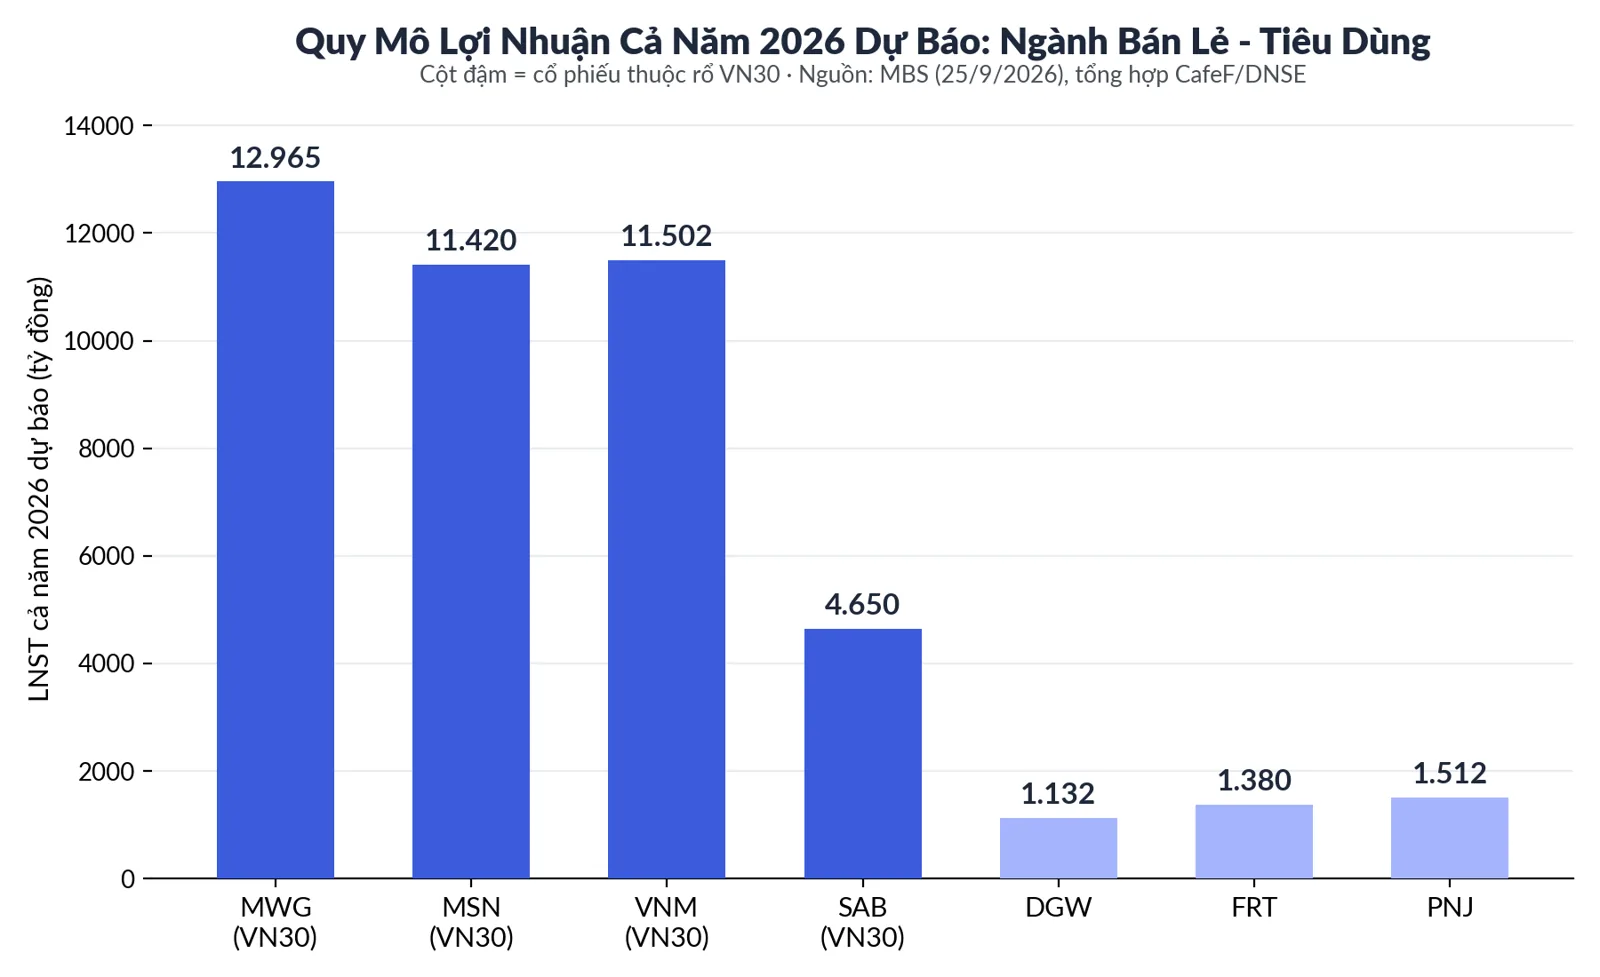
Với CTCP Đầu tư Thế Giới Di Động (MWG), MBS dự báo LNST trước lợi ích cổ đông không kiểm soát quý 3/2026 đạt 3.456 tỷ đồng, tăng 95% so với cùng kỳ năm ngoái. Tính cả năm 2026, con số này được dự phóng lên tới 12.965 tỷ đồng, tăng 84%.
Điều đáng chú ý không nằm ở hai chuỗi “ruột” Thế Giới Di Động và Điện Máy Xanh — dù hai chuỗi này vẫn giữ hơn 50% thị phần ngành ICT và điện máy nhờ chu kỳ đổi mới thiết bị tiếp diễn — mà nằm ở Bách Hóa Xanh. Chuỗi siêu thị mini này được dự báo đóng góp riêng 630 tỷ đồng lợi nhuận trong quý 3, tăng tới 160% so với cùng kỳ, sau khi mở rộng quy mô lên khoảng 3.600 cửa hàng (tăng 59%). Nếu ví MWG như một gánh hát ba nhân vật chính, thì Bách Hóa Xanh vốn đóng vai phụ nhiều năm giờ đang dần trở thành nhân vật trung tâm mang lại doanh thu ổn định nhất.
Dĩ nhiên, lãi kỷ lục không đồng nghĩa cổ phiếu luôn “khỏe” theo mọi thước đo. Một bài phân tích trước đó trên Happite từng chỉ ra MWG lãi cao nhưng chỉ số Sharpe lại giảm — một nhắc nhở rằng lợi nhuận doanh nghiệp và mức độ biến động của cổ phiếu là hai câu chuyện khác nhau. Về mặt cổ đông, MWG cũng vừa chốt quyền trả cổ tức đợt 2/2025 với tổng giá trị khoảng 1.470 tỷ đồng.
MSN bứt phá 230% — có thật sự nhờ bán hàng tiêu dùng?
Nếu chỉ nhìn con số, Masan (MSN) là ngôi sao sáng nhất bảng dự phóng: LNST quý 3/2026 được MBS ước tính đạt 3.984 tỷ đồng, tăng 230% so với cùng kỳ; cả năm đạt 11.420 tỷ đồng, tăng 178%. Nhưng câu chuyện phía sau con số này khá bất ngờ đối với một tập đoàn được biết đến với mì gói, nước mắm và chuỗi WinMart.
Động lực tăng trưởng lớn nhất không đến từ mảng tiêu dùng, mà từ Masan High-Tech Materials (MSR) — công ty khai khoáng vonfram. Giá vonfram trên thị trường thế giới đang neo quanh mức 3.000 USD/mtu, cộng với việc MSR được cấp phép khai thác thêm quặng tại mỏ Núi Pháo từ tháng 5/2026, giúp sản lượng và doanh thu mảng này tăng vọt. Ở mảng tiêu dùng cốt lõi, Masan Consumer vẫn duy trì đà tăng trưởng ổn định và chuỗi WinMart tiếp tục mở rộng quy mô (tăng khoảng 20% số điểm bán, doanh thu tăng 17%), nhưng đó là mức tăng trưởng “bình thường”, không phải thứ tạo ra con số +230%.
Đây là kiểu nghịch lý đáng nhớ trong lúc đọc báo cáo tài chính: một công ty được gắn mác “hàng tiêu dùng” trong rổ VN30, nhưng phần lớn cú hích lợi nhuận quý này lại đến từ giá một kim loại công nghiệp. Nhà đầu tư theo dõi MSN vì câu chuyện tiêu dùng cần lưu ý phân biệt rõ hai nguồn lãi này, vì độ bền vững của chúng khác nhau: nhu cầu WinMart tương đối ổn định, còn giá vonfram có thể biến động mạnh theo chu kỳ hàng hóa toàn cầu. MSN cũng đã có một quý báo lãi ấn tượng trước đó trong năm, khi lợi nhuận 8 tháng đã tăng gấp 2,2 lần cùng kỳ, phần lớn nhờ chính câu chuyện vonfram này.
VNM và SAB: chậm mà chắc, không có drama
Trái ngược với sự bùng nổ của MWG và MSN, hai cái tên VN30 khác trong ngành tiêu dùng lại có một quý khá “hiền lành”. Vinamilk (VNM) được MBS dự báo LNST quý 3/2026 đạt 2.982 tỷ đồng, tăng 18% so với cùng kỳ; cả năm đạt 11.502 tỷ đồng, tăng 22%. Động lực đến từ các dòng sản phẩm mới như Cao đạm, Green Farm, Mộc Châu Creamery cùng hoạt động xuất khẩu khả quan, giúp biên lợi nhuận gộp quý 3 ước đạt khoảng 43%.
Sabeco (SAB) thậm chí được dự báo giảm nhẹ trong quý: LNST quý 3 ước đạt 1.250 tỷ đồng, giảm 8% so với cùng kỳ do nền so sánh cao, nhưng tính cả năm 2026 vẫn tăng khoảng 5% lên 4.650 tỷ đồng, nhờ khả năng tăng giá bán và tiết giảm chi phí quảng cáo, khuyến mãi.
Không có gì giật gân ở đây, nhưng đó cũng chính là điểm đáng nói: trong một ngành đang phân hóa mạnh, sự ổn định tương đối của VNM và SAB có thể là một dạng “an toàn” cho những ai không thích biến động quá lớn trong danh mục.
Toàn cảnh ngành: bảng so sánh, kể cả những cái tên ngoài VN30
Để thấy rõ hơn mức độ phân hóa, đáng để đặt các mã VN30 cạnh những doanh nghiệp bán lẻ – tiêu dùng khác không nằm trong rổ nhưng cùng chịu tác động bởi bối cảnh vĩ mô tương tự.
| Mã | LNST Q3/2026 dự báo | %YoY Q3 | LNST cả năm 2026 dự báo | %YoY cả năm |
|---|---|---|---|---|
| MWG (VN30) | 3.456 tỷ đồng | +95% | 12.965 tỷ đồng | +84% |
| MSN (VN30) | 3.984 tỷ đồng | +230% | 11.420 tỷ đồng | +178% |
| VNM (VN30) | 2.982 tỷ đồng | +18% | 11.502 tỷ đồng | +22% |
| SAB (VN30) | 1.250 tỷ đồng | -8% | 4.650 tỷ đồng | +5% |
| DGW (ngoài VN30) | 481 tỷ đồng | +190% | 1.132 tỷ đồng | +107% |
| FRT (ngoài VN30) | 374 tỷ đồng | +72% | 1.380 tỷ đồng | +74% |
| PNJ (ngoài VN30) | 186 tỷ đồng | -63% | 1.512 tỷ đồng | -47% |
Nguồn: MBS, báo cáo ngành bán lẻ – tiêu dùng ngày 25/9/2026, tổng hợp qua CafeF và DNSE (27-28/9/2026).
PNJ là trường hợp đáng chú ý nhất ở chiều tiêu cực: MBS dự báo lượt mua hàng quý 3 chỉ bằng khoảng 60% cùng kỳ, giá trị đơn hàng cũng giảm nhẹ, kéo doanh thu bán lẻ giảm khoảng 42% — hệ quả từ sự cố liên quan đến “kim cương” tại công ty con làm ảnh hưởng niềm tin thương hiệu. Đây là lời nhắc rằng trong ngành bán lẻ, một sự cố truyền thông có thể tác động đến lợi nhuận nhanh và mạnh hơn nhiều so với các yếu tố vĩ mô.
Nhà đầu tư VN30 nên nhìn nhận các con số dự phóng này thế nào?
Có hai cách nhìn cho cùng một tập số liệu này. Ở góc độ lạc quan, việc các doanh nghiệp đầu ngành như MWG, MSN, VNM tiếp tục tăng thị phần trong bối cảnh sức mua chung còn yếu cho thấy khả năng chống chịu và lợi thế quy mô đang phát huy tác dụng — đây thường là dấu hiệu tốt cho tăng trưởng dài hạn của nhóm dẫn đầu.
Ở góc độ thận trọng, cần nhớ đây vẫn là dự phóng của một công ty chứng khoán, dựa trên các giả định (giá vonfram giữ nguyên, sức mua ổn định, tâm lý tiêu dùng không xấu thêm…) — không phải số liệu thực tế đã kiểm toán. Với MSN, phần lớn tăng trưởng đến từ giá hàng hóa toàn cầu vốn dĩ khó dự đoán; với PNJ, rủi ro thương hiệu có thể còn kéo dài hơn một quý. BCTC quý 3/2026 chính thức của các doanh nghiệp này thường được công bố vào cuối tháng 10, và đó mới là lúc để đối chiếu xem dự báo có sát thực tế hay không.
Câu hỏi thường gặp
Vì sao MWG được dự báo lãi tăng 95% trong quý 3/2026?
Động lực chính đến từ Bách Hóa Xanh (dự báo lãi tăng 160%, quy mô mở rộng lên 3.600 cửa hàng) cộng với chu kỳ đổi mới thiết bị giúp Thế Giới Di Động và Điện Máy Xanh duy trì hơn 50% thị phần ngành ICT – điện máy.
Lợi nhuận MSN tăng 230% có bền vững không?
Phần lớn mức tăng đến từ giá vonfram tại mảng khai khoáng MSR, một yếu tố phụ thuộc thị trường hàng hóa toàn cầu và có thể biến động mạnh, khác với mức tăng trưởng ổn định hơn của mảng tiêu dùng WinMart/Masan Consumer.
Cổ phiếu bán lẻ nào đang đi ngược xu hướng, giảm lãi?
PNJ (ngoài rổ VN30) được dự báo giảm 63% lợi nhuận quý 3 do ảnh hưởng từ sự cố liên quan đến “kim cương” làm giảm niềm tin thương hiệu; nhóm chăn nuôi heo như HPA, DBC cũng được dự báo hạ nhiệt so với nền cao cùng kỳ.
Dự báo lợi nhuận của công ty chứng khoán có đáng tin để ra quyết định đầu tư không?
Đây là ước tính dựa trên giả định của MBS, có giá trị tham khảo nhưng không thay thế được số liệu BCTC chính thức đã kiểm toán. Nhà đầu tư nên xem đây là một góc nhìn, không phải căn cứ duy nhất.
Khi nào có số liệu KQKD quý 3/2026 chính thức để đối chiếu?
Theo thông lệ, các doanh nghiệp niêm yết thường công bố BCTC quý 3 vào cuối tháng 10/2026.
Nếu quan tâm thêm các góc nhìn khác về nhóm cổ phiếu tiêu dùng – bán lẻ trong rổ VN30, có thể đọc thêm về MSN lãi gấp 2,2 lần sau 8 tháng, MWG chốt cổ tức đợt 2/2025, hoặc bản đồ rủi ro VN30 tháng 9/2026.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.