Hè 2026 đang chứng minh một điều: đôi khi ông trời và FIFA hợp lực còn hiệu quả hơn bất kỳ chiến dịch marketing nào. Trong khi cả nước vừa đổ mồ hôi với đợt nắng El Niño kỷ lục, vừa thức đêm xem World Cup 2026, Thế Giới Di Động (HOSE: MWG) lại đang đếm tiền.
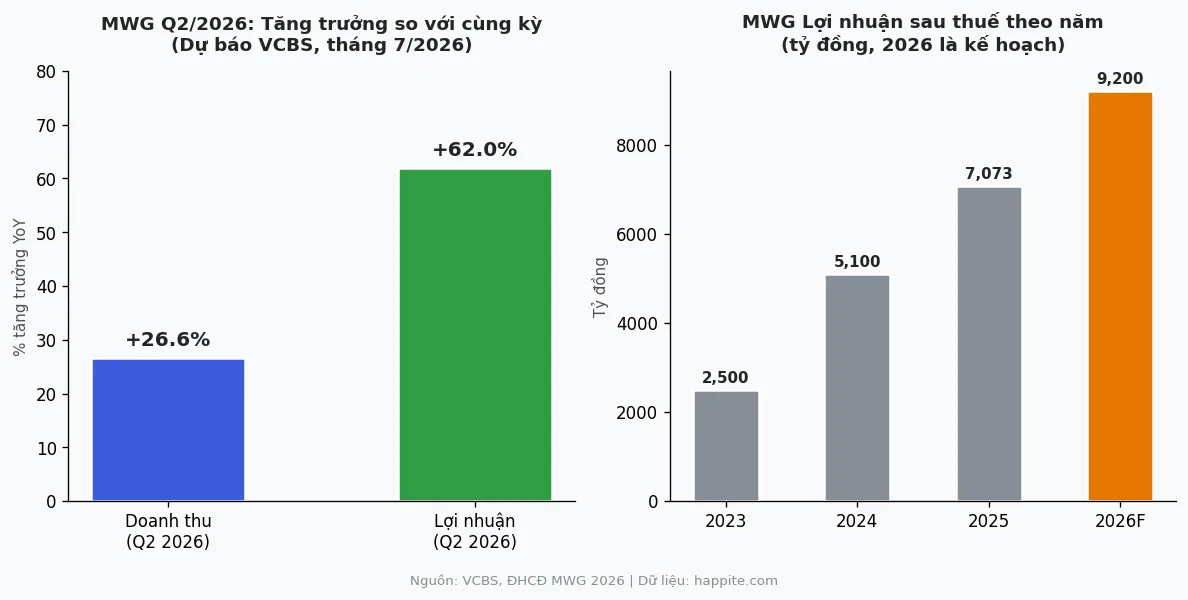
- MWG Q2/2026 dự báo lợi nhuận tăng +62% so với cùng kỳ, doanh thu +26.6%
- World Cup 2026 + El Niño tạo nhu cầu bùng nổ: tivi, máy lạnh, tủ lạnh đều tăng 40–55%
- Bách Hóa Xanh lần đầu có lãi thực chất — biên LN đạt 3.6%, 3,150 cửa hàng
- Mục tiêu cả năm 2026: 9,200 tỷ đồng lợi nhuận (+30%), cổ tức kỷ lục 2,000 đồng/cp
- Rủi ro cần nhớ: cổ phiếu chưa outperform VN-Index, biến động vĩ mô vẫn còn
Khi ông trời và FIFA hợp sức giúp bán hàng điện tử
Có những năm thị trường bán lẻ điện tử “tự nhiên” có sóng — và 2026 là một năm như vậy. Hai yếu tố ngoại sinh hội tụ hiếm gặp:
World Cup 2026 tổ chức tại Bắc Mỹ từ tháng 6, với khung giờ phát sóng vào buổi sáng và đêm muộn theo giờ Việt Nam. Kết quả? Hàng triệu gia đình chợt nhận ra tivi phòng khách đã “cũ quá” — và Điện Máy Xanh vui vẻ giải quyết vấn đề đó. Doanh số tivi tăng mạnh khi các trận đấu vào vòng loại trực tiếp, theo ghi nhận của chuỗi.
El Niño 2026 mang đến đợt nắng nóng kỷ lục tại miền Bắc và miền Trung trong tháng 5–6, với nhiệt độ nhiều ngày vượt 40°C. Nhu cầu máy điều hòa bùng nổ đến mức nhiều model phải đặt trước 2–3 tuần. Tủ lạnh, quạt công nghiệp và các thiết bị gia dụng làm mát cũng cùng nhau phi thẳng lên.
Kết hợp cả hai: doanh số nhóm máy lạnh, tủ lạnh và tivi của Điện Máy Xanh (DMX) tăng 40–55% so với cùng kỳ. Lũy kế 5 tháng đầu năm 2026, doanh thu DMX đạt 54,600 tỷ đồng, tăng 33% so với cùng kỳ năm 2025, hoàn thành 45% kế hoạch năm (Vietstock). Nói cách khác: MWG đang bước vào mùa báo cáo Q2 với “lưng dài túi rộng”.
Những con số dự báo Q2/2026 nói gì?
Chứng khoán VCBS và MBS đều công bố dự phóng KQKD Q2/2026 cho MWG với kết quả khá đồng thuận (Investing.com VN):
- Doanh thu thuần: ~47,618 tỷ đồng, tăng 26.6% so với cùng kỳ
- Lợi nhuận sau thuế: ~2,685 tỷ đồng, tăng 62% so với cùng kỳ
- Biên lợi nhuận ròng cải thiện đáng kể so với Q2/2025
Một số nguồn khác đưa ra dải rộng hơn: 2,200–2,800 tỷ đồng (+34% đến +69%), phản ánh sự không chắc chắn về quy mô hưởng lợi từ World Cup. Dù tính theo kịch bản thấp hay cao, đây đều là con số đẹp nhất trong nhiều năm trở lại của MWG.
Tại sao biên lợi nhuận cải thiện mạnh vậy? Thứ nhất, iPhone và laptop tầm cao vẫn chiếm tỷ trọng lớn với biên tốt hơn hàng gia dụng phổ thông — doanh thu iPhone tăng trên 40% trong Q2 nhờ chu kỳ thay máy sau iPhone 17. Thứ hai, Bách Hóa Xanh đang bắt đầu đóng góp lợi nhuận thực sự thay vì chỉ “bớt lỗ”.
Bách Hóa Xanh — từ “hố đen” sang “có lãi thật”
Với những ai đã theo dõi MWG qua các năm lỗ của Bách Hóa Xanh, đây là tin đáng ghi vào lịch: chuỗi thực phẩm này đang có lãi thực chất, không phải “sắp có lãi”.
Dự báo Q2/2026: doanh thu 14,175 tỷ đồng, lợi nhuận 505 tỷ đồng với biên lợi nhuận sau thuế đạt 3.6% — theo VCBS. Chuỗi hiện vận hành 3,150 điểm bán, tập trung mạnh ở TP.HCM và đang mở rộng sang Hà Nội.
Để dễ hình dung: EPS (lợi nhuận trên mỗi cổ phiếu — nói nôm na là “mỗi đồng cổ phần sinh ra bao nhiêu đồng lời”) của BHX nếu là công ty riêng đã dương liên tiếp nhiều quý. Đây là kết quả của chiến lược Retail Supreme: thu hẹp diện tích cửa hàng để cắt chi phí thuê mặt bằng, tối ưu danh mục hàng, kết hợp dữ liệu người dùng từ hệ sinh thái Thế Giới Di Động — một lợi thế khó sao chép trong ngắn hạn (Báo Pháp Luật VN).
Mục tiêu 9.200 tỷ và bài toán IPO Bách Hóa Xanh
Tại ĐHCĐ thường niên 2026 (tháng 4), MWG đặt mục tiêu doanh thu 185,000 tỷ đồng và lợi nhuận ròng 9,200 tỷ đồng cho cả năm 2026 — tăng trưởng 19% và 30% so với 2025.
Điểm đáng chú ý nhất với nhà đầu tư: MWG thông qua phương án cổ tức tiền mặt 20% (2,000 đồng/cổ phiếu), chia hai đợt trong Q3 và Q4/2026. Với gần 1.47 tỷ cổ phiếu lưu hành, tổng chi cổ tức ước tính ~3,000 tỷ đồng — mức cao kỷ lục trong lịch sử công ty.
Về IPO Bách Hóa Xanh, ông Phạm Văn Trọng — Tổng Giám đốc chuỗi BHX — xác nhận mục tiêu niêm yết vào năm 2028, với tầm nhìn doanh thu 10 tỷ USD vào năm 2030. Nếu IPO BHX thành công, đây có thể là catalyst lớn nhất cho giá cổ phiếu MWG trong trung hạn — vì nhà đầu tư sẽ có cơ sở định giá riêng cho mảng thực phẩm.
Một chi tiết thú vị tại ĐHCĐ: ESOP (chương trình cổ phiếu thưởng nhân viên — hay “giữ chân nhân tài bằng cách cho họ cùng làm chủ”) bị Chủ tịch Nguyễn Đức Tài cắt giảm từ 1% xuống 0.5%, vì cổ phiếu MWG chưa outperform VN-Index hơn 5%. Quyết định này phản ánh văn hóa quản trị khắt khe — tốt về lợi ích cổ đông, nhưng cũng là tín hiệu ngầm rằng giá cổ phiếu chưa bứt phá như kỳ vọng.
MWG trong rổ VN30 — cơ hội và những điều nhà đầu tư cần nhớ
MWG là một trong 30 cổ phiếu trong rổ VN30 — bộ chỉ số đại diện cho 30 doanh nghiệp lớn nhất sàn HOSE. Trong bối cảnh thị trường đang test mốc 1,800 điểm với áp lực kỹ thuật và khối ngoại bán ròng, KQKD tốt của MWG là một trong ít điểm sáng cơ bản mà nhà đầu tư có thể bám vào (xem thêm: VN-Index và thách thức mốc 1,800 điểm).
Một số yếu tố rủi ro cần nằm lòng:
- Lợi nhuận Q2 vẫn là dự báo. BCTC chính thức công bố cuối tháng 7. Dự phóng từ VCBS và MBS là ước tính tốt nhất hiện tại, chưa qua kiểm toán.
- Rủi ro chuỗi cung ứng. MWG phụ thuộc vào Apple, Samsung và nhà sản xuất điện lạnh Nhật-Hàn. Bất ổn Trung Đông hoặc leo thang thuế quan có thể ảnh hưởng giá và nguồn hàng.
- Cổ phiếu chưa outperform. ESOP bị cắt vì MWG chưa tăng vượt VN-Index 5% — tín hiệu không nhỏ từ chính ban lãnh đạo.
Để có bức tranh toàn cảnh về sức khỏe tài chính các doanh nghiệp VN30 mùa báo cáo H1/2026, nhà đầu tư có thể tham khảo thêm phân tích KQKD ngân hàng VN30 nửa đầu 2026 — bức tranh nhóm tài chính cũng có nhiều điểm thú vị không kém.
Câu hỏi thường gặp về MWG Q2/2026
MWG Q2/2026 lợi nhuận dự báo là bao nhiêu?
Dự báo từ VCBS: ~2,685 tỷ đồng lợi nhuận sau thuế (+62% so với Q2/2025), doanh thu ~47,618 tỷ đồng (+26.6%). Kết quả chính thức dự kiến công bố cuối tháng 7/2026.
World Cup 2026 ảnh hưởng thế nào đến MWG?
World Cup 2026 diễn ra từ tháng 6 tại Bắc Mỹ thúc đẩy nhu cầu mua tivi mới và thiết bị giải trí tại nhà. Kết hợp El Niño đẩy doanh số máy lạnh và tủ lạnh tăng 40–55% so với cùng kỳ tại Điện Máy Xanh.
Bách Hóa Xanh đã có lãi chưa?
Có. Dự báo Q2/2026: lợi nhuận ~505 tỷ đồng, biên lợi nhuận sau thuế 3.6%. Chuỗi đang vận hành 3,150 điểm bán và theo lộ trình IPO vào 2028.
Cổ tức MWG 2026 là bao nhiêu?
ĐHCĐ 2026 thông qua cổ tức tiền mặt 20% (2,000 đồng/cổ phiếu), chia hai đợt trong Q3 và Q4/2026. Tổng chi ~3,000 tỷ đồng — mức cao nhất lịch sử công ty.
IPO Bách Hóa Xanh dự kiến khi nào?
Theo lãnh đạo MWG, mục tiêu niêm yết BHX là năm 2028, với tầm nhìn doanh thu 10 tỷ USD vào năm 2030.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.