Thế Giới Di Động (MWG) vừa làm một việc khiến bảng kế hoạch đầu năm trông hơi lạc lõng: mới đi hết 9 tháng đã lãi vượt chỉ tiêu cả năm. Với MWG quý 3 2026, lợi nhuận sau thuế hợp nhất đạt 3.521 tỷ đồng, gần gấp đôi cùng kỳ. Nhưng một quý đẹp chưa đủ để kết luận, nên phần dưới đây tách từng lớp: tăng từ đâu, bền đến đâu, và con số nào cần đọc kỹ hơn tiêu đề báo.
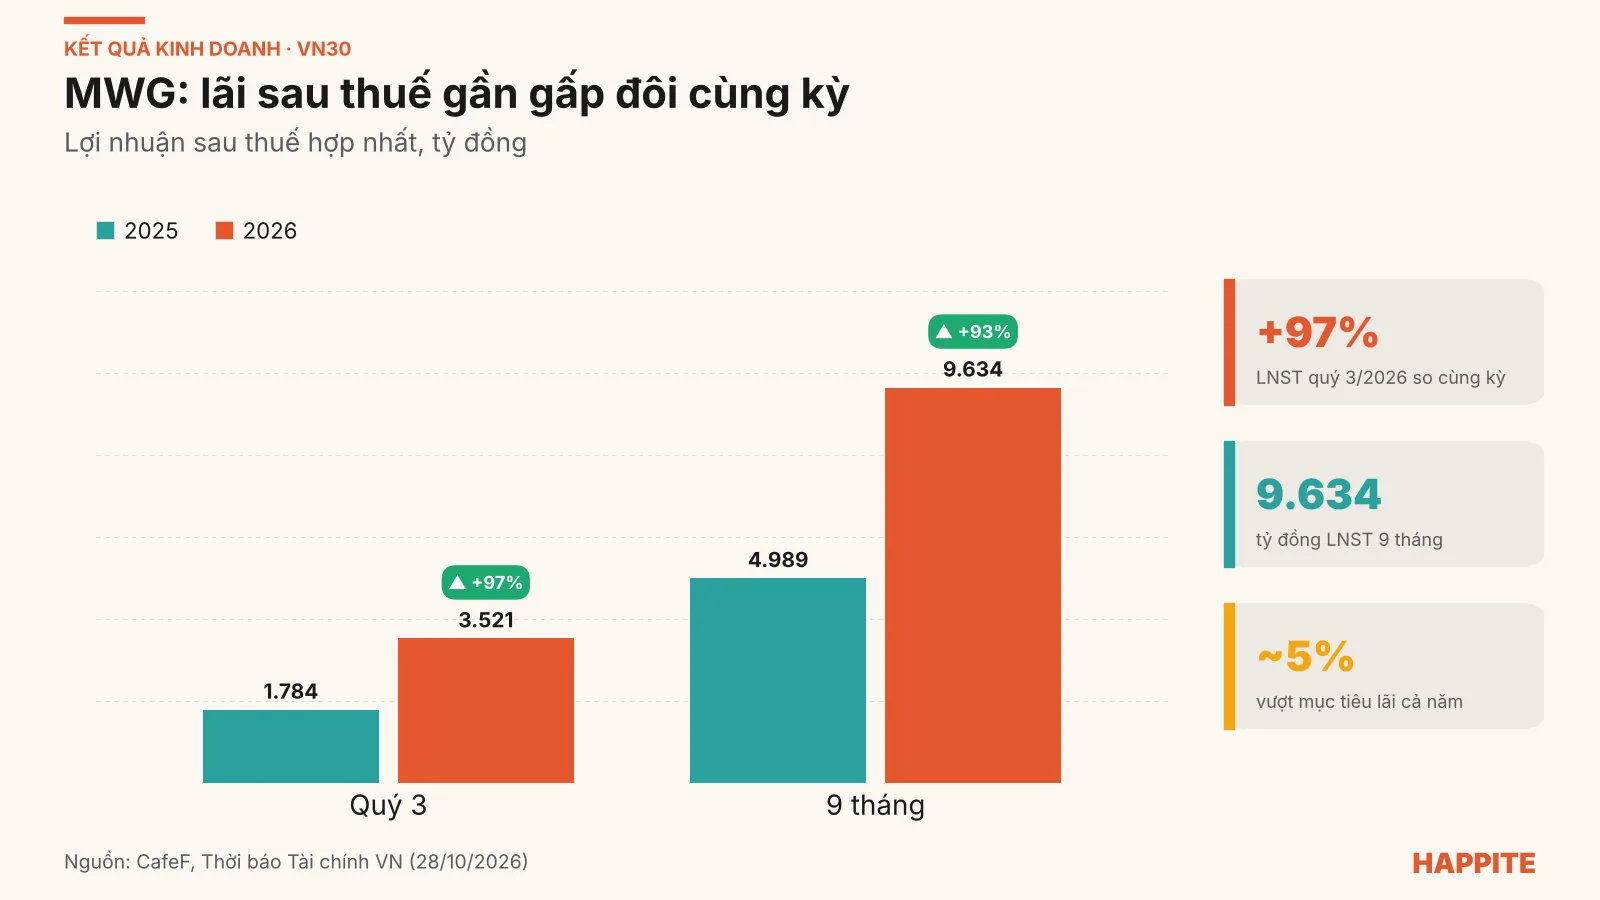
- Quý 3/2026: doanh thu hơn 52.600 tỷ đồng (+32%), lợi nhuận sau thuế 3.521 tỷ đồng (+97%).
- Lũy kế 9 tháng: lãi sau thuế 9.634 tỷ đồng, vượt khoảng 5% mục tiêu cả năm 9.200 tỷ; doanh thu đạt khoảng 80% kế hoạch.
- Biên lợi nhuận gộp quý 3 theo báo cáo là 21,7%, so với 18,8% cùng kỳ: đây là động lực chính của lợi nhuận.
- Điểm cần theo dõi: tồn kho trên 35.000 tỷ, vay ngắn hạn khoảng 27.774 tỷ, và tiền mặt giảm so với cuối quý 2.
MWG quý 3 2026 lãi bao nhiêu, so với cùng kỳ ra sao?
Trả lời ngắn: 3.521 tỷ đồng lợi nhuận sau thuế hợp nhất, tăng 97% so với mức 1.783,7 tỷ của quý 3/2025. Doanh thu thuần hơn 52.600 tỷ đồng, tăng 32%. Đặt cạnh nhau, doanh thu tăng khoảng một phần ba nhưng lợi nhuận tăng gần gấp ba lần tốc độ đó. Đây là kiểu tăng trưởng mà dân tài chính hay gọi là “đòn bẩy hoạt động”: chi phí cố định như mặt bằng, lương quản lý gần như không đổi, nên mỗi đồng doanh thu tăng thêm rơi xuống lợi nhuận nhiều hơn bình thường.
Ví dụ đời thường cho dễ hình dung: một quán cà phê trả tiền thuê mặt bằng cố định mỗi tháng. Bán 100 ly hay 130 ly thì tiền thuê vẫn vậy, nên 30 ly tăng thêm gần như là lãi thuần. MWG đang ở vị trí tương tự, chỉ khác là quán có gần 7.800 cửa hàng.
Lũy kế 9 tháng, doanh thu thuần đạt 147.827 tỷ đồng (+30%) và lợi nhuận sau thuế 9.633,6 tỷ đồng (+93% so với 4.989 tỷ cùng kỳ). Theo CafeF và Thời báo Tài chính Việt Nam, doanh thu đã chạm khoảng 80% kế hoạch 185.000 tỷ, còn lợi nhuận đã vượt khoảng 5% mục tiêu 9.200 tỷ của cả năm.
| Chỉ tiêu (tỷ đồng) | Quý 3/2025 | Quý 3/2026 | Thay đổi |
|---|---|---|---|
| Lợi nhuận sau thuế hợp nhất | 1.783,7 | 3.521,1 | +97% |
| Doanh thu thuần | n/a | Hơn 52.600 | +32% |
| Biên lợi nhuận gộp | 18,8% | 21,7% | +2,9 điểm % |
Nguồn số liệu: CafeF, Thời báo Tài chính Việt Nam, Mekong ASEAN (đều đăng 28/10/2026). Ô “n/a” nghĩa là các nguồn trên không nêu doanh thu quý 3/2025 trực tiếp.
Vì sao lợi nhuận tăng nhanh hơn doanh thu?
Câu trả lời nằm ở biên lợi nhuận gộp. Theo Mekong ASEAN, biên gộp quý 3 đạt 21,7%, tăng từ 18,8% cùng kỳ. Biên gộp là phần còn lại của mỗi 100 đồng doanh thu sau khi trừ giá vốn hàng bán: từ 18,8 đồng lên 21,7 đồng nghe nhỏ, nhưng nhân với hơn 52.600 tỷ doanh thu thì thành con số rất lớn.
Ban lãnh đạo MWG cho biết tăng trưởng 9 tháng đến chủ yếu từ doanh thu tăng 30%, kéo lợi nhuận gộp lên, cùng mô hình tinh gọn và kiểm soát chi phí ở các chuỗi. Với nhà đầu tư, điều đáng hỏi là biên gộp 21,7% có giữ được không. Nếu cạnh tranh giá ở điện thoại, điện máy tăng lên, hoặc cơ cấu hàng đổi hướng, biên có thể co lại và lợi nhuận sẽ chậm hơn doanh thu theo chiều ngược lại.
Khái niệm “hiệu ứng nền thấp” cũng đáng nhắc. Khi cùng kỳ năm trước là mốc so sánh thấp, mức tăng phần trăm thường trông ấn tượng hơn giá trị tuyệt đối thực sự tạo ra, nên cần đọc cả hai. Cách đọc kỹ hơn về chuyện này có trong bài Lãi tăng 230% có phải tin vui? Hiệu ứng nền thấp.
Chuỗi nào đóng góp nhiều nhất vào doanh thu 9 tháng?
Nhóm Điện Máy Xanh (gồm Thế Giới Di Động, Điện Máy Xanh, Topzone, Erablue và Thợ Điện Máy Xanh) chiếm phần lớn: gần 99.200 tỷ đồng, tăng 29% sau khi loại doanh thu nội bộ. Doanh thu cửa hàng hiện hữu (SSSG) tăng 30%, tức tăng trưởng không chỉ nhờ mở thêm cửa hàng mà còn nhờ mỗi cửa hàng bán nhiều hơn. Doanh thu mua trả chậm tăng 50% và chiếm 38% doanh thu nhóm.
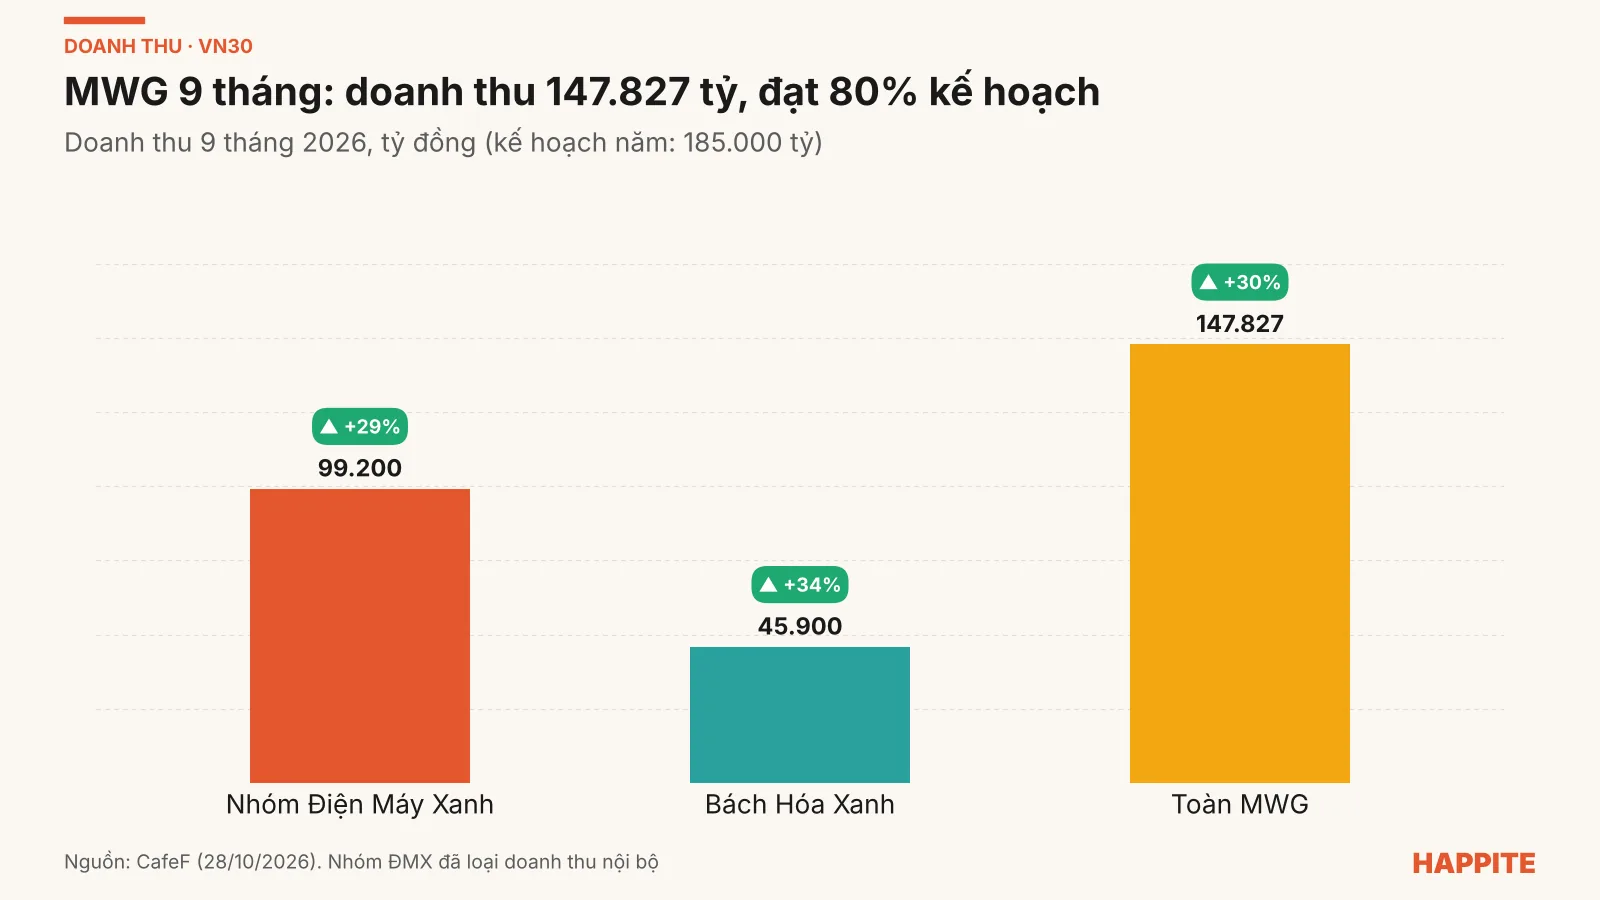
Bách Hóa Xanh đạt 45.900 tỷ đồng lũy kế, tăng gần 34%. Doanh thu tháng 9 ước khoảng 5.800 tỷ, giảm nhẹ so với tháng 8 vốn là mức cao kỷ lục. Theo CafeF, các cửa hàng mở mới đã có lợi nhuận hoạt động dương ở cấp cửa hàng sau khi tính khấu hao và chi phí kho vận. Với chuỗi bán lẻ thực phẩm, đây là cột mốc quan trọng: cửa hàng mới thường lỗ vài tháng đầu rồi mới hòa vốn.
Ở thị trường nước ngoài, Erablue tại Indonesia ghi doanh thu 4.635 tỷ rupiah (+86%), mở mới 156 cửa hàng trong 9 tháng. An Khang tăng 22%, còn AVAKids đi ngang. Toàn hệ thống có 7.777 cửa hàng tại thời điểm báo cáo, gồm 3.340 cửa hàng Điện Máy Xanh (kể cả Erablue), 3.904 Bách Hóa Xanh, 438 An Khang và 95 AVAKids.
Vì sao lãi công ty mẹ (4.452 tỷ) lớn hơn lãi hợp nhất (3.521 tỷ)?
Đây là chỗ dễ gây nhầm lẫn khi đọc tin. Theo Thời báo Tài chính Việt Nam, lợi nhuận sau thuế riêng công ty mẹ quý 3 là 4.452,5 tỷ đồng (+118%), nhờ khoản cổ tức nhận được. Nhưng đó là tiền các công ty con chuyển lên công ty mẹ. Khi hợp nhất báo cáo, khoản này bị loại trừ để tránh tính hai lần, giống như chuyển tiền từ ví này sang ví kia trong cùng một túi áo: túi áo không giàu thêm.
Vì thế, khi so với kế hoạch hay so định giá, con số 3.521 tỷ (hợp nhất) mới là thước đo phản ánh sức sinh lời của cả tập đoàn. Chi tiết về cổ tức MWG có thể xem thêm ở bài MWG tăng cổ tức tiền mặt lên 10%: tín hiệu gì.
Bảng cân đối: tiền mặt dồi dào nhưng đừng bỏ qua tồn kho và nợ vay
Theo Mekong ASEAN, tiền mặt của MWG ở mức trên 63.000 tỷ đồng tại 30/9, giảm so với đỉnh khoảng 66.600 tỷ cuối quý 2; thêm hơn 19.000 tỷ trái phiếu đang nắm giữ. Thu nhập từ tiền gửi và cho vay 9 tháng khoảng 2.800 tỷ đồng (+32%). Phần “kho tiền” này giúp lợi nhuận được nâng đỡ, nhưng chất lượng lợi nhuận phụ thuộc cả vào hoạt động bán lẻ cốt lõi, không chỉ lãi tiền gửi.
| Mục (tại 30/9/2026) | Giá trị xấp xỉ (tỷ đồng) | Cách đọc |
|---|---|---|
| Tiền mặt | Trên 63.000 | Giảm từ đỉnh 66.600 cuối quý 2 |
| Trái phiếu nắm giữ | Trên 19.000 | Tài sản tài chính sinh lãi |
| Hàng tồn kho | Trên 35.000 | Cần theo dõi vòng quay |
| Tổng nợ phải trả | Khoảng 55.000 | Trong đó vay ngắn hạn khoảng 27.774 |
| Vốn chủ sở hữu | Khoảng 52.395 | Nền tảng tài chính |
Tồn kho trên 35.000 tỷ và vay ngắn hạn gần 27.800 tỷ là hai mục nên đọc cùng nhau. Chuỗi bán lẻ tích hàng trước mùa cao điểm là bình thường, nhất là khi quý 4 có sản phẩm Apple thế hệ mới. Nhưng nếu doanh số không như kỳ vọng, tồn kho cao sẽ kéo theo giảm giá, dự phòng và áp lực lên biên gộp. Cách đọc các chỉ số liên quan có trong bài Chỉ số thanh khoản là gì? Đọc qua BCTC thật của MWG.
Quý 4/2026 và những điều nhà đầu tư nên theo dõi
Một phép tính đơn giản: kế hoạch doanh thu cả năm là 185.000 tỷ, 9 tháng đã đạt 147.827 tỷ, nên phần còn lại cho quý 4 theo kế hoạch gốc chỉ khoảng 37.200 tỷ, thấp hơn riêng doanh thu quý 3 (hơn 52.600 tỷ). Điều này gợi ý kế hoạch có khả năng được điều chỉnh, nhưng đó là suy luận số học từ số liệu công bố, chưa phải thông tin chính thức từ MWG. Công ty đặt mục tiêu tăng trưởng doanh thu cả năm 30% và kỳ vọng mùa mua sắm cuối năm cùng sản phẩm Apple mới hỗ trợ.
Ba điểm nên theo dõi: (1) biên gộp có giữ quanh 21–22% không; (2) doanh thu Bách Hóa Xanh sau tháng 9 hơi chậm lại; (3) tồn kho và vay ngắn hạn khi vào quý cao điểm. Về thị trường, MWG đóng cửa khoảng 76.000 đồng/cổ phiếu ngày 28/10, cao hơn khoảng 15% so với đáy giữa tháng 7 theo Mekong ASEAN. Bức tranh định giá chi tiết hơn nằm ở Bức tranh định giá cổ phiếu MWG, còn diễn biến nhóm bán lẻ trước mùa báo cáo có trong Bán lẻ VN30 quý 3/2026. Bài về chuyện vốn hóa các công ty con có thể đọc thêm tại DMX vốn hóa vượt MWG.
Câu hỏi thường gặp về MWG quý 3 2026
MWG quý 3 2026 lãi sau thuế bao nhiêu?
Lợi nhuận sau thuế hợp nhất đạt 3.521,1 tỷ đồng, tăng 97% so với cùng kỳ, trên doanh thu thuần hơn 52.600 tỷ đồng (+32%).
MWG đã vượt kế hoạch lợi nhuận năm 2026 chưa?
Rồi. Lãi sau thuế 9 tháng là 9.633,6 tỷ đồng, vượt khoảng 5% mục tiêu cả năm 9.200 tỷ đồng. Doanh thu đạt khoảng 80% kế hoạch 185.000 tỷ.
Biên lợi nhuận gộp của MWG quý 3 là bao nhiêu?
Theo Mekong ASEAN, biên gộp quý 3/2026 là 21,7%, cao hơn mức 18,8% cùng kỳ năm trước.
Vì sao lãi công ty mẹ lớn hơn lãi hợp nhất?
Lãi riêng công ty mẹ có cả cổ tức nhận từ công ty con. Khoản này bị loại khi hợp nhất báo cáo để không tính trùng, nên lãi hợp nhất thấp hơn.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.