Bạn nghĩ lãi vay chạm 2 chữ số thì giá nhà phải “rụng như sung”? Thực tế đang gây sốc: lãi vay mua nhà tăng trở lại, có khoản thả nổi lên 15–16%/năm, nhưng giá bất động sản ở nhiều nơi vẫn neo cao, thậm chí còn nhích lên. Điều khó chịu nhất là thị trường không sôi động, giao dịch chậm rõ rệt, nhưng bảng giá lại gần như không chịu xuống. Vậy rốt cuộc lãi suất đang đánh vào ai, và nếu đang tính mua/đầu tư, chúng ta cần làm gì để không tự biến mình thành người gồng lãi?
Vì sao lãi suất tăng mà giá nhà vẫn “cứng”: hiểu đúng để ra quyết định thực chiến
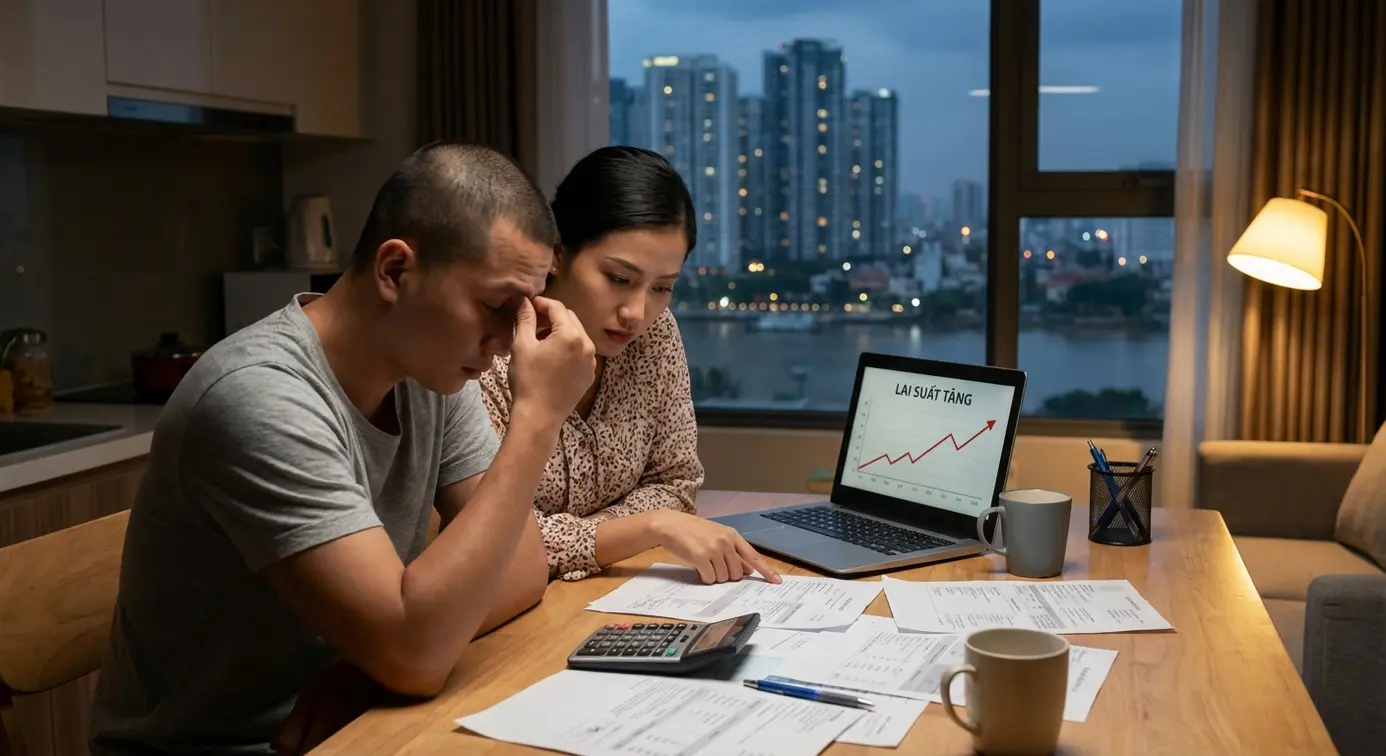
Lãi suất vay mua nhà đang có xu hướng tăng trở lại: gói cố định 6–12 tháng thường quanh 8,5–10%/năm, sau đó thả nổi có thể lên 12–14%, thậm chí 15–16% với khoản vay dài hoặc rủi ro cao. Khi vốn đắt lên, điều thị trường phản ứng trước tiên là thanh khoản: người mua chùn bước, giao dịch chậm, nhà đầu tư hạn chế lướt sóng. Nhưng giá lại chưa giảm tương ứng, vì có vài “lực giữ giá” rất Việt Nam.
Một là độ trễ: lãi suất cao thường làm giảm giao dịch trước, còn giá có thể đi ngang rất lâu. Người bán không đạt giá kỳ vọng thì… đợi, vì bất động sản không phải món hàng buộc xả nhanh.
Hai là nguồn cung khan và chi phí đầu vào cao. Nhiều dự án vướng pháp lý, chậm triển khai khiến hàng mới ít. Trong khi đó giá đất, xây dựng, tài chính, pháp lý đều tăng, tạo một “mặt sàn” khiến chủ đầu tư lẫn người bán khó giảm sâu.
Ba là cấu trúc tài chính của người sở hữu: nhiều người mua bằng vốn tự có hoặc vay thấp, nên thị trường xấu cũng không bị ép bán tháo.
Vậy nếu muốn mua/đầu tư giai đoạn lãi cao, làm sao để không gồng? Cách thực chiến là kỷ luật dòng tiền. Quy tắc dễ dùng: tổng tiền gốc + lãi hàng tháng không nên vượt 30% thu nhập. Thu 100 triệu/tháng thì phần trả nợ tối đa nên quanh 30 triệu; vượt mức này rất dễ “kẹt” nếu thu nhập biến động hoặc tài sản không cho thuê được.
Với đầu tư, ưu tiên tài sản tạo dòng tiền thật và nhìn thấy được: căn có khả năng cho thuê, hoặc sản phẩm khai thác lưu trú như service apartment ở đô thị du lịch. Đừng đặt cược vào bất động sản chỉ dựa kỳ vọng tăng giá quá lớn trong năm lãi cao.
Một chiến lược nữa là giữ sẵn tài sản thanh khoản (tiền gửi/lớp tài sản dễ đổi ra tiền). Khi lãi cao làm một số tài sản bị giảm giá cục bộ, người có “tiền chờ sẵn” mới có cửa chọn được món tốt, thay vì lao vào vay nặng đúng lúc thị trường giằng co.
Lãi suất cao không tự động kéo giá nhà giảm mạnh, mà thường bóp thanh khoản trước. Khi nguồn cung khan, chi phí dự án cao và người sở hữu ít dùng đòn bẩy, giá sẽ “lì” hơn kỳ vọng. Việc cần làm lúc này là kỷ luật dòng tiền (quy tắc 30%), ưu tiên tài sản có dòng tiền/giá trị thực, và giữ thanh khoản để chớp cơ hội giảm giá cục bộ thay vì chạy theo kỳ vọng tăng nóng.