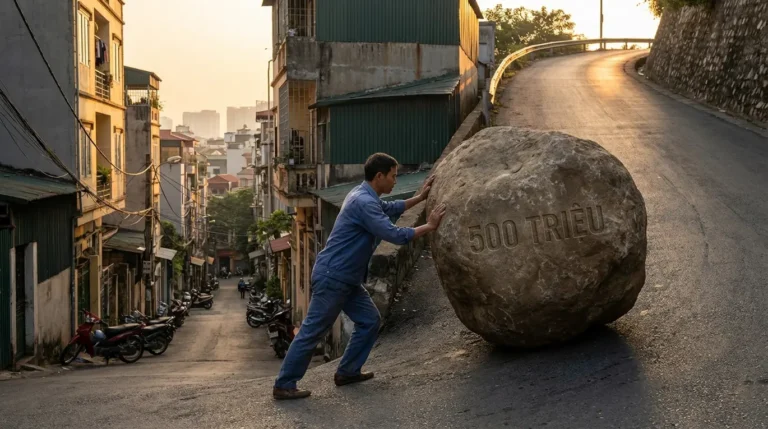
Có một kiểu “tai nạn tài chính” rất phổ biến: sáng nhận lương thấy ví dày, tối quẹt thẻ như tiền vô hạn… rồi cuối tháng hóa đơn rơi xuống bàn, tim rớt theo. Không ít người trong số chúng ta từng tự hỏi: tại sao chỉ mua vài món, ăn vài bữa, mà nợ thẻ lại phình ra như quả bóng?
Happite gặp hai kiểu người rất điển hình. Một người dùng thẻ như công cụ để tối ưu chi tiêu, luôn trả đủ, không tốn 1 đồng lãi. Người còn lại quẹt theo cảm hứng, trả tối thiểu, rút tiền mặt từ thẻ, trễ hạn vài ngày… và mỗi hành động nhỏ đều kéo theo phí, lãi, rồi lãi chồng lãi. Bài này gom lại 7 bí kíp thực chiến để chúng ta thoát khỏi bẫy nợ thẻ tín dụng, đặc biệt khi mới đi làm và chưa muốn cuộc sống bị “đóng băng” vì hóa đơn.
7 bí kíp thực chiến để thẻ tín dụng không biến thành khoản nợ lãi cao
Bí kíp 1: Nắm rõ lãi suất và các loại phí, vì đây là nơi “tiền bay” nhanh nhất
Nhiều thẻ có lãi khoảng 25%/năm (xấp xỉ hơn 2%/tháng). Nếu chỉ trả tối thiểu (ví dụ 10% dư nợ), phần còn lại sẽ bị tính lãi, và lãi có thể cộng dồn khiến trả mãi không hết. Tệ hơn, rút tiền mặt từ thẻ thường vừa bị phí rút (có thể 4%), vừa bị tính lãi ngay từ ngày rút. Trễ hạn còn bị phí phạt (có thể 4% dư nợ) cộng thêm lãi.
Việc cần làm ngay: mở điều khoản thẻ, ghi ra 3 dòng: lãi suất năm, phí rút tiền mặt, phí trễ hạn; đặt cảnh báo “không rút tiền mặt từ thẻ”.
Bí kíp 2: Lập kế hoạch chi tiêu tháng, để quẹt thẻ có giới hạn
Không có ngân sách, thẻ tín dụng sẽ biến mọi “mua một chút” thành một cục nợ cuối tháng. Cách tối giản: chia lương thành 4 rổ: thiết yếu (nhà, ăn), hóa đơn cố định (điện nước internet), giải trí/mua sắm, dự phòng.
Việc cần làm ngay: ngay ngày nhận lương, khoanh sẵn mức chi cho “giải trí/mua sắm”. Món nào ngoài kế hoạch thì dời sang tháng sau hoặc đổi phương án rẻ hơn.
Bí kíp 3: Luôn thanh toán toàn bộ dư nợ mỗi kỳ
Thẻ tín dụng chỉ “miễn lãi” khi chúng ta trả đủ đúng hạn. Trả tối thiểu nghe có vẻ dễ thở, nhưng thực tế là mở cửa cho lãi suất ăn mòn túi tiền.
Việc cần làm ngay: bật thanh toán tự động toàn bộ dư nợ. Nếu chưa tự động được, đặt 2 nhắc lịch: trước hạn 5 ngày và trước hạn 1 ngày.
Bí kíp 4: Tuyệt đối hạn chế rút tiền mặt từ thẻ
Rút 5 triệu có thể mất thêm vài trăm nghìn ngay tháng đầu do phí + lãi. Rút 20 triệu có thể “đốt” hơn một triệu chỉ để có tiền mặt.
Việc cần làm ngay: lập quỹ khẩn cấp (mục tiêu nhỏ trước: 5–10 triệu). Khi thiếu tiền, ưu tiên thẻ ghi nợ, chuyển khoản, hoặc mượn ngắn hạn từ người thân thay vì rút thẻ tín dụng.
Bí kíp 5: Chọn thẻ hợp nhu cầu thật, đừng chọn vì “nghe sang”
Nếu hay mua sắm online, thẻ hoàn tiền online có ích hơn thẻ tích điểm bay. Nếu ít đi nhà hàng sang, ưu đãi nhà hàng/khách sạn 5 sao chỉ làm chúng ta trả phí thường niên vô nghĩa.
Việc cần làm ngay: liệt kê 3 khoản chi lớn nhất tháng (ví dụ: siêu thị, online, xăng xe). Chọn thẻ có hoàn tiền/giảm giá đúng 3 khoản đó; kiểm tra định kỳ điểm thưởng để đổi quà khi đủ.
Bí kíp 6: Đừng dùng quá nhiều thẻ cùng lúc
Nhiều thẻ = nhiều hạn mức = dễ “ảo giác giàu”, cộng thêm rủi ro quên hạn thanh toán một thẻ là dính phí trễ hạn. Mở thẻ để xoay vòng nợ, đáo hạn qua dịch vụ bên ngoài còn dễ khiến nợ phình to vì phí.
Việc cần làm ngay: giữ 1 thẻ chính (hạn mức vừa phải). Nếu đang có nhiều thẻ, khóa bớt thẻ không dùng và gom chi tiêu về một đầu mối để quản dễ.
Bí kíp 7: Theo dõi chi tiêu thẻ theo tuần, không chờ tới sao kê
Sao kê 70–85 triệu không phải chuyện “tự nhiên xảy ra”, mà là do các khoản nhỏ không được nhìn thấy kịp thời. Theo dõi chi tiêu giúp chúng ta không bất ngờ và luôn biết cuối tháng có đủ tiền trả đủ hay không.
Việc cần làm ngay: mỗi tuần mở app ngân hàng, chốt 3 số: đã chi bao nhiêu, còn bao nhiêu trong ngân sách thẻ, và số dư tài khoản có đủ để trả toàn bộ dư nợ không. Nếu không đủ, dừng ngay các khoản không thiết yếu.
Một nguyên tắc vàng để ngủ ngon: thẻ tín dụng không làm chúng ta giàu hơn, nó chỉ đổi thời điểm trả tiền. Khi dùng đúng, thẻ là công cụ tiện và có ưu đãi. Khi dùng sai, nó là khoản vay lãi cao đội lốt “quẹt nhẹ”.
Nếu đang mệt vì nợ thẻ, điều cần nhất không phải mẹo phức tạp mà là một hệ tối giản: hiểu lãi và phí, có ngân sách, trả đủ đúng hạn, tránh rút tiền mặt, dùng ít thẻ, và theo dõi chi tiêu theo tuần. Làm được 7 bước này, thẻ tín dụng sẽ thôi “hù dọa” mỗi cuối tháng và tiền bạc trở lại cảm giác bình tâm mà nhiều người trong số chúng ta đang tìm.