Thử hỏi một câu đơn giản: nếu nhà nước trả cho nhà đầu tư 4,5%/năm — hoàn toàn không rủi ro, không cần theo dõi báo cáo tài chính hay lo ban lãnh đạo “nghĩ gì” — thì cổ phiếu phải trả bao nhiêu mới xứng đáng để nhà đầu tư chọn? Câu hỏi tưởng triết học này đang trở thành bài toán rất thực: lợi suất trái phiếu chính phủ (TPCP) kỳ hạn 10 năm vừa chạm 4,52%/năm cuối tháng 6/2026 — cao nhất kể từ giữa năm 2023. Và con số đó đang tái định hình cách định giá VN30.
- Lợi suất TPCP 10 năm vừa lên 4,52%/năm — cao nhất 3 năm, do CPI 5,6% và KBNN cần huy động 500.000 tỷ
- VN-Index đang giao dịch P/E ~13,8 lần (E/P ~7,3%), phần bù so với TPCP chỉ còn ~2,8 điểm phần trăm — hẹp hơn nhiều so với 2023-2024
- Nếu TPCP leo tiếp lên 5%, P/E hợp lý của VN-Index có thể giảm về ~12,9 lần — tức áp lực điều chỉnh ~6-7%
- Nhóm bất động sản (VHM, VRE) nhạy cảm nhất; ngân hàng có 2 chiều tác động; FTSE 21/9 là lực đệm không thể bỏ qua
- Hơn 70% cổ phiếu thị trường P/E dưới 10 lần — VN30 “rẻ” hay không phụ thuộc nhiều vào cách nhìn nhóm Vingroup
“Lãi Suất Đáy Sàn” Vừa Dịch Chuyển — TPCP Lên Cao Nhất 3 Năm
Trong tài chính, lợi suất trái phiếu chính phủ được gọi là “lãi suất phi rủi ro” (risk-free rate). Đây là mức sinh lời mà nhà đầu tư nhận được khi cho nhà nước vay tiền — và vì nhà nước không vỡ nợ (ít nhất về mặt lý thuyết), nên đây chính là “đáy sàn” của mọi kỳ vọng sinh lời. Bất kỳ tài sản nào — từ cổ phiếu, bất động sản đến vàng — đều phải hứa hẹn lợi nhuận cao hơn mức này để nhà đầu tư chịu chấp nhận rủi ro.
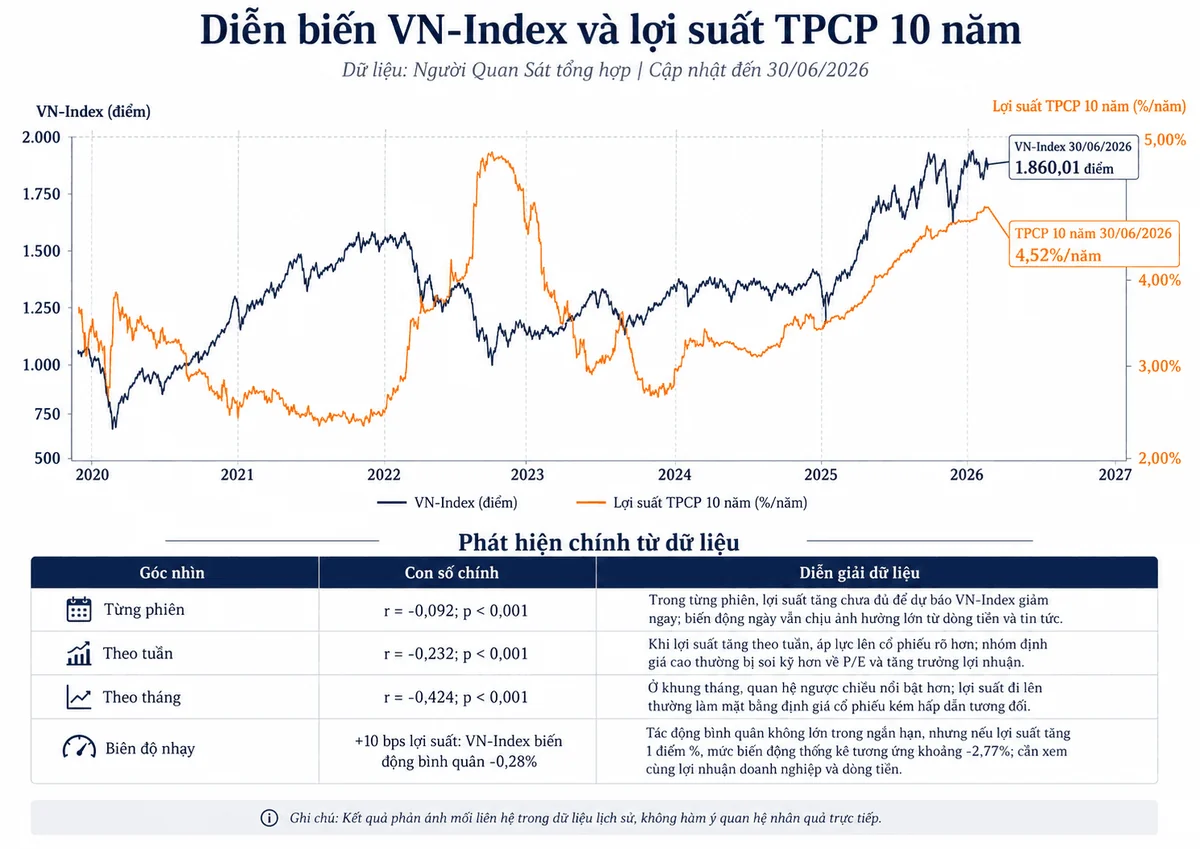
Cuối tháng 6/2026, mức đáy sàn đó đã dịch chuyển đáng kể. TPCP kỳ hạn 10 năm đạt ~4,52%/năm — cao nhất kể từ giữa năm 2023, tức đỉnh 3 năm. Kỳ hạn 30 năm còn lên tới ~4,6%/năm. Lãi suất phát hành bình quân trong nửa đầu năm 2026 đạt 4,09%/năm, tăng 0,83 điểm phần trăm so với cùng kỳ năm trước — một bước leo thang rất đáng chú ý trong bối cảnh lãi suất điều hành nhìn chung vẫn ở vùng thấp.
Nguyên nhân đến từ hai phía. Phía cầu: ngân hàng thương mại — vốn là “tay mua” lớn nhất của TPCP — đang tập trung vốn vào tín dụng hơn là trái phiếu. Trong 5 tháng đầu 2026, ngân hàng chỉ mua 29.000 tỷ đồng TPCP, trong khi bảo hiểm nhân thọ mua đến 126.000 tỷ đồng. Thiếu cầu ngân hàng đồng nghĩa Kho bạc Nhà nước phải nâng lãi suất đấu thầu để thu hút người mua. Phía cung: Kho bạc Nhà nước có kế hoạch huy động 500.000 tỷ đồng TPCP trong cả năm 2026, nhưng đến giữa tháng 6 mới đạt 168.501 tỷ đồng — tức 33,7% kế hoạch. Áp lực đẩy nhanh tiến độ huy động buộc lãi suất phải nhượng bộ.
Đằng sau đó là áp lực lạm phát: CPI tháng 5/2026 tăng 5,6% so với cùng kỳ, bình quân 5 tháng đạt 4,31%, lạm phát cơ bản ở 4,04%. Khi lạm phát cao, người cho vay — dù là ngân hàng hay nhà đầu tư mua trái phiếu — đương nhiên đòi lãi suất cao hơn để bảo toàn sức mua thực.
P/E 13,8 Lần — VN-Index “Rẻ” Đến Mức Nào So Với Trái Phiếu?
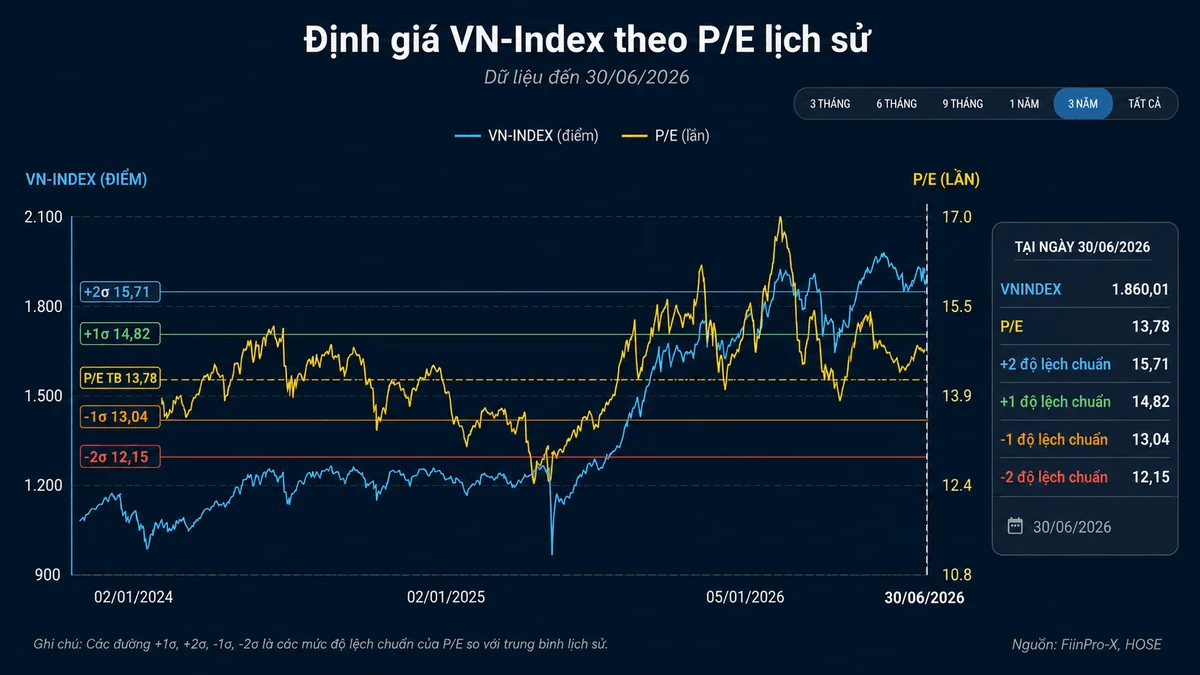
Tính đến cuối tháng 6/2026, VN-Index giao dịch quanh 1.860 điểm với P/E khoảng 13,8 lần. Trong tài chính, P/E nghịch đảo chính là earnings yield (tỷ suất lợi nhuận hàm ý): 1/13,8 ≈ 7,25%. Đây là mức sinh lời mà nhà đầu tư “kỳ vọng” nhận được từ lợi nhuận doanh nghiệp theo giá hiện tại.
Vậy phần bù rủi ro (equity risk premium) — tức phần “thưởng” mà cổ phiếu trả thêm so với trái phiếu an toàn — là: 7,25% − 4,52% ≈ 2,73 điểm phần trăm.
Con số này nghe có vẻ ổn, nhưng cần đặt vào ngữ cảnh. Khi lợi suất TPCP chỉ ở 2-3% (giai đoạn 2023-2024, sau khi NHNN liên tục hạ lãi suất điều hành), phần bù rủi ro tương ứng lên đến 4-5 điểm phần trăm — cổ phiếu hấp dẫn hơn nhiều so với trái phiếu. Nay phần bù đó đã thu hẹp đáng kể, dù vẫn dương.
Hãy thử kịch bản: nếu TPCP kỳ hạn 10 năm leo tiếp lên 5%, và nhà đầu tư vẫn đòi phần bù rủi ro như hiện tại (~2,8%), thì earnings yield cần đạt ~7,8%, tức P/E hợp lý chỉ còn ~12,9 lần. Từ P/E 13,8 xuống 12,9 — tương đương VN-Index giảm ~6-7% từ vùng 1.860 để “tái cân bằng”. Đó không phải thảm họa, nhưng đủ để nhà đầu tư cần tính toán lại danh mục.
Tất nhiên, kịch bản trên giả định lợi nhuận doanh nghiệp đứng yên. Nếu EPS tăng trưởng tốt (điều VinaCapital dự phóng ~15% cho VN-Index), áp lực từ P/E giảm có thể bị bù đắp một phần. Nhưng đó là “nếu” — và nếu phụ thuộc vào kết quả kinh doanh thực tế quý III, quý IV/2026.
Vingroup Chiếm 30% — Phần Còn Lại VN30 Đang Giao Dịch Ở Đâu?
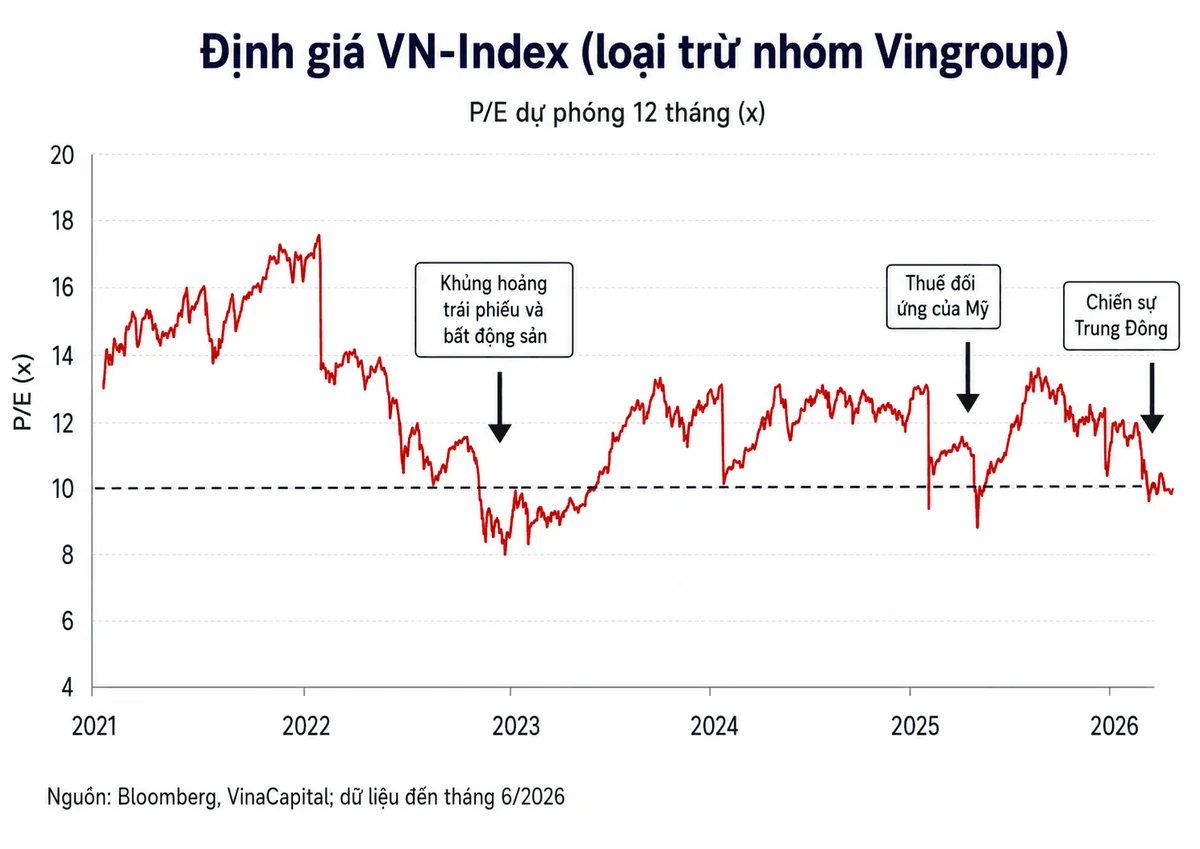
Một trong những điểm thú vị nhất trong phân tích của VinaCapital: khi nhìn vào VN-Index với P/E ~13,8 lần, cần nhớ nhóm Vingroup (VIC, VHM, VRE và các công ty liên quan) chiếm khoảng 30% vốn hóa VN-Index. Đây là nhóm có kỳ vọng tăng trưởng rất lớn nên thường giao dịch ở mức P/E cao hơn bình quân thị trường.
Khi loại nhóm Vingroup ra, phần còn lại của VN-Index giao dịch ở P/E ~10 lần — với EPS tăng trưởng ~16%. Và trên toàn thị trường, hơn 70% cổ phiếu đang có P/E dưới 10 lần. Điều này cho thấy “VN-Index đắt” hay “rẻ” phụ thuộc rất nhiều vào việc nhà đầu tư nhìn số liệu tổng hợp hay đào sâu vào từng nhóm ngành. (Xem thêm phân tích vốn hóa VN30 nửa đầu năm 2026 để hiểu cấu trúc thị trường hiện tại.)
Trong bối cảnh lợi suất TPCP tăng, nhóm bất động sản là phần nhạy cảm nhất. VHM và VRE — cả hai là cổ phiếu VN30 với tỷ trọng lớn — hoạt động trong ngành phụ thuộc nhiều vào vay nợ. Chi phí vốn tăng đồng nghĩa chi phí phát triển dự án tăng, biên lợi nhuận co lại, và dòng tiền tương lai phải chiết khấu với tỷ lệ cao hơn — đây là bộ ba “đòn ba mặt” mà lãi suất cao giáng vào bất động sản.
Ngân Hàng VN30 — Bạn Hay Thù Của Lãi Suất Cao?
Ngân hàng là câu chuyện hai chiều thú vị hơn. Nhiều nhà đầu tư nghĩ đơn giản: “lãi suất tăng → ngân hàng lợi” — vì ngân hàng cho vay lãi cao hơn. Thực tế phức tạp hơn thế.
Chiều thuận: lãi suất tài sản (lãi cho vay) tăng nhanh hơn lãi suất huy động → biên lãi ròng (NIM) cải thiện, đặc biệt với ngân hàng có tỷ lệ CASA cao như VCB, MBB, TCB. Đây là lý do cổ phiếu ngân hàng thường có giai đoạn outperform trong chu kỳ lãi suất đi lên ban đầu.
Chiều nghịch: (1) Chi phí huy động cuối cùng cũng sẽ tăng theo, nén NIM lại; (2) Danh mục TPCP đang nắm giữ giảm giá trị mark-to-market — đây là lý do ngân hàng đang hạn chế mua TPCP mới (chỉ 29.000 tỷ trong 5T/2026); (3) Tăng trưởng tín dụng mạnh nhưng nếu lãi suất cho vay tăng quá cao, rủi ro nợ xấu tăng theo.
Nhìn dài hơn, ngân hàng trong VN30 có nền tảng tốt: lợi nhuận ngân hàng VN30 Q2/2026 dự kiến tích cực nhờ tín dụng tăng trưởng tốt. Nhưng ngân hàng nào quản lý chi phí vốn tốt và có đệm vốn (CAR) cao sẽ bước qua giai đoạn lãi suất cao dễ dàng hơn so với những ngân hàng phụ thuộc nhiều vào vay liên ngân hàng ngắn hạn.
FTSE Có Cứu Được VN30 Khỏi Áp Lực Lợi Suất?
Không thể nói về định giá VN30 năm 2026 mà bỏ qua sự kiện nâng hạng FTSE Russell — hiệu lực từ 21/9/2026. Đây là lần đầu tiên thị trường chứng khoán Việt Nam được nâng từ “cận biên” lên “mới nổi” theo phân loại của FTSE — một cột mốc lịch sử mà nhiều nhà đầu tư tổ chức nước ngoài đã chờ đợi nhiều năm. (Chi tiết về cơ chế và tác động: VN30 Trước Ngưỡng Cửa FTSE: Đếm Ngược Tới 21/9/2026.)
Về lý thuyết, nâng hạng FTSE sẽ kéo theo dòng vốn thụ động từ các ETF theo dõi chỉ số thị trường mới nổi — con số ước tính từ vài trăm triệu đến hơn 1 tỷ USD trong giai đoạn tái cân bằng. Dòng vốn nước ngoài tăng → cầu cổ phiếu VN30 tăng → P/E có thể mở rộng dù lợi suất TPCP tăng. Nói cách khác, FTSE có thể “nén” phần bù rủi ro Việt Nam xuống — giúp cổ phiếu được định giá ở mức P/E cao hơn so với giai đoạn trước khi nâng hạng.
Tuy nhiên, tác động thực tế phụ thuộc vào nhiều yếu tố: tốc độ giải ngân của các quỹ, điều kiện thị trường toàn cầu, và đặc biệt là lợi suất TPCP Mỹ — nếu US 10-year Treasury vẫn ở mức cao, dòng vốn về thị trường mới nổi sẽ bị cạnh tranh. Đây là “đòn cân” mà nhà đầu tư cần theo dõi song song.
Tóm lại: FTSE là yếu tố đệm tích cực và có thể bù đắp một phần áp lực từ lợi suất phi rủi ro tăng — nhưng không thể phủ nhận hoàn toàn. Hai lực đang kéo ngược chiều nhau, và phần thắng thuộc về bên nào phụ thuộc vào diễn biến vĩ mô từ nay đến quý IV/2026.
Câu Hỏi Thường Gặp
Lợi suất trái phiếu chính phủ là gì?
Lợi suất trái phiếu chính phủ (TPCP) là tỷ lệ sinh lời hàng năm mà nhà đầu tư nhận được khi mua và nắm giữ trái phiếu do nhà nước phát hành đến khi đáo hạn. Vì nhà nước được coi là không vỡ nợ, đây được xem là “lãi suất phi rủi ro” — chuẩn neo để so sánh với mọi tài sản đầu tư khác. Tại Việt Nam, TPCP kỳ hạn 10 năm thường được dùng làm tham chiếu chính.
P/E VN-Index hiện nay bao nhiêu và có rẻ không?
Cuối tháng 6/2026, P/E VN-Index ở mức khoảng 13,8 lần — tương đương earnings yield ~7,3%. So với lịch sử, đây không phải mức đặc biệt cao hay thấp. Tuy nhiên, khi đặt cạnh lợi suất TPCP 4,52%, phần bù rủi ro chỉ còn ~2,8 điểm phần trăm — hẹp hơn đáng kể so với giai đoạn 2023-2024. Câu trả lời “rẻ hay không” phụ thuộc vào kỳ vọng tăng trưởng EPS và diễn biến lãi suất sắp tới.
Tại sao lợi suất TPCP tăng lại gây áp lực lên giá cổ phiếu?
Vì cổ phiếu và trái phiếu cạnh tranh trực tiếp để thu hút dòng vốn. Khi TPCP trả 4,5%/năm không rủi ro, nhà đầu tư sẽ đòi cổ phiếu phải hứa hẹn cao hơn — tức P/E thị trường phải giảm xuống (giá cổ phiếu giảm hoặc lợi nhuận doanh nghiệp phải tăng). Đây là cơ chế định giá cơ bản: lãi suất phi rủi ro tăng → tài sản rủi ro phải “rẻ” hơn tương đối để hấp dẫn.
Nhóm cổ phiếu VN30 nào nhạy cảm nhất khi lãi suất tăng?
Nhóm bất động sản (VHM, VRE, VIC) chịu tác động tiêu cực mạnh nhất vì đòn bẩy tài chính cao và dòng tiền tương lai phải chiết khấu ở tỷ lệ cao hơn. Ngân hàng là câu chuyện 2 chiều: NIM ngắn hạn có thể cải thiện nhưng chi phí huy động và rủi ro danh mục TPCP sẽ tạo áp lực về sau. Nhóm xuất khẩu và doanh nghiệp ít vay nợ ít bị ảnh hưởng hơn.
Nhà đầu tư cần chú ý gì khi lợi suất phi rủi ro tăng?
Ba điểm chính: (1) Ưu tiên doanh nghiệp có dòng tiền thực, nợ thấp, không phụ thuộc nhiều vào tái cấp vốn. (2) Đừng so sánh P/E VN-Index với giai đoạn lãi suất thấp 2020-2022 — ngưỡng “hấp dẫn” đã dịch chuyển. (3) Theo dõi diễn biến TPCP Mỹ và dòng vốn ETF xung quanh sự kiện FTSE 21/9/2026 — đây là yếu tố đối trọng quan trọng có thể thay đổi cục diện.
Nguồn tham khảo: Người Quan Sát — Lợi suất TPCP lên cao nhất 3 năm (30/6/2026); dữ liệu VinaCapital, Kho bạc Nhà nước, HoSE.
Muốn không bỏ lỡ những phân tích như thế này về VN30 và thị trường chứng khoán Việt Nam? Theo dõi happite.com để cập nhật thường xuyên — không có quảng cáo, không có “call mua bán”, chỉ có phân tích thực chất cho nhà đầu tư cá nhân.