Tưởng tượng một đội bóng 30 người mà hai tiền đạo ghi toàn bộ bàn thắng — còn 28 người kia chủ yếu đứng nhìn. Đó không phải ví von quá lời, mà là hình ảnh khá chính xác của rổ cổ phiếu VN30 trong nửa đầu năm 2026. Thị trường chứng khoán Việt Nam nhìn từ xa có vẻ rất khoẻ, nhưng nhìn gần vào từng mã mới thấy bức tranh phân hóa thuộc hàng ấn tượng nhất nhiều năm qua.
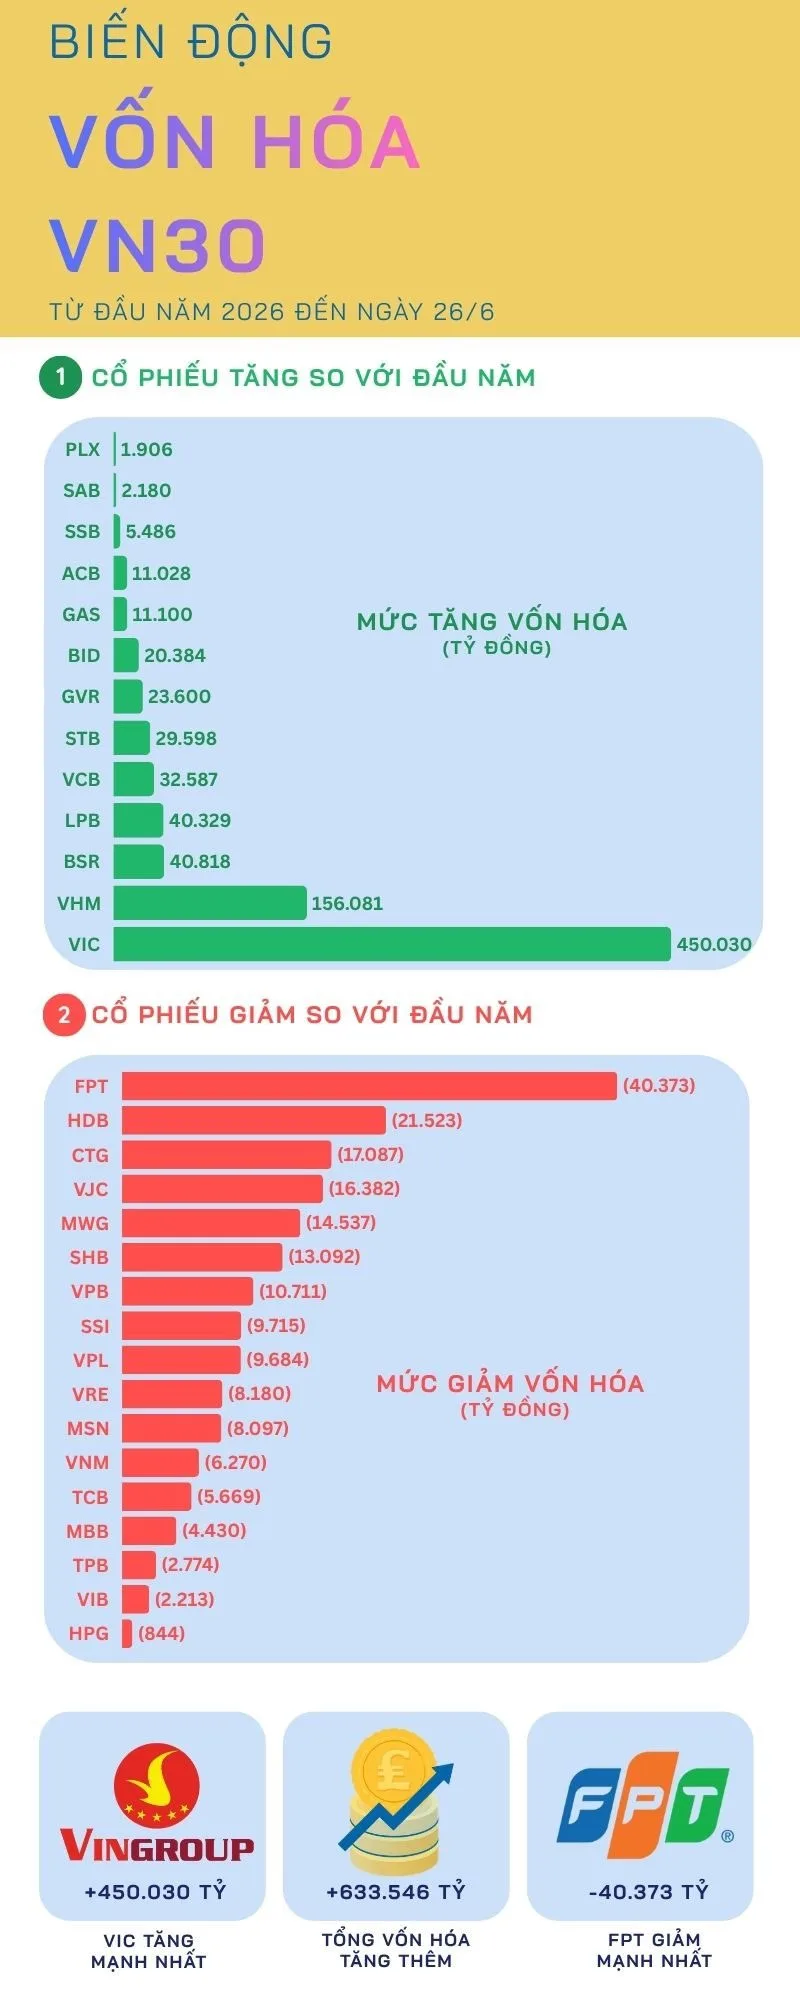
- Tổng vốn hóa VN30 tăng hơn 633.000 tỷ đồng so với đầu năm, đạt ~6,5 triệu tỷ (60% toàn thị trường).
- Gần như toàn bộ mức tăng đó đến từ VIC (+450.000 tỷ) và VHM — cộng lại bộ đôi “nhà Vin” đóng góp 606.000 tỷ.
- Nếu bỏ VIC và VHM ra: phần còn lại của VN30 thực chất đang đi ngang.
- FPT mất 42.588 tỷ vốn hóa, giảm mạnh nhất rổ; nhóm bán lẻ, tiêu dùng cũng gặp khó.
- 13/30 mã tăng, 17/30 giảm — thị trường “xanh” nhờ hai mã, không phải nhờ cả đội.
VN30 nhìn từ xa và nhìn gần: Hai bức tranh rất khác nhau
Khi nói chỉ số VN30 “tăng” hay “tích cực”, điều đó đúng theo nghĩa chữ số — tổng vốn hóa nhóm 30 cổ phiếu hàng đầu HoSE tính đến ngày 26/6 đã tăng hơn 633.000 tỷ đồng so với đầu năm, đạt khoảng 6,5 triệu tỷ đồng, tương đương khoảng 60% toàn thị trường.
Nhưng bóc tách từng mã thì câu chuyện phức tạp hơn: chỉ 13 trong 30 cổ phiếu thực sự tăng vốn hóa, 17 mã còn lại giảm. Tỷ lệ 13:17 không phải là “thị trường tăng mạnh” theo nghĩa rộng — mà là một cuộc phân hóa khá dứt khoát. Điều khiến tổng số vẫn “xanh” bất chấp đa số cổ phiếu đi lùi chính là hai cái tên mà ai đầu tư chứng khoán Việt Nam cũng biết: VIC và VHM.
Ai đang theo dõi VN30 quanh ngưỡng 2.000 điểm sẽ hiểu sức kéo của nhóm vốn hóa lớn quan trọng đến mức nào — và nửa đầu năm 2026 là minh họa sống động nhất cho điều đó.
Bộ đôi VIC và VHM — “Atlas” của thị trường Việt
Trong thần thoại Hy Lạp, Atlas là người khổng lồ phải gánh cả bầu trời trên vai. Trong câu chuyện thị trường chứng khoán Việt nửa đầu năm 2026, VIC và VHM đang đóng vai trò tương tự — chỉ nhẹ hơn một chút, vì thay vì bầu trời, họ gánh “chỉ” 606.000 tỷ đồng vốn hóa tăng thêm cho cả rổ VN30.
Cụ thể: riêng Vingroup (VIC) đã tăng 450.000 tỷ đồng vốn hóa từ đầu năm — một con số lớn đến mức lấn át toàn bộ mức giảm của các bluechip khác. Tính cả Vinhomes (VHM), bộ đôi thuộc hệ sinh thái Vingroup đóng góp hơn 606.000 tỷ đồng, gần bằng toàn bộ mức tăng ròng của VN30 (633.000 tỷ). Phép trừ đơn giản: nếu loại VIC và VHM ra khỏi bức tranh, phần còn lại của rổ VN30 thực chất gần như đứng yên so với đầu năm.
Sức mạnh bùng nổ của hai mã này không phải tự nhiên mà có. Vingroup đang được hưởng lợi từ hàng loạt câu chuyện tích cực đồng thời: từ VinFast mở rộng thị trường quốc tế, đến việc NHNN mở cơ chế đặc biệt cho các dự án lớn của Vingroup và đối tác, tạo điều kiện để các dự án bất động sản quy mô lớn khơi thông dòng vốn. Khi câu chuyện kinh doanh đủ mạnh và đủ lớn, dòng tiền — kể cả từ khối ngoại và các quỹ ETF — sẽ tự tìm đến.
Điều này cũng giải thích một nghịch lý thú vị: thị trường đang gần vùng đỉnh lịch sử, nhưng rất nhiều nhà đầu tư cảm thấy danh mục của mình không mấy “nóng”. Đơn giản vì đa phần cổ phiếu trong tay họ đang thuộc nhóm 17 mã đi ngang hoặc giảm.
FPT “gây thất vọng” — ngôi sao tăng trưởng vào vùng hạ nhiệt
Nếu VIC và VHM là những người được nhắc đến vì tăng mạnh, thì FPT là cái tên nổi bật ở chiều ngược lại — mất 42.588 tỷ đồng vốn hóa, trở thành cổ phiếu giảm mạnh nhất trong VN30 từ đầu năm đến nay.
Điều này có thể khiến không ít nhà đầu tư bất ngờ, vì FPT nhiều năm liên tiếp là “ngôi sao” của thị trường với tốc độ tăng trưởng ấn tượng và câu chuyện doanh nghiệp hấp dẫn xung quanh công nghệ, AI, và xuất khẩu phần mềm. Nhưng đây chính là điểm mấu chốt: không có cổ phiếu nào tăng mãi không nghỉ. Sau nhiều năm tăng liên tục và liên tục lập đỉnh, FPT bước vào giai đoạn điều chỉnh khi nhà đầu tư có xu hướng chốt lời (tức là bán ra sau khi đã lãi lớn để hiện thực hóa lợi nhuận).
Không chỉ FPT, nhóm bán lẻ và tiêu dùng cũng chịu áp lực tương tự: MWG (Thế Giới Di Động), MSN (Masan), và VNM (Vinamilk) đều ghi nhận vốn hóa giảm so với đầu năm. HDB và VJC cũng mất điểm đáng kể sau khi tăng mạnh giai đoạn cuối năm 2025.
Nhóm ngân hàng: Phân hóa theo “dòng máu”
Ngân hàng là nhóm ngành có nhiều đại diện nhất trong VN30 và cũng là nhóm phân hóa rõ rệt nhất nửa đầu năm 2026. Ở chiều tích cực: LPB, VCB, BID, STB, và ACB đều tăng tích cực. Ở chiều ngược lại: CTG, HDB, VPB, và SHB đều đi lùi.
Điều thú vị là không phải vì các ngân hàng đi lùi hoạt động kém — kết quả kinh doanh vẫn ổn — mà là do định giá cao hơn sau đợt tăng trước đó khiến dòng tiền dịch chuyển sang những mã còn “rẻ” hơn theo quan điểm của thị trường. VHM cũng vừa chốt quyền cổ tức với tỷ lệ lớn vào cuối tháng 6, thêm một yếu tố làm dòng tiền dịch chuyển giữa các nhóm tài sản.
Nói cách khác: trong ngành ngân hàng, thứ quyết định cổ phiếu tăng hay giảm không chỉ là kết quả kinh doanh, mà là kỳ vọng — và kỳ vọng thì thay đổi nhanh hơn bảng cân đối kế toán rất nhiều.
Điều này có nghĩa gì với nhà đầu tư nửa cuối 2026?
Câu hỏi thực tế nhất, và câu trả lời có hai chiều.
Rủi ro cần nhận diện: Khi chỉ số tăng nhờ 1–2 cổ phiếu có tỷ trọng lớn, chỉ số đó dễ bị “ảo giác sức khỏe”. Nếu VIC hoặc VHM đảo chiều điều chỉnh — dù vì lý do nào — chỉ số VN30 sẽ lập tức chịu áp lực mạnh, ngay cả khi các bluechip còn lại vẫn ổn định. Đây là rủi ro tập trung (concentration risk) mà nhà đầu tư theo dõi chỉ số hoặc đầu tư qua quỹ ETF VN30 cần nhận thức rõ.
Cơ hội đáng xem xét: Ngược lại, những cổ phiếu đã điều chỉnh mạnh trong nửa đầu năm — FPT mất 42.000+ tỷ, MWG, VNM, HDB… — có thể đang trở nên hấp dẫn hơn về mặt định giá. Không phải là “chắc chắn tăng”, nhưng “rủi ro nhược điểm đã được phản ánh một phần vào giá” là một cách nhìn hợp lý để cân nhắc.
Bức tranh vĩ mô cũng đóng vai trò quan trọng: Việt Nam đang ở giai đoạn tiến gần đến ngưỡng được các tổ chức quốc tế xem xét nâng hạng thị trường lên emerging market. Khi điều đó xảy ra, dòng vốn từ các quỹ đầu tư thụ động sẽ đổ vào theo cơ cấu chỉ số — và VN30 sẽ là điểm đến ưu tiên.
Nửa cuối 2026 sẽ quyết định liệu đà tăng có thực sự lan tỏa ra ngoài “hai Atlas” hay không. Nếu có: thị trường trở nên khoẻ mạnh hơn theo nghĩa thực chất. Nếu không: câu chuyện nửa đầu năm sẽ lặp lại, và nhà đầu tư không nắm VIC hoặc VHM tiếp tục cảm giác “ở ngoài cuộc”.
Câu hỏi thường gặp
Tại sao chỉ số VN30 tăng nhưng nhiều cổ phiếu trong danh mục của nhà đầu tư vẫn giảm?
Chỉ số VN30 là bình quân có trọng số — cổ phiếu có vốn hóa càng lớn thì ảnh hưởng đến chỉ số càng nhiều. Khi VIC và VHM tăng mạnh, chúng đẩy chỉ số lên dù 17/30 cổ phiếu còn lại đang giảm. Đây là lý do nhà đầu tư có thể thấy “thị trường tăng” trong khi danh mục cá nhân lại không mấy sáng sủa.
VIC và VHM chiếm bao nhiêu trong mức tăng vốn hóa VN30 nửa đầu 2026?
VIC tăng 450.000 tỷ đồng, cộng cả VHM là 606.000 tỷ — gần bằng toàn bộ mức tăng ròng của VN30 (633.000 tỷ). Nói cách khác, nếu bỏ hai mã này ra, phần còn lại gần như đứng yên so với đầu năm.
FPT giảm mạnh nửa đầu 2026 vì lý do gì?
FPT không gặp vấn đề lớn về cơ bản mà đang trải qua giai đoạn điều chỉnh sau nhiều năm tăng liên tục. Khi cổ phiếu đã tăng mạnh trong thời gian dài, áp lực chốt lời (nhà đầu tư bán ra để hiện thực hóa lợi nhuận) ngày càng lớn. FPT mất 42.588 tỷ vốn hóa là điều chỉnh bình thường trong chu kỳ đầu tư, không nhất thiết phản ánh triển vọng kinh doanh xấu đi.
Đầu tư qua ETF VN30 có rủi ro gì khi hai cổ phiếu “gánh” cả chỉ số?
Đây là rủi ro tập trung (concentration risk) — khi chỉ số phụ thuộc nhiều vào 1–2 cổ phiếu, biến động của chúng sẽ kéo toàn bộ quỹ ETF theo. Nhà đầu tư ETF VN30 thực chất đang chấp nhận rủi ro của VIC và VHM ở mức độ cao hơn so với nhìn vào số lượng 30 cổ phiếu. Không phải lý do để tránh ETF, nhưng cần nhận thức để quản lý kỳ vọng và tỷ trọng danh mục phù hợp.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
Nguồn: CafeF — Biến động vốn hóa VN30: VIC và VHM tăng hơn 600.000 tỷ, FPT gây thất vọng (29/6/2026)