Trong rổ VN30 có 30 mã, nhưng không phải mã nào cũng “lái xe” giống nhau. Có mã đạp ga mạnh hơn cả thị trường, có mã đi xe số sàn đủng đỉnh, có mã tưởng an toàn mà hoá ra say sóng nhất rổ. Happite tự tính 6 chỉ số định lượng — lợi suất, độ lệch chuẩn, beta, alpha, tương quan, Sharpe ratio — cho toàn bộ 30 mã, đối chiếu với VN-Index, để trả lời một câu hỏi rất thực tế: trong 1 năm qua, ai đang lái giỏi, ai chỉ đang “được nước lên thuyền lên”?
- VIC dẫn đầu Sharpe ratio rổ VN30 1 năm (2.68) — lợi suất +146,4%/năm, alpha +116,3%, tức phần lớn là “tài” thật chứ không chỉ nhờ thị trường đi lên
- FPT và BCM đội sổ Sharpe (-1,45 và -1,21) — giảm giá cả năm dù VN-Index vẫn dương 21,1%
- VHM, VIC, VRE (nhóm Vingroup) có beta 3 tháng vọt lên 2,53 / 2,42 / 2,13 — nhạy hơn thị trường gấp đôi trong giai đoạn gần đây
- GAS, PLX, LPB, VNM, VJC là nhóm tương quan thấp nhất với VN-Index — biến động theo nhịp riêng nhiều hơn theo đám đông
- VN-Index 1 năm: lợi suất +21,1%, độ lệch chuẩn 20,9%, Sharpe 0,81 — đây là mốc so sánh cho cả rổ
Happite Tính 6 Chỉ Số Này Như Thế Nào?
Để con số so sánh được giữa các kỳ, phương pháp phải cố định. Happite dùng lợi suất ngày theo giá điều chỉnh (đã trừ ảnh hưởng cổ tức, chia tách), cửa sổ chính 1 năm (~250 phiên), cửa sổ phụ 3 tháng để bắt thay đổi gần. Benchmark là VN-Index. Lãi suất phi rủi ro (Rf) lấy theo lợi suất trái phiếu chính phủ 10 năm — kỳ này 4,53%/năm (Vietstock, 09/07/2026; tham chiếu thêm mức 4,54% trên Investing.com giữa tháng 7/2026, chênh lệch không đáng kể nên giữ nguyên mốc Vietstock cho nhất quán phương pháp). Dữ liệu giá lấy từ Entrade (DNSE), tính đến phiên 17/07/2026 — Chủ Nhật không có phiên giao dịch nên đây là dữ liệu mới nhất hiện có.
Sáu chỉ số, nói bằng ngôn ngữ đời thường: Beta là độ nhạy chân ga so với VN-Index — beta 1,5 nghĩa là thị trường nhích 1% thì mã này nhích khoảng 1,5%. Độ lệch chuẩn là độ xóc của đường đi — càng cao càng dễ “say xe” mà bán đúng đáy. Alpha là phần lãi “tài” sau khi đã trừ phần “thời” (thị trường chung đi lên). Tương quan đo mức độ đi chung xe với VN-Index. Sharpe ratio là lãi đổi lấy mỗi đơn vị say sóng — cùng lãi 20%, ai ít xóc hơn người đó lái hay hơn.
Ai Đang Lái Giỏi Nhất Rổ VN30? (Sharpe Ratio 1 Năm)
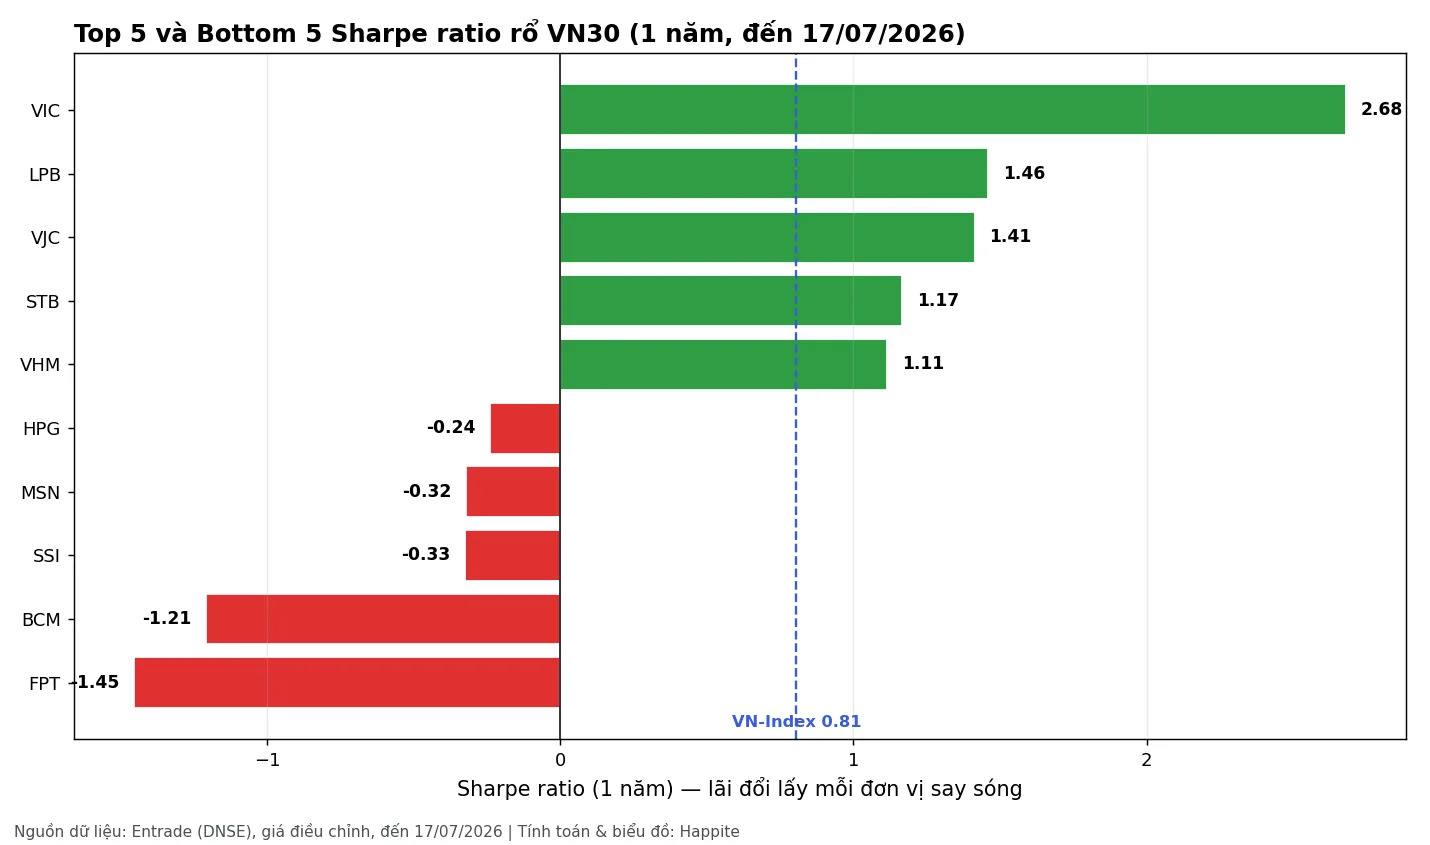
Sharpe ratio là câu trả lời công bằng nhất cho câu hỏi “mã nào đáng tiền nhất” — vì nó không chỉ nhìn lợi suất mà còn trừ đi phần rủi ro phải gánh. Dẫn đầu rổ là VIC với Sharpe 2,68, lợi suất năm hoá +146,4%, alpha +116,3% — một trong những trường hợp hiếm hoi mà cả lợi suất lẫn “chất lượng” lợi suất đều vượt trội. Theo sau là LPB (1,46, lợi suất +56,9%) và VJC (1,41, +67,3%) — hai cái tên khác ngành nhưng cùng đạt tỷ lệ lãi/rủi ro tốt. STB (1,17) và VHM (1,11) khép lại top 5. Đáng chú ý là ba ngân hàng tư nhân — LPB, STB, HDB — đều lọt top Sharpe dù không phải nhóm tăng trưởng lợi nhuận nhanh nhất rổ; ai muốn đối chiếu với tốc độ tăng trưởng dài hạn có thể xem thêm bài CAGR là gì – so sánh ngân hàng Việt Nam.
Ở đầu kia bảng xếp hạng, FPT (-1,45) và BCM (-1,21) là hai mã có Sharpe âm nặng nhất — nghĩa là không chỉ giảm giá trong năm (FPT -41,9%, BCM -35,1%) mà còn giảm trong khi “say sóng” khá nhiều. SSI (-0,33) và MSN (-0,32) cũng nằm trong nhóm Sharpe âm. VN-Index làm chuẩn ở mức 0,81 — nghĩa là khoảng một nửa rổ VN30 (14/30 mã) đang có Sharpe 1 năm thấp hơn chính chỉ số chung, dù lợi suất tuyệt đối của một số mã trong đó vẫn dương.
Bản Đồ Rủi Ro – Lợi Nhuận Toàn Rổ 30 Mã
Nhìn riêng từng chỉ số dễ bỏ sót bức tranh tổng thể. Biểu đồ dưới đặt toàn bộ 30 mã lên một mặt phẳng: trục ngang là độ lệch chuẩn (độ xóc), trục dọc là lợi suất năm hoá (độ lời). Mã nào càng lên cao càng lời, càng sang phải càng xóc — và vị trí lý tưởng là góc trên bên trái: lời nhiều mà đường lại êm.
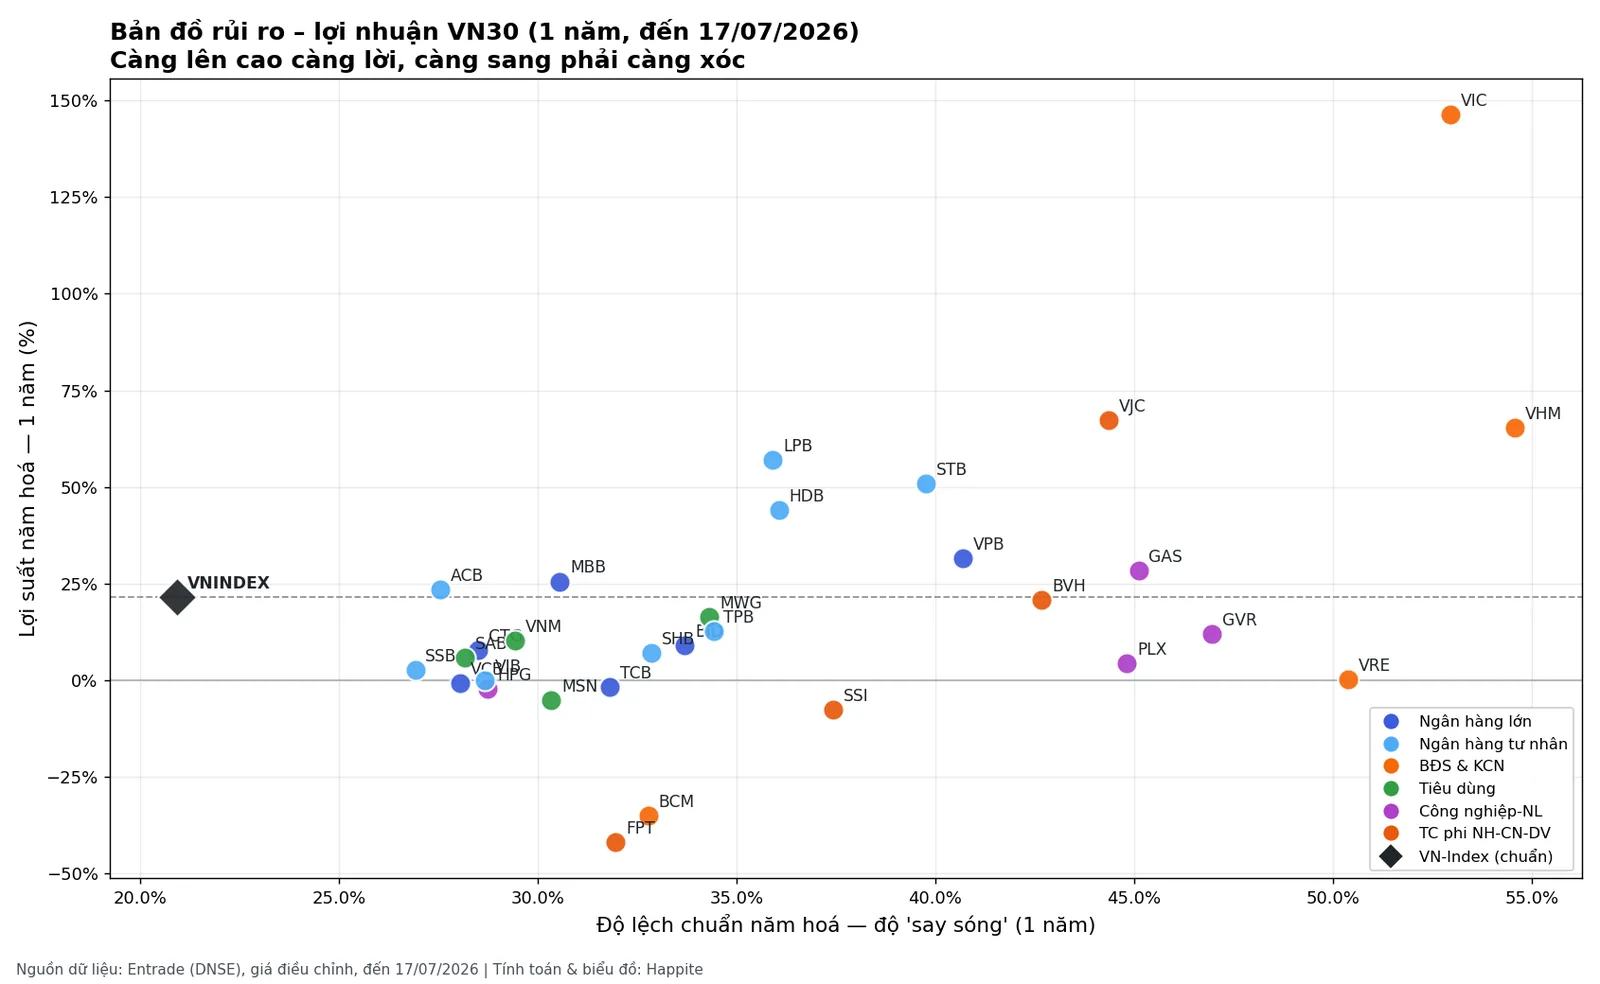
Nhìn vào bản đồ, ba cụm khá rõ. Cụm góc trên trái đúng nghĩa “hiếm có” gồm VIC, LPB, VJC, STB, HDB — lợi suất cao mà độ xóc không phải cao nhất rổ. Cụm góc trên phải là VHM và VIC (một lần nữa) — lời nhiều nhưng phải trả giá bằng độ lệch chuẩn trên 50%, cao nhất rổ. Cụm góc dưới, quanh trục 0% hoặc âm, là nơi FPT, BCM, SSI, VCB, TCB tụ lại — không những không lời mà độ xóc vẫn ở mức trung bình-cao, tức “vừa say sóng vừa về tay không”. VN-Index (hình thoi đen) nằm gần giữa bản đồ về lợi suất nhưng có độ lệch chuẩn thấp nhất trong toàn bộ tập hợp — logic, vì chỉ số là trung bình có trọng số của hàng chục mã nên tự nhiên được “làm mượt” biến động.
Nhóm Vingroup Đang “Đạp Ga” Mạnh Nhất Rổ Trong 3 Tháng Qua
Đây là phát hiện đáng chú ý nhất khi so cửa sổ 3 tháng với cửa sổ 1 năm: beta của ba mã VHM, VIC, VRE tăng vọt trong giai đoạn gần đây so với beta 1 năm của chính chúng — VHM từ 1,71 lên 2,53, VIC từ 1,52 lên 2,42, VRE từ 1,54 lên 2,13. Nói cách khác, nhóm bất động sản họ Vin không chỉ nhạy hơn thị trường (beta 1 năm đã trên 1,5) mà mức độ nhạy đó còn đang tăng thêm gần 50% trong 3 tháng gần nhất — thị trường nhích 1%, nhóm này giờ có thể nhích tới hơn 2%.
Về mặt cơ học, khi ba mã vốn hoá lớn cùng nhóm cổ đông chi phối di chuyển đồng pha và biên độ lớn, chúng có xu hướng kéo cả VN-Index đi theo — khiến beta của chính chúng so với chỉ số càng bị khuếch đại thêm (một vòng lặp phản hồi khá đặc trưng của các mã vốn hoá siêu lớn). Đây là điều nhà đầu tư nắm nhóm này nên ý thức: biến động gần đây không chỉ đến từ “may rủi thị trường chung” mà một phần đến từ chính trọng lượng của nhóm này trong rổ.
Ai Đang “Tự Đi Xe Máy” Thay Vì Ngồi Chung VN-Index?
Hệ số tương quan đo mức độ một mã “đi chung xe” với VN-Index — 0,9 là gần như ngồi chung một xe, 0,2 là tự chạy xe máy theo đường riêng. Năm mã có tương quan 1 năm thấp nhất rổ là GAS (0,25), PLX (0,31), LPB (0,36), VNM (0,37) và VJC (0,37). Điều thú vị là ba trong số này — LPB và VJC — đồng thời nằm trong top Sharpe cao nhất rổ đã nhắc ở trên. Tương quan thấp không tự động đồng nghĩa với “tốt” hay “xấu”; nó chỉ có nghĩa là biến động giá của các mã này chịu ảnh hưởng nhiều hơn từ câu chuyện riêng (giá dầu khí với GAS/PLX, lãi suất huy động với LPB, giá vé và giá nhiên liệu bay với VJC) hơn là từ tâm lý chung của thị trường.
Với người mới tìm hiểu phân bổ danh mục, đây là gợi ý đáng cân nhắc: nắm giữ vài mã tương quan thấp với nhau (và với VN-Index) là một cách giảm độ xóc tổng thể của danh mục mà không cần bán bớt cổ phiếu. Ai đang phân vân nên bắt đầu với nhóm mã nào có thể xem thêm bài có 50-100 triệu nên mua cổ phiếu nào trên sàn chứng khoán Việt Nam.
Bảng Đầy Đủ: 6 Chỉ Số Rủi Ro Của 30 Mã VN30 (1 Năm)
Cách đọc bảng này: “Lợi suất” và “Alpha” là số năm hoá — dương là thắng phần đó, âm là thua. “Độ lệch chuẩn” càng cao đường đi càng xóc. “Beta” trên 1 là nhạy hơn VN-Index, dưới 1 là ít nhạy hơn. “Tương quan” càng gần 1 càng đi cùng nhịp thị trường. “Sharpe” là chỉ số tổng hợp cuối cùng — cao và dương là tốt, âm là đang “trả giá bằng rủi ro mà không được đền bù”. Bảng sắp xếp theo thứ tự bảng chữ cái để dễ tra cứu mã quan tâm.
| Mã | Nhóm ngành | Lợi suất (năm hoá) | Độ lệch chuẩn | Beta | Alpha (năm hoá) | Tương quan | Sharpe |
|---|---|---|---|---|---|---|---|
| ACB | Ngân hàng tư nhân | 23,5% | 27,5% | 0,80 | 5,5% | 0,60 | 0,69 |
| BCM | BĐS & KCN | -35,1% | 32,8% | 0,75 | -52,3% | 0,48 | -1,21 |
| BID | Ngân hàng lớn | 8,9% | 33,7% | 0,91 | -10,9% | 0,56 | 0,13 |
| BVH | TC phi NH-CN-DV | 20,7% | 42,7% | 0,85 | 1,8% | 0,42 | 0,38 |
| CTG | Ngân hàng lớn | 7,8% | 28,5% | 0,96 | -13,0% | 0,71 | 0,11 |
| FPT | TC phi NH-CN-DV | -41,9% | 32,0% | 0,70 | -58,3% | 0,46 | -1,45 |
| GAS | Công nghiệp-NL | 28,4% | 45,1% | 0,55 | 14,7% | 0,25 | 0,53 |
| GVR | Công nghiệp-NL | 11,9% | 46,9% | 0,97 | -8,9% | 0,43 | 0,16 |
| HDB | Ngân hàng tư nhân | 44,1% | 36,1% | 1,09 | 21,3% | 0,63 | 1,10 |
| HPG | Công nghiệp-NL | -2,3% | 28,7% | 0,74 | -19,4% | 0,54 | -0,24 |
| LPB | Ngân hàng tư nhân | 56,9% | 35,9% | 0,61 | 42,1% | 0,36 | 1,46 |
| MBB | Ngân hàng lớn | 25,5% | 30,6% | 0,94 | 5,2% | 0,64 | 0,69 |
| MSN | Tiêu dùng | -5,2% | 30,3% | 0,88 | -24,6% | 0,61 | -0,32 |
| MWG | Tiêu dùng | 16,4% | 34,3% | 1,10 | -6,6% | 0,67 | 0,35 |
| PLX | Công nghiệp-NL | 4,3% | 44,8% | 0,65 | -11,2% | 0,30 | -0,01 |
| SAB | Tiêu dùng | 5,8% | 28,2% | 0,54 | -7,9% | 0,40 | 0,04 |
| SHB | Ngân hàng tư nhân | 7,1% | 32,9% | 0,92 | -13,0% | 0,59 | 0,08 |
| SSB | Ngân hàng tư nhân | 2,7% | 26,9% | 0,66 | -12,9% | 0,51 | -0,07 |
| SSI | TC phi NH-CN-DV | -7,6% | 37,4% | 1,19 | -32,2% | 0,67 | -0,33 |
| STB | Ngân hàng tư nhân | 50,9% | 39,8% | 0,86 | 31,8% | 0,45 | 1,17 |
| TCB | Ngân hàng lớn | -1,7% | 31,8% | 1,12 | -25,1% | 0,74 | -0,19 |
| TPB | Ngân hàng tư nhân | 12,8% | 34,4% | 1,12 | -10,6% | 0,68 | 0,24 |
| VCB | Ngân hàng lớn | -0,9% | 28,1% | 0,72 | -17,5% | 0,54 | -0,19 |
| VHM | BĐS & KCN | 65,4% | 54,6% | 1,71 | 32,1% | 0,65 | 1,11 |
| VIB | Ngân hàng tư nhân | -0,0% | 28,7% | 0,88 | -19,4% | 0,64 | -0,16 |
| VIC | BĐS & KCN | 146,4% | 53,0% | 1,52 | 116,3% | 0,60 | 2,68 |
| VJC | TC phi NH-CN-DV | 67,3% | 44,4% | 0,79 | 49,5% | 0,37 | 1,41 |
| VNM | Tiêu dùng | 10,3% | 29,4% | 0,52 | -3,0% | 0,37 | 0,20 |
| VPB | Ngân hàng lớn | 31,5% | 40,7% | 1,34 | 4,3% | 0,69 | 0,66 |
| VRE | BĐS & KCN | 0,2% | 50,4% | 1,54 | -30,4% | 0,64 | -0,09 |
| VN-Index | Chuẩn tham chiếu | 21,1% | 20,9% | 1,00 | 0,0% | 1,00 | 0,81 |
Nguồn dữ liệu giá: Entrade (DNSE), giá điều chỉnh, đến phiên 17/07/2026. Rf: 4,53%/năm (TPCP 10 năm, Vietstock 09/07/2026). Rổ VN30 theo danh sách hiện hành trên HOSE (hsx.vn), hiệu lực đến 02/08/2026. Đây là kỳ số liệu đầu tiên của loạt bài này nên chưa có dữ liệu kỳ trước để so delta — từ kỳ sau, mỗi bài sẽ có thêm phần “thay đổi so với kỳ trước” để bắt các biến động mới.
Câu Hỏi Thường Gặp
Beta bao nhiêu là cao?
Không có ngưỡng tuyệt đối, nhưng theo thông lệ: beta dưới 0,7 được xem là phòng thủ, 0,7–1,2 là trung tính (di chuyển gần giống thị trường), trên 1,3 là nhạy cao. Trong rổ VN30 kỳ này, VHM (1,71), VRE (1,55) và VIC (1,52) là ba mã beta cao nhất; LPB (0,61), VNM (0,52) và SAB (0,54) thấp nhất.
Sharpe ratio âm nghĩa là gì?
Sharpe âm xảy ra khi lợi suất thực tế của mã thấp hơn cả lãi suất phi rủi ro (gửi tiết kiệm) — tức là chấp nhận độ xóc của cổ phiếu mà lãi còn không bằng gửi ngân hàng. Không có nghĩa mã đó “xấu vĩnh viễn”, chỉ có nghĩa trong đúng cửa sổ thời gian đo (ở đây là 1 năm qua), phần thưởng chưa bù được rủi ro đã gánh.
Alpha khác gì với lợi suất thông thường?
Lợi suất là tổng số bạn lời/lỗ. Alpha là phần lời/lỗ đó sau khi đã trừ đi phần “đáng lẽ có được” chỉ nhờ beta và đà tăng chung của thị trường. Một mã có lợi suất dương nhưng alpha âm (ví dụ BID: +8,9% lợi suất nhưng alpha -10,9%) nghĩa là mã đó thực ra đang “thua thị trường” nếu tính đúng theo mức độ rủi ro (beta) đã gánh.
Vì sao cùng rổ VN30 mà beta lại chênh nhau nhiều vậy?
Beta phản ánh mức độ nhạy cảm của từng mã với biến động chung, vốn khác nhau theo ngành (ngân hàng, bất động sản thường beta cao do đòn bẩy tài chính lớn; tiêu dùng thiết yếu như VNM, SAB thường beta thấp do nhu cầu ổn định), theo cơ cấu cổ đông (mã bị chi phối bởi một nhóm cổ đông lớn có thể biến động mạnh hơn khi nhóm đó giao dịch), và theo thanh khoản.
Có nên dùng các chỉ số này để quyết định mua bán không?
Đây là các chỉ số mô tả rủi ro và hiệu quả điều chỉnh rủi ro trong quá khứ — không phải dự báo giá tương lai và không phải khuyến nghị mua/bán. Beta hay Sharpe cao trong 1 năm qua không đảm bảo tiếp tục cao trong 1 năm tới. Nên xem đây là một lớp thông tin bổ sung, kết hợp với phân tích cơ bản (KQKD, định giá) và khẩu vị rủi ro cá nhân.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.