Tháng 4/2022, hàng nghìn nhà đầu tư chứng khoán Việt Nam mở tài khoản và thấy cổ phiếu của mình đã bị bán — mà không ai gọi điện hỏi. Không phải bị hack, không phải nhầm lệnh. Đó là force sell: hệ thống của công ty chứng khoán bán cổ phiếu của bạn để thu hồi tiền vay, và họ hoàn toàn có quyền làm vậy. Tuần vừa rồi, dư nợ margin toàn thị trường Việt Nam chính thức chạm 405.000 tỷ đồng — mức kỷ lục lịch sử hơn 25 năm. Câu hỏi đặt ra không phải “ai đang hưởng lợi” mà là: cỗ máy nào vận hành đằng sau con số khổng lồ đó, và bao giờ thì nó sẽ quay ngược lại?
- Margin = vay tiền mua cổ phiếu; nhưng khi giá xuống đủ sâu, công ty CK bán cổ phiếu của bạn tự động, không cần hỏi.
- Cơ chế dây chuyền: nhiều người bị call margin cùng lúc → tất cả bán → giá xuống thêm → thêm người bị call → vòng xoáy.
- Năm 2022, vòng xoáy đó kéo VN-Index từ đỉnh 1.536 điểm xuống đáy 873 điểm — giảm 43% trong chưa đầy một năm.
- Hiện tại, 405.000 tỷ margin đang hoạt động với lãi suất 13–14%/năm. Với mức đó, bạn cần lãi ít nhất 14% chỉ để hòa vốn.
- Bài này giải thích cơ chế, không khuyến nghị mua bán. Đọc xong để biết mình đang chơi luật nào.
Margin Không Phải “Vay Tiền Mua Thêm” — Đó Là Thế Chấp Chính Tài Sản Bạn Vừa Mua
Hãy dùng ẩn dụ mua nhà cho dễ hình dung. Bạn có 2 tỷ đồng, vay ngân hàng thêm 2 tỷ để mua căn nhà 4 tỷ. Giả sử giá nhà tụt xuống còn 3 tỷ — ngân hàng không lo vì họ đang giữ “sổ đỏ” và nhà vẫn đủ bảo đảm cho khoản vay 2 tỷ. Nhưng nếu giá nhà xuống còn 1,5 tỷ, ngân hàng bán nhà đó trước khi bạn kịp nói gì, vì lúc này tài sản thế chấp không còn đủ bảo đảm nợ.
Margin chứng khoán hoạt động y hệt — chỉ nhanh hơn và lạnh lùng hơn nhiều. Bạn nạp 100 triệu, công ty CK cho vay thêm 100 triệu, bạn mua được 200 triệu cổ phiếu. Cổ phiếu đó ngay lập tức là tài sản thế chấp. Nếu giá cổ phiếu xuống đủ để tỷ lệ ký quỹ (vốn tự có / tổng tài sản) rơi dưới ngưỡng quy định, công ty CK bắt đầu bán. Không cần hỏi ý kiến bạn.
Điểm khác biệt quan trọng so với mua nhà: cổ phiếu có thể mất 10–20% trong một ngày giao dịch. Nhà thì không. Tốc độ đó là lý do margin trên sàn chứng khoán đặc biệt nguy hiểm hơn bất kỳ hình thức đòn bẩy nào khác trong đầu tư thông thường.
Từ “Xin Chào” Đến “Cổ Phiếu Đã Bị Bán” — 3 Ngưỡng Nhà Đầu Tư Phải Thuộc Lòng
Mỗi công ty chứng khoán có bộ ngưỡng riêng, nhưng khung pháp lý quy định tỷ lệ ký quỹ duy trì tối thiểu là 30% (theo Thông tư 51/2012/TT-BTC và Quyết định của UBCKNN). Cụ thể hơn, đây là bộ ngưỡng của VCBS — một ví dụ điển hình phản ánh cấu trúc chung trên thị trường:
- Tỷ lệ an toàn (trên 100%): Tài sản ròng bằng ít nhất 100% số tiền vay. Vùng thoải mái.
- Tỷ lệ cảnh báo (83–100%): Hệ thống gửi thông báo. Bạn được “nhắc nhở” nạp thêm tiền hoặc bán bớt cổ phiếu.
- Tỷ lệ duy trì (71,5–83%): Lệnh “call margin” chính thức. Bạn có 3 ngày làm việc để bổ sung tài sản, nếu không công ty CK có quyền bán.
- Dưới tỷ lệ duy trì: Force sell — bán tự động để thu hồi nợ, không cần sự đồng ý của bạn.
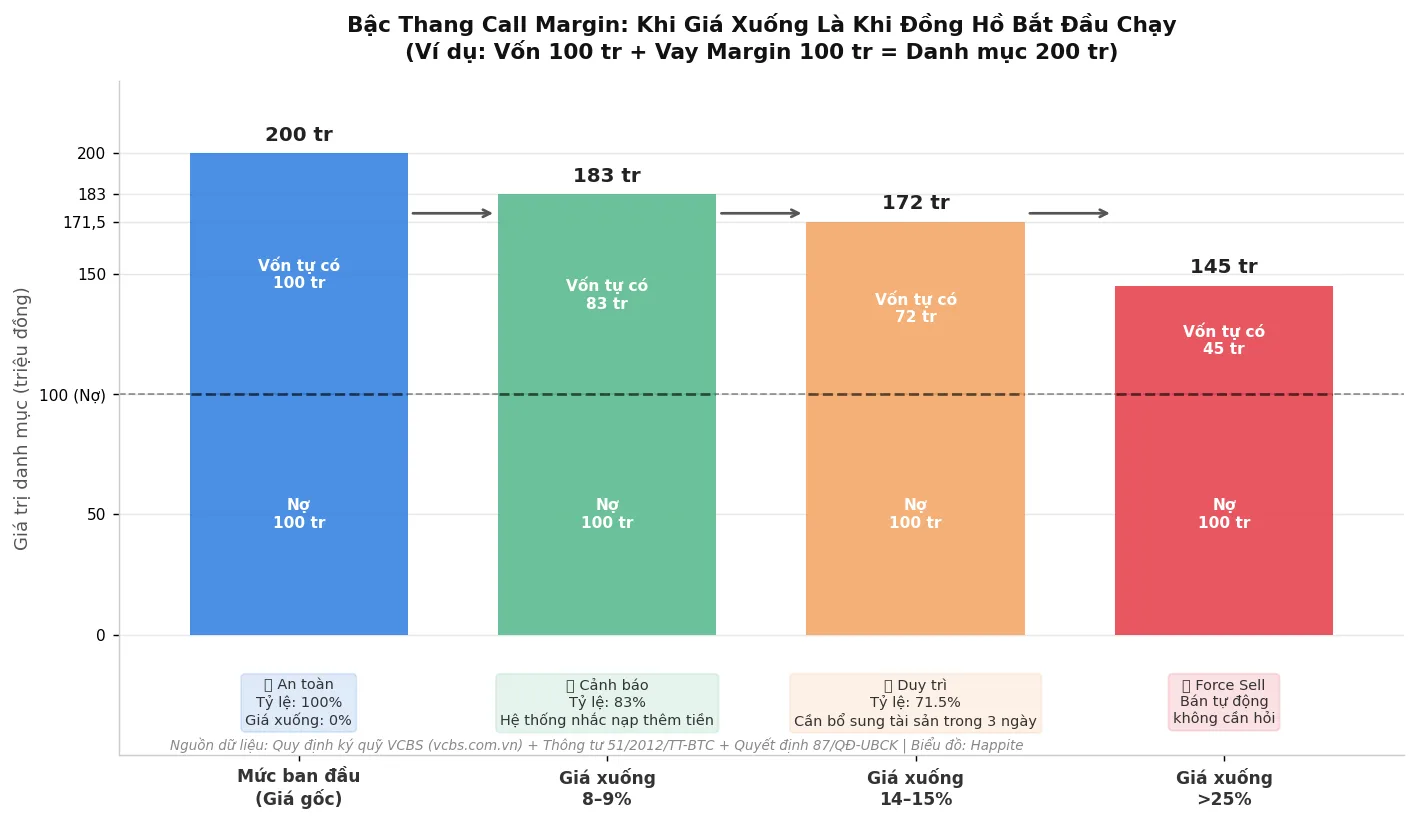
Nghe có vẻ hợp lý — nhưng hãy tính con số thực tế. Với ví dụ 100 triệu + vay 100 triệu = danh mục 200 triệu: để rơi xuống vùng force sell, giá cổ phiếu chỉ cần giảm khoảng 28–30% từ mức mua vào. Nghe nhiều, nhưng trong năm 2022, có những phiên VN-Index giảm 2–3% liên tiếp trong nhiều tuần. Các mã trụ cột như BID, CTG, VHM từng mất 40–50% từ đỉnh. Mức 30% không còn là “không tưởng” nữa.
Co Che Bom Hen Gio: Tai Sao Mot Nguoi Ban Keo Theo Nghin Nguoi Khac
Đây là phần mà hầu hết bài viết về margin đều bỏ qua — và cũng là phần nguy hiểm nhất.
Tưởng tượng một sáng thị trường giảm 2%. Khoảng 500 tài khoản trên toàn thị trường chạm ngưỡng force sell. Các công ty CK bán cổ phiếu của 500 tài khoản đó. Lệnh bán ồ ạt khiến giá giảm thêm 1%. Lúc này thêm 300 tài khoản khác lọt vào vùng nguy hiểm. Và chu kỳ tiếp diễn.
Cơ chế này có tên: margin cascade (hay “đạp sàn” theo cách gọi dân dã của trader VN). Nó đặc biệt tàn khốc vì:
- Tất cả đều bán cùng lúc: Force sell không hỏi “thị trường đang như thế nào”, nó bán khi bạn chạm ngưỡng. Nếu 1.000 tài khoản chạm ngưỡng vào một buổi sáng, thị trường nhận 1.000 lệnh bán đồng loạt.
- “Call margin chéo”: Nhà đầu tư A đang margin một mã bất động sản mất thanh khoản. Mã đó không có người mua nên không bán được để trả nợ. Giải pháp duy nhất: bán cổ phiếu tốt hơn trong danh mục — VCB, FPT, BID — để lấy tiền bù. Kết quả là cổ phiếu tốt cũng sập theo, dù bản thân doanh nghiệp không có vấn đề gì.
- Thanh khoản khô: Khi tất cả muốn bán và ít người muốn mua, lệnh bán không khớp ngay. Giá phải giảm thêm để tìm bên mua, kéo tốc độ giảm nhanh hơn dự kiến.
Đây chính xác là những gì đã xảy ra từ đầu năm 2022 đến cuối 2022. VN-Index lập đỉnh lịch sử 1.536 điểm vào tháng 1/2022. Đến tháng 11/2022, chỉ số chạm đáy 873 điểm — bốc hơi 43% từ đỉnh. Không phải mọi sự sụt giảm đó đều đến từ margin, nhưng các đợt call margin dây chuyền đã làm trầm trọng thêm mỗi đợt giảm, biến những ngày “điều chỉnh bình thường” thành “đạp sàn” lịch sử. Bài học đắt giá: lúc thị trường hoảng loạn, margin không trung lập — nó khuếch đại.
Để hiểu sâu hơn về cách lãi suất và thanh khoản ngân hàng ảnh hưởng đến chi phí đòn bẩy, bạn có thể đọc thêm phân tích cơ chế lãi suất liên ngân hàng VNIBOR của Happite — phần giải thích về dự trữ bắt buộc và OMO trực tiếp liên quan đến nguồn vốn mà CTCK dùng để cho vay margin.
405.000 Ty Dang Ngoi Tren Day: Buc Tranh Margin Viet Nam Giua 2026
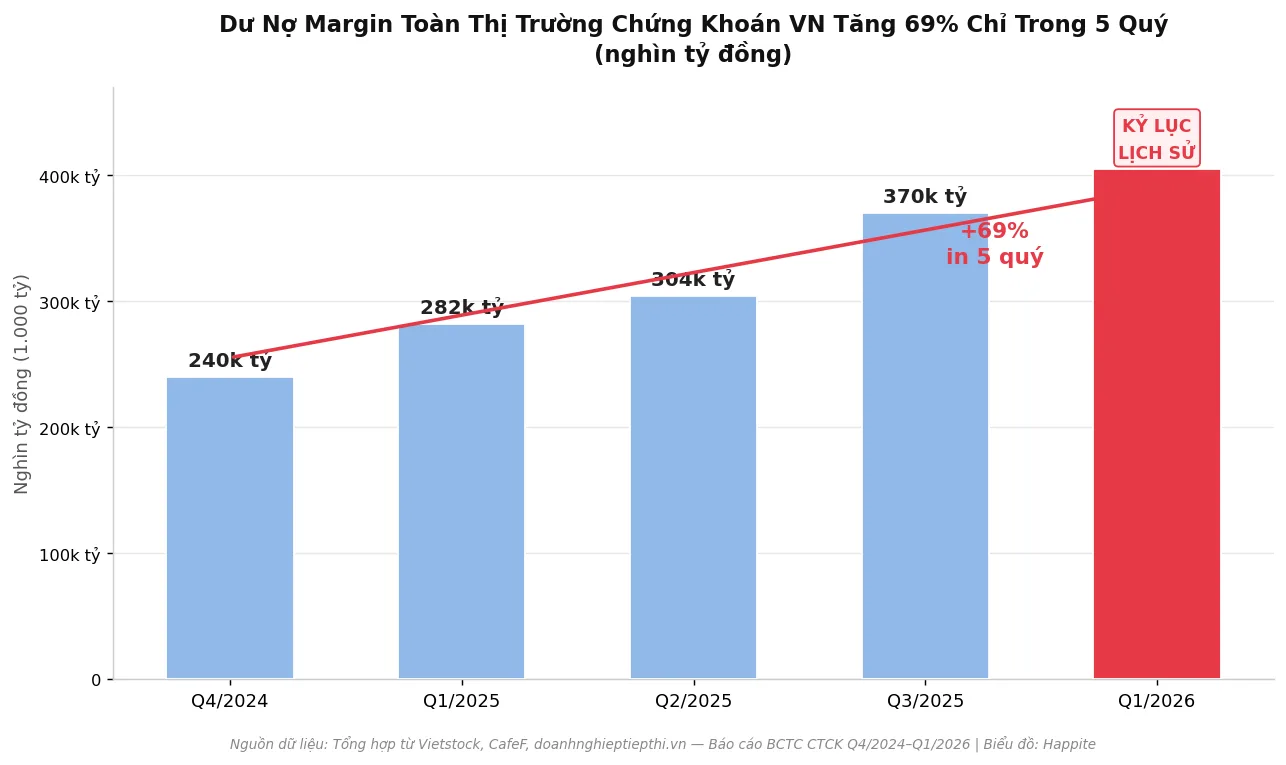
Con số 405.000 tỷ đồng dư nợ margin tính đến cuối Q1/2026 (tổng hợp từ BCTC các CTCK, theo CafeF và Vietstock) không chỉ là kỷ lục — nó tăng 69% chỉ trong 5 quý, từ mức 240.000 tỷ cuối Q4/2024. Đây là tốc độ mà bất kỳ nhà quản lý rủi ro nào cũng nên ngồi im suy nghĩ một lúc.
Ba cái tên dẫn đầu (tính đến Q1/2026) theo dữ liệu tổng hợp từ BCTC công bố:
| # | Cong ty chung khoan | Du no margin uoc tinh (Q1/2026) |
|---|---|---|
| 1 | TCBS (TCX) | khoang 44.100 ty dong |
| 2 | SSI | khoang 36.600 ty dong |
| 3 | VPBankS | khoang 35.900 ty dong |
Nam cai ten dau bang — bao gom ca VPS va HSC — moi ten deu cho vay vuot 1 ty USD. Quy mo do tuong duong nhieu ngan hang thuong mai co vua cua Viet Nam, nhung hoan toan khong bi dieu tiet theo tieu chuan an toan von Basel.
Ve chi phi: lai suat margin hien dang neo o 13–14%/nam tai da so CTCK lon. Dieu do co nghia: neu ban dang dung margin toi da (vay 1 dong tren 1 dong von), ban can danh muc tang it nhat 7%/nam truoc phi giao dich chi de bu dap chi phi lai vay. Thi truong khong phai nam nao cung cho ban 7%, chua noi den loi nhuan thuc.
Mot chi tiet it duoc chu y: HOSE hien co danh sach 59–74 ma khong du dieu kien cap margin (cap nhat dinh ky theo quy). Nhung ma nay thuong la co phieu thanh khoan thap, co van de kinh doanh, hoac gia bien dong qua lon. Neu ban mua nham mot ma bi cat margin va bong dung can tat toan nhanh, ban se khong co cach dung margin de don bay thoat ra — mot tinh huong khong may de chiu. Bai phan tich chi tiet ve margin ky luc va ai dang huong loi da de cap danh sach nay cung voi trien vong cua SSI va TCX.
3 Ngoi No Co The Kich Hoat Dot Call Margin Dien Rong Tiep Theo
405.000 tỷ margin không tự nhiên trở thành vấn đề. Nó cần một “ngòi nổ”. Lịch sử cho thấy có 3 loại ngòi phổ biến nhất:
Ngoi 1 — Lai suat tang dot ngot. Khi chi phi von tang, CTCK phai tang lai suat margin. Nha dau tu nam giu margin dai han bong thay chi phi doi len, bat dau ban de giam don bay truoc khi bi buoc ban. Lan song ban chu dong nay da khoi dong dot 2022 khi NHNN tang lai suat dieu hanh. Hien tai, lai suat lien ngan hang dang o vung nhay cam — bat ky tin hieu that chat nao cung co the kich hoat vong dau tien.
Ngoi 2 — Cu soc thong tin bat ngo. Mot lanh dao doanh nghiep bi bat giu, mot BCTC Q2 co con so thuc thap hon ky vong nhieu, mot thay doi chinh sach dot ngot — tat ca deu co the tao ra mot ngay giam 3–5%, du de day nhieu tai khoan margin vao vung canh bao cung luc. Mua KQKD Q2/2026 dang dien ra — ket qua ngan hang VN30 nua dau 2026 da co, nhung nhieu ma ngoai ngan hang van chua cong bo. Surprise tieu cuc van la rui ro thuc.
Ngoi 3 — Thanh khoan kho. Khi nha dau tu lon rut tien, dong tien nuoc ngoai dao chieu, hoac thi truong di vao giai doan it giao dich — thanh khoan giam. Lenh ban khong khop ngay, phai giam gia de tim nguoi mua. Trong moi truong thanh khoan thap, mot dot call margin nho co the gay thiet hai lon hon binh thuong vi moi lenh ban “di chuyen” gia nhieu hon.
Dang lo ngai hon: ba ngoi nay thuong xuat hien cung nhau. Lai suat cao → von nuoc ngoai dich chuyen → thanh khoan giam → cu soc nho cung thanh lon. Nam 2022 la su ket hop du ca ba.
Dung Margin Ma Khong Hieu Co Che Nay Giong Nhu Lai Xe Khong Biet Phanh O Dau
Bài này không nói margin là xấu. Đòn bẩy đúng chỗ, đúng lúc có thể tăng lợi nhuận đáng kể. Nhưng có bốn nguyên tắc cơ bản mà nhà đầu tư dùng margin nên giữ như “bộ phanh cá nhân”:
1. Giu ty le margin thuc duoi 30–40% danh muc. Tuc la neu danh muc ban tri gia 300 trieu, tong tien vay margin khong nen qua 90–120 trieu. Nguong nay tao ra “dem giam soc” du de chiu duoc mot dot thi truong dieu chinh 20–25% ma khong roi vao vung force sell.
2. Khong all-in margin vao mot ma duy nhat. Neu ban mua mot ma bang margin va ma do tut manh, ban khong co “co phieu khac” de ban bu khi can. Da dang danh muc khong chi phan tan rui ro — no con cho ban linh hoat xu ly khi mot vi the di nguoc.
3. Dat “nguong tu stop” truoc khi den nguong force sell. Thay vi doi CTCK ban co phieu cua ban, hay tu xac dinh: “Neu ty le ky quy xuong X%, toi tu ban Y% danh muc.” Ban chu dong thuong co gia tot hon ban tu dong vao luc thi truong dang hoang loan nhat.
4. Kiem tra danh sach ma bi cat margin dinh ky (HOSE cap nhat hang quy). Khong dung margin mua ma trong danh sach nay, va can than voi ma dang “gan” danh sach — thanh khoan mong cong khong duoc margin la to hop rat kho thoat trong tinh huong xau.
Cau Hoi Thuong Gap
Call margin roi phai nop tien trong bao lau?
Theo quy định hiện hành, nhà đầu tư có 3 ngày làm việc kể từ ngày nhận được thông báo call margin để bổ sung tài sản. Nếu không bổ sung đủ trong thời gian này, CTCK có quyền bán cổ phiếu để thu hồi khoản vay. Một số CTCK có thể quy định thời hạn ngắn hơn trong hợp đồng — hãy đọc kỹ hợp đồng ký quỹ trước khi dùng margin.
CTCK co the ban co phieu cua toi ma khong can hoi khong?
Co. Khi ban ky hop dong giao dich ky quy, ban da dong y voi dieu khoan nay. Neu ty le ky quy roi xuong duoi nguong duy tri va ban khong bo sung kip, CTCK co du can cu phap ly de thuc hien force sell. Day la ly do quan trong de khong de ty le tiep can nguong nguy hiem.
Lai suat margin 13–14%/nam — can loi nhuan bao nhieu de khong lo?
Gia su ban vay 100 trieu voi lai suat 14%/nam, chi phi lai 3 thang la khoang 3,5 trieu dong. Cong them phi giao dich hai chieu (khoang 0,3% tong gia tri), danh muc can tang it nhat 4–5% trong quy de ban khong bi lo rong. Neu thi truong di ngang hoac giam nhe, phan tien vay margin dang an dan vao von goc cua ban.
Margin là công cụ, không phải kẻ thù. Nhưng như mọi công cụ mạnh — dao bổ cau hay cưa máy — điều quan trọng là biết nó hoạt động thế nào trước khi cầm lên. 405.000 tỷ đang lưu thông trên thị trường không nhất thiết là tín hiệu xấu, nhưng nó là lời nhắc: khi “đồng hồ chạy”, ai hiểu luật thì chạy được ra ngoài trước. Để hiểu thêm bức tranh lãi suất ảnh hưởng thế nào đến chi phí vay, đọc phân tích cơ chế VNIBOR và lãi suất liên ngân hàng.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.