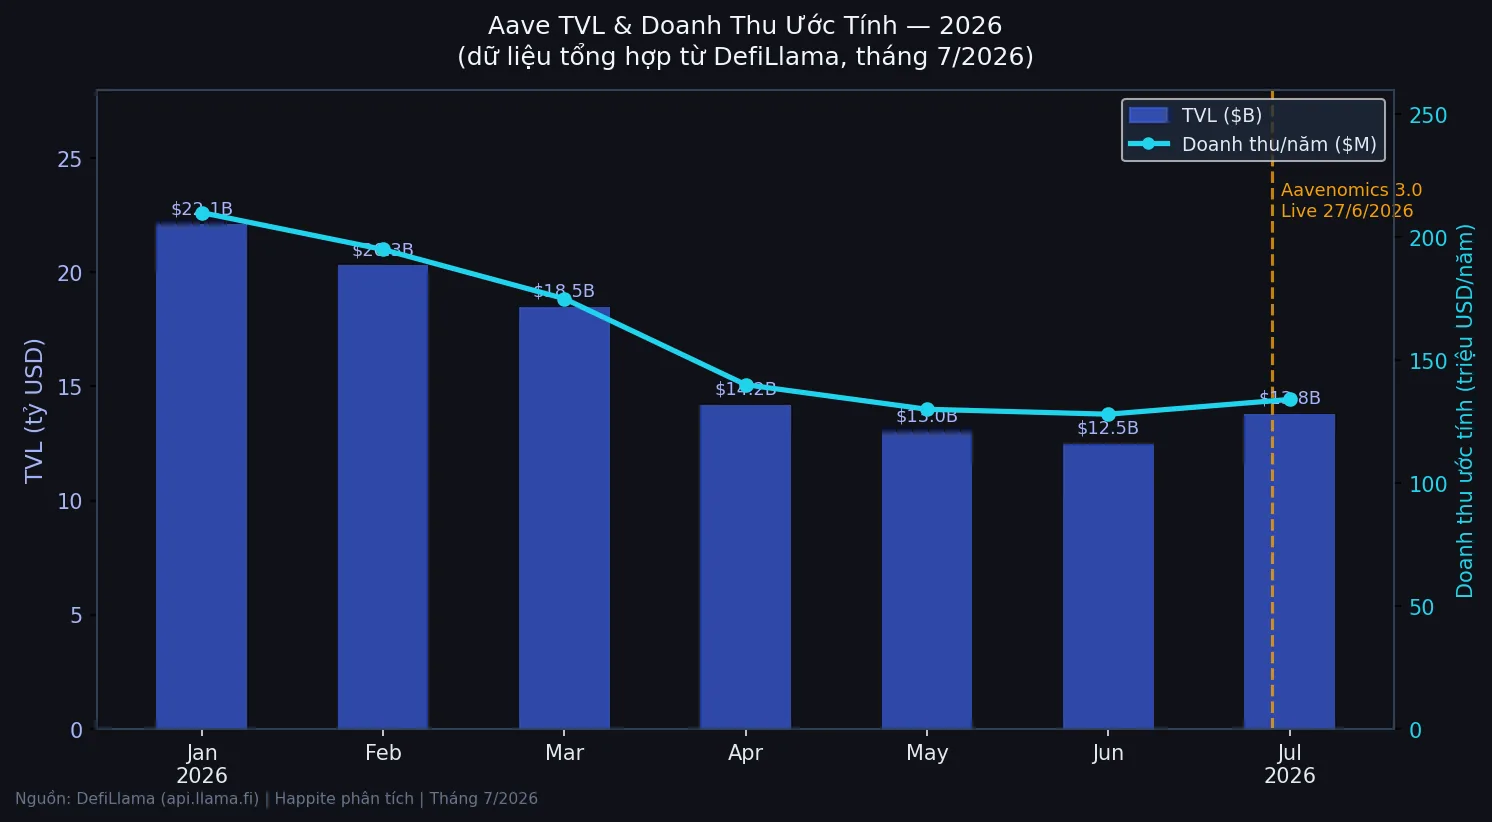
Trong bối cảnh DeFi toàn cầu mất gần 40% TVL (Total Value Locked — tổng tài sản khóa trong giao thức, giống như tổng tiền gửi của một ngân hàng on-chain) chỉ trong nửa đầu năm 2026, Aave — giao thức lending lớn nhất thế giới với khoảng $13,8 tỷ TVL — vừa thực hiện một bước đi đáng chú ý: kích hoạt Aavenomics 3.0, cơ chế tự động hóa 100% doanh thu giao thức để liên tục mua lại token AAVE trên thị trường. Không cần ủy ban phê duyệt, không cần vote từng đợt — hệ thống chạy theo quy tắc bất biến được khắc thẳng vào smart contract.
- Aavenomics 3.0 live từ 27/6/2026: 100% doanh thu Aave Protocol + GHO → tự động mua lại AAVE mỗi ngày (~292 AAVE/ngày theo tham số hiện tại).
- Aave đã mua lại 205.000 AAVE (~1,28% tổng cung) kể từ chương trình buyback khởi động tháng 4/2025.
- TVL Aave (tất cả phiên bản): ~$13,8 tỷ; doanh thu giữ lại: ~$134 triệu/năm (DefiLlama, tháng 7/2026).
- Cơ hội: cung cấp thanh khoản stablecoin (APY thật 4–7%) hoặc staking AAVE qua Umbrella — không phải “kèo ngon” miễn rủi ro.
- Đây là phân tích thông tin, KHÔNG phải khuyến nghị mua/bán.
Aavenomics 3.0 Là Gì? Bức Tranh Toàn Cảnh
Hãy tưởng tượng Aave như một ngân hàng on-chain: người gửi tiền (supplier) kiếm lãi, người vay (borrower) trả lãi, và giao thức giữ lại một phần lợi nhuận gọi là reserve factor. Câu hỏi là: phần lợi nhuận đó đi về đâu?
Từ khi ra đời, Aave đã trải qua ba thế hệ tokenomics. Aavenomics 1.0 và 2.0 dùng token AAVE chủ yếu để stake vào Safety Module — một quỹ bảo hiểm dự phòng khi giao thức gặp nợ xấu — và nhận emission token làm phần thưởng. Mô hình này có nhược điểm rõ ràng: phần thưởng chủ yếu là token phát ra (emission), không phải doanh thu thật. Staker AAVE còn chịu rủi ro bị “slash” (mất một phần số đã stake) khi giao thức cần bù nợ xấu.
Aavenomics 3.0 — được DAO Aave phê duyệt và kích hoạt chính thức ngày 27/6/2026 — thay đổi cấu trúc căn bản: toàn bộ doanh thu không còn nằm ở quỹ tùy nghi mà chảy thẳng vào một smart contract bất biến để mua lại AAVE trên thị trường theo lịch cố định. Không cần ủy ban họp và bỏ phiếu từng đợt.
Cơ Chế Buyback Hoạt Động Như Thế Nào?
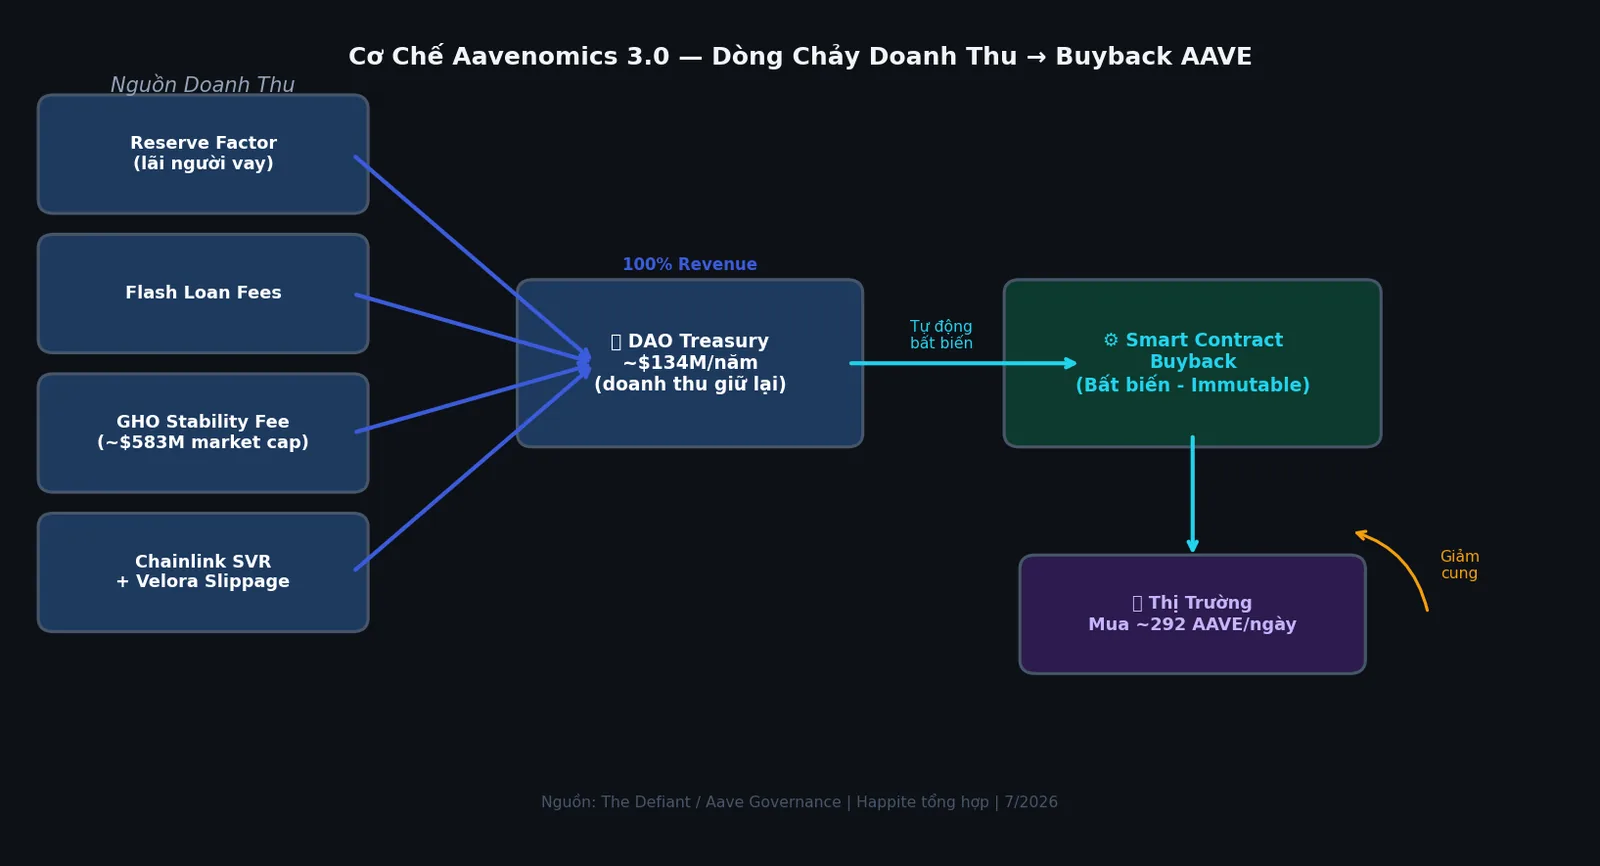
Doanh thu Aave đến từ nhiều nguồn: reserve factor (phần lãi người vay trả mà giao thức giữ lại, thường 5–20% tùy tài sản), phí flash loan (vay không cần tài sản thế chấp trong vòng 1 giao dịch), GHO stability fee (lãi suất từ stablecoin riêng của Aave), phân phối MEV qua Chainlink SVR, và slippage dương từ Velora. Tổng doanh thu giữ lại của giao thức ở mức khoảng $134 triệu/năm (DefiLlama, tháng 7/2026).
Toàn bộ con số này — theo Aavenomics 3.0 — chảy vào cơ chế mua lại AAVE trên thị trường mở theo tốc độ khoảng 292 AAVE mỗi ngày (tham số governance hiện tại). Kể từ chương trình buyback bắt đầu tháng 4/2025 đến nay, DAO đã thu về hơn 205.000 AAVE, tương đương khoảng 1,28% tổng cung lưu thông.
Điểm khác biệt then chốt: cơ chế này được mã hóa bất biến (immutable) — không cần ủy ban phê duyệt từng chu kỳ. Đây là một trong những trường hợp hiếm hoi trong DeFi mà governance đã “tự trói tay” theo hướng có lợi cho token holder về dài hạn, tương tự cách các giao thức DeFi đang tìm kiếm cơ hội yield bền vững hơn trong 2026.
Cơ Hội Kiếm Lợi Nhuận & Xác Suất — Phân Tích Đầy Đủ
Với Aavenomics 3.0, có ba cách chính để tham gia vào hệ sinh thái Aave:
1. Cung Cấp Thanh Khoản Stablecoin (Nguồn Yield Thật)
Đây là lựa chọn yield bền nhất trong hệ sinh thái Aave. Người dùng gửi USDC, DAI hoặc USDT vào các pool trên Aave V3 và nhận lãi từ người vay. APY danh nghĩa hiện dao động 3–8% tùy chain và mức utilization — tỷ lệ sử dụng pool (càng nhiều người vay, lãi suất supplier càng cao). APY thực sau gas: trên Arbitrum hoặc Base, phí chỉ vài cent nên gần như toàn bộ lãi danh nghĩa là lãi thực. Trên Ethereum mainnet, gas sẽ ăn vào lợi nhuận nếu số vốn nhỏ.
Ưu điểm lớn: đây là yield thật — đến từ người thật trả lãi thật, không phải token in ra (emission). Nhược điểm: APY biến động theo cung cầu thị trường, không cố định.
2. Staking AAVE Qua Umbrella (Rủi Ro Cao Hơn, Tiềm Năng Cao Hơn)
Cùng với Aavenomics 3.0, Aave triển khai Umbrella — safety module thế hệ mới. Mô hình cũ yêu cầu staker AAVE chịu toàn bộ rủi ro slash khi giao thức gặp nợ xấu. Umbrella thiết kế theo kiến trúc mô-đun: staker có thể chọn bảo vệ từng pool cụ thể (ví dụ: USDC pool trên Base) và nhận incentive tương ứng — tương tự mô hình AVS của EigenLayer, nơi rủi ro được tách biệt rõ ràng theo từng dịch vụ. APY staking AAVE qua Umbrella ước tính khoảng 5–10%/năm (thay đổi theo tham số governance).
3. Holding AAVE Hưởng Lợi Gián Tiếp Từ Buyback
Mỗi ngày ~292 AAVE được mua ra khỏi thị trường, tạo áp lực cầu đều đặn và dần giảm cung lưu thông. Đây là lợi ích gián tiếp — không phải yield trực tiếp nhận về tài khoản — mà token holder nhận thông qua cơ chế cơ bản của thị trường. Tuy nhiên, giá AAVE vẫn phụ thuộc lớn vào xu hướng thị trường crypto tổng thể.
Kịch Bản & Xác Suất (Ước Tính Có Cơ Sở — Không Phải Dự Báo Chắc Chắn)
| Kịch bản | Xác suất ước tính | Điều kiện chính | Yield stablecoin kỳ vọng | Rủi ro vốn AAVE |
|---|---|---|---|---|
| Base | ~55% | Aave giữ vị dẫn đầu lending, revenue $100–150M/năm ổn định | 4–6%/năm | 0–20% (dao động thị trường) |
| Bull | ~20% | DeFi phục hồi, TVL Aave >$20B, GHO scale $1B+ | 6–10%/năm | Lãi vốn từ AAVE tăng giá |
| Bear/Tail | ~25% | Exploit lớn, GHO depeg, thị trường sụt sâu thêm | 2–4% | 30–70% với AAVE token |
Lưu ý quan trọng: Xác suất trên là ước lượng định tính có cơ sở phân tích, KHÔNG phải dự báo chắc chắn. Crypto có thể đi ngược mọi mô hình — đặc biệt trong môi trường exploit đang gia tăng như 2026.
Rủi Ro Đối Ứng (Bắt Buộc Xem Trước Khi Tham Gia)
Smart contract risk: Aave đã được audit bởi OpenZeppelin, Trail of Bits và Spearbit — tiêu chuẩn cao nhất trong ngành — và duy trì TVL $10B+ nhiều năm mà không có exploit lớn. Tuy nhiên, không có giao thức nào là 0 rủi ro. Các vụ exploit DeFi trong năm 2026 (Summer.fi $6M, Bonzo Lend $9M) cho thấy ngay cả những vector tấn công mới vẫn liên tục xuất hiện.
Oracle risk: Aave dùng Chainlink — uy tín và phi tập trung hơn nhiều so với Supra oracle (dính vụ Bonzo Lend). Nhưng bất kỳ oracle nào cũng là điểm tập trung tiềm ẩn.
Thanh lý (Liquidation): Người vay có thể bị thanh lý nếu giá collateral giảm và tỷ lệ tài sản thế chấp xuống dưới ngưỡng. Người cung cấp thanh khoản (supplier) không bị liquidation trực tiếp, nhưng trong kịch bản bad debt nghiêm trọng, pool có thể chịu thiệt hại nhỏ.
GHO depeg: Nếu GHO mất peg, doanh thu từ GHO stability fee giảm → buyback chậm lại. GHO hiện ở $0,999 với market cap ~$583 triệu — tương đối ổn nhưng quy mô còn nhỏ.
Pháp lý tại Việt Nam: Tài sản số chưa có khung pháp lý đầy đủ tại VN. Rủi ro tài khoản sàn, thuế thu nhập, và thay đổi quy định là thực tế cần tính đến.
So Sánh Risk-Adjusted
| Chiến lược | APY ước tính | Rủi ro vốn | Smart contract risk | Tính bền vững yield |
|---|---|---|---|---|
| Staking ETH (Lido/Rocket Pool) | 3–4% | Thấp | Thấp–Trung | Cao (yield thật từ consensus) |
| Cung cấp stablecoin Aave V3 | 4–7% | Thấp–Trung | Trung | Cao (yield thật từ borrower) |
| Staking AAVE (Umbrella) | 5–10% (ước tính) | Trung–Cao | Trung | Trung (mix emission + buyback) |
| Holding AAVE token | Biến động cao | Cao | N/A | Gián tiếp qua buyback |
Với những ai muốn tham gia hệ sinh thái Aave mà ưu tiên ổn định, cung cấp stablecoin trên Aave V3 (đặc biệt trên Arbitrum hoặc Base để tránh gas cao) là lựa chọn cân bằng nhất giữa yield thật và rủi ro. Staking AAVE phù hợp với những ai đã hiểu rõ cơ chế và chấp nhận biến động token. Luôn định cỡ vị thế theo khẩu vị rủi ro cá nhân — không bao giờ all-in vào bất kỳ giao thức nào.
GHO Stablecoin — Đòn Bẩy Thứ Hai Cho Buyback
GHO là stablecoin CDP (Collateralized Debt Position — vay stablecoin bằng cách thế chấp tài sản khác, tương tự cơ chế DAI ngày trước) do Aave DAO phát hành. Người dùng gửi ETH, WBTC hoặc các tài sản khác làm thế chấp → vay ra GHO → trả stability fee. Phần stability fee này là một trong những nguồn đổ vào buyback AAVE.
Market cap GHO hiện khoảng $583 triệu (DefiLlama, tháng 7/2026) — còn nhỏ so với USDC hay DAI nhưng tăng trưởng đều đặn. Nếu GHO scale lên $1 tỷ+, doanh thu từ stability fee có thể tăng thêm $20–40 triệu/năm, tiếp tục đẩy áp lực buyback. Điều này tạo vòng lặp tích cực: GHO lớn hơn → revenue cao hơn → buyback nhiều hơn → AAVE có thể hưởng lợi. Tìm hiểu thêm về cách các giao thức DeFi xây dựng thanh khoản bền vững để thấy bức tranh rộng hơn.
Câu Hỏi Thường Gặp
Aavenomics 3.0 là gì và khác gì phiên bản trước?
Aavenomics 3.0 là nâng cấp tokenomics của Aave, kích hoạt ngày 27/6/2026, thay thế mô hình buyback tùy nghi (cần ủy ban phê duyệt từng đợt) bằng cơ chế bất biến: 100% doanh thu giao thức tự động mua lại AAVE. Phiên bản cũ chủ yếu dùng emission token làm phần thưởng; phiên bản mới gắn phần thưởng trực tiếp với doanh thu thật từ hoạt động giao thức.
AAVE buyback có ý nghĩa gì với giá token?
Buyback tạo áp lực cầu đều đặn (~292 AAVE/ngày) và giảm lượng AAVE lưu thông, về mặt lý thuyết hỗ trợ giá. Tuy nhiên, giá AAVE vẫn phụ thuộc nhiều vào xu hướng thị trường crypto tổng thể. Đây là structural tailwind — lực đỡ cơ cấu — không phải bảo đảm giá tăng.
Nên cung cấp stablecoin hay staking AAVE?
Cung cấp stablecoin (USDC/DAI/USDT) là yield thật, ít rủi ro hơn, không chịu biến động giá AAVE. Staking AAVE qua Umbrella có tiềm năng cao hơn nhưng chịu rủi ro slash và biến động token. Lựa chọn phụ thuộc khẩu vị rủi ro — không nên all-in vào bất kỳ chiến lược nào.
GHO stablecoin có an toàn không?
GHO là CDP stablecoin overcollateralized — thế chấp nhiều hơn số vay, thiết kế bảo thủ. Rủi ro depeg vẫn tồn tại nếu collateral đồng loạt giảm mạnh. Market cap $583M và mức peg $0,999 hiện khá ổn, nhưng GHO còn nhỏ hơn nhiều so với USDC/DAI và cần theo dõi tiếp.
Rủi ro lớn nhất khi dùng Aave là gì?
Ba rủi ro lớn nhất: (1) Smart contract exploit — dù Aave có lịch sử an toàn tốt, không giao thức nào miễn dịch hoàn toàn; (2) Thanh lý nếu làm người vay và giá collateral giảm nhanh; (3) Biến động AAVE token nếu staking và giá giảm mạnh trong bear market. Cần định cỡ vị thế theo khẩu vị rủi ro cá nhân.
Kết Luận — Buyback Không Phải Phép Màu, Nhưng Là Tín Hiệu Trưởng Thành
Aavenomics 3.0 không phải “kèo ngon” hay “ăn chắc”. Đây là tín hiệu cho thấy Aave đang chuyển dịch từ mô hình “phát emission để thu hút thanh khoản” sang mô hình “dùng doanh thu thật để tạo giá trị cho token holder” — một bước tiến quan trọng về thiết kế tokenomics DeFi. Trong bối cảnh DeFi toàn cầu đang vật lộn với TVL giảm và hàng loạt exploit năm 2026, đây là loại tín hiệu cơ bản đáng chú ý hơn là các APY hào phóng từ giao thức vô danh.
Mọi cơ hội trong DeFi đều đi kèm rủi ro thật: smart contract chưa bao giờ là 0 rủi ro, oracle là điểm tập trung, và thị trường crypto có thể đi ngược mọi phân tích. Luôn tự nghiên cứu (DYOR), cân nhắc khả năng tài chính và khẩu vị rủi ro cá nhân trước khi tham gia bất kỳ giao thức nào.
Theo dõi Happite để nhận phân tích on-chain và cập nhật DeFi định kỳ.
Disclaimer: Bài viết chỉ mang tính thông tin và giáo dục, KHÔNG phải khuyến nghị đầu tư. Tài sản số (crypto, DeFi, smart contract) rủi ro rất cao, biến động mạnh và bạn có thể mất toàn bộ vốn. Các ước tính xác suất chỉ là phân tích tham khảo, không bảo đảm kết quả. Hãy tự nghiên cứu (DYOR), chỉ dùng số tiền sẵn sàng mất, và cân nhắc khung pháp lý nơi cư trú trước khi tham gia.