Sáng 1/7, tin tức nổi bật trên mặt báo tài chính: lãi suất qua đêm liên ngân hàng phiên 30/6 vọt lên 13% — cao nhất kể từ cuối tháng 3. Nhiều nhà đầu tư cầm điện thoại, nhìn vào danh mục cổ phiếu ngân hàng đang nắm giữ (BID, VCB, CTG, MBB…) rồi tự hỏi: “13% có phải dấu hiệu khủng hoảng không? Cổ phiếu mình có sao không?” Câu trả lời ngắn: không đáng hoảng, nhưng có điều đáng hiểu. Câu trả lời dài — và thú vị hơn nhiều — là câu chuyện về cỗ máy “giá nước” vận hành ngầm bên dưới toàn bộ hệ thống tài chính Việt Nam mà ít bài viết tiếng Việt giải thích tử tế.
- Lãi suất liên ngân hàng qua đêm (O/N) là “giá nước” mà các ngân hàng trả nhau khi cần mượn thanh khoản ngắn hạn — bình thường 4–6%, cuối quý hay vọt lên 10–13%.
- Lý do: cuối quý, ngân hàng đồng loạt cần đủ dự trữ bắt buộc tại NHNN, trong khi tiền mặt bị hút ra do thuế, lương, rút tiền — “đường ống” chung căng thẳng → giá tăng sốc.
- NHNN can thiệp bằng OMO (bơm tiền qua cầm cố giấy tờ có giá) và hoán đổi USD/VND — vai trò “nhà máy nước tổng” giải áp khi cần.
- Đối với cổ phiếu ngân hàng VN30: O/N cao kéo dài → chi phí vốn tăng → NIM thu hẹp → ảnh hưởng lợi nhuận, đặc biệt ở ngân hàng có CASA thấp và LDR cao. Ngắn hạn (1–2 phiên) thì không đáng lo.
Thị Trường Liên Ngân Hàng — “Sàn Mượn Tiền Nội Bộ” Mà Mọi Ngân Hàng Đều Phải Chơi
Hãy tưởng tượng các ngân hàng là những nhà máy sản xuất đều cần nước để vận hành. Họ có bể nước riêng (tiền gửi từ khách hàng), nhưng đôi khi bể đầy, đôi khi vơi. Thay vì xây bể khổng lồ dự phòng cho mọi tình huống, họ kết nối chung một hệ thống đường ống — ai thừa nước thì bơm vào, ai thiếu thì bơm ra, tính tiền theo ngày hoặc theo tuần. Đường ống chung đó chính là thị trường liên ngân hàng.
Trong kỹ thuật, thị trường này còn gọi là Thị trường 2 (phân biệt với Thị trường 1 là nơi ngân hàng huy động tiền từ doanh nghiệp và dân cư). Các kỳ hạn phổ biến: qua đêm (O/N — overnight) là chủ yếu, chiếm phần lớn giao dịch; tiếp theo là 1 tuần, 2 tuần, 1 tháng. Lãi suất O/N chính là “giá nước” theo ngày — mượn tối trả sáng.
Tại sao ngân hàng cần mượn qua đêm? Vì mỗi ngân hàng phải duy trì một tỷ lệ tiền mặt nhất định gửi tại NHNN, gọi là dự trữ bắt buộc. Quy định này giống như luật bắt buộc mỗi nhà máy nước phải giữ lại ít nhất X% lượng nước trong bể — không được dùng hết. Khi cuối ngày nhà máy phát hiện bể thiếu vài trăm tỷ, họ chạy sang “hàng xóm” mượn qua đêm, sáng mai trả lại. Giá mượn đó chính là lãi suất O/N.
Theo VIRA (Hội Nghiên cứu thị trường liên ngân hàng), khối lượng giao dịch trên thị trường liên ngân hàng VN đạt bình quân 33 tỷ USD/ngày trong năm 2026 — tăng gần gấp đôi so với mức 12,8–22,5 tỷ USD/ngày của giai đoạn 2024–2025. Con số này cho thấy hệ thống đang phụ thuộc ngày càng nhiều vào “đường ống chung”.
Cuối Quý, Mọi Nhà Máy Đồng Loạt Mở Vòi — Tại Sao “Giá Nước” Tăng Sốc?
Bình thường, lãi suất O/N dao động quanh 4–6%, thoải mái. Nhưng cứ vào cuối tháng, cuối quý — đặc biệt ngày 31/3, 30/6, 30/9, 31/12 — đường ống căng thẳng hẳn. Ba nguyên nhân cộng hưởng:
1. Kỳ dự trữ bắt buộc khép lại: NHNN tính dự trữ bắt buộc theo chu kỳ. Ngày cuối chu kỳ, mọi ngân hàng cùng lúc phải đảm bảo số dư tại NHNN đủ ngưỡng — không ai muốn bị phạt. Nhu cầu mượn tiền gắt từ nhiều phía → “đường ống” tắc nghẽn.
2. Cuối quý, doanh nghiệp rút tiền hàng loạt: Cuối quý là kỳ nộp thuế, trả lương, thanh toán hợp đồng. Hàng nghìn doanh nghiệp rút tiền từ tài khoản ngân hàng để chi tiêu → lượng tiền trong hệ thống ngân hàng giảm nhanh. Anh Tuấn chủ quán phở Láng Hạ rút 500 triệu trả lương nhân viên → tiền chạy ra khỏi tài khoản ngân hàng A, ngân hàng A bỗng vơi bể nước.
3. Ngân hàng đẩy tín dụng cuối kỳ: Nhiều ngân hàng muốn hoàn thành chỉ tiêu tăng trưởng tín dụng theo quý → giải ngân tập trung vào những ngày cuối → tiền gửi không tăng kịp → LDR tạm thời căng.
Kết quả: cùng một hệ thống đường ống, nhưng cùng lúc quá nhiều nhà máy mở vòi. Áp lực “đường ống” tăng → giá nước (O/N) bật lên. Không phải vì có ngân hàng nào sắp vỡ, mà vì đây là cơ học cấu trúc của thị trường tiền tệ — xảy ra hầu như mỗi cuối quý, ở mọi nền kinh tế có hệ thống dự trữ bắt buộc.
Câu Chuyện 30/6/2026: Đọc Vị Con Số 13%
Theo số liệu của VIRA do VnExpress và VietnamBiz dẫn lại (02/07/2026), lãi suất O/N bình quân liên ngân hàng trong 5 tháng đầu 2026 là 5,81% — mức tương đối bình thường. Riêng phiên 30/6/2026, O/N vọt lên 13% — gấp hơn 2 lần so với mặt bằng thông thường. Các kỳ hạn 1 tuần và 2 tuần cũng lên 8–8,5%, kỳ hạn 1 tháng tương tự.
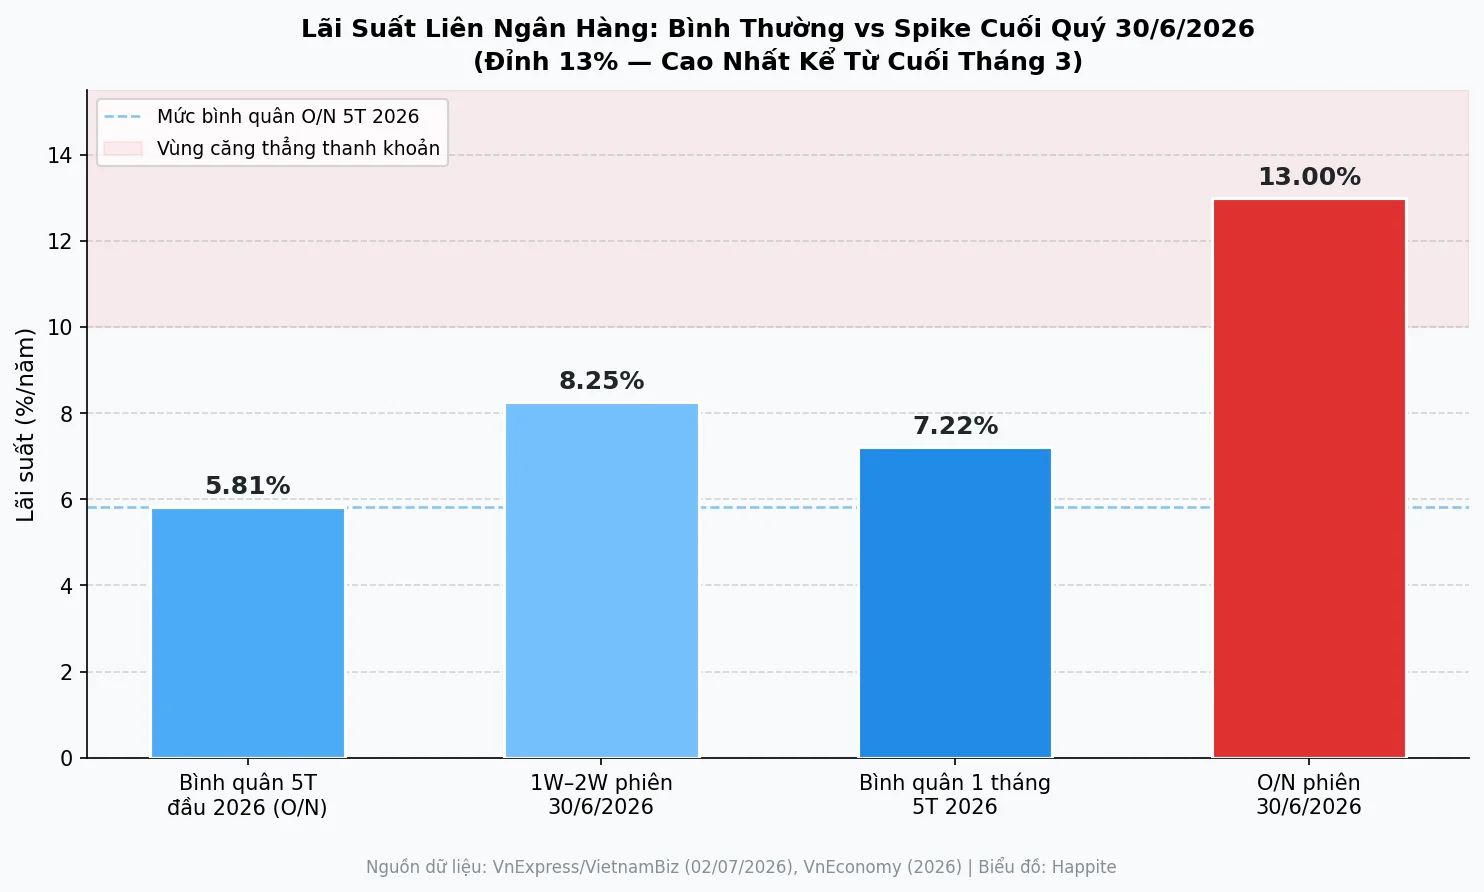
Điều đáng chú ý hơn là không có sự kiện tín dụng bất thường nào xảy ra vào ngày này — không có ngân hàng nào gặp vấn đề thanh khoản nghiêm trọng. 13% là phản ứng thuần túy của cơ học thị trường: nhu cầu tăng vọt đột ngột trong một buổi, cung không kịp đáp ứng → giá nhảy. Tương tự như giá vé xe về quê dịp Tết tăng 5 lần không phải vì xe đắt hơn, mà vì cùng lúc 10 triệu người muốn về.
Muốn đọc thêm về dữ liệu cụ thể phiên 30/6 và các ngân hàng VN30 bị ảnh hưởng NIM trực tiếp, xem bài: Lãi Suất Liên Ngân Hàng 13%: Cổ Phiếu Ngân Hàng VN30 Q3/2026.
NHNN Bơm OMO — “Thợ Hàn” Vá Đường Ống Khi Áp Lực Quá Cao
Khi lãi suất liên ngân hàng tăng quá mạnh, NHNN bước vào với vai trò “nhà máy nước tổng” — bơm thêm nước vào hệ thống để hạ áp. Công cụ chính là OMO (Open Market Operation — Nghiệp vụ Thị trường Mở).
Cụ thể, phiên 30/6/2026, NHNN chào thầu 38.000 tỷ đồng qua kênh cầm cố giấy tờ có giá, lãi suất 4,5%/năm, kỳ hạn ngắn. Các ngân hàng vay tổng cộng ~31.600 tỷ đồng; cùng lúc ~17.000 tỷ đồng vay cũ đến hạn được hoàn trả. Kết quả: NHNN bơm ròng ~14.600 tỷ đồng vào hệ thống trong ngày đó. NHNN cũng không phát hành tín phiếu để hút thanh khoản — tức là đang chủ động hỗ trợ, không trung hòa.
Đồng thời, ngày 29/6, NHNN mở thêm nghiệp vụ hoán đổi USD/VND kỳ hạn 7 ngày (FX swap): NHNN mua USD giao ngay từ các ngân hàng và tạm thời bơm lượng VND tương ứng vào hệ thống. Sau 7 ngày, giao dịch đảo ngược.
Cơ chế này hoạt động như van xả áp tự động: khi áp lực đường ống vượt ngưỡng, NHNN mở van, bơm nước vào, áp lực giảm. Khi hệ thống ổn, NHNN đóng van (thậm chí hút ngược bằng tín phiếu). Điều này giải thích tại sao đa phần các đợt spike O/N cuối quý đều tự hạ nhiệt sau 1–3 phiên — đó không phải khủng hoảng, mà là nhịp thở bình thường của hệ thống.
Muốn hiểu thêm về chính sách tín dụng vĩ mô đi kèm từ 1/7/2026, xem: Thông Tư 25/2026: NHNN Mở Van Tín Dụng Từ 1/7.
Từ 13% Đêm Đó → Cổ Phiếu Ngân Hàng VN30 Bị Ảnh Hưởng Thế Nào?
Đây mới là câu hỏi mà nhà đầu tư cổ phiếu ngân hàng thực sự cần trả lời. Cơ chế truyền dẫn như sau: O/N cao → chi phí vốn ngắn hạn tăng → NIM (Net Interest Margin — lãi suất ròng) bị ép → lợi nhuận giảm. NIM là “lãi ròng” của ngân hàng — hiệu số giữa lãi suất cho vay và lãi suất huy động vốn. Khi ngân hàng phải mượn tiền liên ngân hàng với giá 13% để đáp ứng nghĩa vụ trong 1 đêm, chi phí đó ăn trực tiếp vào NIM. Tuy nhiên, cần phân biệt:
| Kịch bản | Thời gian | Tác động NIM | Phản ứng thị trường |
|---|---|---|---|
| O/N spike 1–2 phiên (cuối quý) | Tạm thời | Không đáng kể | Thường bị bỏ qua |
| O/N cao kéo dài nhiều tuần | Kéo dài | NIM giảm 5–15 bps | Định giá P/B có thể điều chỉnh |
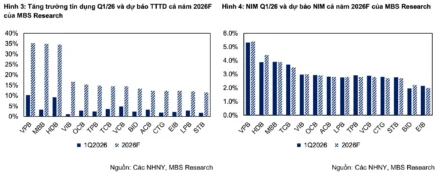
Trong 2026, vấn đề không phải là spike cuối quý (bình thường), mà là xu hướng dài hơi: lãi suất O/N bình quân 5T đầu 2026 đã là 5,81%, tăng 161 điểm cơ bản so với cùng kỳ 2025 (nguồn: VnEconomy, 2026). Điều này phản ánh áp lực thanh khoản kết cấu — không phải chỉ là hiệu ứng cuối quý. Kết quả: NIM Q2/2026 của toàn ngành đang thu hẹp dù lợi nhuận vẫn tăng ~15% yoy nhờ tín dụng tăng mạnh (nguồn: DNSE Research, Stockbiz, 2026).
Ai ít bị ảnh hưởng nhất? Ngân hàng có CASA cao (tỷ lệ tiền gửi không kỳ hạn cao) — vì tiền gửi không kỳ hạn có chi phí vốn rất thấp (0–0,5%/năm), là “tấm đệm” khi lãi suất liên ngân hàng tăng. Trong VN30, VCB (~40% CASA), TCB và MBB có lợi thế này rõ nhất. Ngược lại, ngân hàng phụ thuộc nhiều vào tiền gửi có kỳ hạn và vốn liên ngân hàng sẽ cảm nhận áp lực chi phí vốn rõ hơn.
Xem phân tích dự báo lợi nhuận chi tiết theo từng ngân hàng VN30: Dự Báo Lợi Nhuận Ngân Hàng VN30 Q2/2026.
LDR 115% — Khi “Bình Nước” Được Bơm Nhiều Hơn Sức Chứa
Để hiểu tại sao thị trường liên ngân hàng VN ngày càng căng thẳng, cần nhìn vào một chỉ số nền: LDR — Loan to Deposit Ratio, tỷ lệ dư nợ cho vay chia cho tổng tiền huy động.
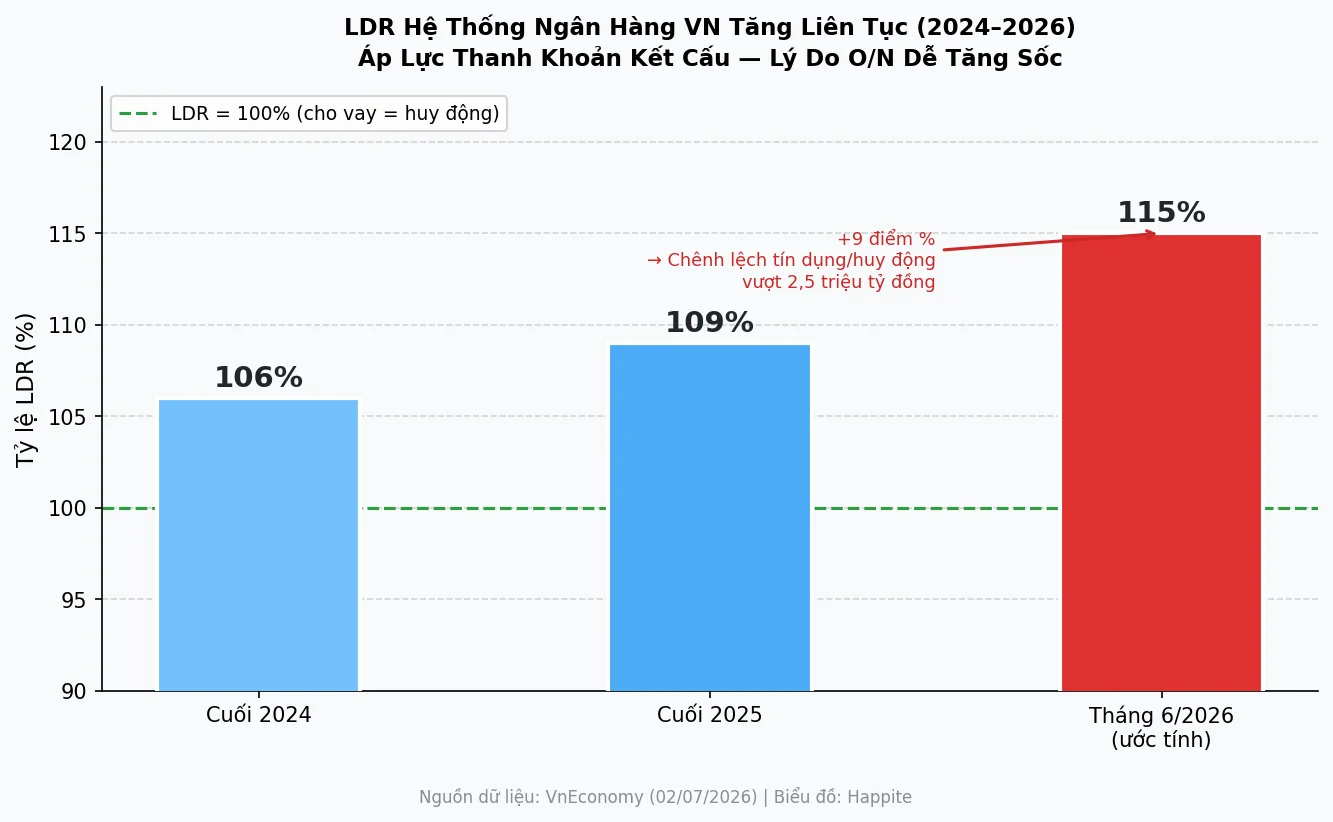
Theo VnEconomy (2026), LDR hệ thống ngân hàng VN đã tăng liên tục: 2024: 106% → 2025: 109% → 2026: khoảng 115%. Điều này có nghĩa: cứ 100 đồng ngân hàng huy động được từ dân cư và doanh nghiệp, họ đang cho vay ra tới 115 đồng. Phần chênh 15 đồng đó đến từ đâu? Từ vốn chủ sở hữu, trái phiếu, và — quan trọng nhất — vốn vay liên ngân hàng. Chênh lệch tuyệt đối giữa tổng dư nợ tín dụng và tổng huy động đã vượt 2,5 triệu tỷ đồng — lý do căn bản khiến khối lượng giao dịch liên ngân hàng tăng gần gấp đôi.
LDR 115% không phải nguy hiểm ngay lập tức — ngân hàng vẫn hoạt động tốt. Nhưng đây là tín hiệu cấu trúc: càng phụ thuộc nhiều vào vốn liên ngân hàng, hệ thống càng nhạy cảm với biến động thanh khoản. Đó cũng là một trong những lý do NHNN ban hành Thông tư 25/2026 nâng trần vốn ngắn hạn cho vay trung-dài hạn từ 30% lên 40% — mở thêm một nguồn vốn hợp lệ cho ngân hàng, bớt phụ thuộc hoàn toàn vào liên ngân hàng. Bức tranh dài hạn phụ thuộc lớn vào tốc độ giải ngân đầu tư công — nguồn tiền lớn nhất có thể “bơm ròng” trực tiếp vào hệ thống mà không cần NHNN ra tay.
FAQ — Câu Hỏi Thường Gặp
Lãi suất liên ngân hàng 13% có phải khủng hoảng ngân hàng không?
Không. Đây là hiện tượng bình thường cuối quý khi dự trữ bắt buộc đáo hạn. NHNN đã bơm OMO hơn 14.000 tỷ ngay trong ngày, và O/N thường hạ nhiệt sau 1–3 phiên.
VNIBOR khác O/N liên ngân hàng như thế nào?
VNIBOR (Vietnam Interbank Offered Rate) là lãi suất tham chiếu do các ngân hàng lớn báo cáo hàng ngày — tương tự LIBOR hay SOFR. O/N liên ngân hàng là lãi suất thực tế của các giao dịch thực. Trong thực tế VN, hai chỉ số này thường diễn biến song hành nhưng có thể chênh nhau đôi chút.
OMO có phải in tiền không?
Không hẳn. OMO là giao dịch có tài sản đảm bảo (trái phiếu, tín phiếu) và có kỳ hạn cố định. Sau kỳ hạn, ngân hàng trả lại tiền và lấy tài sản đảm bảo về. NHNN không tạo tiền mới vĩnh viễn — chỉ tạm thời bơm thanh khoản. Khác hoàn toàn với “in tiền” theo nghĩa thông thường.
Nhà đầu tư F0 cần theo dõi lãi suất liên ngân hàng không?
Không cần theo dõi hàng ngày, nhưng khi O/N duy trì >7–8% liên tục nhiều tuần (không phải 1–2 phiên cuối quý), đó là tín hiệu NIM ngân hàng đang chịu áp lực thực — cần xem lại định giá cổ phiếu ngân hàng trong danh mục. Nguồn xem nhanh: NHNN.gov.vn.
LDR 115% có ổn không?
Ở mức vừa phải. Nhiều nước phát triển có LDR >100% và hoạt động bình thường. Rủi ro tăng khi LDR cao đi kèm với huy động ngắn hạn cho vay dài hạn (maturity mismatch) — đó là lý do NHNN giám sát kỹ và Thông tư 25 có điều khoản nới nhưng kèm giới hạn.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu lãi suất liên ngân hàng có thể biến động hàng ngày — độc giả nên kiểm tra dữ liệu thực tế từ NHNN hoặc các nguồn dữ liệu tài chính chính thống trước khi ra quyết định. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định đầu tư.