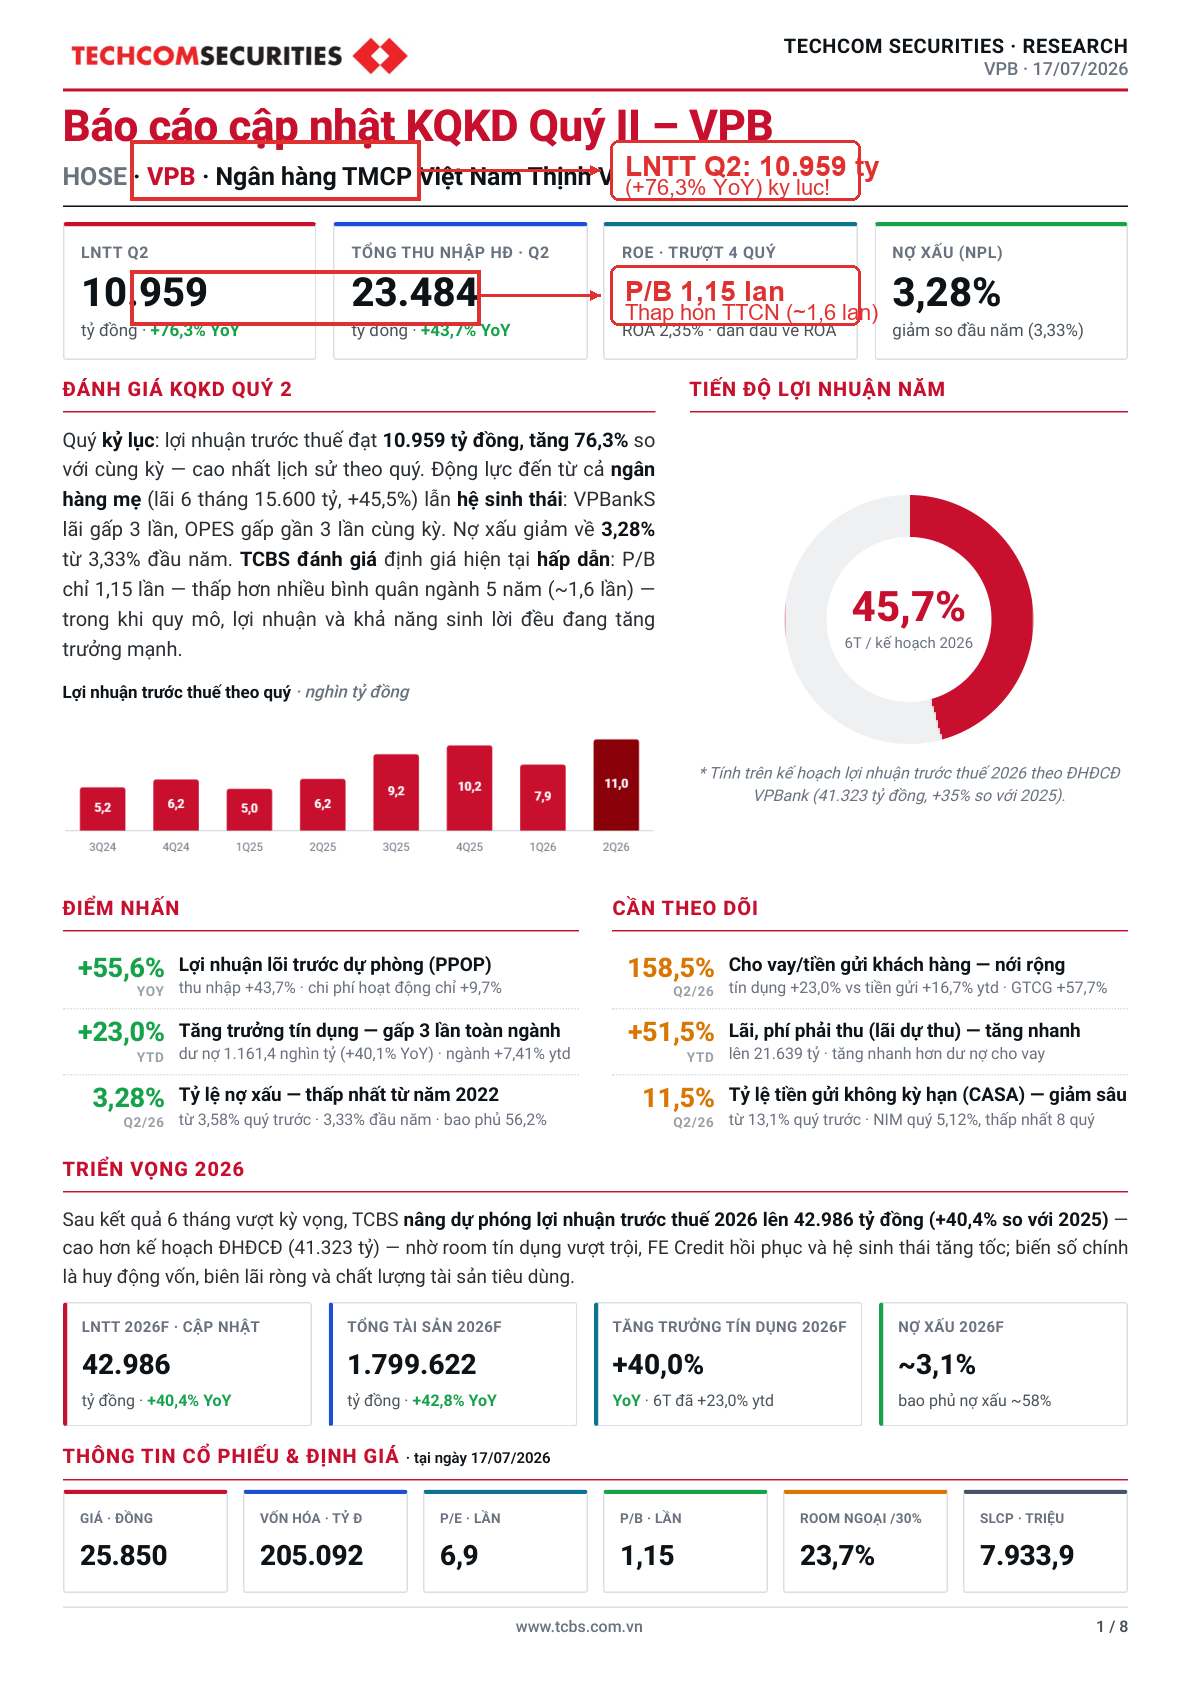
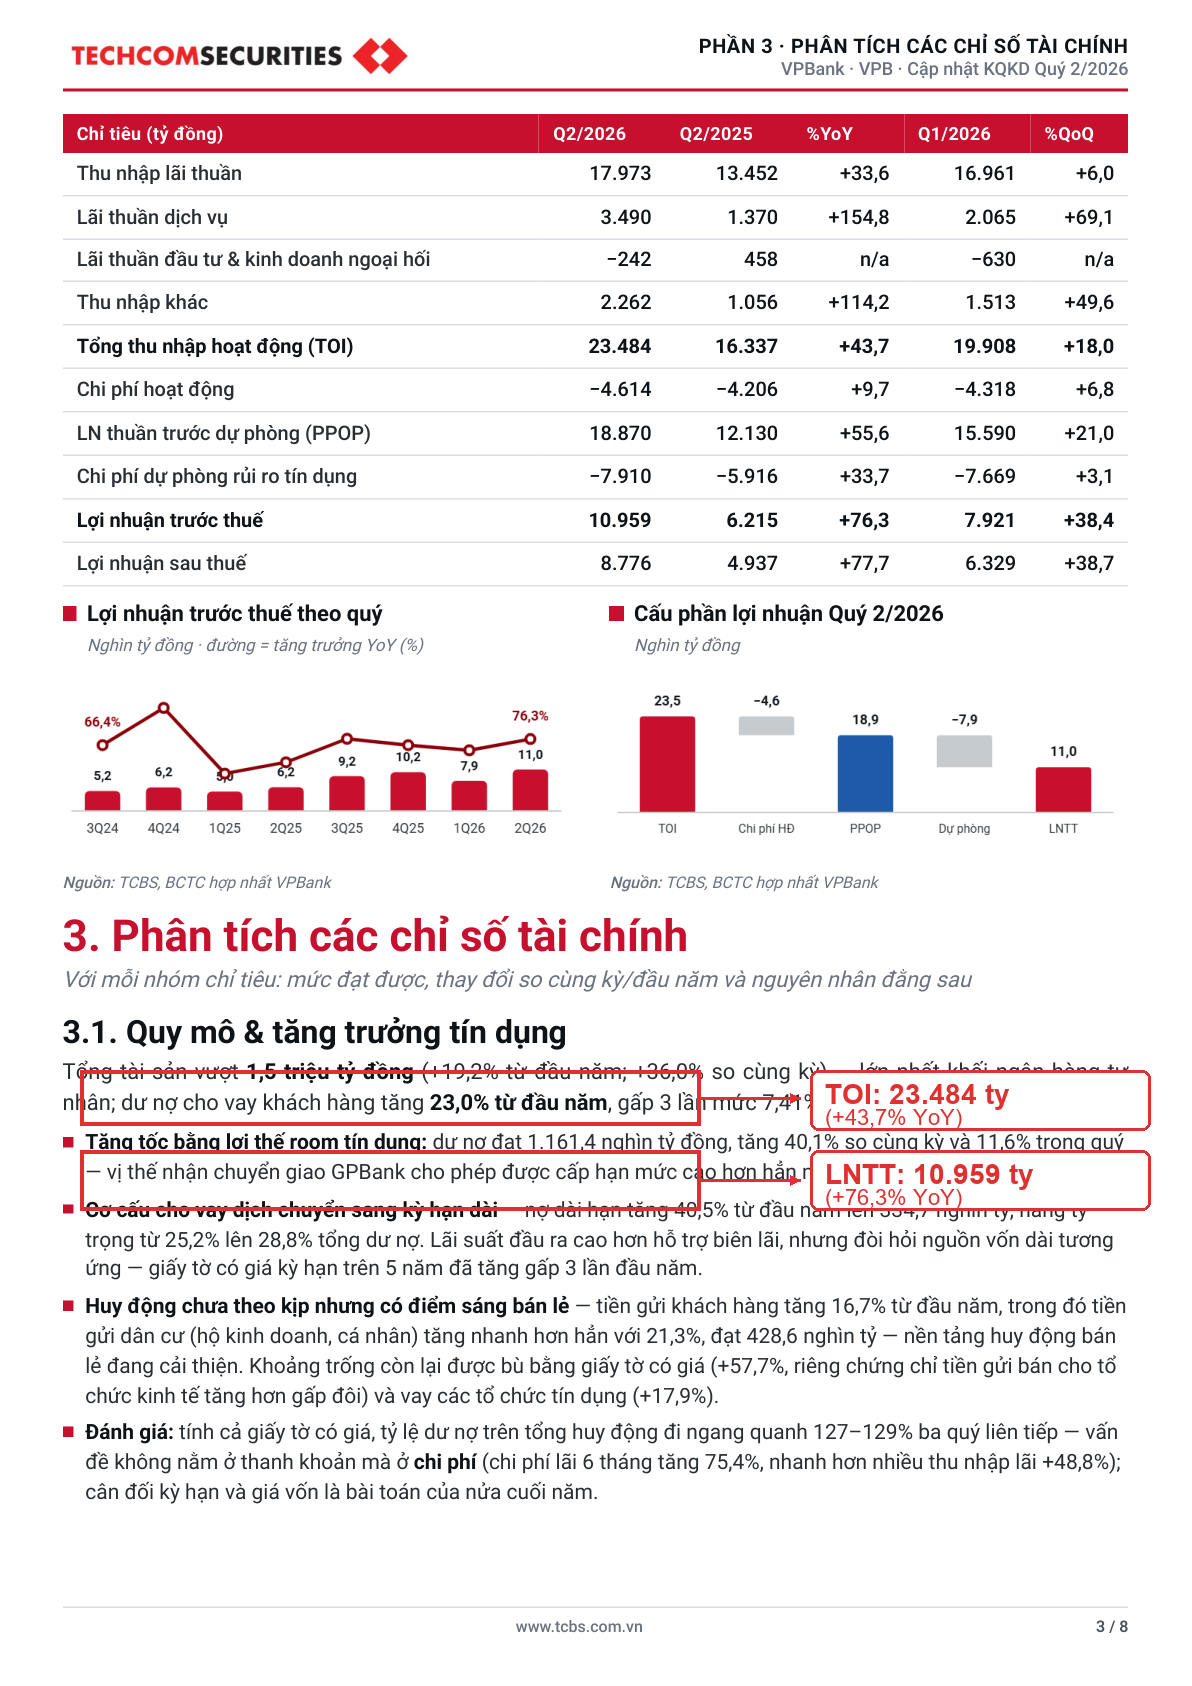
VPBank vừa kết thúc Quý 2/2026 với lợi nhuận trước thuế hợp nhất đạt 10.959 tỷ đồng — mức cao nhất trong lịch sử hoạt động theo quý. TCBS có ngay báo cáo cập nhật, nâng dự phóng lợi nhuận cả năm và gọi định giá hiện tại là "hấp dẫn" so với tiềm năng.
- LNTT Q2/2026: 10.959 tỷ (+76,3% YoY) — cao nhất lịch sử theo quý
- ROE trượt 4 quý: 17,8%; ROA: 2,35% — dẫn đầu khối ngân hàng tư nhân
- Tín dụng tăng 23% từ đầu năm, gấp 3 lần toàn ngành
- Nợ xấu giảm về 3,28% — thấp nhất từ 2022
- TCBS nâng dự phóng LNTT 2026 lên 42.986 tỷ (+40,4% YoY)
- Cổ phiếu đang giao dịch P/B 1,15 lần — thấp hơn trung bình ngành 5 năm (~1,6 lần)
Lợi nhuận kỷ lục — không phải nhờ nền thấp
Điểm đáng chú ý đầu tiên là chất lượng của con số lợi nhuận này. Không phải câu chuyện "cùng kỳ nền thấp nên tăng ảo". VPBank đang có một quý thực sự bùng nổ.
Lợi nhuận thuần trước dự phòng (PPOP) tăng 55,6% so với cùng kỳ. Tổng thu nhập hoạt động tăng 43,7% trong khi chi phí hoạt động chỉ tăng 9,7%. Kết quả: tỷ lệ chi phí trên thu nhập (CIR) chỉ 19,7% — thấp kỷ lục. Dự phòng vẫn trích tăng 33,7%, không hề nới lỏng.
Đằng sau con số 10.959 tỷ là sự đóng góp đồng đều từ cả hệ sinh thái:
| Thành viên | Lợi nhuận 6 tháng | Tăng trưởng |
|---|---|---|
| Ngân hàng mẹ | 15.600 tỷ | +45,5% |
| VPBankS | 2.673 tỷ | gấp 3 lần |
| OPES | 613 tỷ | gần gấp 3 lần |
| FE Credit | có lãi trở lại | cải thiện rõ |
Tín dụng tăng nóng — cả cơ hội lẫn thách thức
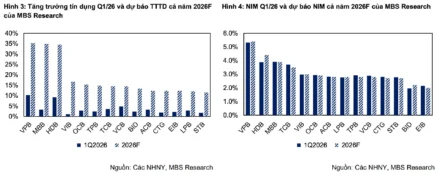
Điểm sáng lớn: dư nợ cho vay khách hàng đạt 1.161,4 nghìn tỷ, tăng 23% từ đầu năm, gấp 3 lần tốc độ 7,41% của toàn ngành. Vị thế nhận chuyển giao GPBank cho phép VPBank có hạn mức tín dụng cao hơn hẳn mặt bằng chung.
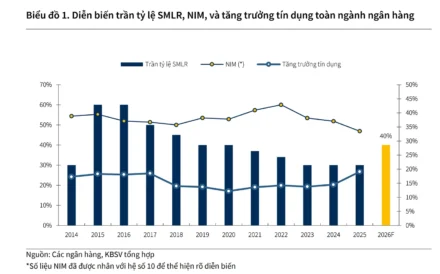
Tuy nhiên, tăng trưởng nhanh đi kèm áp lực lên chi phí vốn. NIM quý giảm về 5,12% — thấp nhất chuỗi 8 quý. CASA giảm từ 13,1% xuống 11,5%. Lỗ kinh doanh ngoại hối 847 tỷ trong quý (do chi phí phái sinh tiền tệ) cũng bào mòn một phần thu nhập ngoài lãi.
Định giá còn nhiều dư địa
Với thị giá 25.850 đồng, P/B của VPB ở mức 1,15 lần — thấp hơn nhiều so với trung bình ngành 5 năm (~1,6 lần). Trong khi đó, ROE đã vượt 17,8% và quy mô lợi nhuận đang tăng trên 40%/năm.
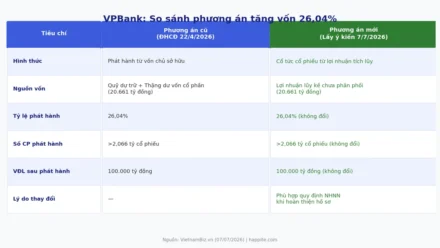
TCBS nâng dự phóng lợi nhuận trước thuế 2026 lên 42.986 tỷ đồng, cao hơn kế hoạch 41.323 tỷ của Đại hội đồng cổ đông. Phương án phát hành riêng lẻ 624,3 triệu cổ phiếu (pha loãng khoảng 7%) sẽ bổ sung đệm vốn cho tăng trưởng và mở dư địa đón nhà đầu tư chiến lược.
Những điểm cần theo dõi
Chất lượng tài sản vẫn là biến số chính. Nợ xấu giảm về 3,28% (thấp nhất từ 2022) nhưng một phần nhờ mẫu số dư nợ tăng nhanh. Số dư nợ xấu tuyệt đối vẫn tăng 21% từ đầu năm. Tỷ lệ bao phủ nợ xấu 56,2% nhích lên nhưng vẫn mỏng so với mặt bằng ngành — đây là lựa chọn có chủ đích của ngân hàng thiên về cho vay tiêu dùng (xử lý rủi ro nhanh thay vì duy trì bộ đệm dày).
FAQ
Hỏi: VPB có đang đắt hay rẻ ở mức P/B 1,15 lần?
Với ROE 17,8% và tăng trưởng lợi nhuận trên 40%, mức 1,15 lần giá trị sổ sách được TCBS đánh giá là hấp dẫn so với tiềm năng.
Hỏi: Rủi ro lớn nhất hiện tại là gì?
Chi phí vốn tăng (CASA giảm, lãi trả giấy tờ có giá tăng 120%), lỗ ngoại hối và biên lãi ròng thu hẹp là ba yếu tố cần theo dõi.
Hỏi: Phát hành riêng lẻ có ảnh hưởng gì?
Pha loãng khoảng 7% trong ngắn hạn, nhưng bổ sung vốn cho tăng trưởng bảng cân đối khoảng 40%/năm và mở đường cho nhà đầu tư chiến lược.
Muốn xem báo cáo gốc của TCBS? Vào thẳng trang báo cáo phân tích TCBS.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Quan điểm và khuyến nghị (nếu có) thuộc về đơn vị phát hành báo cáo được trích dẫn (TCBS). Nhà đầu tư nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.