Tưởng tượng nhà băng như một cái bể nước. Đầu vào là tiền gửi ngắn hạn của khách hàng — loại có thể rút bất cứ lúc nào. Đầu ra là khoản vay trung và dài hạn — loại mà người vay mua nhà, làm hạ tầng, rồi trả trong 10–20 năm. Câu hỏi là: bao nhiêu phần trăm nước ngắn hạn được phép chuyển thành nước dài hạn mà không khiến bể cạn đáy? Ngân hàng Nhà nước (NHNN) vừa trả lời câu hỏi đó bằng Thông tư 25/2026/TT-NHNN: tối đa 40%, tăng từ mức 30% trước đó, có hiệu lực từ ngày 1/7/2026. Nghe có vẻ chỉ là một con số, nhưng ảnh hưởng lan ra toàn bộ nhóm cổ phiếu ngân hàng trong rổ VN30.
- NHNN ban hành Thông tư 25/2026/TT-NHNN, nâng tỷ lệ SMLR (vốn ngắn hạn dùng cho vay trung dài hạn) từ 30% lên 40% từ ngày 1/7/2026.
- Theo VCBS, hệ thống ngân hàng có thể bơm thêm khoảng 1 triệu tỷ đồng vốn trung và dài hạn vào nền kinh tế.
- NIM (biên lãi ròng) kỳ vọng cải thiện nhờ các ngân hàng giảm phụ thuộc vào huy động lãi suất cao kỳ hạn dài.
- BĐS, hạ tầng giao thông, năng lượng tái tạo là nhóm hưởng lợi rõ nhất từ dòng vốn mới.
- Nhóm Basel III tiên phong (VIB, TCB, ACB, VPB, HDB) có thể được miễn trần SMLR từ năm 2028.
SMLR là gì và tại sao con số 40% lại quan trọng?
SMLR — hay Short-term capital used for Medium and Long-term lending Ratio — là tỷ lệ tối đa phần vốn huy động ngắn hạn (dưới 12 tháng) mà ngân hàng được phép dùng để cấp các khoản vay có kỳ hạn từ 1 năm trở lên. Nếu dùng ví von: đây là quy định được phép mượn ví của người khác bao nhiêu phần trăm để đi mua nhà — rõ ràng là cần giới hạn, nhưng siết quá chặt thì chẳng ai dám cho vay dài hạn nữa.
Thực ra, trần 40% không phải con số mới. Trước năm 2019, nhiều ngân hàng vận hành với SMLR ở mức này. NHNN sau đó siết dần — về 40%, rồi 37%, rồi xuống 30% — trong bối cảnh lo ngại rủi ro thanh khoản khi tín dụng bất động sản bùng nổ. Nay với Thông tư 25, mức trần 40% quay trở lại, lần này đi kèm bối cảnh mới: Chính phủ đặt mục tiêu tăng trưởng 2 con số và cần dòng vốn trung dài hạn chảy mạnh hơn vào hạ tầng và sản xuất.
Ngoài tỷ lệ SMLR, Thông tư 25 còn sửa đổi công thức tính LDR (tỷ lệ dư nợ/tổng tiền gửi): cho phép các ngân hàng tính 20% số dư tiền gửi có kỳ hạn của Kho bạc Nhà nước vào tổng huy động. Chi tiết này đặc biệt có lợi cho nhóm ngân hàng quốc doanh — vốn đang nắm giữ lượng tiền gửi Kho bạc khá lớn.
Theo dõi diễn biến KQKD các ngân hàng VN30: KQKD Q2/2026 — Ngân hàng VN30 kết quả ra sao?
1 Triệu Tỷ Đồng Mới Sẽ Chảy Về Đâu?
Theo phân tích của Chứng khoán Vietcombank (VCBS), việc nới trần từ 30% lên 40% có thể giúp hệ thống ngân hàng bổ sung tối đa khoảng 1 triệu tỷ đồng dư nợ cho vay trung và dài hạn. Con số này bằng cỡ GDP của một tỉnh lớn — và sẽ không nằm yên trong két sắt.
Dòng vốn mới kỳ vọng chảy mạnh vào những lĩnh vực có chu kỳ hoàn vốn dài: bất động sản (đặc biệt phân khúc nhà ở và khu công nghiệp), hạ tầng giao thông (các dự án đầu tư công), năng lượng tái tạo (điện gió, điện mặt trời cần vốn 10–20 năm), và hạ tầng công nghiệp.
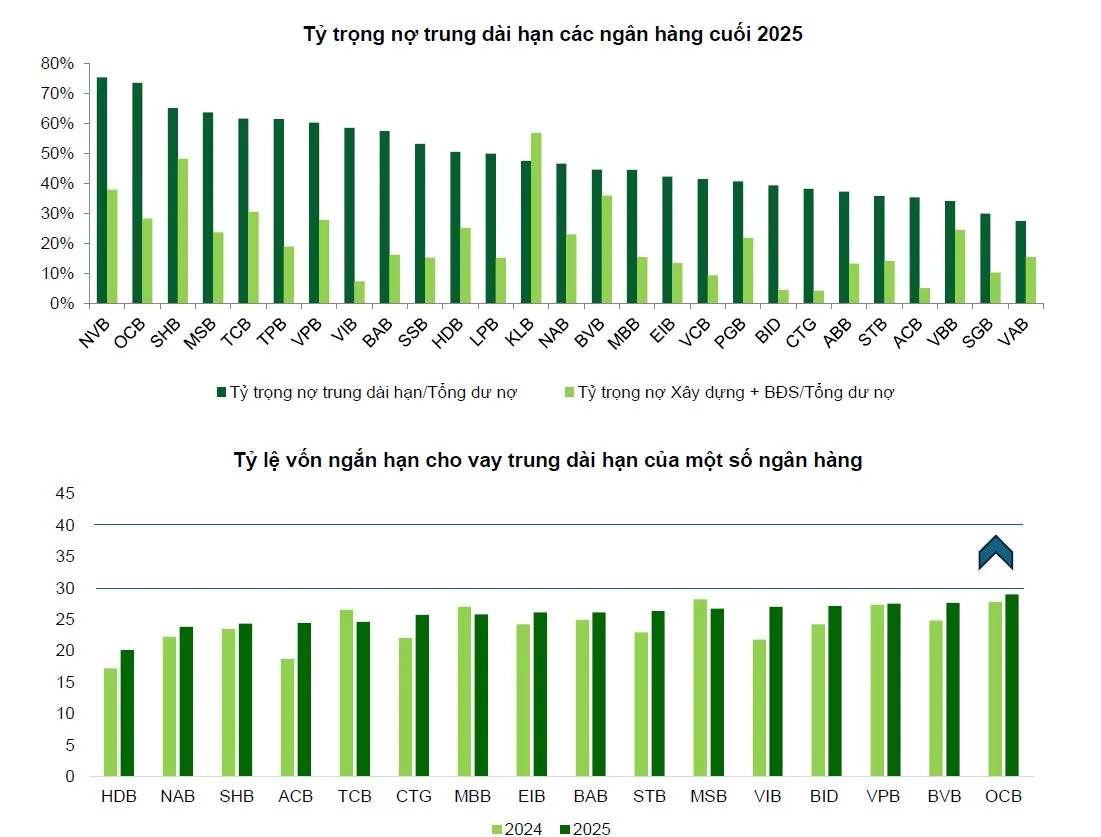
Theo ước tính của VCBS, tỷ trọng dư nợ trung dài hạn toàn hệ thống có thể quay về mức 48–49% (từ khoảng 46% năm 2025), tốc độ tăng trưởng dư nợ trung dài hạn năm 2026 ước đạt 23%. Tín dụng toàn ngành kỳ vọng tăng khoảng 17% trong năm 2026.
Đọc thêm tại nguồn: Chuyên gia VCBS phân tích Thông tư 25 (CafeF, 24/6/2026)
Kết hợp với dữ kiện trước đó — BID, CTG, VCB vừa trả cổ tức tiền mặt tháng 7 (xem chi tiết) — có thể thấy nhóm ngân hàng quốc doanh đang có một năm 2026 khá bận rộn.
Ba Nhóm Ngân Hàng VN30, Ba Câu Chuyện Khác Nhau
Không phải mọi ngân hàng đều đón Thông tư 25 theo cùng một cách. VCBS phân chia thành ba nhóm, mỗi nhóm có điểm xuất phát SMLR khác nhau nên mức hưởng lợi cũng khác:
Nhóm 1 — Quốc doanh (BID, CTG, VCB): Đang duy trì SMLR ở mức khá an toàn, khoảng 20–25%. Nguồn tiền gửi kỳ hạn dài ổn định, nên tỷ lệ SMLR không phải điểm nghẽn. Tuy nhiên, việc sửa đổi công thức LDR — cho phép tính thêm 20% tiền gửi có kỳ hạn của Kho bạc Nhà nước vào tổng huy động — sẽ nới thêm room để nhóm này đẩy mạnh tín dụng vào đầu tư công và hạ tầng giao thông.
Nhóm 2 — Tư nhân lớn (TCB, MBB, ACB, VPB, HDB, VIB): SMLR hiện quanh mức 24–27%. Dư địa từ Thông tư 25 giúp nhóm này mở rộng cho vay mua nhà, dự án hạ tầng và bất động sản công nghiệp — phân khúc có lợi suất cao hơn. Đồng thời, giảm nhu cầu huy động vốn dài hạn với chi phí cao hỗ trợ cải thiện NIM (biên lãi ròng — hiểu nôm na là lãi ròng trên mỗi đồng cho vay). Nhóm này được đánh giá là hưởng lợi toàn diện nhất.
Nhóm 3 — Quy mô vừa (SSB, LPB, SHB, STB): Đây là nhóm đang đứng sát ngưỡng — SMLR cận 29–30%, chỉ còn một sợi chỉ trước khi chạm trần cũ. Thông tư 25 như cởi trói trực tiếp cho nhóm này, giảm ngay lập tức áp lực cuộc đua huy động lãi suất cao và cho phép mở rộng tín dụng.
Riêng về HDB — ngân hàng vừa được Fitch nâng xếp hạng lên BB: Xem phân tích Fitch xếp hạng HDBank. Và nếu muốn theo dõi xu hướng lãi suất: Lãi Suất Tiết Kiệm 9% — Chuyện Gì Đang Xảy Ra?
NIM Tăng, Nhưng Rủi Ro Kỳ Hạn Cũng Không Ngủ Yên
Cải thiện NIM là điểm sáng rõ nhất: khi ngân hàng được sử dụng nhiều vốn ngắn hạn (lãi suất huy động thấp hơn) để cho vay trung dài hạn (lãi suất cao hơn), chênh lệch lãi suất — tức NIM — giãn ra. Ngoài ra, giảm nhu cầu phát hành trái phiếu tăng vốn cấp 2 kỳ hạn dài với lãi suất cao sẽ hạ chi phí vốn thêm một bậc.
Nhưng VCBS cũng không quên nhắc một rủi ro khó bỏ qua: chênh lệch kỳ hạn (maturity mismatch). Khi tới 80–90% tiền gửi hệ thống là ngắn hạn dưới 12 tháng, nhưng tài sản lại kéo dài 5–20 năm, rủi ro thanh khoản không thể lờ đi. Kịch bản xấu: nếu người gửi tiền đồng loạt rút, ngân hàng không thể thu hồi vốn đã cho vay dài hạn kịp thời.
Đây là lý do VCBS nhận xét Thông tư 25 không phải sự lùi bước trong quản trị rủi ro, mà là biện pháp nới lỏng có tính toán — tạo thời gian để các ngân hàng tích lũy năng lực trước khi bước vào giai đoạn chuẩn hóa Basel III từ năm 2028.
Chính lộ trình Basel III đó tạo ra một tầng lợi thế mới: nhóm ngân hàng tiên phong áp dụng Basel III — gồm VIB, TCB, ACB, VPB, HDB, TPB và OCB — có khả năng được miễn áp dụng trần SMLR và được nới room tín dụng từ 2028. Văn bản gốc: Thông tư 25/2026/TT-NHNN trên Thuvienphapluat.vn
Câu Hỏi Thường Gặp
SMLR là gì?
SMLR (Short-term capital used for Medium and Long-term lending Ratio) là tỷ lệ tối đa nguồn vốn huy động ngắn hạn (dưới 12 tháng) mà ngân hàng được phép dùng để cấp các khoản vay từ 1 năm trở lên. Thông tư 25/2026/TT-NHNN nâng trần này từ 30% lên 40% từ ngày 1/7/2026.
Thông tư 25 có giúp NIM ngân hàng tăng không?
Có, theo hướng tích cực. Khi ngân hàng được dùng nhiều vốn ngắn hạn (chi phí thấp hơn) để cho vay dài hạn (lãi suất cao hơn), NIM cải thiện. Tuy nhiên mức độ phụ thuộc vào từng ngân hàng và chiến lược quản trị rủi ro thanh khoản.
Ngân hàng nào trong VN30 hưởng lợi nhiều nhất từ Thông tư 25?
Nhóm tư nhân lớn (TCB, MBB, ACB, VPB, HDB, VIB) được đánh giá hưởng lợi toàn diện nhất. Nhóm quy mô vừa (SSB, LPB, SHB, STB) hưởng lợi trực tiếp vì đang cận trần 30%. Nhóm quốc doanh (BID, CTG, VCB) hưởng lợi từ sửa đổi LDR liên quan Kho bạc Nhà nước.
Bất động sản có hưởng lợi từ Thông tư 25 không?
Có. BĐS là lĩnh vực hưởng lợi rõ nhất — đặc biệt phân khúc nhà ở và khu công nghiệp. VCBS ước tính tín dụng BĐS sẽ là phần đáng kể trong khoảng 1 triệu tỷ đồng dư địa tín dụng mới. Cổ phiếu VHM (Vinhomes) trong rổ VN30 là mã đáng theo dõi.
Rủi ro khi đầu tư cổ phiếu ngân hàng VN30 sau Thông tư 25 là gì?
Rủi ro chính là chênh lệch kỳ hạn: 80–90% tiền gửi hệ thống là ngắn hạn, nhưng tài sản kéo dài nhiều năm. Tăng trưởng tín dụng quá nhanh vào BĐS cũng có thể tạo rủi ro nợ xấu. Theo dõi chỉ số SMLR và tỷ lệ NPL từng ngân hàng là cách phòng vệ hợp lý.
Để theo dõi diễn biến thực tế, hãy chú ý báo cáo KQKD Q2/2026 của các ngân hàng VN30 — NIM có thực sự cải thiện như kỳ vọng không sẽ rõ hơn trong vài tuần tới: KQKD Q2/2026 — Ngân hàng VN30 kết quả ra sao?
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.