Bạn mở app chứng khoán, thấy TCX đang giao dịch quanh 43.000 đồng, và một câu hỏi bật ra ngay: “Giờ mua, 3 năm nữa lời được bao nhiêu?”. Cùng lúc, một dòng tin khác lướt qua: TCX vừa được xác nhận vào rổ VN30 quý III/2026. Vấn đề là — công ty chứng khoán lớn nhất Việt Nam về vốn chủ sở hữu này đang chạy trên một đường đua 3 năm, nơi TCX dẫn đầu rõ ràng nhưng phía sau có hai “tay đua trẻ” đang tăng tốc nhanh hơn. Ai về đích trước không quan trọng bằng việc bạn hiểu rõ đường đua đó có bao nhiêu khúc cua.
- TCX (TCBS) là công ty chứng khoán vốn chủ sở hữu lớn nhất Việt Nam (44.100 tỷ đồng, 2025), ROE 16,7%, đang giao dịch quanh P/E ~15,9x và P/B ~2,25x (giá ~43.000đ, đầu tháng 7/2026).
- Ba động lực chính 3 năm tới: nâng hạng FTSE (hiệu lực 21/9/2026), dư địa margin còn lớn (margin/vốn chủ chỉ ~98% so với trần 200%), mô hình doanh thu đa dạng ít phụ thuộc phí môi giới.
- Hai đối thủ mới niêm yết — VPS Securities (VCK) và VPBank Securities (VPX) — đang tăng vốn và lợi nhuận nhanh hơn TCX, ROE của VPS thậm chí đã vượt TCX năm 2025.
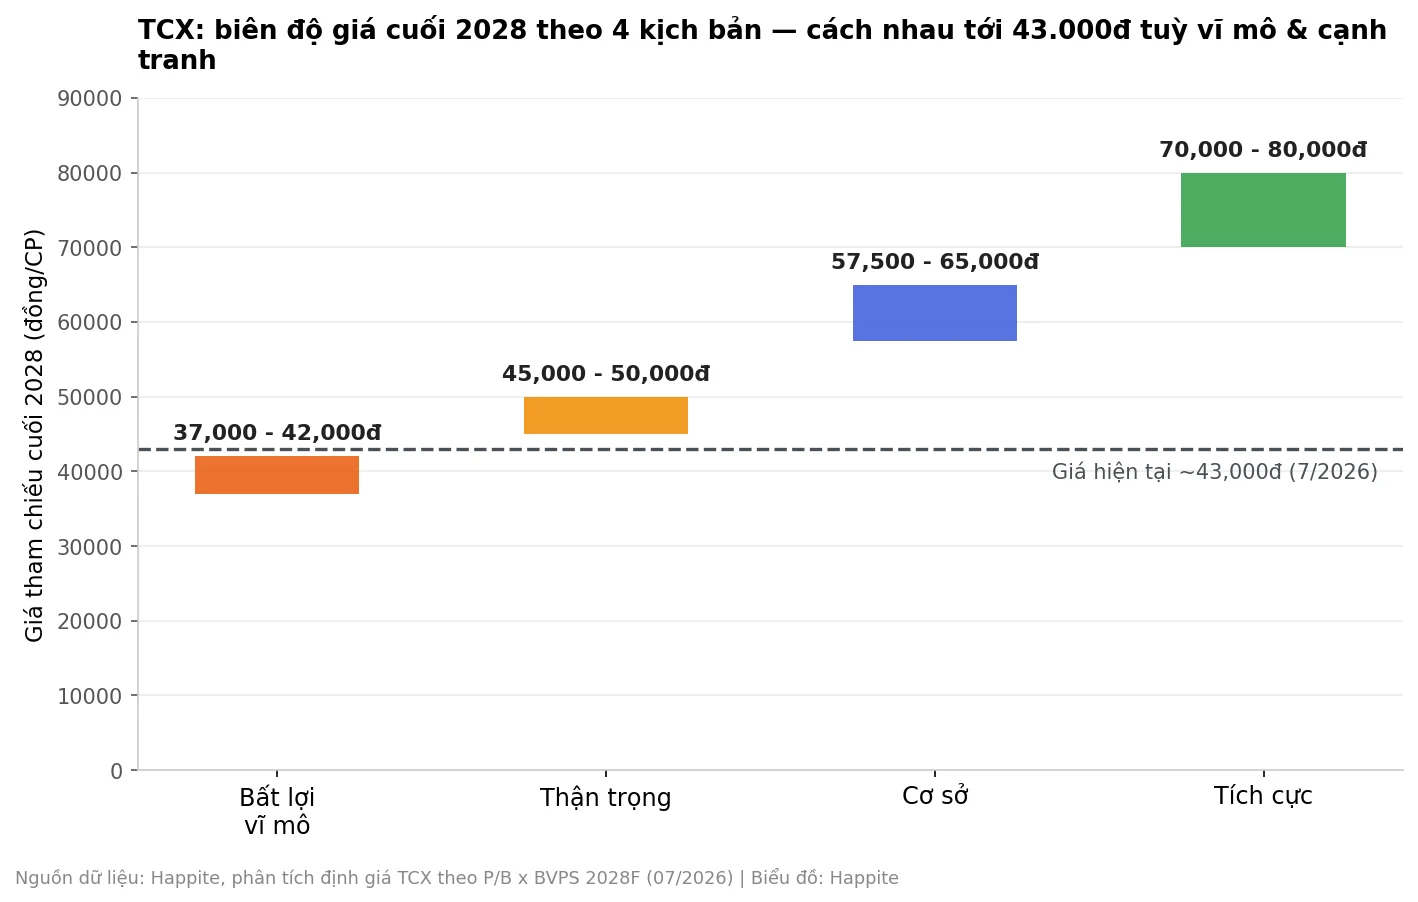
- 4 kịch bản định giá cuối 2028: từ 37.000-42.000đ (bất lợi vĩ mô) đến 70.000-80.000đ (tích cực) — biên độ chênh nhau tới hơn 40.000đ/CP.
- Đây không phải khuyến nghị mua/bán — là khung để bạn tự đọc số và tự quyết.
TCX là ai, và vì sao một cổ phiếu mới niêm yết 9 tháng đã vào thẳng VN30?
TCX là mã cổ phiếu của CTCP Chứng khoán Kỹ Thương — tên thương mại quen thuộc hơn là TCBS, công ty con của Techcombank (nắm giữ 79,82% vốn điều lệ). TCBS niêm yết trên HOSE ngày 21/10/2025 sau đợt IPO huy động 10.800 tỷ đồng — tỷ lệ đăng ký mua gấp 2,5 lần khối lượng chào bán — và ngay tại phiên chào sàn đã trở thành công ty chứng khoán đầu tiên của Việt Nam có vốn hoá vượt 100.000 tỷ đồng. Diễn biến giá sau đó khá gập ghềnh: tăng lên đỉnh 64.800 đồng (24/2/2026), điều chỉnh về 38.000-43.000 đồng giữa năm, rồi phục hồi cùng nhịp chung của nhóm cổ phiếu chứng khoán đầu tháng 7/2026. TCX cũng vừa được xác nhận vào rổ VN30 từ quý III/2026 — kéo theo gần 10.000 tỷ đồng dòng vốn ETF sẽ phải mua vào theo cơ cấu mới, một lực đẩy thanh khoản không nhỏ cho riêng cổ phiếu này.
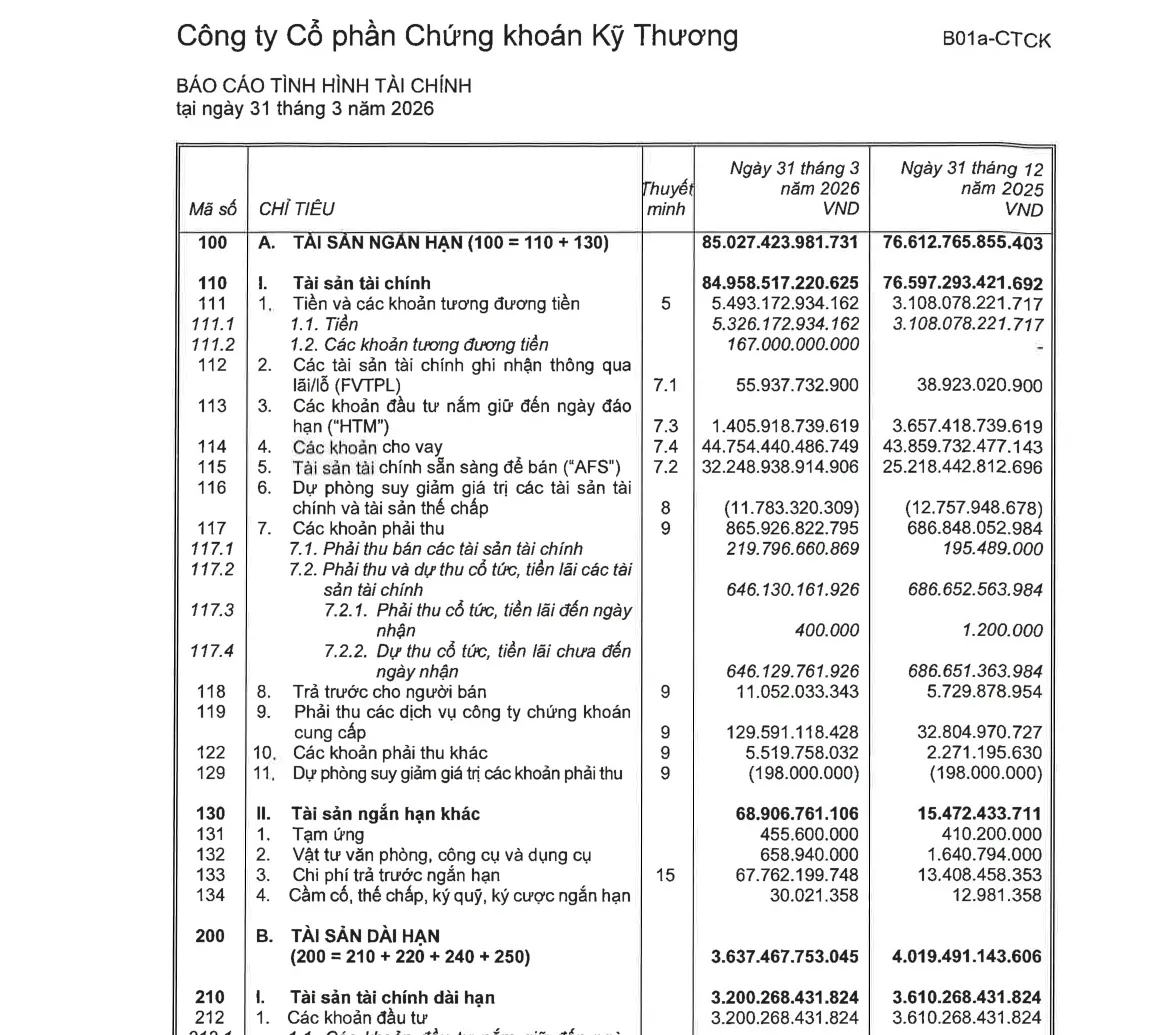
Điểm khiến TCX khác các công ty chứng khoán truyền thống: đây không phải nơi có hàng trăm nhân viên môi giới ngồi gọi điện tư vấn. TCBS vận hành mô hình “công ty chứng khoán công nghệ” — 99% khách hàng mở tài khoản online, hơn 95% giao dịch qua nền tảng số, không mạng lưới chi nhánh. Nhờ vậy, tỷ lệ chi phí/thu nhập (CIR) của TCBS chỉ 13,7% năm 2025 — thấp nhất trong nhóm so sánh, nơi trung bình ngành dao động 19,9-45,5%. Nói cách khác: cùng kiếm 100 đồng doanh thu, TCBS giữ lại nhiều hơn hẳn phần lớn đối thủ.
Cỗ máy kiếm tiền của TCX: 4 mảng, không phụ thuộc một chỗ
Điều đầu tiên cần hiểu trước khi nói đến giá cổ phiếu là TCX kiếm tiền từ đâu. Khác với nhiều công ty chứng khoán vẫn sống chủ yếu nhờ phí môi giới (nay đang bị cuộc đua zero-fee bào mòn gần hết), TCBS chia doanh thu thành 4 mảng khá cân bằng: cho vay ký quỹ — tức cho nhà đầu tư vay tiền mua thêm cổ phiếu, giống như “ứng lương” để mua nhiều hàng hơn — đóng góp lớn nhất; kế đến là kinh doanh nguồn vốn & phân phối trái phiếu; ngân hàng đầu tư (tư vấn phát hành trái phiếu cho doanh nghiệp lớn như Vinhomes, VinFast); và cuối cùng mới là môi giới, chỉ còn quanh 3-4% doanh thu.
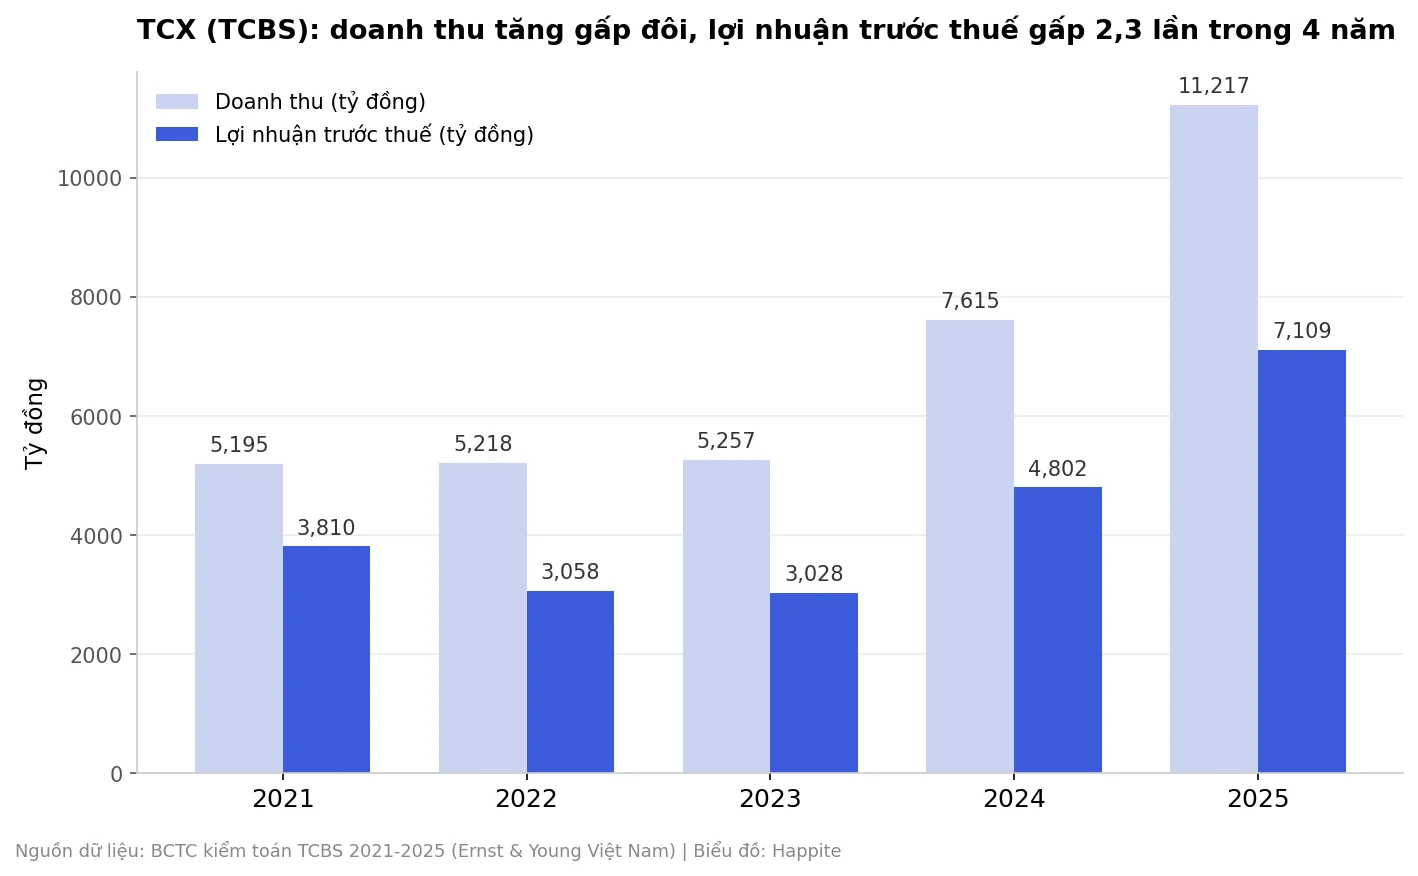
Kết quả của cơ cấu này: doanh thu TCBS tăng từ 5.195 tỷ đồng (2021) lên 11.217 tỷ đồng (2025) — hơn gấp đôi trong 4 năm — còn lợi nhuận trước thuế tăng từ 3.810 tỷ lên 7.109 tỷ đồng, gấp 2,3 lần. Đáng chú ý là 2 năm 2022-2023 lợi nhuận gần như đi ngang (thậm chí giảm), rồi bật tăng mạnh 2024-2025 khi mảng margin và trái phiếu tăng tốc trở lại.
ROE (lợi nhuận trên vốn chủ sở hữu) — chỉ số đo “một đồng vốn cổ đông bỏ ra sinh lời bao nhiêu” — đạt 16,7% năm 2025, tăng từ 15,4% năm trước. Điều này nghe có vẻ bình thường, nhưng thực ra là một tín hiệu tốt hiếm gặp: thông thường sau một đợt tăng vốn khổng lồ (vốn chủ TCBS tăng 68% chỉ trong năm 2025 nhờ IPO), ROE sẽ tụt vì mẫu số phình to trong khi lợi nhuận cần thời gian đuổi kịp. TCBS không những không tụt mà còn tăng — nghĩa là tốc độ giải ngân vốn mới (cho vay margin, đầu tư tài chính) diễn ra rất nhanh và hiệu quả.
Ba lực đẩy có thể kéo giá TCX đi lên trong 3 năm tới
Một, nâng hạng thị trường — chất xúc tác lớn nhất nhiều năm qua. FTSE Russell đã xác nhận (8/4/2026) giữ nguyên lộ trình nâng hạng Việt Nam từ Thị trường Cận biên lên Thị trường Mới nổi Thứ cấp, hiệu lực từ 21/9/2026, hoàn tất theo 4 giai đoạn tới tháng 9/2027. Ước tính ban đầu Việt Nam có thể hút 1,5-1,7 tỷ USD vốn ETF thụ động ngay giai đoạn đầu. Là công ty chứng khoán công nghệ phục vụ khối ngoại và tổ chức hàng đầu, TCBS hưởng lợi kép: tăng doanh thu môi giới tổ chức và mở rộng dư địa cho vay margin khi thanh khoản thị trường cải thiện.
Hai, dư địa đòn bẩy còn rất lớn. Dư nợ cho vay ký quỹ của TCBS đạt ~44.000-46.000 tỷ đồng — đứng số 1 thị trường — nhưng tỷ lệ margin/vốn chủ chỉ khoảng 98%, trong khi trần quy định là 200% và một số đối thủ (HCM 195%, MBS 178%) đã cận trần. Hiểu đơn giản: nếu ví hạn mức cho vay margin như một chiếc bình nước, TCBS mới đổ đầy chưa tới nửa bình, còn nhiều đối thủ đã gần tràn — nghĩa là TCBS còn nhiều dư địa để tiếp tục mở rộng cho vay mà không cần tăng vốn gấp.
Ba, hệ sinh thái Techcombank và các mảng công nghệ mới. Ngân hàng mẹ chuyển giao tệp khách hàng cá nhân giàu có từ tiền gửi sang đầu tư chứng khoán/trái phiếu. Năm 2026, TCBS còn mở rộng sang tài sản token hoá (qua sàn thử nghiệm TCEX), AI Agentic, và các sản phẩm cấu trúc mới — thêm nguồn thu ngoài mảng lõi.
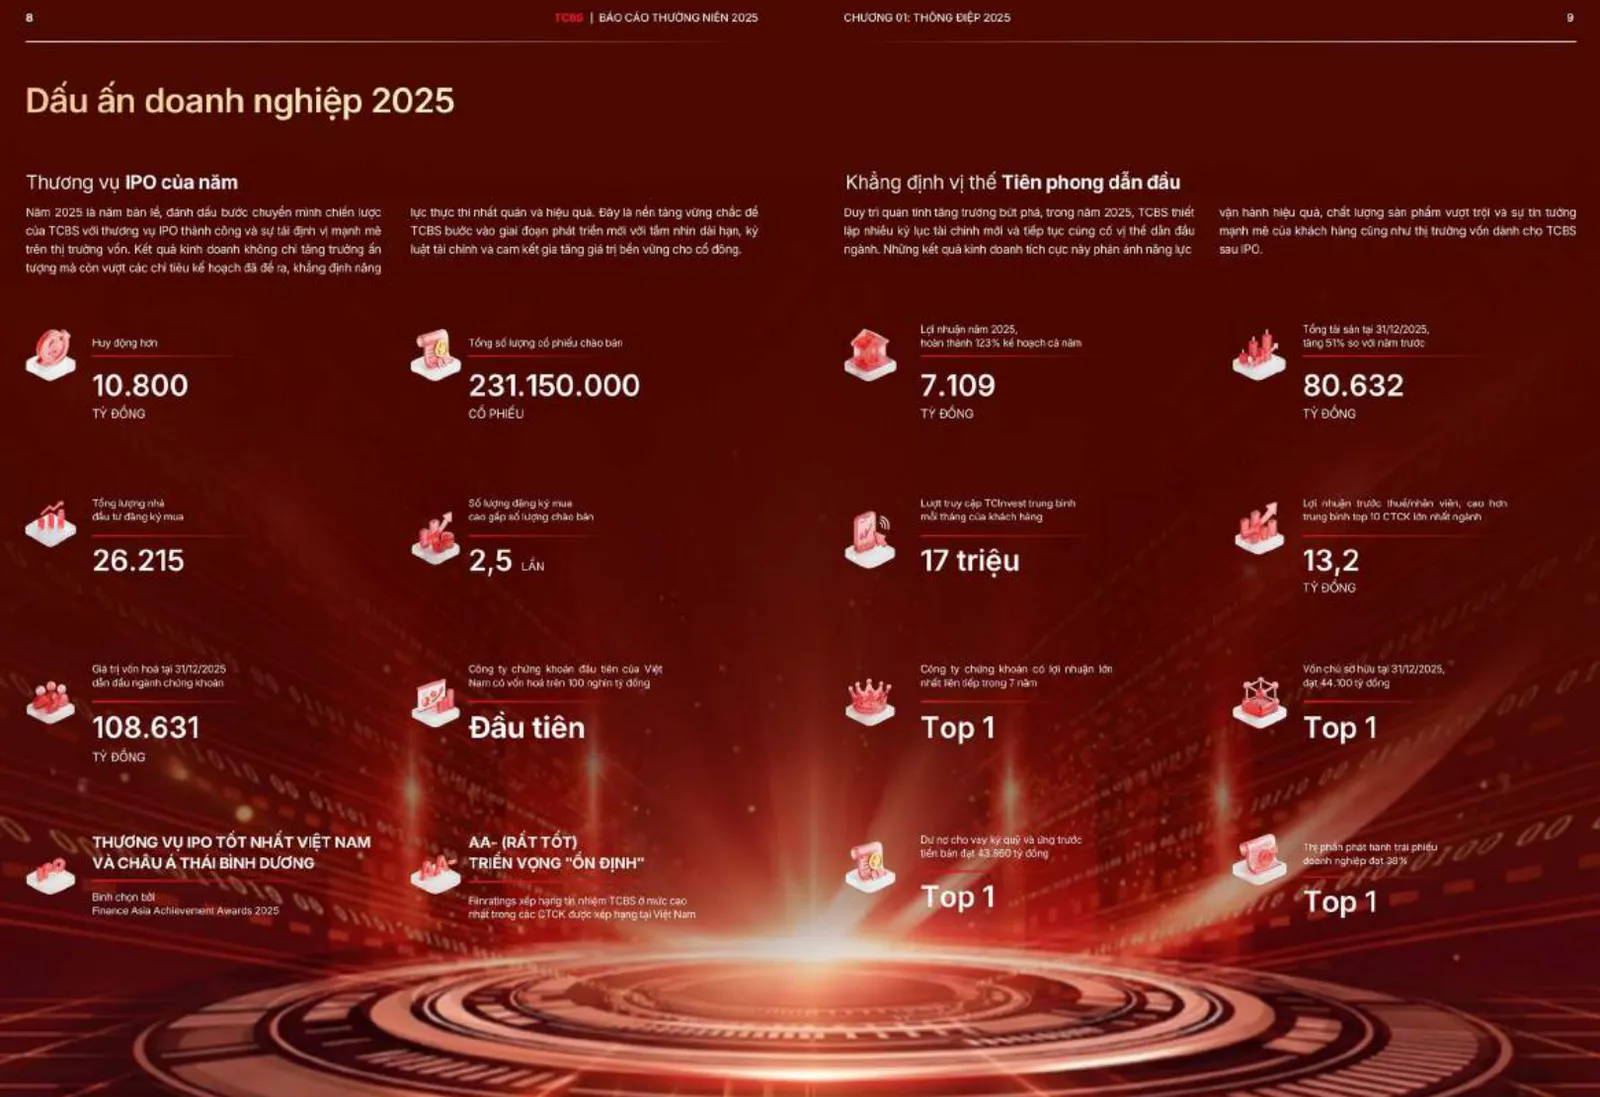
Ba yếu tố này không phải câu chuyện suy đoán — chúng đã có số liệu đi kèm: vốn hoá TCX vượt 100.000 tỷ đồng ngay phiên chào sàn, lợi nhuận trước thuế/nhân viên đạt 13,2 tỷ đồng/năm — cao nhất toàn ngành chứng khoán, gấp hơn 2 lần công ty đứng thứ 2 (5,5 tỷ đồng).
Nhưng đường đua có 2 “tay đua trẻ” đang rút ngắn khoảng cách
Đây là phần thường bị bỏ qua khi chỉ nhìn vào con số tuyệt đối của TCX. Ngay sau khi TCX mở đường niêm yết, hai công ty chứng khoán cùng mô hình “ngân hàng mẹ hậu thuẫn” cũng lên sàn: VPS Securities (mã VCK) và VPBank Securities (mã VPX). Xét về quy mô tuyệt đối, TCX vẫn dẫn đầu rõ rệt — vốn chủ sở hữu cao hơn VPBankS 30% và VPS 53%. Nhưng xét về tốc độ, cả hai đối thủ đang chạy nhanh hơn: lợi nhuận trước thuế của VPS tăng 5,4 lần chỉ trong 2 năm (2023-2025), so với TCX chỉ tăng 2,3 lần cùng giai đoạn; tổng tài sản VPBank Securities tăng 173% riêng năm 2025. Đáng chú ý nhất: ROE của VPS Securities (~17,8%) năm 2025 đã vượt qua TCX (16,7%) — nghĩa là TCX không còn là công ty sinh lời trên vốn hiệu quả nhất ngành, dù vẫn lớn nhất về quy mô.
| Chỉ tiêu 2025 (tỷ đồng) | TCX | VCK (VPS) | VPX (VPBankS) |
|---|---|---|---|
| Vốn chủ sở hữu | 44.100 | 28.835 | 33.831 |
| Dư nợ margin | 43.860 | 22.596 | 34.093 |
| Lợi nhuận trước thuế | 7.109 | 4.471 | 4.476 |
| ROE ước tính | 16,7% | ~17,8% | ~13,9% |
Nếu tốc độ này duy trì sau khi cả hai hoàn tất niêm yết (thường đi kèm huy động vốn mới, mở rộng margin), khoảng cách tuyệt đối với TCX có thể thu hẹp về 15-20% trong 2-3 năm tới thay vì 30-90% như hiện tại. Điều đó có thể pha loãng mức định giá premium mà thị trường đang dành riêng cho “công ty chứng khoán vốn lớn nhất”.
Rủi ro thứ hai đến từ vĩ mô — và đây là điều đã đang xảy ra chứ không còn là giả định. Cuộc họp FOMC tháng 6/2026 chỉ dự kiến 1 lần giảm lãi suất cho cả năm 2026, trong khi một bộ phận thị trường (bao gồm BofA Global Research) nghiêng về khả năng FED phải tăng lãi suất trở lại vì lạm phát Mỹ dai dẳng. Tại Việt Nam, CPI bình quân đã vượt mục tiêu 4,5% của Chính phủ trong nửa đầu 2026. Nếu kịch bản “lạm phát kép” (cả Mỹ và Việt Nam cùng tăng cao hơn dự tính) xảy ra, TCBS chịu tác động qua 3 kênh: chi phí vốn vay ngoại tệ tăng (công ty vừa huy động khoản vay hợp vốn quốc tế kỷ lục 488 triệu USD, lãi suất thả nổi), NHNN có thể phải neo lãi suất VND cao hơn để bảo vệ tỷ giá — tương tự cơ chế lãi suất liên ngân hàng đã từng khiến nhóm cổ phiếu ngân hàng VN30 chao đảo hồi đầu năm — và dòng vốn ngoại đón đầu nâng hạng có thể chậm lại hoặc đảo chiều nếu USD mạnh lên.
Vậy 3 năm tới, mua TCX hôm nay lời (hay lỗ) bao nhiêu?
Đây là phần mà hầu hết các bài phân tích thường chỉ đưa ra 1 con số duy nhất, khiến người đọc tưởng đó là “sự thật”. Thực tế đúng đắn hơn là nghĩ theo 4 kịch bản, vì tương lai của TCX phụ thuộc đồng thời vào 2 biến số độc lập: vĩ mô (lãi suất, lạm phát) và cạnh tranh (tốc độ bắt kịp của VPS, VPBankS).
| Kịch bản | ROE duy trì | Giá tham chiếu cuối 2028 | So với giá hiện tại (~43.000đ) |
|---|---|---|---|
| Bất lợi vĩ mô | ~12-13% | 37.000-42.000đ | -14% đến -2% |
| Thận trọng | ~14-15% | 45.000-50.000đ | +5% đến +16% |
| Cơ sở | ~16-17,5% | 57.500-65.000đ | +34% đến +51% |
| Tích cực | ~18-20% | 70.000-80.000đ | +63% đến +86% |
Ở kịch bản cơ sở — xác suất cao nhất theo đánh giá của các phân tích tổng hợp — TCX có thể đạt vùng giá 57.500-65.000 đồng vào cuối 2028, tương đương tăng trưởng giá bình quân khoảng 12-16%/năm trong 3 năm (chưa tính cổ tức cổ phiếu công ty vẫn duy trì đều đặn hàng năm, tương tự cơ chế điều chỉnh giá mà nhiều cổ đông ngân hàng VN30 đã quen thuộc qua các đợt chia cổ tức gần đây). Nhưng ở kịch bản bất lợi vĩ mô — không phải chuyện viễn tưởng khi CPI Việt Nam đã vượt mục tiêu ngay giữa 2026 — giá TCX cuối 2028 hoàn toàn có thể thấp hơn hiện tại. Khoảng cách giữa 2 thái cực này hơn 40.000 đồng/cổ phiếu, gần gấp đôi giá hiện tại — đủ lớn để bất kỳ ai “chốt” một con số duy nhất đều đang bỏ qua một nửa bức tranh.
Vậy có nên mua TCX không?
Câu trả lời trung thực là: không ai — kể cả TCBS hay các công ty chứng khoán khác — biết chắc TCX sẽ rơi vào kịch bản nào trong 4 kịch bản trên. Nhưng có 3 việc nhà đầu tư có thể làm thay vì đoán mò một con số: theo dõi sát 2 chỉ báo sớm — ROE quý của TCX so với VPS/VPBankS (nếu khoảng cách tiếp tục thu hẹp, định giá premium khó giữ), và diễn biến lãi suất FED + CPI Việt Nam nửa cuối 2026 (quyết định TCX rơi vào nhóm kịch bản nào trong 4 nhóm); đối chiếu khẩu vị rủi ro cá nhân với biên độ 40.000 đồng nói trên — nếu không chịu được kịch bản xấu nhất, tỷ trọng phân bổ nên nhỏ lại; và luôn xem đây là khoản đầu tư 3 năm, không phải “lướt sóng” theo tin nâng hạng ngắn hạn.
Câu hỏi thường gặp
TCX là mã của công ty nào?
TCX là mã chứng khoán niêm yết trên HOSE của CTCP Chứng khoán Kỹ Thương (tên thương mại TCBS), công ty con của Techcombank (nắm 79,82% vốn điều lệ).
P/E và P/B hiện tại của TCX là bao nhiêu?
Theo EPS và BVPS kiểm toán năm 2025, TCX giao dịch quanh P/E ~15,9 lần và P/B ~2,25 lần ở vùng giá 43.000 đồng (đầu tháng 7/2026).
TCX có phải cổ phiếu VN30 không?
Có, TCX được xác nhận vào rổ VN30 từ kỳ cơ cấu quý III/2026.
Rủi ro lớn nhất của TCX trong 3 năm tới là gì?
Hai nhóm rủi ro chính: cạnh tranh từ VPS Securities và VPBank Securities đang tăng vốn/lợi nhuận nhanh hơn TCX, và rủi ro vĩ mô nếu FED tăng lãi suất trở lại kèm lạm phát Việt Nam vượt mục tiêu.
TCX có trả cổ tức không?
TCBS có lịch sử phát hành cổ phiếu tăng vốn từ nguồn vốn chủ sở hữu định kỳ, gần nhất là đợt tăng vốn gấp 9 lần cuối 2024 — nhà đầu tư nên đọc kỹ nghị quyết ĐHCĐ hàng năm để cập nhật.
Muốn hiểu thêm bối cảnh cơ cấu VN30 quý III/2026 và vì sao TCX được chọn vào rổ ngay lần đầu, đọc thêm bài phân tích cơ cấu VN30 quý III/2026 tại đây.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.