Năm 2021–2022, staking Ethereum từng được ví như “gửi tiết kiệm ngân hàng on-chain” với lãi suất dao động từ 4–6% mỗi năm. Đến quý 2/2026, con số đó chỉ còn 2,68% — mức thấp nhất lịch sử kể từ khi ETH chuyển sang Proof-of-Stake. Điều gì đã xảy ra, và quan trọng hơn: liệu còn cơ hội nào thực sự không?
- ETH staking yield Q2/2026 giảm kỷ lục xuống 2,68% do số validator tăng mạnh (38,9 triệu ETH staked, ~32% nguồn cung).
- LST (Liquid Staking Token — Lido stETH, Rocket Pool rETH) mang lại 2,0–2,4% APY, giữ thanh khoản nhưng vẫn chịu rủi ro hợp đồng thông minh.
- LRT (Liquid Restaking Token — EigenLayer, ether.fi, Renzo) cộng thêm 1–3% yield nhưng nhân rủi ro: slashing mờ đục, phụ thuộc nhiều AVS.
- APY thực (net) sau phí giao thức và gas thường thấp hơn 0,3–0,8% so với con số niêm yết.
- Stablecoin lending (Aave, Spark) vẫn đang cho 5–8% APY nhưng kèm rủi ro khác — so sánh risk-adjusted bên dưới.
Tại Sao Yield Staking Ethereum Sụt Xuống Kỷ Lục?
Cơ chế rất đơn giản: phần thưởng staking ETH được chia đều cho tất cả validator. Càng nhiều người stake, mỗi người nhận càng ít — giống như chia đều một chiếc bánh ngày càng đông người dự tiệc.
Tính đến tháng 7/2026, có hơn 897.000 validator đang hoạt động với tổng 38,9 triệu ETH bị khóa (tương đương khoảng 32% toàn bộ nguồn cung). Con số này tăng gấp đôi so với đầu 2024. Bên cạnh đó, sự di chuyển mạnh của hoạt động giao dịch sang Layer 2 (Arbitrum, Base, Optimism) kéo phí giao dịch trên mainnet Ethereum xuống thấp, làm giảm thêm nguồn thu MEV (Maximal Extractable Value — khoản thêm mà validator có thể kiếm từ sắp xếp thứ tự giao dịch).
Nâng cấp Pectra (tháng 5/2026) cũng thay đổi cấu trúc validator: EIP-7251 nâng giới hạn số dư validator từ 32 ETH lên tối đa 2.048 ETH, cho phép các operator lớn hợp nhất hàng trăm validator nhỏ thành một validator khổng lồ — hiệu quả vận hành tốt hơn, nhưng về yield per ETH thì không thay đổi.
Kết quả: base APR hiện tại là khoảng 2,78%, cộng thêm MEV-Boost (~0,5–1%) thì validator vận hành tốt có thể đạt 3,3–3,8% tổng cộng. Nhưng đây là với validator tự chạy node — người dùng thông thường dùng Liquid Staking Protocol (LSP) sẽ nhận ít hơn.
Liquid Staking Token (LST) Là Gì? Lido, Rocket Pool Và So Sánh
LST (Liquid Staking Token) — hãy hiểu là “chứng chỉ tiền gửi kỹ thuật số”. Thay vì tự chạy node (cần 32 ETH và kỹ thuật), nhà đầu tư gửi ETH vào một giao thức như Lido, nhận về token đại diện (stETH) có thể dùng tiếp trong DeFi. Khi rút, đổi stETH lại thành ETH cộng phần thưởng tích lũy.
Hiện tại, các lựa chọn LST phổ biến nhất:
| Giao thức | Token | APY (T7/2026) | Phí giao thức | Mức độ phi tập trung |
|---|---|---|---|---|
| Lido | stETH | ~2,4% | 10% phần thưởng | Thấp hơn (DAO multisig) |
| Rocket Pool | rETH | ~2,0% | ~15% phần thưởng | Cao hơn (node độc lập) |
| StakeWise | osETH | ~2,36% | ~10% | Trung bình |
Nguồn: coincub.com, coinlaw.io, tháng 7/2026
Lido chiếm áp đảo thị trường LST với hơn 28 triệu ETH staked — quy mô khổng lồ đem lại thanh khoản tốt cho stETH nhưng cũng tạo rủi ro tập trung: nếu Lido gặp sự cố smart contract (hợp đồng thông minh — đoạn mã tự thực thi trên blockchain), tác động sẽ rất lớn. Giao thức đã được audit bởi OpenZeppelin và Sigma Prime, hoạt động hơn 3 năm không bị exploit lớn — nhưng “chưa bị” không đồng nghĩa “không thể bị”.
Restaking Và LRT — Cộng Thêm Yield Nhưng Rủi Ro Nhân Lên
Restaking là khái niệm do EigenLayer tiên phong: thay vì để stETH “nằm im”, nhà đầu tư tái sử dụng nó để bảo mật thêm các dịch vụ khác gọi là AVS (Actively Validated Services) — hãy hình dung như thuê bảo vệ đi canh gác nhiều địa điểm cùng lúc. Thêm việc = thêm tiền, nhưng cũng thêm rủi ro bị phạt (slashing).
EigenLayer hiện có TVL vượt $15 tỷ, chiếm 93,9% thị phần restaking, với APY tổng 3,8–6% tùy AVS được opt-in. Các LRT (Liquid Restaking Token) dẫn đầu gồm ether.fi weETH, Renzo ezETH và Puffer Finance pufETH.
Vấn đề lớn nhất của LRT là rủi ro slashing mờ đục: người hold weETH thường không biết ETH của mình đang bảo mật AVS nào, điều kiện slashing là gì, và operator của mình có tuân thủ không. Yield hiện ra trên giao diện; rủi ro nằm sâu trong các smart contract mà đa số người dùng chưa bao giờ đọc qua.
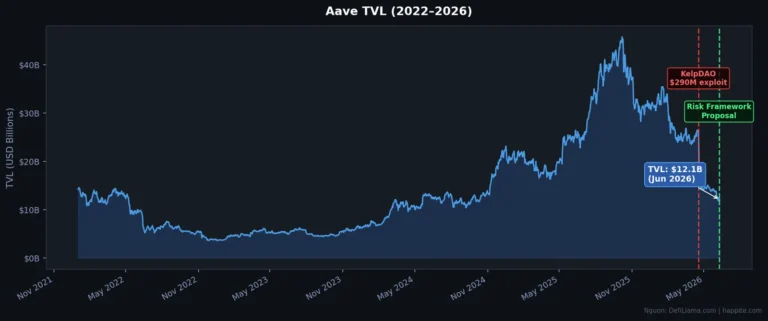
Đây chính là bài học đau đớn nhất năm 2026: vụ KelpDAO bị hack $292 triệu vào tháng 4/2026 — giao thức liquid restaking lớn — cho thấy lớp phức tạp thêm vào (bridge + restaking) tạo ra bề mặt tấn công mà ngay cả các audit chuyên nghiệp không lường trước hết.
Cơ Hội Kiếm Lợi Nhuận & Xác Suất — Phân Tích Risk-Adjusted
Dưới đây là phân tích theo khung xác suất — không phải dự báo, mà là ước lượng có cơ sở để tự đánh giá rủi ro:
Tier 1: Staking ETH Thuần / LST (Lido stETH, rETH)
Nguồn yield thật: Phần thưởng từ block/attestation (~75%) + MEV (~25%). Đây là yield thật từ kinh tế mạng, không phải emission token in ra — nguồn bền vững nhất trong DeFi.
APY thực (net): Lido niêm yết 2,4% nhưng sau phí gas khi rebalance, thực tế ~2,2–2,35%. Với rETH (~2,0%), net ~1,85–1,95%.
Kịch bản & xác suất ước tính:
- Base (~55–60%): Yield ổn định 2–3% trong 6–12 tháng tới khi số validator tăng chậm lại. Không mất vốn ETH, nhưng ETH giá có thể biến động ±30–40%.
- Bull (~20–25%): Nếu hoạt động DeFi L1 phục hồi (phí tăng, MEV tăng) → yield leo lên 3,5–4,5%. Lido stETH cũng tăng giá theo ETH.
- Bear/Tail (~15–20%): Exploit giao thức Lido (smart contract bug chưa phát hiện) → stETH depeg tạm thời hoặc mất một phần vốn. Lịch sử: stETH từng về 0,93 ETH trong crisis 2022 nhưng về peg sau 6 tháng. Mức mất vốn tối đa thực tế nếu exploit nghiêm trọng: 10–30%.
Tier 2: Restaking / LRT (EigenLayer, ether.fi weETH)
Nguồn yield: Staking yield cơ bản (~2,4%) + AVS rewards từ giao thức trả phí thuê bảo mật (~1–3%). Một phần AVS reward vẫn là token emission — độ bền phụ thuộc vào tốc độ phát triển AVS ecosystem.
APY thực (net): Niêm yết 4–6% nhưng sau phí operator (~10–15%), slippage khi swap AVS token, và chi phí gas cho claim: thực tế ~3–4,5%.
Kịch bản:
- Base (~40–50%): AVS ecosystem phát triển ổn định → yield duy trì 3,5–5%. Không có slashing event. Tuy nhiên, EIGEN vesting unlock (tháng 7/2026) tạo áp lực bán token AVS reward.
- Bull (~20–25%): AVS tăng mạnh, yield vượt 6%, weETH tăng giá theo ETH + premium restaking.
- Bear/Tail (~25–35%): Slashing event từ operator lỗi hoặc một AVS lớn bị exploit. Mức mất vốn tối đa thực tế: 5–15% ETH bị slash vĩnh viễn — không giống “giảm giá tạm thời”.
Rủi ro đối ứng (bắt buộc đọc): Slashing mờ đục (không thấy từng AVS cụ thể), operator risk, smart contract phức tạp đa lớp (EigenLayer + LRT protocol + AVS = 3 lớp code), thanh khoản rút vốn có withdrawal queue, pháp lý VN chưa rõ.
So sánh risk-adjusted: Với ~1–2% yield cộng thêm so với LST thuần, câu hỏi là: xác suất ~25–35% mất 5–15% ETH có xứng đáng với 1–2% yield thêm mỗi năm? Với đa số nhà đầu tư có khẩu vị rủi ro trung bình: câu trả lời nghiêng về không, trừ khi vị thế rất nhỏ trong danh mục.
Ngưỡng cá nhân: Không bao giờ all-in vào bất kỳ tier nào. Tham khảo: LST phù hợp cho phần “core” ETH dài hạn (50–80% vị thế ETH); LRT chỉ nên cho phần “thử nghiệm” nhỏ (10–20%) với số tiền sẵn sàng mất hoàn toàn.
So Sánh Với Lựa Chọn Thay Thế: Stablecoin Lending Và RWA
Khi ETH staking chỉ cho ~2,4% APY, các lựa chọn thay thế trở nên hấp dẫn hơn — nhưng đi kèm rủi ro khác:
| Chiến lược | APY danh nghĩa | APY thực (est.) | Rủi ro chính |
|---|---|---|---|
| Lido stETH | 2,4% | 2,2–2,35% | Smart contract Lido, ETH depeg tạm thời |
| EigenLayer LRT | 4–6% | 3–4,5% | Slashing, operator, phức tạp đa lớp |
| Aave/Spark USDC lending | 5–8% | 4,5–7% | Smart contract, depeg stablecoin |
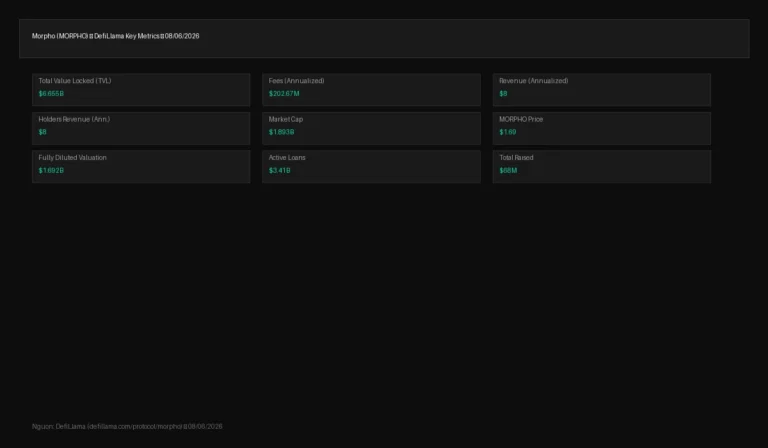
| Morpho fixed rate | 5–7% | 4,5–6,5% | Smart contract Morpho, thanh lý collateral |
| RWA token hóa | 4–6% | 3,5–5,5% | Rủi ro pháp lý, issuer risk, KYC/AML |
Không có lựa chọn nào là “an toàn tuyệt đối”. Stablecoin lending (Spark Protocol $8 tỷ TVL, Aave Stable Vaults) cho yield cao hơn nhưng nắm USD-pegged asset thay vì ETH — nếu tin vào ETH tăng dài hạn, mất upside ETH cũng là chi phí ẩn. Morpho Midnight với lãi suất cố định là lựa chọn thú vị cho ai muốn certainty về yield. Thị trường RWA token hóa cũng đang nổi lên như một kênh yield thay thế.
Về mặt pháp lý, CLARITY Act 2026 ở Mỹ đang tạo ra khung pháp lý rõ hơn cho DeFi — dù nhà đầu tư tại Việt Nam vẫn cần theo dõi quy định trong nước vì hiện chưa có hướng dẫn cụ thể về thuế yield staking/DeFi.
Rủi Ro Không Thể Bỏ Qua
- Smart contract risk: Kể cả Lido (đã audit nhiều lần) vẫn có thể có bug chưa phát hiện. EigenLayer và LRT còn non trẻ hơn và phức tạp hơn nhiều lớp.
- Slashing risk: Validator vi phạm quy tắc mạng (double-signing, offline kéo dài) bị phạt mất một phần ETH. Với LRT, nhà đầu tư không kiểm soát được điều này.
- Depeg risk: stETH, rETH, weETH đều có thể trade dưới giá ETH trong period stress. Năm 2022, stETH về 0,93 ETH. Năm 2024, Renzo ezETH mất peg ngắn hạn.
- Thanh khoản rút vốn: Native staking có withdrawal queue (nhiều ngày). LRT có thể queue dài hơn khi thị trường căng thẳng.
- Tập trung hóa: Lido chiếm ~30% staked ETH — rủi ro systemic cho cả mạng Ethereum nếu Lido gặp sự cố.
- Pháp lý VN: Chưa có quy định rõ về khai thuế phần thưởng staking. Đây là rủi ro thực tế cần theo dõi.
Câu Hỏi Thường Gặp (FAQ)
ETH staking 2,68% thấp quá, còn đáng tham gia không năm 2026?
Tùy vào mục tiêu. Nếu đã nắm ETH dài hạn và muốn kiếm thêm yield trên phần đó, staking LST (Lido) vẫn đáng vì yield thực từ mạng, không phải emission. Nếu mục tiêu chính là yield tối đa, stablecoin lending đang hấp dẫn hơn về tỷ lệ — nhưng hãy đọc kỹ rủi ro của từng loại.
Lido stETH và EigenLayer LRT khác nhau thế nào?
stETH là LST đơn giản: gửi ETH, nhận yield từ staking mạng Ethereum (~2,4% APY). EigenLayer LRT (như weETH) tái sử dụng stETH để bảo mật thêm các AVS, cộng thêm ~1–3% yield nhưng thêm rủi ro slashing từ nhiều giao thức khác nhau.
Yield thực (net) của staking ETH bây giờ là bao nhiêu?
Với Lido: niêm yết 2,4%, thực tế sau phí gas khi compound là khoảng 2,2–2,35%/năm. Với native staking + MEV-Boost tự chạy: có thể đạt 3,3–3,8% nhưng cần kỹ thuật và 32 ETH.
LRT là gì và rủi ro chính là gì?
LRT (Liquid Restaking Token) là token đại diện cho vị thế restaking — ETH đang được dùng để bảo mật nhiều giao thức cùng lúc qua EigenLayer. Rủi ro chính: slashing từ operator vi phạm quy tắc AVS mà người hold LRT không kiểm soát được, cộng với độ phức tạp smart contract nhiều lớp.
Staking ETH có an toàn hơn gửi stablecoin vào Aave không?
Khác nhau, không phải an toàn hơn hoàn toàn. Staking ETH: rủi ro giá ETH biến động + smart contract Lido. Stablecoin lending Aave: smart contract Aave + depeg stablecoin nhưng tránh được biến động giá ETH. Lựa chọn phụ thuộc vào quan điểm về ETH và khẩu vị rủi ro của từng người.
Ethereum staking đã trưởng thành — không còn là vùng đất “easy money” 4–5% nữa. Nhưng đó cũng là dấu hiệu của một ecosystem đang củng cố: nhiều người tin tưởng đủ để khóa ETH dài hạn, dù biết yield thấp. Đối với nhà đầu tư hiểu rõ rủi ro của từng lớp (native → LST → LRT), vẫn còn những cơ hội xây dựng vị thế phù hợp — miễn là không bao giờ quên rằng mọi con số APY đều đi kèm xác suất mất vốn tương ứng.
Theo dõi Happite để cập nhật phân tích DeFi tiếp theo — không spam, không “phím hàng”.
Disclaimer: Bài viết chỉ mang tính thông tin và giáo dục, KHÔNG phải khuyến nghị đầu tư. Tài sản số (crypto, DeFi, smart contract) rủi ro rất cao, biến động mạnh và bạn có thể mất toàn bộ vốn. Các ước tính xác suất chỉ là phân tích tham khảo, không bảo đảm kết quả. Hãy tự nghiên cứu (DYOR), chỉ dùng số tiền sẵn sàng mất, và cân nhắc khung pháp lý nơi cư trú trước khi tham gia.