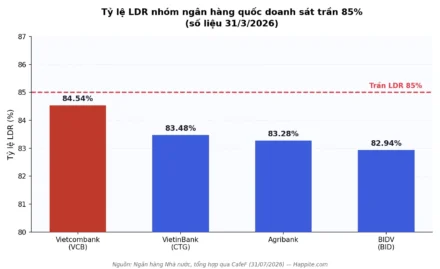
Thứ Bảy, 19/7/2026: Techcombank vừa công bố lợi nhuận trước thuế quý 2 đạt 9.670 tỷ đồng — mức kỷ lục trong lịch sử nhà băng này, tăng 22,4% so với cùng kỳ năm ngoái. Nửa đầu năm, TCB lãi gần 18.540 tỷ đồng — cũng là con số chưa từng có. ACB lãi 10.700 tỷ. LPBank có ROE 21,46%, top ngành.
Nhưng ngay trong tuần đó, VN-Index lao dốc 62 điểm trong một phiên. Cổ phiếu ngân hàng nằm sàn. Riêng TCB giảm 4,77%, xuống 29.950 đồng/cổ phiếu.
Chuyện gì đang xảy ra? Nếu ngân hàng đang ăn nên làm ra, tại sao cổ phiếu lại bị bán tháo?
Câu trả lời nằm ở một cơ chế mà báo tài chính ít khi giải thích tường tận: cách thị trường định giá ngân hàng theo P/B thay vì P/E, cộng với “bình ga” 446.000 tỷ đồng dư nợ margin sẵn sàng bùng phát bất cứ lúc nào.
📌 TL;DR — Đọc trong 30 giây
✅ KQKD tốt ≠ cổ phiếu tăng ngay: Thị trường đã “định giá trước” kết quả — quan trọng là kết quả thực có vượt kỳ vọng không.
✅ Ngân hàng dùng P/B, không dùng P/E: Hiểu P/B-ROE là chìa khóa để đọc giá trị cổ phiếu ngân hàng.
✅ TCB “miss” EPS 7,3%: Lãi tăng 22,4% nhưng hụt dự báo nhà phân tích → cổ phiếu bị phạt −4,77%.
✅ Dư nợ margin 446.000 tỷ là rủi ro ẩn: Mọi đợt giảm đều bị khuếch đại bởi lực bán margin cưỡng chế.
1. Thị trường không “ăn mừng” cùng ngân hàng — vì sao?
Một trong những hiểu lầm phổ biến nhất của nhà đầu tư mới là nghĩ rằng: công ty lãi lớn → cổ phiếu tăng giá. Logic này nghe có vẻ đúng, nhưng thực tế thị trường chứng khoán không hoạt động theo cách đó.
Giá cổ phiếu không phản ánh quá khứ — nó phản ánh kỳ vọng về tương lai. Vào thời điểm Techcombank công bố lợi nhuận quý 2, hầu hết nhà đầu tư tổ chức đã biết trước con số này từ nhiều tuần trước, thông qua mô hình định giá của các nhà phân tích. Con số LNTT 9.670 tỷ đã được “discount vào giá” từ trước.
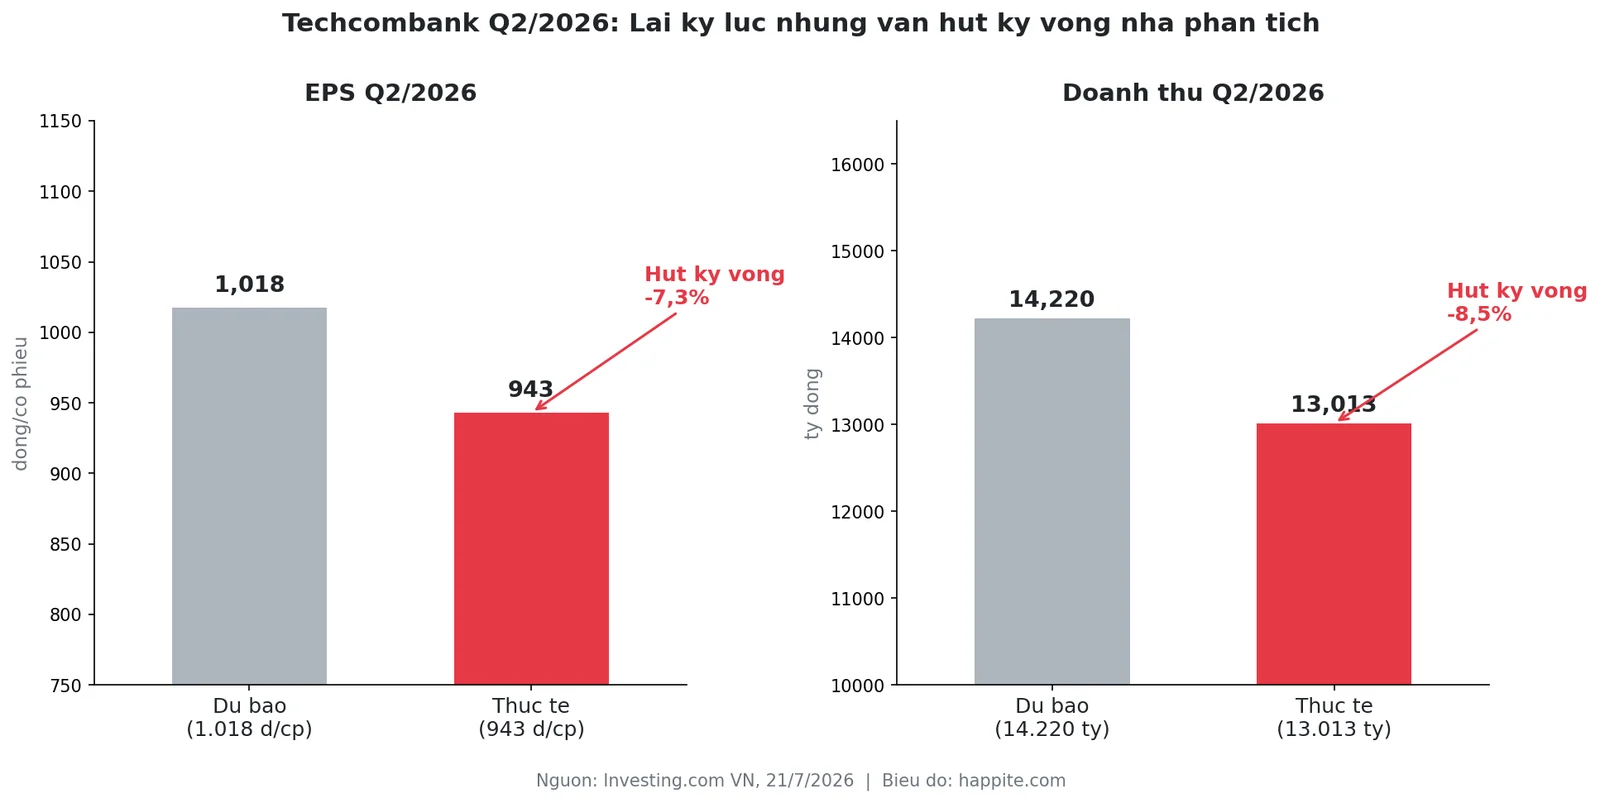
Điều thực sự quan trọng trong ngày công bố KQKD không phải là “lãi bao nhiêu” — mà là “lãi có vượt kỳ vọng thị trường không?” Trường hợp TCB quý 2/2026 là ví dụ điển hình:
- EPS thực tế: 943,13 đồng/cổ phiếu
- EPS dự báo nhà phân tích: 1.017,69 đồng/cổ phiếu
- Hụt kỳ vọng: −7,3%
- Doanh thu thực 13.013 tỷ đồng vs dự báo 14.220 tỷ → hụt −8,5%
Dù LNTT tăng 22,4% so với cùng kỳ — một con số rất đẹp về tuyệt đối — thị trường đã kỳ vọng cao hơn thế. Khi kỳ vọng bị phá vỡ, phản ứng tự nhiên là bán. Kết quả: TCB −4,77% ngay trong phiên.
Ẩn dụ đơn giản: Hãy nghĩ đến kỳ thi cuối học kỳ. Con bạn được điểm 8 — một kết quả tốt theo tiêu chuẩn thông thường. Nhưng nếu cả học kỳ bạn kỳ vọng con đạt điểm 9, bạn sẽ không vui. Thị trường cũng vậy.
Điều này giải thích tại sao mùa KQKD thường là “bán tin” (sell the news): nhà đầu tư mua cổ phiếu từ trước khi kết quả được công bố (mua kỳ vọng), rồi bán ngay khi tin ra (hiện thực hóa lợi nhuận hoặc cắt lỗ nếu miss). Xem thêm phân tích sự kiện TCB lãi kỷ lục Q2/2026.
2. Vì sao ngân hàng không dùng P/E như các ngành khác?
Khi bạn muốn biết một cổ phiếu đang rẻ hay đắt, cách phổ biến nhất là nhìn vào P/E ratio (Price-to-Earnings). Nhưng với ngân hàng, P/E không phải thước đo tốt nhất — và giới chuyên nghiệp đều biết điều này.
Các công ty thông thường (sản xuất, bán lẻ, công nghệ) tạo ra lợi nhuận từ hoạt động kinh doanh cốt lõi. Ngân hàng thì khác: về bản chất, ngân hàng là công ty kinh doanh tiền — họ đi vay rồi cho vay lại, ăn chênh lệch lãi suất (NIM). Tài sản của họ phần lớn là các khoản vay — đặc biệt nhạy cảm với chu kỳ kinh tế và tỷ lệ nợ xấu (NPL). P/E “đẹp” trong năm lợi nhuận cao sẽ “xấu” ngay năm tiếp theo nếu có rủi ro tín dụng.
P/B = Giá cổ phiếu / Giá trị sổ sách (vốn chủ sở hữu) trên mỗi cổ phiếu (BVPS)
P/B cho bạn biết thị trường sẵn lòng trả bao nhiêu so với giá trị tài sản thuần thực của ngân hàng:
- P/B = 1,0x: Thị trường định giá bằng đúng giá trị sổ sách — không tin ngân hàng tạo thêm giá trị.
- P/B = 1,5x: Trả thêm 50% trên mỗi đồng vốn — tin rằng ngân hàng có khả năng sinh lợi vượt trội.
- P/B < 1,0x: Thị trường lo ngại rủi ro tài sản ẩn — nợ xấu tiềm ẩn chưa được ghi nhận đầy đủ.
Theo báo cáo phân tích BSC (tháng 5/2026), ACB đang giao dịch ở P/B dự phóng 2026 khoảng 1,05x — gần như bằng giá trị sổ sách. SSI Research ước tính P/B ACB ở mức 1,3x. Trong khi đó, MBBank giao dịch ở P/B khoảng 1,6x (MBS Research). Sự chênh lệch phản ánh kỳ vọng thị trường về khả năng sinh lời dài hạn của từng ngân hàng.
Ẩn dụ: Mua ngôi nhà với P/B = 1,5 nghĩa là bạn trả 1,5 tỷ cho ngôi nhà mà chủ nhà xây tốn 1 tỷ. Bạn chấp nhận trả cao hơn vì tin chủ nhà biết xây tốt và sẽ tạo ra lợi nhuận cho bạn trong tương lai.
3. Cỗ máy P/B–ROE–NIM vận hành thế nào?
Để hiểu vì sao P/B của ngân hàng này cao hơn ngân hàng kia, bạn cần hiểu ba bánh răng vận hành cỗ máy sinh lời của ngân hàng: NIM, CASA, và ROE.
NIM (Net Interest Margin — Biên lãi suất thuần) là chênh lệch giữa lãi suất cho vay và lãi suất huy động — “lợi nhuận gộp” của ngân hàng. Techcombank có NIM Q2/2026 đạt 3,4% (cải thiện từ 3,1% quý trước), một trong những mức cao nhất ngành ngân hàng tư nhân VN.
CASA (Current Account + Savings Account — Tiền gửi không kỳ hạn) là tỷ lệ tiền gửi không kỳ hạn trong tổng huy động. Tiền gửi không kỳ hạn gần như không tốn lãi (0,1–0,5%), trong khi tiết kiệm kỳ hạn phải trả 5–6%/năm. Ngân hàng có CASA cao = nguồn vốn rẻ hơn = NIM cao hơn. TCB có CASA 38,3% — top đầu ngành tư nhân.
P/B ≈ ROE ÷ Chi phí vốn kỳ vọng của nhà đầu tư
Nếu ROE ngân hàng là 20% và nhà đầu tư kỳ vọng lợi suất 15%, P/B hợp lý khoảng 20% ÷ 15% = 1,33x. Ngân hàng có ROE càng cao so với chi phí vốn, P/B càng được định giá cao. LPBank vừa báo ROE H1/2026 đạt 21,46% — top ngành trong rổ ngân hàng VN30.
Tóm lại: CASA cao → NIM cao → ROE cao → P/B cao hơn. Đây là chuỗi logic mà nhà đầu tư chuyên nghiệp dùng để sàng lọc cổ phiếu ngân hàng.
4. Dư nợ margin kỷ lục — “bình ga” 446.000 tỷ
Kết quả kinh doanh tốt không đủ để “chống đỡ” giá cổ phiếu khi thị trường chịu áp lực bán cưỡng chế. Và áp lực đó đang ở mức kỷ lục.
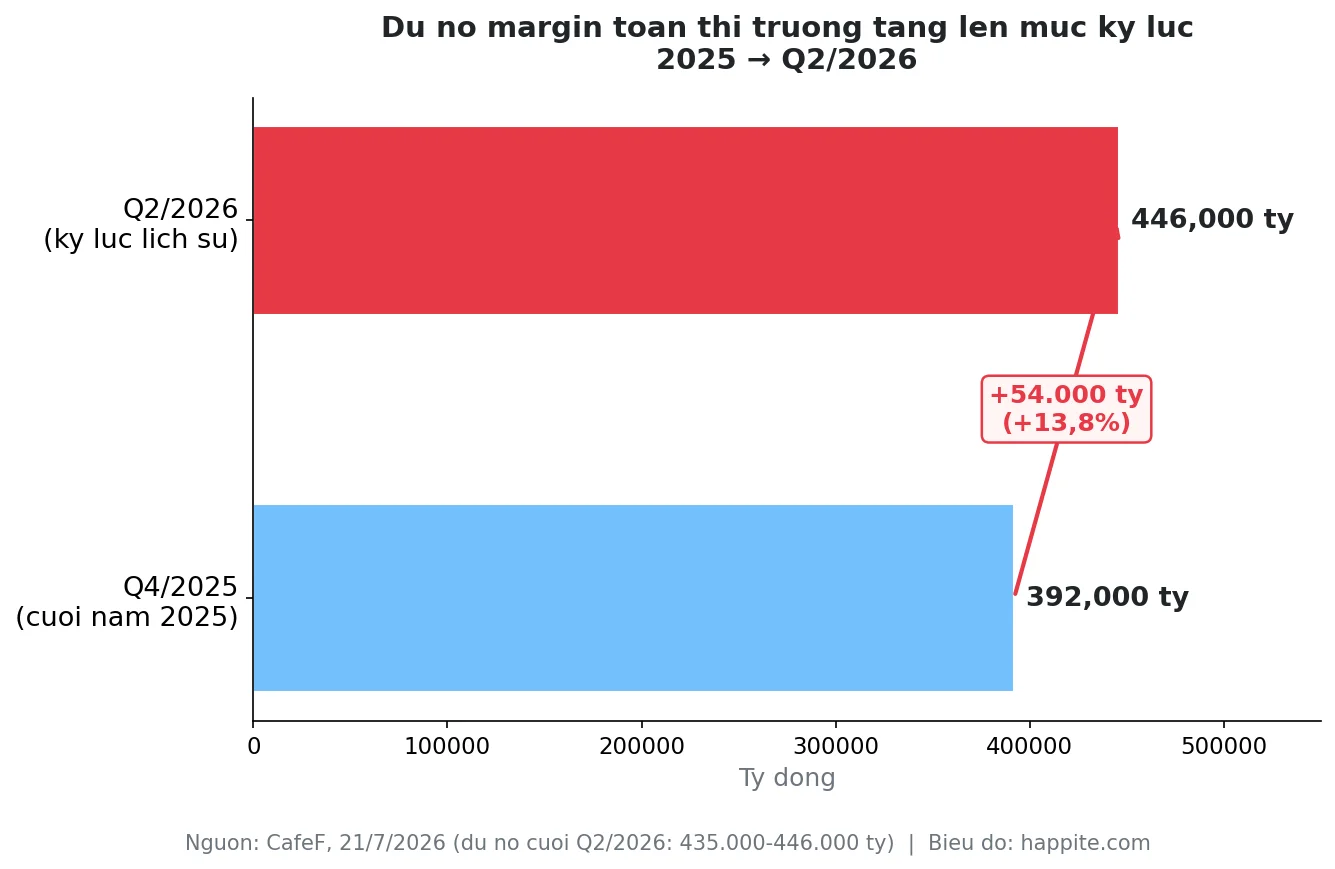
Theo thống kê từ nhiều công ty chứng khoán, tổng dư nợ cho vay margin toàn thị trường tính đến cuối quý 2/2026 đã chạm mốc 435.000–446.000 tỷ đồng — cao nhất trong lịch sử thị trường chứng khoán Việt Nam, tăng hơn 54.000 tỷ so với cuối năm 2025 (khoảng 392.000 tỷ). Riêng SSI trong 6 tháng đầu 2026 đã có dư nợ margin 40.473 tỷ đồng.
Margin call hoạt động thế nào? Hình dung bạn mua cổ phiếu ngân hàng với 60% tiền thật và 40% tiền vay (margin). Khi giá giảm xuống dưới ngưỡng bảo đảm, công ty chứng khoán sẽ ra lệnh margin call — yêu cầu bạn nộp thêm tiền hoặc bán bớt cổ phiếu. Nếu không đáp ứng, họ sẽ bán cưỡng chế (force-sell) ra thị trường — bất kể giá thế nào, bất kể KQKD tốt đến đâu.
Cơ chế dây chuyền domino:
- VN-Index giảm mạnh (ví dụ: −62 điểm phiên 22/7/2026)
- Hàng nghìn tài khoản chạm ngưỡng margin call đồng loạt
- Lệnh bán cưỡng chế đổ ra thị trường
- Giá tiếp tục giảm → kích hoạt margin call đợt 2
- Cổ phiếu ngân hàng “nằm sàn” dù KQKD tốt
Với 446.000 tỷ dư nợ margin và thanh khoản thị trường VN còn hạn chế (T+2, room ngoại hẹp), mức độ khuếch đại biến động đang ở mức rất cao. Xem thêm sự kiện VN30 lao dốc 20/7.
5. Framework đọc KQKD ngân hàng đúng cách
Bước 1 — Đọc số tuyệt đối và tương đối: Lợi nhuận tăng bao nhiêu % so với cùng kỳ? NIM đang cải thiện hay thu hẹp? NPL đang được kiểm soát hay leo thang? Ba chỉ số này quan trọng hơn bất kỳ con số tuyệt đối nào.
Bước 2 — So sánh với kỳ vọng: EPS thực tế có beat hay miss consensus forecast không? Nếu miss — dù lợi nhuận vẫn tăng — cổ phiếu thường bị phạt. Nếu beat — ngay cả khi lợi nhuận tăng ít — cổ phiếu thường được thưởng.
Bước 3 — Nhìn P/B hiện tại so với lịch sử và ROE: Theo ACBS Research (tháng 6/2026), P/E toàn ngành ngân hàng đang ở 10,8–10,9x — thấp hơn khoảng 10% so với trung vị lịch sử. Định giá không đắt, nhưng “rẻ” không có nghĩa là “sẽ tăng ngay” — phải có catalyst để giá phục hồi.
Bước 4 — Kiểm tra áp lực macro: Dư nợ margin đang ở đâu? Chính sách tín dụng (room, SMLR theo Thông tư 25) đang hỗ trợ hay thắt chặt? Những yếu tố này quyết định biến động ngắn hạn nhiều hơn KQKD. Những catalyst tiềm năng H2/2026: tăng trưởng tín dụng đạt 15%, NIM phục hồi, dòng tiền nước ngoài quay lại.
FAQ — Những câu hỏi thường gặp
P/B và P/E khác nhau thế nào với ngân hàng?
P/E đo giá trị dựa trên lợi nhuận — phù hợp với ngành có dòng thu nhập ổn định. P/B đo giá trị dựa trên tài sản ròng — phù hợp hơn với ngân hàng vì bảng cân đối kế toán (tài sản = khoản vay) là nguồn giá trị cốt lõi. Ngân hàng thường được định giá bằng cả hai, nhưng P/B là thước đo được ưa chuộng hơn trong phân tích chuyên sâu.
Tại sao cổ phiếu ngân hàng hay bị “nằm sàn” vào mùa KQKD?
Hai lý do chính: (1) Nhà đầu tư đã “mua kỳ vọng” từ trước, nên khi tin ra họ bán chốt lời. (2) Với dư nợ margin ở mức kỷ lục, mỗi đợt điều chỉnh nhỏ đều bị khuếch đại bởi lực bán cưỡng chế. Hai yếu tố cộng lại tạo ra biến động mạnh hơn mức cần thiết về mặt kinh tế cơ bản.
Margin call là gì và ảnh hưởng thế nào đến cổ phiếu ngân hàng?
Margin call là lệnh từ công ty chứng khoán yêu cầu nhà đầu tư bổ sung tiền khi giá cổ phiếu giảm xuống dưới ngưỡng bảo đảm. Nếu không đáp ứng, họ bán cưỡng chế. Khi toàn thị trường có hàng chục nghìn tỷ margin call đồng loạt, lực bán trở nên rất lớn và khó đoán — bất kể KQKD doanh nghiệp có tốt đến đâu.
P/B < 1 có nghĩa là cổ phiếu đang rẻ không?
Chưa chắc. P/B < 1 có thể là (a) cổ phiếu đang rẻ bất thường và là cơ hội, hoặc (b) thị trường tin rằng ngân hàng có rủi ro tài sản ẩn — nợ xấu tiềm ẩn chưa được ghi nhận đầy đủ. Cần kết hợp với ROE, LLCR (coverage ratio), và xu hướng NIM mới có bức tranh đầy đủ.
NIM cao hay thấp thì tốt hơn?
NIM cao hơn thường tốt hơn — ngân hàng kiếm được nhiều hơn từ hoạt động cho vay. Tuy nhiên, NIM quá cao có thể đi kèm rủi ro tín dụng cao hơn (cho vay phân khúc rủi ro để thu lãi suất cao). Điểm tối ưu là NIM cao + NPL thấp + LLCR cao — ba yếu tố cùng nhau mới phản ánh chất lượng tài sản thực sự.
Ngân hàng lãi kỷ lục mà cổ phiếu giảm — là bình thường
Mùa KQKD tháng 7/2026 mang đến một bài học quan trọng: thị trường chứng khoán và kết quả kinh doanh là hai câu chuyện khác nhau, vận hành theo hai logic khác nhau.
Ngân hàng VN30 đang lãi tốt — điều đó không có gì để nghi ngờ. Nhưng cổ phiếu ngân hàng phải đương đầu với ba lực cản cùng lúc: áp lực bán chốt lời sau mùa kỳ vọng, 446.000 tỷ dư nợ margin khuếch đại biến động, và thị trường đang nhìn về H2/2026 với những ẩn số về NIM và tăng trưởng tín dụng.
Khi bạn đọc tin “ngân hàng X lãi kỷ lục” lần sau, câu hỏi đầu tiên cần đặt ra không phải “lãi bao nhiêu” — mà là “so với kỳ vọng thì sao?” và “P/B đang ở đâu so với ROE dự phóng?”. Đó là cách thị trường đang đặt câu hỏi.
📌 Xem thêm: Techcombank lãi kỷ lục Q2/2026 | ACB H1/2026 | Phân tích dư nợ margin SSI | Định giá VN-Index H2/2026
Tuyên bố miễn trách nhiệm: Bài viết trên happite.com được thực hiện với mục đích cung cấp thông tin và phân tích thị trường chứng khoán, không phải tư vấn đầu tư. Mọi quyết định mua bán chứng khoán là trách nhiệm của nhà đầu tư. Happite không chịu trách nhiệm về bất kỳ tổn thất nào phát sinh từ các quyết định đầu tư dựa trên nội dung trang web.