VN-Index mất hơn 5,67% trong một tuần, rơi từ 1.933 xuống 1.686 — thấp nhất 3 tuần. Nhưng TCBS nói: định giá đang RẺ, P/E 12,7 lần thấp hơn 18% so với trung bình 5 năm. Vậy trong cơn hoảng loạn, chuyên gia khuyên làm gì?
- Duy trì 50-60% cổ phiếu / 40-50% tiền mặt — quan sát, không bán tháo
- VN-Index ở dưới MA200 (1.773 điểm), RSI 28,9 — vùng quá bán hiếm gặp
- P/E forward 12,7 lần — thấp hơn 18% so với trung bình 5 năm (15,4)
- Ưu tiên: ngân hàng định giá rẻ (VPB, CTG, ACB) và HPG
- Tránh xa: bất động sản margin cao (NVL, DXG, PDR) và chứng khoán phụ thuộc tự doanh (VIX)
VN-Index rơi vào vùng “quá bán” hiếm thấy
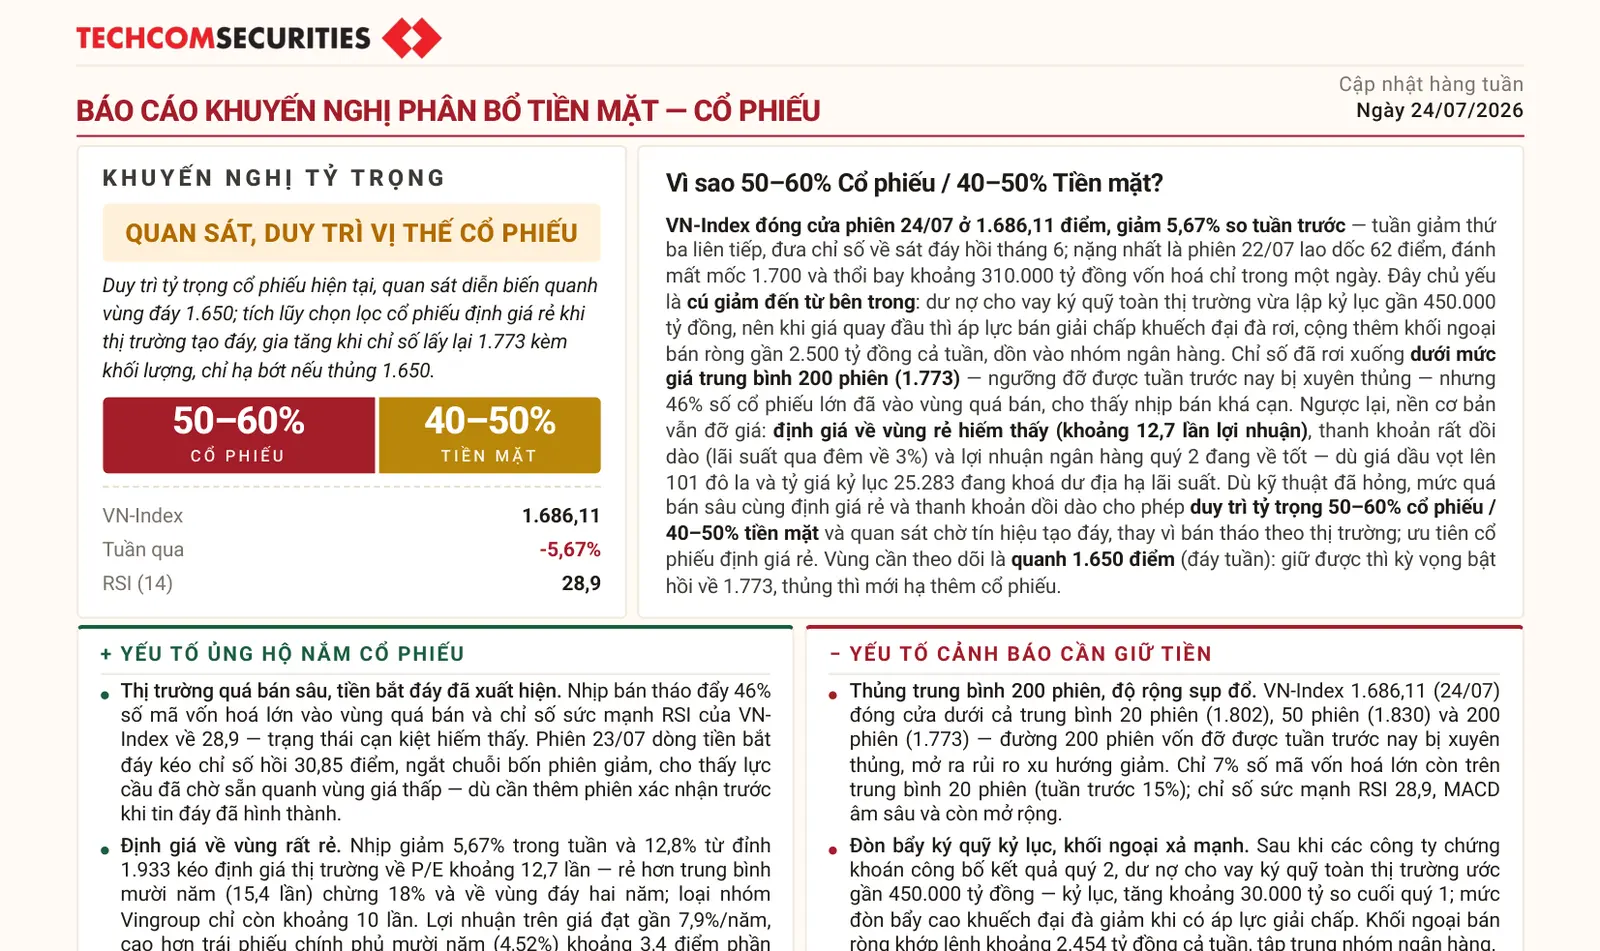
Hãy nhìn vào ba con số kỹ thuật đáng chú ý. Một, RSI (14) của VN-Index ở mức 28,9 — dưới 30 là ngưỡng quá bán, hàm ý lực bán đã “cạn” tương đối. Hai, giá đóng cửa 1.686 điểm đang ở dưới cả ba đường trung bình quan trọng: MA20 (1.802), MA50 (1.830) và MA200 (1.773). VN-Index bị xuyên thủng MA200 là tín hiệu kỹ thuật tiêu cực, nhưng đồng thời cũng khiến định giá trở nên hấp dẫn hơn. Ba, 46% số cổ phiếu đã rơi vào vùng quá bán — nghĩa là nhịp bán đã lan rộng và không còn “chọn lọc” như tuần trước (khi chỉ 15% số mã dưới MA20).
Thêm vào đó, thanh khoản tuần này giảm rõ rệt: lãi suất qua đêm liên ngân hàng ngày 23/07 chỉ còn 3,0% (trung bình tuần 3,48%, giảm mạnh từ 4,18% tuần trước). Hệ thống ngân hàng đang dư thừa tiền đồng — thanh khoản không thiếu, mà là tâm lý nhà đầu tư đang “đóng băng”.
Định giá rẻ nhất 2 năm: P/E 12,7 lần
TCBS đặc biệt nhấn mạnh một điểm: định giá VN-Index đã về vùng hấp dẫn. P/E forward hiện tại khoảng 12,7 lần — thấp hơn 18% so với mức trung bình 5 năm (15,4 lần), và thấp hơn cả mức trung bình 2 năm. Nói cách khác, thị trường đang rẻ nhất trong ít nhất 2 năm trở lại đây.
Để có góc nhìn so sánh, lợi nhuận trên giá (earnings yield) của VN-Index hiện khoảng 7,9%/năm. So với lợi suất trái phiếu chính phủ kỳ hạn 10 năm (4,52%), mức chênh lệch ~3,4 điểm phần trăm là khá hấp dẫn với nhà đầu tư dài hạn. Đây chính xác là kiểu môi trường mà tiền “thông minh” bắt đầu gom hàng, trong khi đám đông còn đang hoảng sợ.
Khối ngoại — thường được coi là “cá mập” — cũng đã bán ròng khoảng 2.454 tỷ đồng trong tuần, tập trung vào nhóm ngân hàng. Nhưng điểm thú vị: dòng vốn ngoại đã quay trở lại gom HPG ngay trong tuần, cho thấy họ đang chọn lọc và chưa rời bỏ hoàn toàn thị trường Việt Nam.
Mua gì, tránh gì theo TCBS?
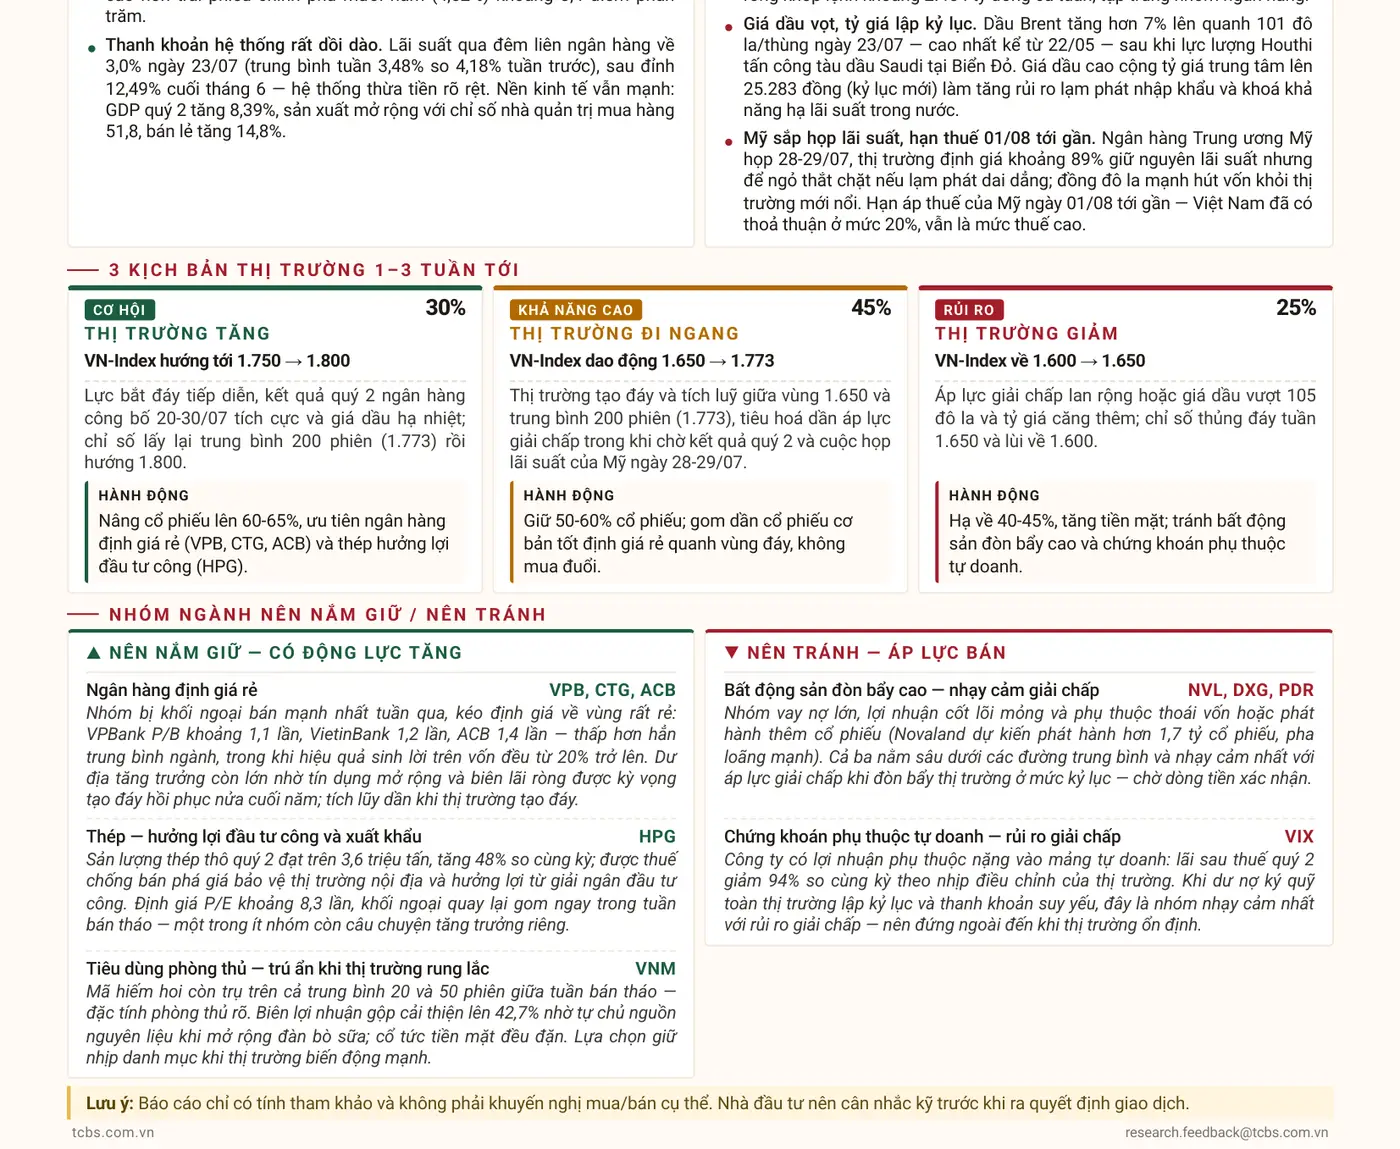
Ba nhóm cổ phiếu được TCBS “gọi tên” để mua vào:
Ngân hàng định giá rẻ — VPB, CTG, ACB — là ưu tiên hàng đầu. Với P/B lần lượt 1,1 – 1,2 – 1,4 lần, cả ba đều thấp hơn trung bình ngành. Trong khi đó, hiệu quả sinh lời trên vốn (ROE) của các ngân hàng này đều trên 20%. Định giá rẻ + nền tảng kinh doanh tốt = cơ hội tích lũy khi thị trường tạo đáy.
HPG cũng là một lựa chọn đáng chú ý. Sản lượng thép tiêu thụ quý 2 đạt 3,6 triệu tấn, tăng 48% so với cùng kỳ. P/E forward chỉ ~8,3 lần, và dòng vốn ngoại đã quay lại mua ròng. Đây là một trong những mã có nền tảng cơ bản tốt nhất trên sàn, được hưởng lợi trực tiếp từ làn sóng đầu tư công đang tăng tốc cuối năm.
Tiêu dùng phòng thủ như VNM — dù không phải ưu tiên số một — cũng được nhắc đến như một lựa chọn “trú ẩn” khi thị trường rung lắc. Biên lợi nhuận gộp cải thiện 42,7% nhờ giá nguyên liệu sữa hạ nhiệt và cổ tức tiền mặt đều đặn.
Ngược lại, TCBS khuyên tránh xa ba nhóm:
Một, bất động sản vay nợ lớn và dòng tiền yếu: NVL (Novaland) đang kiến nghị phát hành 1.700 tỷ đồng cổ phiếu để trả nợ, DXG và PDR cũng đối mặt áp lực tương tự. Cả ba đều đang ở dưới các đường trung bình và nhạy nhất với áp lực giải chấp khi thị trường margin call.
Hai, chứng khoán phụ thuộc tự doanh: VIX báo lãi quý 2 giảm tới 94% do biến động thị trường. Khi VN-Index còn yếu, những công ty “sống nhờ” tự doanh sẽ chịu tổn thương đầu tiên.
Ba, cổ phiếu “đòn bẩy” margin cao nói chung — khi margin call lan rộng, những mã này sẽ bị xả mạnh nhất.
Ba kịch bản và góc nhìn cân bằng
TCBS đưa ra ba kịch bản với xác suất: tăng (30%), đi ngang (45%), giảm (25%). Kịch bản “đi ngang” có xác suất cao nhất — VN-Index dao động 1.650-1.773 điểm khi mùa báo cáo KQKD quý 2 (20-30/07) và cuộc họp của Fed (28-29/07) tạo tâm lý chờ đợi.
Rủi ro cần theo dõi: dầu Brent tăng vọt lên 101 USD/thùng (+7% tuần) sau vụ tấn công của Houthi vào tàu chở dầu Saudi — đẩy giá xăng trong nước lên 25.283 đồng/lít. Nếu giá dầu tiếp tục leo thang, lạm phát nhập khẩu sẽ là mối đe dọa thực sự. Thêm vào đó, thuế Mục 301 (12,5%) với hàng Việt Nam vừa có hiệu lực ngày 24/07, và hạn chót thuế quan với Mỹ vào 01/08 sắp đến gần.
Điểm sáng: GDP quý 2 tăng 8,39%, bán lẻ tăng 14,8%, PMI duy trì trên 51 điểm — nền kinh tế vẫn vững vàng bất chấp biến động thị trường chứng khoán. Như TCBS nhấn mạnh: “Thị trường giá xuống sinh ra triệu phú. Vấn đề là bạn đứng về phía nào khi nó diễn ra.”
FAQ nhanh
MA200 là gì? Đường trung bình giá 200 phiên gần nhất. Khi giá xuống dưới MA200, tín hiệu kỹ thuật là tiêu cực, nhưng thường là cơ hội mua dài hạn cho nhà đầu tư kiên nhẫn.
RSI dưới 30 nghĩa là sao? RSI (Relative Strength Index) dưới 30 báo hiệu thị trường “quá bán” — lực bán đã cạn, khả năng hồi phục kỹ thuật tăng lên. Nhưng cần xác nhận thêm từ các chỉ báo khác.
P/E 12,7 là rẻ hay đắt? Với mặt bằng lãi suất hiện tại, P/E 12,7 tương đương earnings yield 7,9%/năm — cao hơn đáng kể so với lợi suất trái phiếu 4,52%. So với lịch sử 5 năm (P/E 15,4), đây là mức định giá hấp dẫn.
→ Xem thêm: LPB quý 2 lợi nhuận trở lại | VIX lợi nhuận sụp 95%
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Quan điểm và khuyến nghị (nếu có) thuộc về đơn vị phát hành báo cáo được trích dẫn (TCBS). Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.