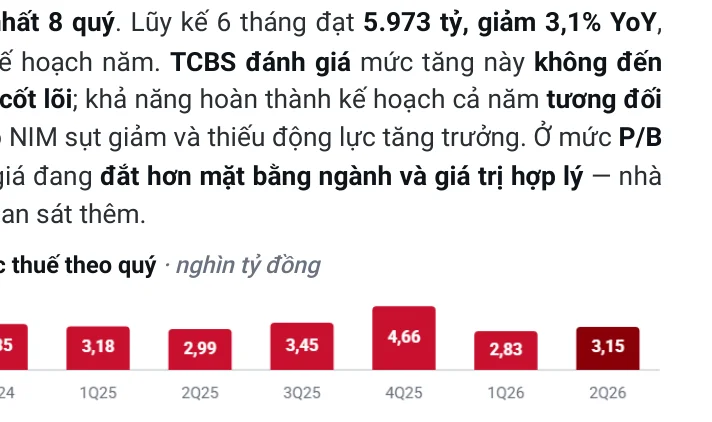
Lợi nhuận trước thuế LPBank quý 2 đạt 3.147 tỷ đồng (+5,3% YoY), phục hồi sau quý 1 giảm. Nhưng bóc tách từng lớp, bức tranh thú vị hơn nhiều — nhất là khi ông Phạm Nhật Vượng bỏ ~6.700 tỷ mua gần 5% cổ phần.
- LNTT Q2: 3.147 tỷ (+5,3% YoY) — phục hồi sau Q1 giảm 11%
- Nhưng lợi nhuận tăng nhờ thu dịch vụ đột biến 1.915 tỷ (gấp 2,25 lần) — không đến từ hoạt động cốt lõi
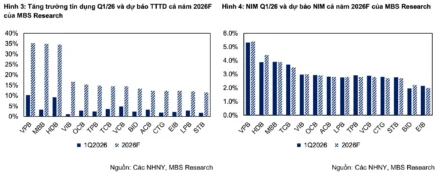
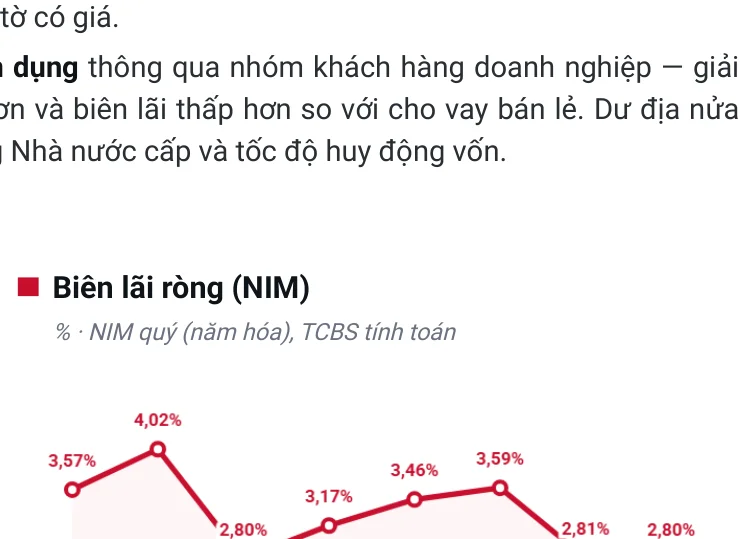
- NIM chỉ còn 2,80% — thấp nhất 8 quý; CASA 6,3% thuộc nhóm thấp nhất ngành
- Ông Phạm Nhật Vượng mua 4,89% LPB (~6.700 tỷ) — tín hiệu niềm tin nhưng kỳ vọng đã phản ánh một phần vào giá
- TCBS dự phóng LNTT 2026F: 14.726 tỷ (+3,2%), thấp hơn kế hoạch; P/B 3,2 lần — đắt hơn mặt bằng ngành
Lợi nhuận tăng nhưng “xương” lại yếu hơn
Ai đó nhìn vào bảng KQKD quý 2 của LPBank sẽ thấy toàn màu xanh: LNTT +5,3%, tổng thu nhập +23,3% — đẹp. Nhưng nhìn vào cấu phần mới thấy vấn đề.
Gần như toàn bộ phần tăng thêm đến từ một khoản: lãi thuần từ hoạt động dịch vụ 1.915 tỷ đồng, gấp 2,25 lần cùng kỳ và chiếm tới 31,6% tổng thu nhập. Cùng kỳ năm ngoái, tỷ trọng này chỉ 17,3%. Nói nôm na: quý này ngân hàng kiếm tiền nhờ phí nhiều hơn hẳn — nhưng khoản thu kiểu “dồn một cục” này thường mang tính thời điểm, khả năng lặp lại trong các quý tới là không rõ ràng.
Trong khi đó, thu nhập lãi thuần — nguồn thu chính, thước đo sức khỏe cốt lõi của một ngân hàng — chỉ tăng 4,1%. Dù dư nợ tăng tới 9,6% từ đầu năm. Cảm giác như mở thêm cửa hàng nhưng lãi thu về chẳng tăng. Cộng dồn 6 tháng, LNTT đạt 5.973 tỷ, giảm 3,1% so với cùng kỳ — mới đạt 39,9% kế hoạch năm.
NIM 2,80% — đáy 8 quý, câu chuyện giá vốn đắt đỏ
Chỉ số đáng lo nhất trong báo cáo này có lẽ là NIM (biên lãi ròng) chỉ còn 2,80%, thấp nhất trong 8 quý. Giảm từ mức 3,17% cuối năm 2025.
Gốc rễ: chi phí lãi quý tăng 46,4%, gấp rưỡi tốc độ tăng của thu nhập lãi (29,3%). Cả 6 tháng, chi phí lãi tăng 39,6% trong khi thu nhập lãi chỉ tăng 28,2% — chênh lệch ngày càng nới rộng.
Vì sao? CASA — tỷ lệ tiền gửi không kỳ hạn — chỉ 6,3%, thấp nhất ngành. 93,7% tiền gửi có kỳ hạn, phải trả lãi. Tiền gửi không kỳ hạn (gần như miễn phí) còn giảm. Để bù, ngân hàng phát hành thêm giấy tờ có giá (+23,2%) chi phí cao hơn. Như tập thể dục xong uống nước ngọt thay nước lọc — đỡ khát thật nhưng tốn kém.
Phạm Nhật Vượng mua gần 5% — thương vụ 6.700 tỷ
Không thể không nhắc đến thương vụ “nóng” nhất thị trường thời gian qua: cuối tháng 6, ông Phạm Nhật Vượng mua thỏa thuận 146,2 triệu cổ phiếu LPB, tương đương 4,89% vốn, với tổng giá trị khoảng 6.700 tỷ đồng — sát mức trần 5% mà một cá nhân được sở hữu tại ngân hàng.
Ông Vượng cho biết đây là đầu tư tài chính, không tham gia điều hành. Trước mắt, thương vụ mang ý nghĩa tín hiệu niềm tin. Xa hơn, nó mở ra câu chuyện kết nối với hệ sinh thái Vingroup — cho vay mua nhà, xe điện, thanh toán — nguồn cầu khổng lồ nếu thành hiện thực.
Tuy nhiên, TCBS cũng lưu ý rằng cổ phiếu LPB đã tăng từ vùng 46.000 lên 53.500 đồng — phần nhiều diễn ra sau thông tin này. Kỳ vọng đã được phản ánh một phần vào giá.
Góc nhìn cân bằng: câu chuyện hay nhưng giá chưa rẻ
Dĩ nhiên LPBank không thiếu điểm sáng: tín dụng tăng nhanh hơn trung bình ngành (+9,6% YTD), ROE 26% thuộc nhóm cao nhất — dù một phần nhờ vốn giảm sau chia cổ tức 30% (~8.961 tỷ). Nếu câu chuyện Vingroup thành hiện thực, LPB có thể trở thành một trong những cổ phiếu ngân hàng thú vị nhất năm.
Ở chiều ngược lại, bộ đệm dự phòng mỏng dần. Nợ xấu tăng 3 quý liền lên 1,85%. Bao phủ nợ xấu giảm 4 quý liên tiếp, từ 75,3% xuống 66,8%. Nợ nhóm 5 lên 4.366 tỷ — hơn nửa tổng nợ xấu. Dự phòng dự kiến tăng 49%, trong khi NIM chưa tạo đáy và thu dịch vụ khó lặp lại.
Ở thị giá hiện tại, LPB giao dịch ở P/B 3,2 lần và P/E 14,3 lần — đắt hơn mặt bằng ngành. TCBS khuyến nghị nhà đầu tư quan sát thêm, chờ tín hiệu NIM tạo đáy rõ ràng hơn.
FAQ nhanh
LPB có nên mua không? Happite không khuyến nghị mua bán. TCBS đánh giá cổ phiếu định giá cao hơn mặt bằng ngành, khuyên quan sát thêm.
Vì sao NIM thấp? CASA chỉ 6,3%, chi phí vốn cao, tín dụng tăng nhanh phải vay đắt để bù.
Ông Vượng mua LPB để làm gì? Đầu tư tài chính từ tiền nhàn rỗi. Tiềm năng kết nối Vingroup là có, nhưng chưa chính thức.
Đọc báo cáo gốc của TCBS tại: https://www.tcbs.com.vn/wp-content/uploads/2026/07/20260721_LPB_Bao_cao_cap_nhat_KQKD_Q2_2026.pdf
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Quan điểm và khuyến nghị (nếu có) thuộc về đơn vị phát hành báo cáo được trích dẫn. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.