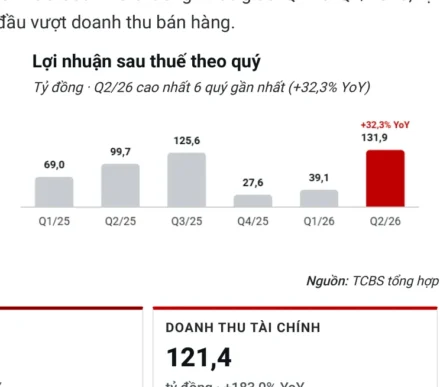
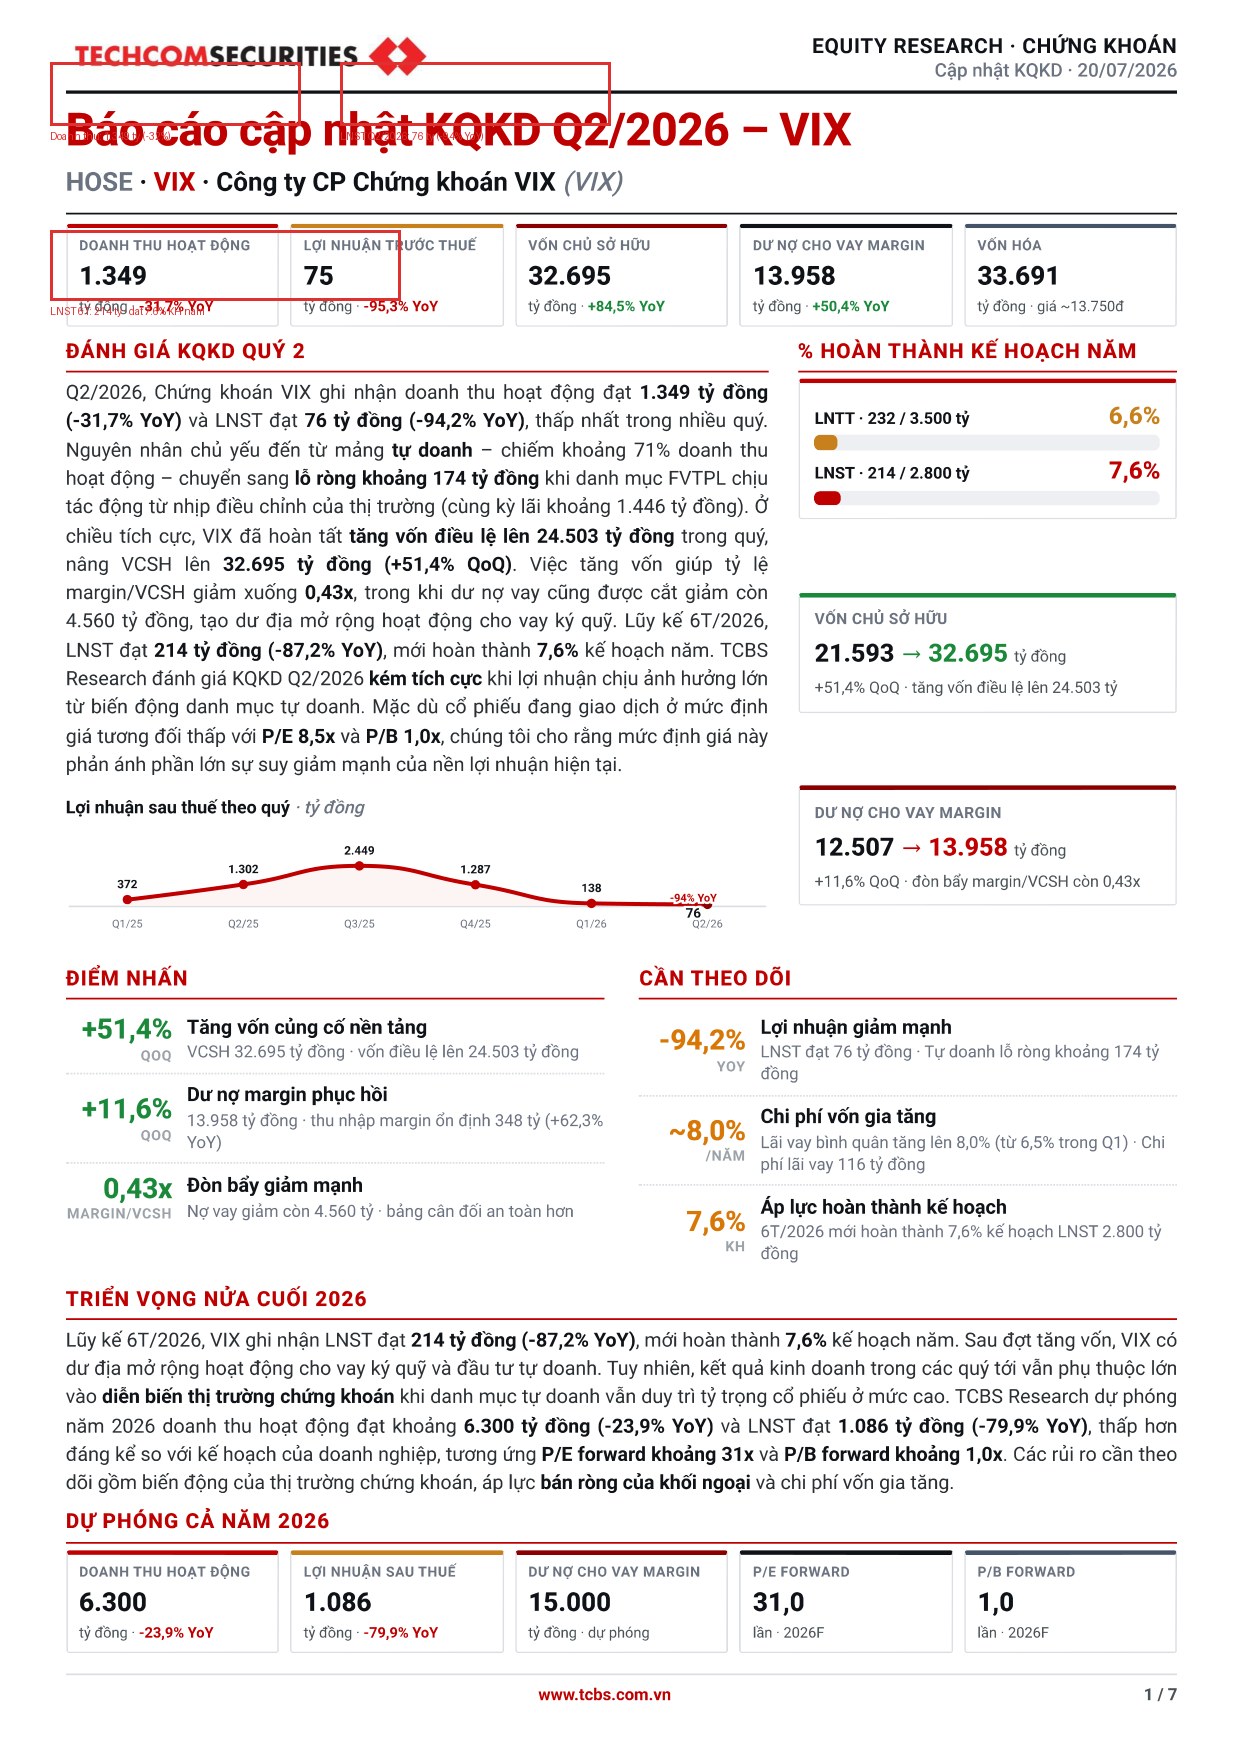
Cuối tuần qua, giới đầu tư xôn xao khi TCBS tung báo cáo cập nhật KQKD Q2/2026 của Chứng khoán VIX. Con số gây sốc: lợi nhuận sau thuế chỉ còn gần 76 tỷ đồng, giảm 94% so với cùng kỳ năm ngoái. Cùng kỳ 2025, VIX lãi hơn 1.301 tỷ — tức là cứ mỗi 100 đồng lãi năm ngoái, năm nay chỉ còn 6 đồng.
Điều đáng nói: đây không phải do doanh thu sụp hoàn toàn. Doanh thu vẫn 1.349 tỷ. Cái “ngốn” hết lợi nhuận chính là mảng từng làm nên tên tuổi VIX: tự doanh.
- LNST Q2/2026: 75,9 tỷ (-94,2% YoY), 6 tháng mới đạt 7,7% kế hoạch năm
- Lỗ tự doanh ~205 tỷ (cùng kỳ lãi 1.429 tỷ) do đánh giá lại danh mục giảm ~1.090 tỷ
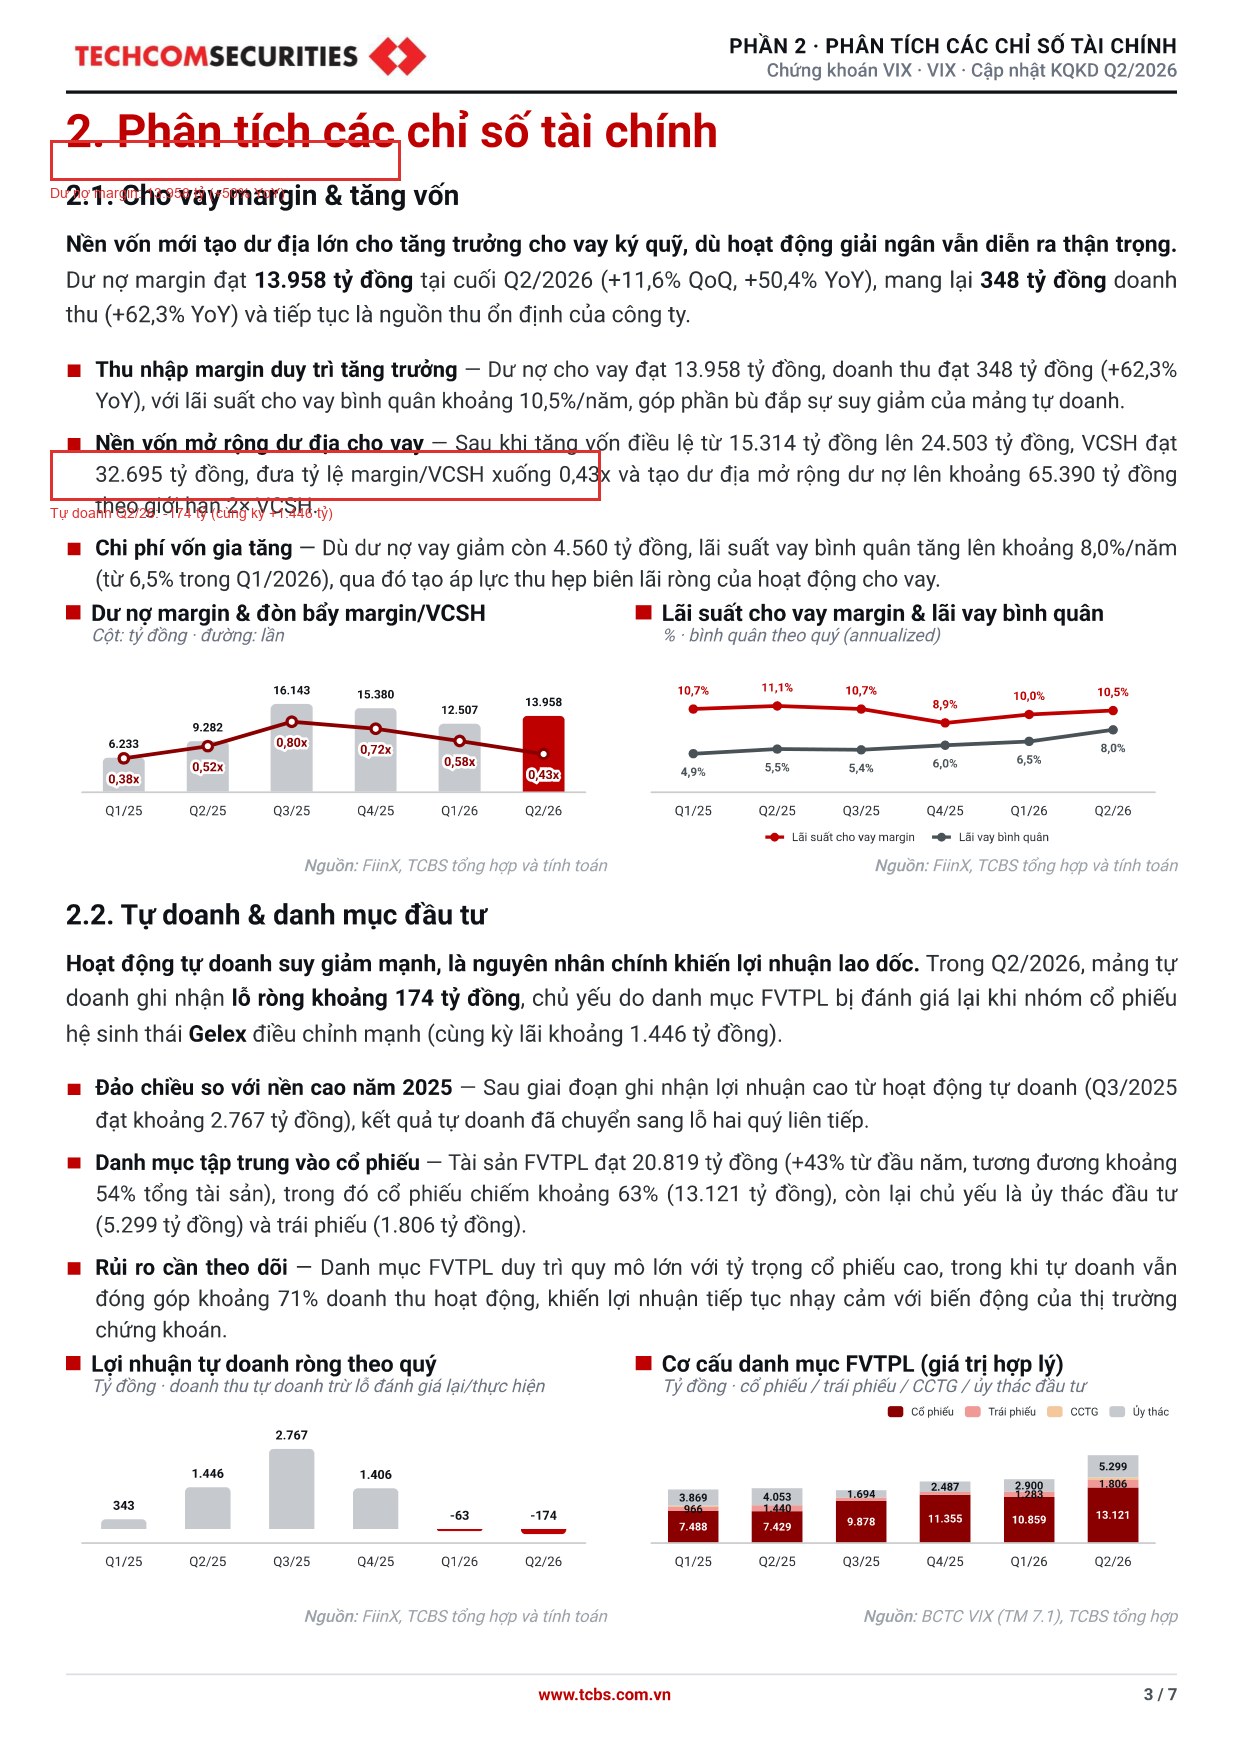
- Margin vẫn tăng: lãi cho vay 348 tỷ (+62%), dư nợ margin 13.958 tỷ
- Tổng tài sản 38.592 tỷ (+13% YTD), đã tăng vốn tháng 4/2026
Tự doanh: từ át chủ bài thành “gót chân Achilles”
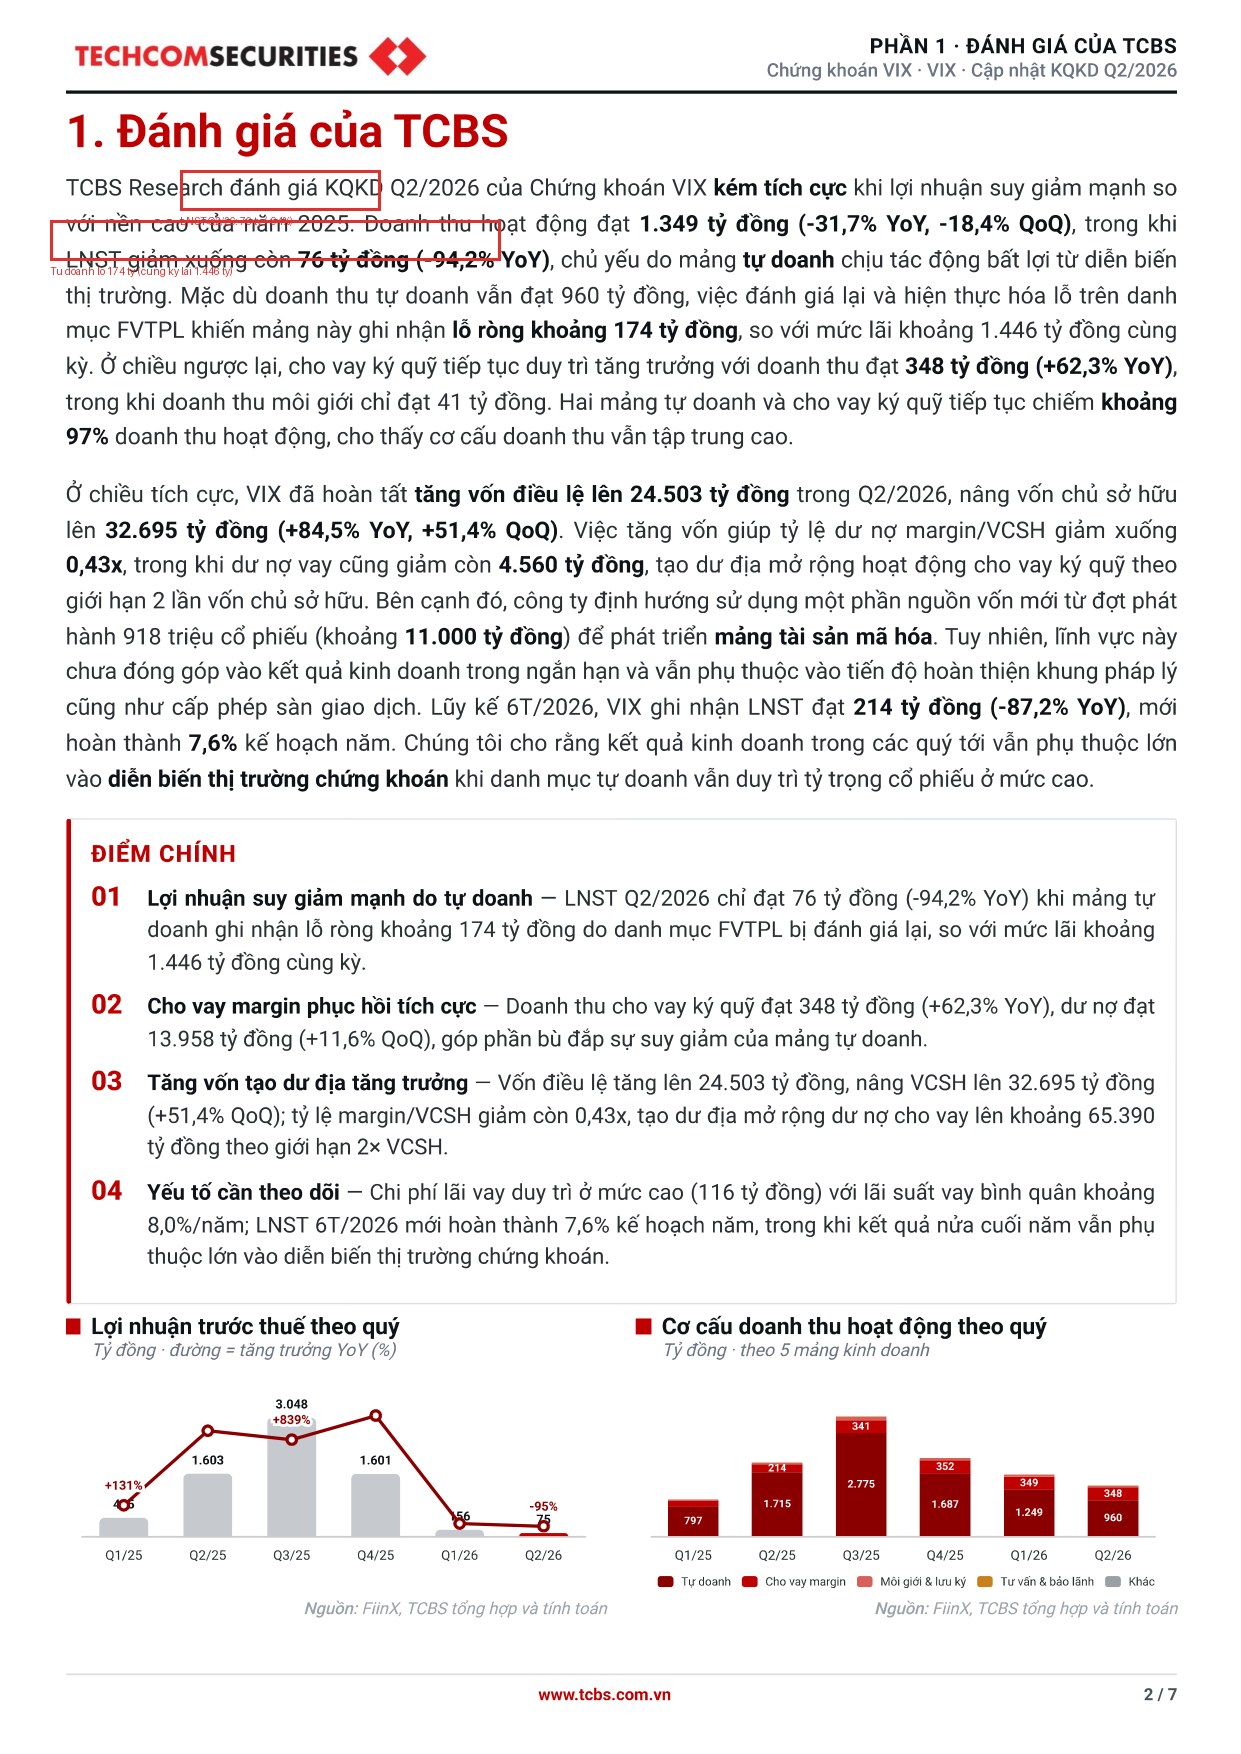
Năm ngoái, tự doanh là con gà đẻ trứng vàng của VIX. Quý 2/2025, riêng mảng này lãi 1.429 tỷ đồng, đóng góp phần lớn vào mức lợi nhuận kỷ lục. Nhưng quý này, tự doanh lỗ hơn 200 tỷ đồng — chênh lệch gần 1.600 tỷ so với cùng kỳ.
Nguyên nhân chính không phải VIX bán lỗ, mà là đánh giá lại danh mục. Giá trị hợp lý của các khoản đầu tư giảm mạnh, tạo ra khoản lỗ trên sổ sách ~1.090 tỷ đồng. Danh mục tự doanh của VIX hiện ở mức 20.819 tỷ (+43% so với đầu năm), tập trung nhiều vào cổ phiếu niêm yết (12.707 tỷ) — trong đó có EIB và nhóm Gelex, những mã có diễn biến không mấy khả quan nửa đầu 2026.
Nói cách khác: VIX vẫn ôm hàng, nhưng hàng đang “đỏ lửa” trên sổ sách.
Margin cứu cánh, nhưng không đủ
Trong bức tranh ảm đạm, mảng cho vay margin là điểm sáng hiếm hoi. Dư nợ cho vay giao dịch ký quỹ và ứng trước đạt 13.958 tỷ đồng, tăng gần 1.400 tỷ so với đầu quý. Lãi từ các khoản cho vay và phải thu đạt 348 tỷ đồng, tăng 62% so với cùng kỳ.
Nhưng có một chi tiết đáng chú ý: chi phí lãi vay của VIX cũng đột biến lên 116 tỷ đồng. Khi margin tăng mà phải vay nhiều hơn để tài trợ, chi phí tài chính ăn mòn phần nào thành quả từ mảng này.
Kế hoạch năm: 7,7% sau nửa chặng đường
Đây có lẽ là con số khiến cổ đông VIX giật mình nhất. Mục tiêu lợi nhuận sau thuế cả năm 2026 là 2.800 tỷ — vốn đã được ĐHĐCĐ thông qua với mức giảm 48% so với kết quả thực tế 2025. Một kế hoạch “thận trọng” như chính CEO Trương Ngọc Lân thừa nhận.
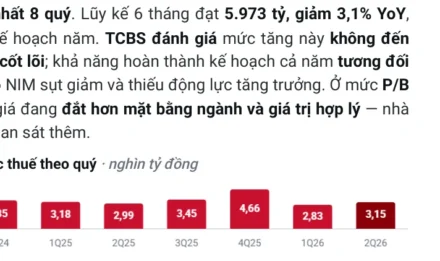
Vậy mà sau 6 tháng, VIX mới đạt 214 tỷ đồng LNST, tương đương 7,7% kế hoạch. Tức là để hoàn thành mục tiêu, 6 tháng cuối năm VIX phải kiếm gần 2.600 tỷ — gấp 12 lần những gì đã làm được.
Góc nhìn cân bằng: VIX không phải không có điểm sáng. Doanh thu cho vay margin tăng trưởng tốt cho thấy năng lực cốt lõi vẫn ổn. Việc tăng vốn thành công trong tháng 4 (vốn CSH từ 15.314 lên 24.502 tỷ) và giảm mạnh nợ vay ngắn hạn (từ 11.332 xuống 4.560 tỷ) cho thấy Ban lãnh đạo đang chủ động giảm đòn bẩy — một động thái thận trọng. Ngược lại, rủi ro lớn nhất vẫn là tự doanh: danh mục 20.819 tỷ đồng, tập trung vào một số cổ phiếu có diễn biến kém, và việc đánh giá lại danh mục hoàn toàn phụ thuộc vào thị trường. Một cú hồi của VN30 có thể xoay chuyển cục diện. Nhưng nếu thị trường tiếp tục èo uột, con số lỗ có thể còn tăng.
FAQ
VIX có đạt kế hoạch 2026 không?
Rất khó, trừ khi tự doanh lãi đột biến nửa cuối năm. Với đà hiện tại, VIX cần mỗi quý lãi ~1.300 tỷ — gấp 17 lần Q2 vừa qua.
Margin tăng mạnh có đáng lo không?
Margin tăng là con dao hai lưỡi. Khi thị trường tốt, margin khuếch đại lợi nhuận. Khi thị trường xấu, margin khuếch đại rủi ro. VN30 vừa giảm 3 phiên liên tiếp, nên đây là điều cần theo dõi sát.
TCBS có khuyến nghị gì cho VIX không?
Báo cáo TCBS chủ yếu cập nhật số liệu, không đưa khuyến nghị mua/bán hay giá mục tiêu mới. Đây là báo cáo cập nhật KQKD, không phải phân tích định giá.
—
Xem thêm: SSI lãi kỷ lục nửa đầu 2026 — margin 40.473 tỷ
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Quan điểm và khuyến nghị (nếu có) thuộc về đơn vị phát hành báo cáo được trích dẫn. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
—
Nguồn: TCBS — Báo cáo cập nhật KQKD Q2/2026 VIX (22/07/2026)