Nếu chỉ lướt qua tiêu đề “lợi nhuận giảm 8%”, có lẽ nhiều nhà đầu tư sẽ nhăn mặt. Nhưng khi bóc tách báo cáo cập nhật KQKD Quý 2 của VIB do TCBS phát hành ngày 29/07, bức tranh không hề xám xịt như con số bề mặt. Thậm chí, đây có thể là quý đánh dấu cú “bẻ lái” quan trọng của ngân hàng này.
- LNTT quý 2 đạt 2.383 tỷ (-8,2% YoY) — không phải do kinh doanh kém, mà vì trích lập dự phòng tăng gấp đôi lên 1.281 tỷ để đẩy nhanh xử lý nợ
- Lợi nhuận trước dự phòng (PPOP) tăng 13,4%, NIM phục hồi từ đáy 2,94% lên 3,11%, nợ xấu giảm quý thứ 5 liên tiếp về 2,93%
- P/B 1,02 lần — thấp nhất nhóm 8 ngân hàng niêm yết lớn. TCBS dự phóng trích lập giảm dần nửa cuối năm, tín dụng tăng tốc đạt 14,2% cả năm
Dự phòng tăng gấp đôi — “dọn nhà” chứ không phải kinh doanh yếu
Điểm gây chú ý nhất trong báo cáo là chi phí dự phòng quý 2 tăng 101,5% so với cùng kỳ, lên 1.281 tỷ đồng. Đây là lý do chính khiến lợi nhuận trước thuế đi lùi 8,2%.
Nhưng hãy nhìn sang phía bên kia: lợi nhuận trước dự phòng (PPOP) — thước đo phản ánh sức khỏe kinh doanh cốt lõi — tăng tới 13,4%, đạt 3.664 tỷ. Thu nhập lãi thuần tăng 10,1%, thu nhập dịch vụ bùng nổ 168% (từ 401 tỷ lên 1.075 tỷ). Hiệu quả chi phí cũng cải thiện rõ rệt: CIR giảm từ 36,8% xuống 31,7%.
Nói một cách dễ hiểu: VIB kiếm được nhiều tiền hơn từ hoạt động kinh doanh, nhưng chọn cách dùng phần lớn số tiền ấy để “dọn nhà” — xử lý nợ triệt để hơn. Đây không phải tín hiệu báo động; ngược lại, nó giống như việc bạn trích một khoản lớn từ lương tháng này để trả hết nợ thẻ tín dụng. Thu nhập không giảm, chỉ là đang được phân bổ cho mục đích dài hạn.
TCBS dự phóng chi phí dự phòng sẽ giảm dần trong nửa cuối năm, khi áp lực xử lý nợ hạ nhiệt. Nợ xấu hình thành mới trong 6 tháng ước 2.600 tỷ, thấp hơn mức 3.300 tỷ cùng kỳ năm ngoái.
NIM chạm đáy rồi bật lên — tín hiệu đáng tiền nhất
Với ngân hàng, biên lãi ròng (NIM) giống như nhịp tim — nó cho biết ngân hàng kiếm được bao nhiêu từ mỗi đồng cho vay ra. VIB đã trải qua giai đoạn NIM tụt dốc suốt 2024-2025, chạm đáy 2,94% trong quý 1/2026 — mức thấp nhất trong nhiều năm.
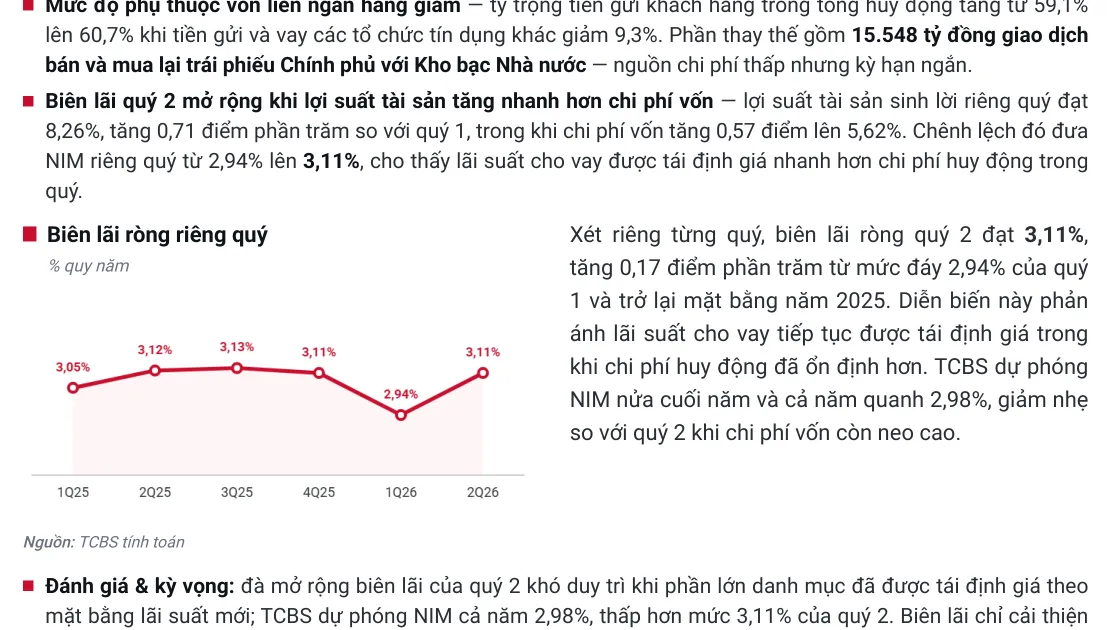
Biên lãi ròng (NIM) riêng quý của VIB chạm đáy 2,94% trong quý 1/2026 rồi phục hồi lên 3,11% trong quý 2/2026. Nguồn: TCBS Research.
Nhưng quý 2 đánh dấu cú bật ngược: NIM đạt 3,11%, tăng 0,17 điểm phần trăm so với quý trước và trở lại mặt bằng của năm 2025. Lý do: lãi suất cho vay đang được tái định giá trong khi chi phí huy động đã ổn định hơn.
Dù vậy, TCBS vẫn thận trọng: dự phóng NIM nửa cuối năm quanh 2,98%, giảm nhẹ so với quý 2. Lý do là chi phí vốn vẫn neo cao — CASA (tiền gửi không kỳ hạn) giảm từ 14,4% xuống 11,8%, toàn bộ mức tăng tiền gửi đến từ kỳ hạn dài với lãi suất cao hơn.
P/B 1,02x — rẻ nhất nhóm, nhưng cần hiểu VIB đang thay đổi
Tại thị giá 14.400 đồng (chốt ngày 29/07), VIB giao dịch ở P/B 1,02 lần và P/E 6,6 lần — thấp nhất trong nhóm 8 ngân hàng niêm yết lớn mà TCBS so sánh, chiết khấu khoảng 18% so với trung vị ngành 1,25 lần.
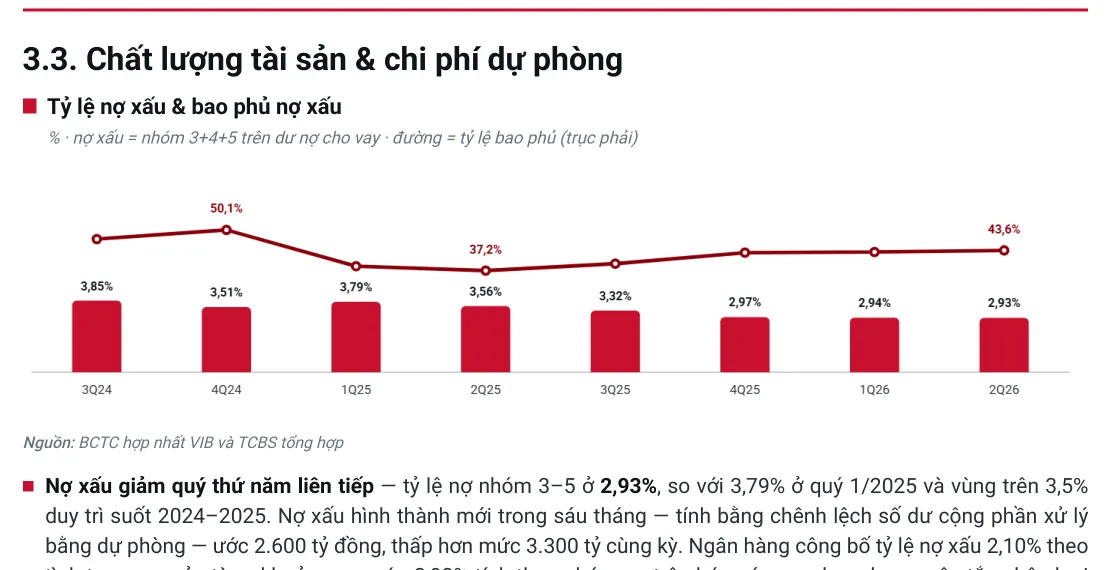
Tỷ lệ nợ xấu (NPL) của VIB giảm quý thứ 5 liên tiếp về 2,93% trong quý 2/2026. Nguồn: TCBS Research.
Nhưng định giá thấp không phải ngẫu nhiên — VIB đang trong giai đoạn chuyển mình. Ngân hàng dịch chuyển khỏi mô hình tập trung bán lẻ tiêu dùng (vốn từng là “át chủ bài”): tỷ trọng cho vay cá nhân và hộ kinh doanh giảm từ 69,8% xuống 65,8% chỉ sau 6 tháng. Tín dụng mới tập trung vào nhóm khách hàng doanh nghiệp, đặc biệt là bất động sản.
Đây là con dao hai lưỡi. Một mặt, nó giúp chất lượng tài sản cải thiện (nợ xấu giảm 5 quý liên tiếp). Mặt khác, ROE 15,9% của VIB đang thấp nhất nhóm, và sự dịch chuyển cơ cấu này cần thời gian để chứng minh hiệu quả.
Góc nhìn cân bằng
Không phải mọi thứ đều màu hồng. Chất lượng nguồn vốn của VIB đang xấu đi: CASA giảm, cơ cấu huy động thiên về kỳ hạn dài lãi suất cao. Thu nhập từ kinh doanh ngoại hối lỗ 423 tỷ (cùng kỳ lãi 108 tỷ), mảng chứng khoán cũng lỗ nhẹ. Những mảng phi tín dụng này vốn là “của để dành” của các ngân hàng, và việc chúng đồng loạt yếu đi trong quý 2 là điểm cần theo dõi.
Với nhà đầu tư, báo cáo này của TCBS vẽ ra một bức tranh “đang sửa nhà để ở đẹp hơn” hơn là “nhà đang xuống cấp”. Nếu kịch bản dự phòng giảm nửa cuối năm + tín dụng tăng tốc diễn ra đúng như dự phóng, VIB ở P/B 1,02x có thể là mức giá hấp dẫn. Nhưng cần kiên nhẫn — quá trình chuyển đổi cơ cấu của VIB có lẽ chưa kết thúc trong một sớm một chiều.
❓ FAQ nhanh:
VIB lãi bao nhiêu trong quý 2? 2.383 tỷ trước thuế, giảm 8,2% so với cùng kỳ.
Tại sao lợi nhuận giảm? Dự phòng tăng gấp đôi lên 1.281 tỷ, còn kinh doanh cốt lõi (PPOP) tăng 13,4%.
Có nên quan tâm VIB lúc này không? Nếu tin vào câu chuyện NIM phục hồi + nợ xấu đỉnh đã qua, P/B 1,02x là mức định giá thấp nhất nhóm. Nhưng đây là cổ phiếu cần tầm nhìn trung-dài hạn.
👉 Xem thêm: LPB Quý 2/2026 — lợi nhuận trở lại nhưng NIM đáy | VPB Quý 2/2026 — LNTT kỷ lục hơn 10.900 tỷ
Nguồn tham khảo
- TCBS Research — Báo cáo cập nhật KQKD VIB Quý 2/2026, phát hành 29/07/2026.
- TCBS Research — Dữ liệu thị trường ngân hàng niêm yết, cập nhật 07/2026.
- BCTC hợp nhất Quý 2/2026 của Ngân hàng TMCP Quốc tế Việt Nam (VIB).
- CFA Institute — Financial Statement Analysis, chủ đề Banking Sector Metrics.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Quan điểm và khuyến nghị (nếu có) thuộc về đơn vị phát hành báo cáo được trích dẫn. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.