Khi nói đến việc đầu tư vào các công ty sản xuất, điều quan trọng là phải hiểu các chỉ số tài chính. Những chỉ số này không chỉ giúp bạn nhìn thấy bức tranh tài chính tổng thể của công ty mà còn giúp bạn đánh giá khả năng sinh lời và hiệu quả quản lý trong dài hạn. Cùng khám phá những chỉ số quan trọng nhất cần lưu ý!
Chỉ Số Sinh Lời Trong Báo Cáo Tài Chính Của Công Ty Sản Xuất
Biên Lợi Nhuận Gộp Và Sự Thấu Hiểu Sâu Sắc Về Hiệu Quả Chi Phí Sản Xuất
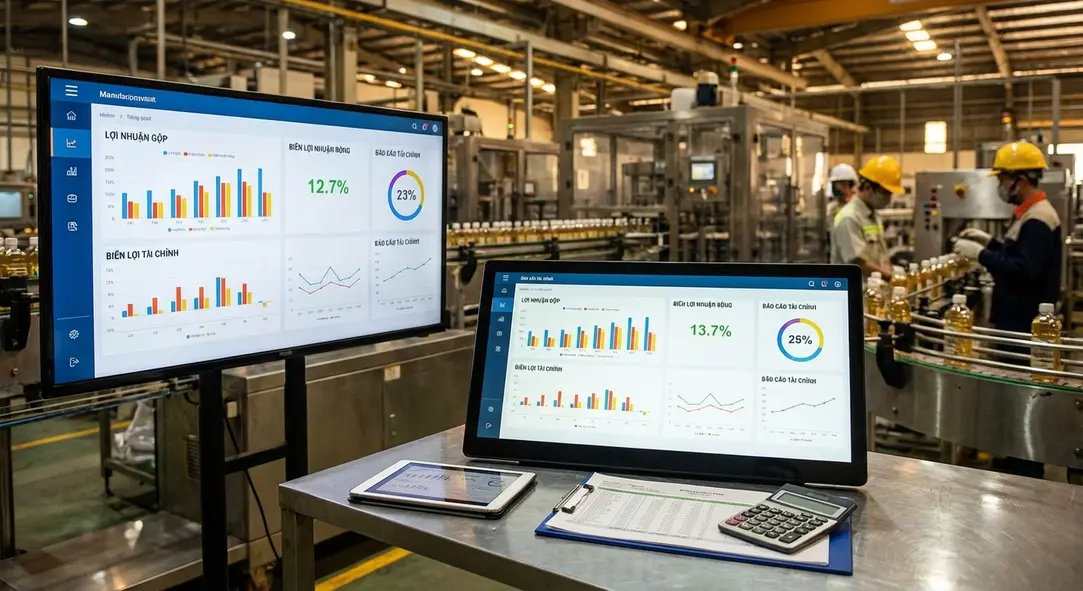
Biên lợi nhuận gộp (Gross Profit Margin – GPM) là một chỉ số vô cùng quan trọng trong các công ty sản xuất, bởi nó thể hiện rõ ràng phần trăm doanh thu còn lại sau khi đã loại trừ giá vốn hàng bán (COGS). Khả năng giữ lại lợi nhuận từ mỗi đồng doanh thu này giúp doanh nghiệp nắm bắt được hiệu quả thực tế của việc kiểm soát chi phí sản xuất trực tiếp. Khi chỉ số GPM cao, điều đó cho thấy công ty đang quản lý tốt chi phí, có vị thế cạnh tranh vững chắc, và khả năng sinh lời tốt hơn. Đây cũng là một công cụ hữu dụng trong việc phát hiện các vấn đề tiềm ẩn liên quan đến chi phí khi có sự biến động qua các kỳ kinh doanh. Điều này giúp doanh nghiệp chủ động trong việc điều chỉnh chiến lược sản xuất và tiết kiệm chi phí (Phân bổ vàng bao nhiêu là đủ?). Bằng cách theo dõi chỉ số này thường xuyên, các doanh nghiệp có thể nâng cao khả năng dự báo và lập kế hoạch, từ đó tăng cường hiệu quả tài chính tổng thể.
2. Biên Lợi Nhuận Gộp: Công Cụ Chiến Lược Trong Kiểm Soát Chi Phí Sản Xuất
Hiểu Rõ Biên Lợi Nhuận Gộp
Biên lợi nhuận gộp (GPM) là chỉ số quan trọng đo lường hiệu quả sản xuất thông qua tỷ lệ phần trăm lợi nhuận thu được sau khi trừ giá vốn hàng bán khỏi doanh thu thuần. Nó giúp các doanh nghiệp đánh giá khả năng tối ưu hoá chi phí trực tiếp như nguyên liệu, nhân công nhằm cải thiện lợi nhuận.
Biên độ lợi nhuận gộp phản ánh khả năng định giá và hiệu quả sản xuất cốt lõi. Một GPM cao cho thấy doanh nghiệp kiểm soát tốt chi phí, có lợi thế từ quy mô sản xuất hoặc chiến lược giá bán tốt. Ngược lại, chỉ số thấp có thể báo hiệu giá vốn tăng hoặc phải cạnh tranh giá mạnh mẽ.
Công Thức và Ứng Dụng

Lợi nhuận gộp chính là phần chênh lệch giữa doanh thu thuần và giá vốn hàng bán. So với biên lợi nhuận ròng bao trùm mọi chi phí, biên lợi nhuận gộp chủ yếu tập trung vào việc kiểm soát chi phí trực tiếp sản xuất và bán hàng.
Vai Trò Của Biên Lợi Nhuận Gộp
Biên lợi nhuận gộp không chỉ là công cụ đo lường hiệu suất kinh doanh mà còn là chiến lược giám sát chi phí và làm cơ sở cho quyết định định giá. Một ví dụ cụ thể là khi GPM giảm, doanh nghiệp có thể cần kiểm tra lại quy trình sản xuất hoặc tìm cách đàm phán tốt hơn với nhà cung cấp. Ngược lại, việc tăng GPM bằng cách giảm chi phí hoặc tìm cách nâng giá bán có thể cải thiện sức khỏe tài chính tổng thể của doanh nghiệp, tạo thêm dư địa cho các khoản chi phí gián tiếp và đẩy mạnh mở rộng kinh doanh hơn.
Để áp dụng thực tế, doanh nghiệp cần theo dõi chỉ số này định kỳ, so sánh với chuẩn ngành hoặc đối thủ để định hướng phát triển. Tối ưu GPM bằng cách giảm giá vốn thông qua đàm phán với nhà cung cấp hoặc tự động hóa sản xuất có thể là một số biện pháp hữu ích để gia tăng lợi nhuận cho doanh nghiệp. Xem thêm tại Báo cáo tài chính là gì: Cách đọc cho người mới bắt đầu.
Chỉ Số Hiệu Quả Hoạt Động Trên BCTC Của Lĩnh Vực Sản Xuất

Tối Ưu Hóa Vòng Quay Hàng Tồn Kho Trong Quản Lý Sản Xuất
Vòng quay hàng tồn kho là một trong những chỉ số then chốt để đánh giá hiệu quả quản lý chuỗi cung ứng trong ngành sản xuất. Chỉ số này không chỉ đơn thuần là số liệu tài chính, mà còn đóng vai trò tích cực trong việc tối ưu hóa quy trình sản xuất và phân phối hàng hóa. Khi vòng quay hàng tồn kho cao, doanh nghiệp có khả năng cao trong việc biến hàng hóa thành doanh thu nhanh chóng và giảm thiểu rủi ro liên quan đến hàng tồn đọng hoặc đối mặt với tình trạng hàng hóa mất giá trị. Ngược lại, nếu vòng quay thấp, điều đó cho thấy sự ứ đọng hàng hóa, dẫn đến tăng chi phí lưu kho và hạn chế dòng tiền. Tối ưu hoá vòng quay còn giúp các doanh nghiệp định hình được mức tồn kho tối thiểu và tối đa, từ đó điều chỉnh kế hoạch nhập hàng và giữ vững sự cân bằng giữa cung và cầu. Điều này giúp doanh nghiệp sản xuất duy trì dòng tiền ổn định và tối ưu hóa chi phí hoạt động. Một ví dụ thực tế về cách tính vòng quay hàng tồn kho sẽ minh họa rõ hơn: COGS là 1.000.000 USD, tồn kho trung bình là 350.000 USD, dẫn đến vòng quay là 2,86 lần, tương đương 82 ngày cho mỗi vòng quay. Thông qua việc áp dụng các chiến lược cải tiến như giảm thiểu thời gian lưu kho, đa dạng hóa kênh cung cấp và phát triển phần mềm quản lý tồn kho, doanh nghiệp có thể đạt được vòng quay cao hơn, từ đó tăng cường hiệu quả sản xuất và lợi nhuận bền vững. (Nguồn)
Vòng Quay Hàng Tồn Kho: Chìa Khóa Quản Lý Chuỗi Cung Ứng Trong Sản Xuất
Vòng quay hàng tồn kho là công cụ quan trọng giúp doanh nghiệp sản xuất tối ưu hóa quản lý chuỗi cung ứng. Chỉ số này đo lường số lần hàng hóa trong kho được bán và tái nhập trong một khoảng thời gian, tạo điều kiện dự báo nhu cầu và duy trì dòng chảy hàng hóa mượt mà từ nhà cung cấp đến khách hàng. Một vòng quay cao đồng nghĩa với việc hàng hóa phù hợp với nhu cầu thị trường, giảm thiểu rủi ro ứ đọng và hư hỏng. Ngược lại, vòng quay thấp cho thấy tồn kho ứ đọng, có nguy cơ gia tăng chi phí lưu trữ hoặc giá trị hàng hóa suy giảm.
Công thức tính vòng quay hàng tồn kho:
Vòng quay hàng tồn kho = Giá vốn hàng bán / Giá trị tồn kho trung bình
Việc áp dụng các công cụ như quản lý hàng tồn kho bằng phần mềm hiện đại, cùng với nhu cầu khách hàng và xu hướng mùa vụ, có thể nâng cao chỉ số này. Ngoài ra, doanh nghiệp có thể thực hiện chiến lược Just-in-Time để giảm hàng tồn kho dư thừa trong khi vẫn đảm bảo đủ cung ứng, từ đó giảm rủi ro và tăng tính cạnh tranh trong thị trường sản xuất.
Để hiểu thêm về quản lý chuỗi cung ứng hiệu quả, bạn có thể tham khảo thêm từ 1C Vietnam về vòng quay hàng tồn kho và cách tối ưu hóa trong sản xuất.
Chỉ Số Thanh Khoản Và Cơ Cấu Vốn Với Doanh Nghiệp Sản Xuất
Hiểu Rõ Tỷ Số Thanh Toán Hiện Hành Và Vai Trò Của Vốn Lưu Động Trong Sản Xuất
Trong ngành sản xuất, tỷ số thanh toán hiện hành (Current Ratio) là một chỉ số quan trọng để đánh giá khả năng thanh khoản ngắn hạn của doanh nghiệp. Được tính bằng cách chia tổng tài sản lưu động cho nợ ngắn hạn, chỉ số này phản ánh mức độ mà doanh nghiệp có thể sử dụng tài sản lưu động để thanh toán các khoản nợ ngắn hạn.
Tính Toán và Ý Nghĩa: Một tỷ số trên 1 chỉ ra rằng doanh nghiệp có đủ tài sản lưu động để trả nợ ngắn hạn, trong khi mức dưới 1 cho thấy rủi ro thanh khoản tiềm ẩn. Thường trong ngành sản xuất, tỷ số giữa 1.5 và 2.0 được xem là tối ưu, đảm bảo rằng tài sản lưu động không chỉ đủ mà còn tạo dư thừa cần thiết để ứng phó với biến động.
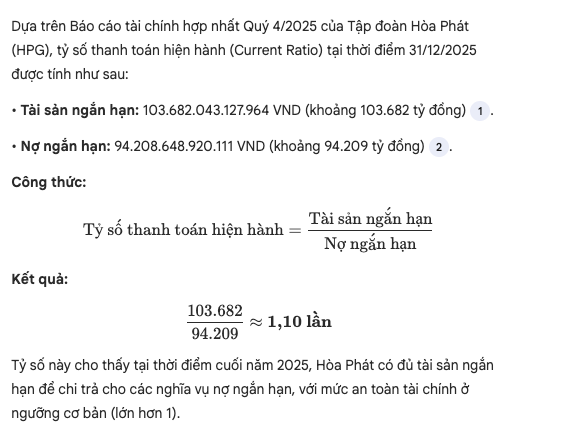
Vai Trò Đặc Biệt Trong Sản Xuất: Ngành sản xuất đặc biệt dựa vào vốn lưu động lớn vì hàng tồn kho thường chiếm tỷ trọng cao trong tài sản lưu động. Điều này gây chậm trễ khi cần chuyển đổi tồn kho thành tiền mặt nhanh chóng. Các yếu tố như chu kỳ sản xuất dài và chi phí nguyên liệu đóng vai trò chủ đạo, làm tăng nợ ngắn hạn. Vì thế, doanh nghiệp cần phải cân nhắc điều tiết hàng tồn kho để tránh dư thừa, đồng thời thúc đẩy quá trình thu hồi nợ phải thu nhằm cải thiện khả năng thanh khoản.[^1]
Để có cái nhìn toàn diện hơn, doanh nghiệp nên kết hợp tỷ số thanh toán hiện hành với các chỉ số khác như tỷ số thanh toán nhanh (Quick Ratio), loại trừ hàng tồn kho để có thể xử lý thanh khoản hiệu quả hơn. Ngoài ra, so sánh với dữ liệu lịch sử và đối thủ cạnh tranh cũng giúp phát hiện được những rủi ro tiềm năng, góp phần trong việc hoạch định chiến lược quản lý tài chính tối ưu hơn.
Tỷ Số Thanh Toán Hiện Hành: Khả Năng Thanh Khoản Ngắn Hạn Trong Sản Xuất
Trong lĩnh vực sản xuất, tỷ số thanh toán hiện hành, hay Current Ratio, là chỉ số quan trọng đo lường khả năng thanh khoản ngắn hạn của doanh nghiệp. Tính toán theo công thức tài sản lưu động trên nợ ngắn hạn, chỉ số này giúp đánh giá liệu doanh nghiệp có đủ khả năng dùng tài sản có thể chuyển đổi thành tiền trong vòng một năm để thanh toán các nghĩa vụ tài chính đến hạn.
Ý nghĩa của Current Ratio:
- Khi tỷ số này > 1, doanh nghiệp có tình hình tài chính ổn định, đủ tài sản để trả nợ ngắn hạn.
- Ngược lại, nếu < 1, doanh nghiệp có nguy cơ gặp khó khăn trong thanh khoản.
- Mức lý tưởng dao động từ 1.5 đến 2.0. Tỷ số > 2.0 cảnh báo tình trạng vốn lưu động bị ‘nhàn rỗi’, không hiệu quả.
Trong ngành sản xuất, hàng tồn kho thường chiếm tỷ trọng lớn trong tài sản lưu động, làm tăng Current Ratio nhưng không phải lúc nào cũng dễ chuyển thành tiền. Do đó, đánh giá cần cẩn trọng và nên kết hợp thêm với tỷ số thanh toán nhanh (Quick Ratio). Đồng thời, so sánh với trung bình ngành để phản ánh thực tế khả năng thanh khoán, hiệu quả quản lý vốn lưu động và chi phí sản xuất của doanh nghiệp.
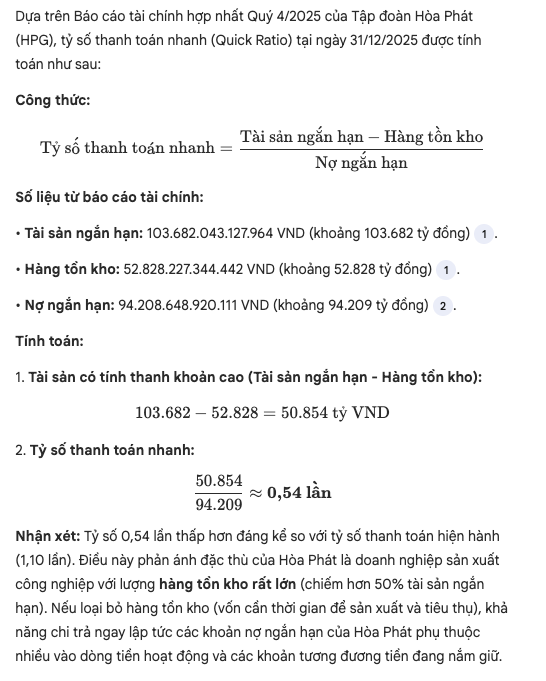
Ngoài ra, tỷ số thanh toán hiện hành luôn cần theo dõi cùng các chỉ số khác như Lợi nhuận kế toán và tiền thật để có cái nhìn toàn diện về sức khỏe tài chính của doanh nghiệp.
Hiểu rõ các chỉ số tài chính trên BCTC của công ty sản xuất là bước đầu tiên để nhà đầu tư F0–F1 ra quyết định sáng suốt. Những chỉ số này không chỉ giúp bạn đánh giá khả năng sinh lời và hiệu quả hoạt động mà còn định hình được bức tranh tài chính dài hạn của công ty. Hãy luôn so sánh chỉ số này với các đối thủ cạnh tranh và trung bình ngành để có cái nhìn sâu sắc hơn.