Cô Ba đầu hẻm có ba góc làm ăn: tiệm tạp hóa, xe nước mía và mấy phòng trọ cho thuê. Cuối năm chị Lan kế toán chỉ báo một con số “cả nhà lời 600 triệu”. Cô Ba gật gù, nhưng câu cô muốn hỏi là: góc nào đang gánh cả nhà, góc nào đang ăn bám? Báo cáo bộ phận là gì? Chính là phần BCTC trả lời đúng câu hỏi đó cho doanh nghiệp niêm yết, và nó nằm lặng lẽ trong thuyết minh mà ít người lật tới.
- Hiểu báo cáo bộ phận (thông tin theo bộ phận) là gì, nằm ở thuyết minh nào, và “chính yếu/thứ yếu” nghĩa là gì.
- Biết đọc bảng “Thép / Nông nghiệp / Bất động sản / Loại trừ / Hợp nhất” của Hòa Phát (HPG) năm 2025.
- Hiểu vì sao cộng lợi nhuận các mảng ra 32.562 tỷ đồng nhưng hợp nhất chỉ 18.041 tỷ đồng.
- Nhận ra 4 cái bẫy khi tự tính biên lợi nhuận từng mảng, và học một bài từ vụ General Electric.
Báo cáo bộ phận là gì và tìm nó ở đâu trong BCTC?
Báo cáo bộ phận là phần thuyết minh chia doanh thu, lợi nhuận, tài sản và nợ của doanh nghiệp theo từng mảng kinh doanh hoặc từng khu vực địa lý, để người đọc thấy mảng nào đang tạo ra tiền. Ba báo cáo chính (bảng cân đối, kết quả kinh doanh, lưu chuyển tiền tệ) chỉ cho bạn con số của cả tập đoàn. Báo cáo bộ phận là chiếc “dao mổ” tách con số đó ra từng miếng.
Theo Chuẩn mực kế toán Việt Nam số 28 (VAS 28, ban hành theo Quyết định 12/2005/QĐ-BTC ngày 15/02/2005), doanh nghiệp phải chọn một cách chia làm bộ phận chính yếu và một cách chia làm bộ phận thứ yếu: một bên là lĩnh vực kinh doanh, một bên là khu vực địa lý, tùy rủi ro và lợi ích kinh tế nằm ở đâu nhiều hơn. Bộ phận chính yếu được công bố chi tiết nhất (doanh thu, lợi nhuận, tài sản, nợ, khấu hao), bộ phận thứ yếu ít dòng hơn.
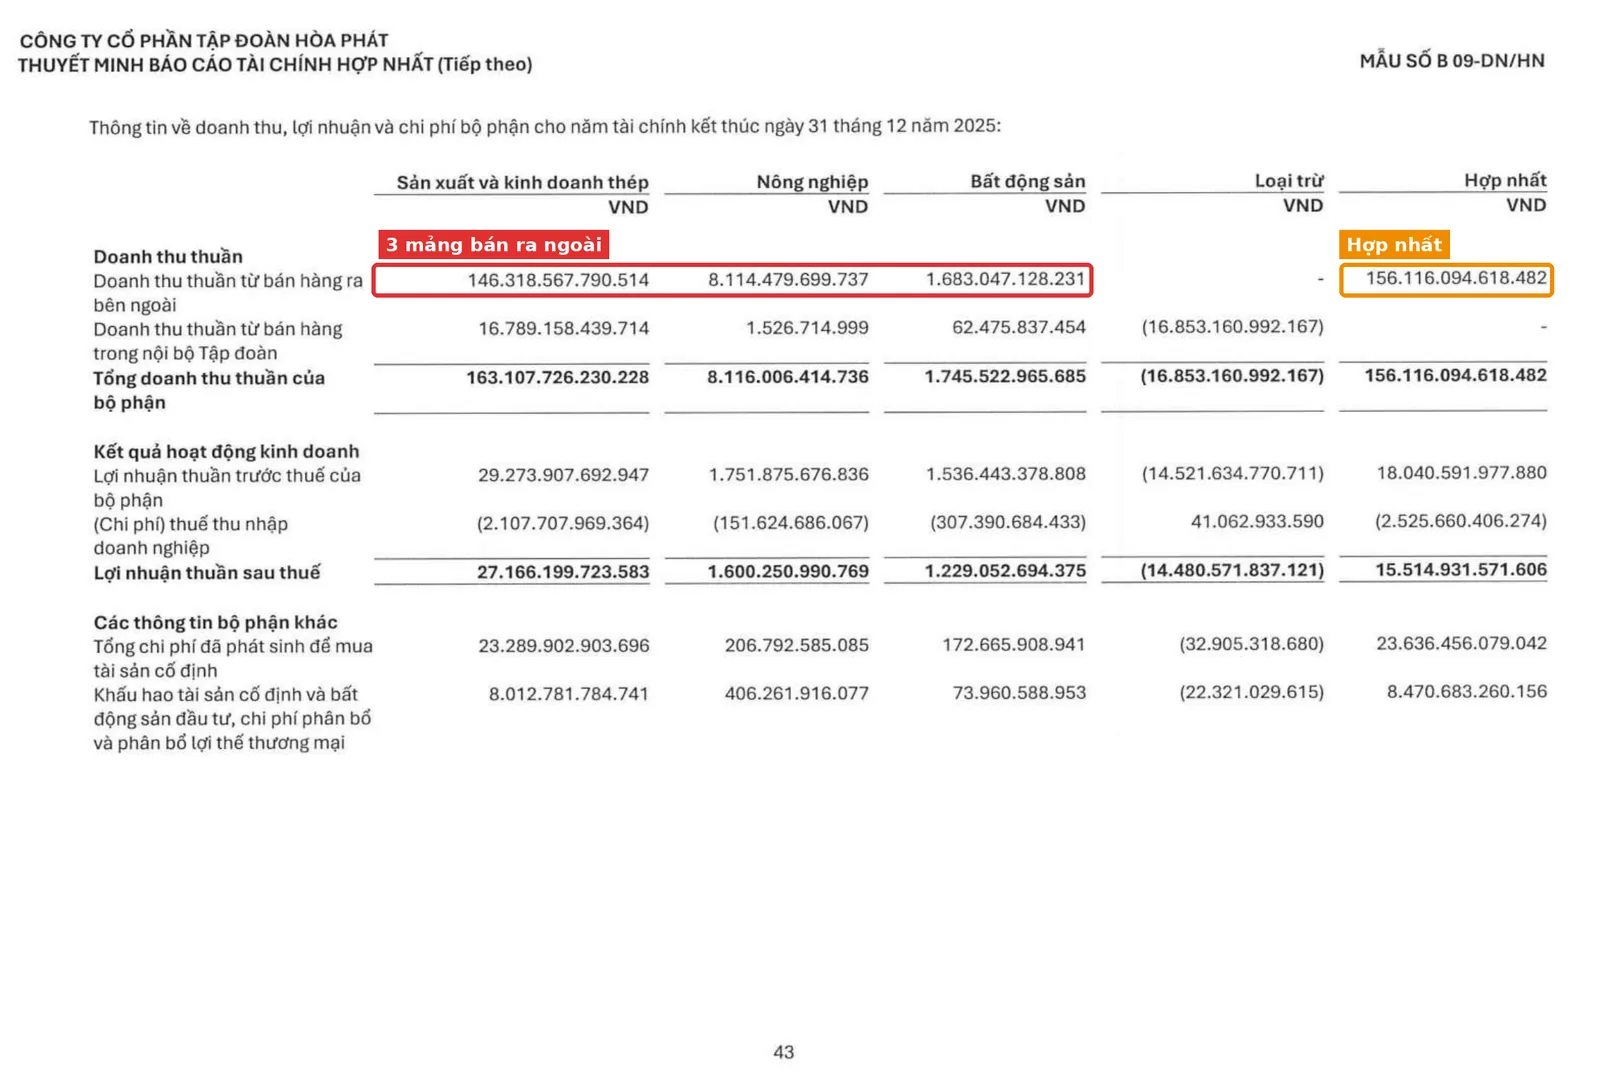
Hòa Phát là một ví dụ rất “sách giáo khoa”. Trong thuyết minh số 28 của BCTC hợp nhất kiểm toán năm 2025 (trang 43 của file PDF), tập đoàn chia ba bộ phận theo lĩnh vực kinh doanh: sản xuất và kinh doanh thép, nông nghiệp, bất động sản. Lý do được ghi thẳng: rủi ro và tỷ suất sinh lời của tập đoàn bị tác động chủ yếu bởi sự khác biệt về sản phẩm và dịch vụ, nên lĩnh vực kinh doanh là bộ phận chính yếu, còn khu vực địa lý (Việt Nam, châu Á, châu Âu, châu Mỹ, châu Phi, châu Úc) là thứ yếu.
Nếu bạn mới làm quen với thuyết minh, bài Thuyết minh BCTC là gì sẽ giúp bạn định vị nhanh các mục. Còn khái niệm “hợp nhất” xuất hiện suốt bài này được giải thích ở BCTC hợp nhất và riêng lẻ.
Hòa Phát kiếm tiền từ mấy mảng, mảng nào lớn nhất?
Năm 2025, mảng thép chiếm 93,7% doanh thu thuần bán ra ngoài của Hòa Phát, nông nghiệp 5,2% và bất động sản 1,1%. Đây là phép chia từ bảng doanh thu bộ phận (thuyết minh 28, trang 45 của PDF), tính trên 156.116,1 tỷ đồng doanh thu thuần hợp nhất.
Hãy nhìn từng dòng, giống như chú Bảy chạy Grab nhìn ba nguồn thu của chú (chở khách, giao đồ ăn, giao hàng) trước khi quyết định chạy khung giờ nào.
| Bộ phận (2025) | Doanh thu thuần bán ra ngoài (tỷ đồng) | Tỷ trọng |
|---|---|---|
| Sản xuất và kinh doanh thép | 146.318,6 | 93,7% |
| Nông nghiệp | 8.114,5 | 5,2% |
| Bất động sản | 1.683,0 | 1,1% |
| Hợp nhất | 156.116,1 | 100% |
Nguồn: BCTC hợp nhất kiểm toán 2025 của HPG, thuyết minh 28, truy cập 10/2026. Tỷ trọng là phép tính của Happite.
Con số trên chưa kể hết câu chuyện. Mỗi mảng có “tính cách” kinh doanh riêng, và đọc bảng bộ phận mà không hiểu tính cách đó thì dễ đọc sai.
- Thép là ngành nặng vốn và chạy theo chu kỳ giá. Thép cuộn cán nóng (HRC) và thép xây dựng đổi giá theo thị trường thế giới, tồn kho lớn, nhà máy tốn nhiều năm xây. Năm 2025, khu liên hợp Dung Quất 2 bắt đầu sản xuất từ tháng 9 và sản lượng bán HRC đạt khoảng 5 triệu tấn, tăng 73% theo thông tin công bố của tập đoàn (báo Thị trường Tài chính Tiền tệ, 30/01/2026).
- Nông nghiệp (chăn nuôi, trứng) ít vốn hơn nhiều nhưng chịu chu kỳ giá thực phẩm và dịch bệnh. Tài sản sinh học là một khoản đáng chú ý ở mảng này, bạn có thể đọc thêm ở bài tài sản sinh học là gì.
- Bất động sản của Hòa Phát thiên về khu công nghiệp ở Hưng Yên, Hải Phòng, Bắc Ninh và một dự án nhà ở xã hội. Doanh thu loại này thường gập ghềnh theo thời điểm bàn giao hoặc cho thuê, nên một năm đẹp chưa chắc lặp lại.
Vì sao cộng lợi nhuận ba mảng không ra lợi nhuận hợp nhất?
Vì giữa các mảng có giao dịch nội bộ, và báo cáo bộ phận cố ý giữ chúng lại để người đọc thấy từng mảng “tự đứng” ra sao; khi gộp thành BCTC hợp nhất, phần nội bộ phải bị loại ra, đó là cột “Loại trừ”. Đây là chỗ nhiều người mới đọc tới là ngớ người.
Cô Ba có thể giúp bạn hiểu ngay. Tạp hóa bán chai nước cho xe nước mía nhà cô, ghi sổ tạp hóa 10 nghìn đồng doanh thu. Nhưng nhìn cả nhà thì không có đồng nào mới đi vào túi; tiền chỉ chuyển từ túi trái sang túi phải. Cộng sổ ba góc lại sẽ “phình” doanh thu và lợi nhuận, nên cuối năm chị Lan phải trừ phần tự bán cho chính nhà.
Trong BCTC của Hòa Phát, cột Loại trừ làm đúng việc đó. Lấy dòng “Lợi nhuận thuần trước thuế của bộ phận”:
- Thép: 29.273,9 tỷ đồng
- Nông nghiệp: 1.751,9 tỷ đồng
- Bất động sản: 1.536,4 tỷ đồng
- Cộng ba bộ phận: 29.273,9 + 1.751,9 + 1.536,4 = 32.562,2 tỷ đồng
- Loại trừ: -14.521,6 tỷ đồng
- Hợp nhất: 32.562,2 – 14.521,6 = 18.040,6 tỷ đồng
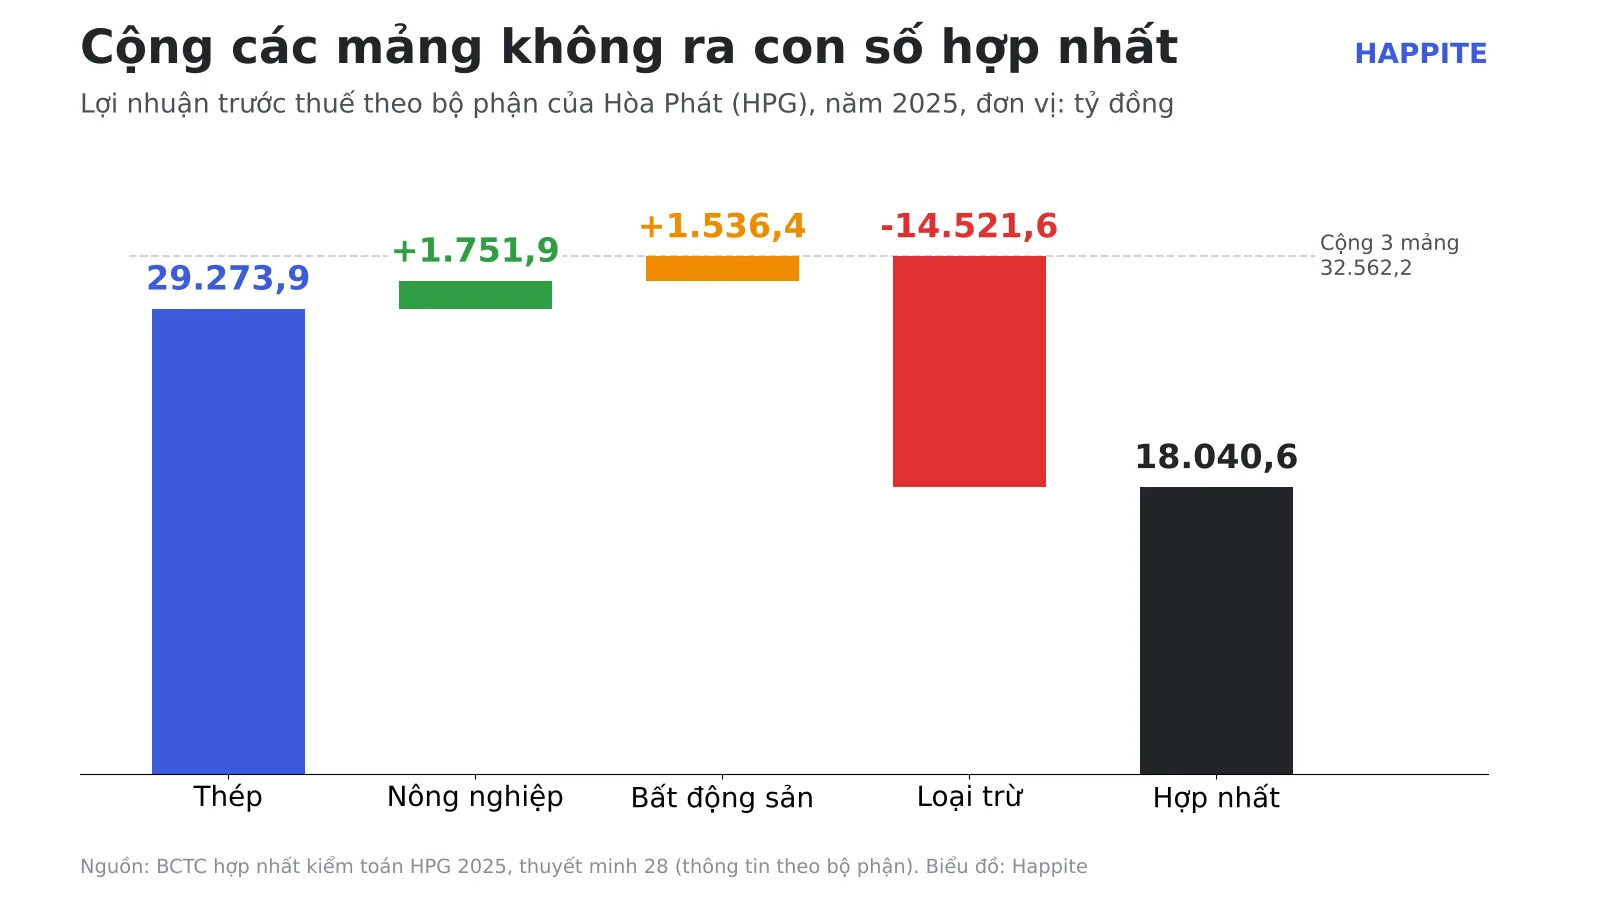
Con số cuối trùng khít với “Tổng lợi nhuận kế toán trước thuế” (mã số 50) trên báo cáo kết quả kinh doanh hợp nhất cùng năm. Nếu bạn muốn nhắc lại mã số đó nằm ở đâu, mời xem cách đọc báo cáo kết quả kinh doanh.
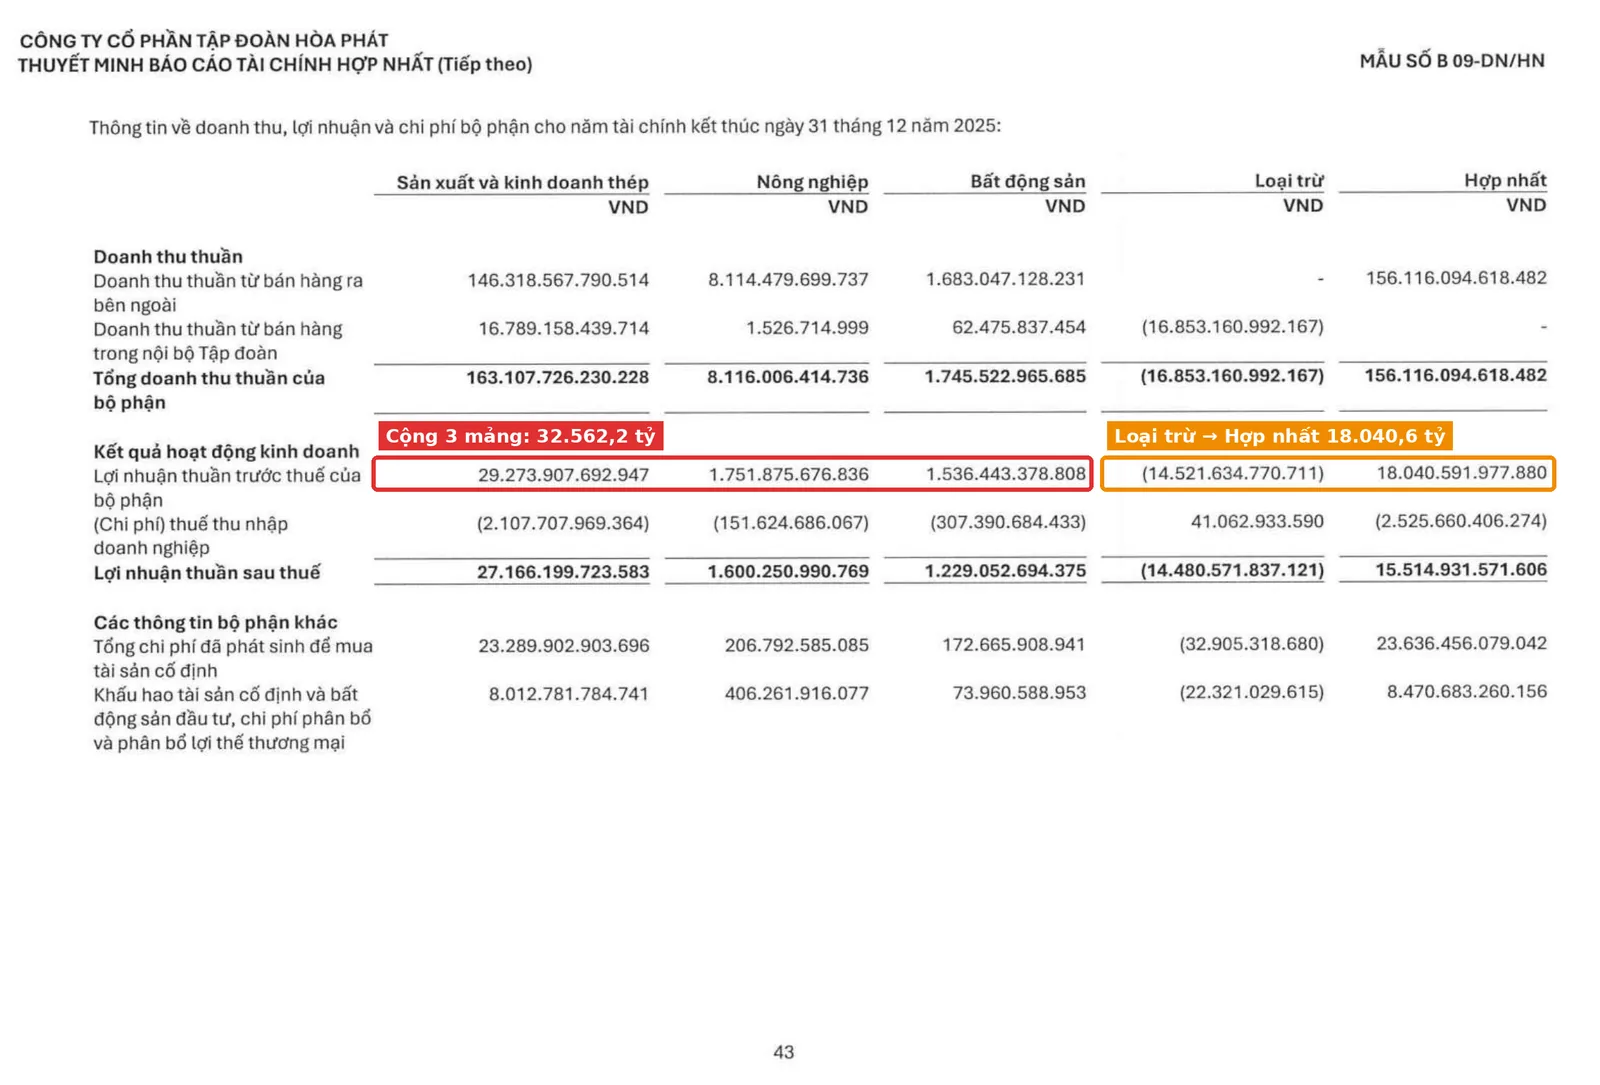
Đáng chú ý hơn là hệ quả: nếu chỉ nhìn riêng bộ phận thép, biên lợi nhuận trước thuế trông là 29.273,9 / 163.107,7 = 17,9%, trong khi biên của cả tập đoàn là 18.040,6 / 156.116,1 = 11,6%. Lợi nhuận bộ phận thép (29,3 nghìn tỷ) thậm chí lớn hơn lợi nhuận của cả tập đoàn (18,0 nghìn tỷ). Nghe vô lý, nhưng không sai: khoản loại trừ 14,5 nghìn tỷ kéo mọi thứ về đúng thực tế.
Khoản loại trừ này gồm những gì? BCTC không nêu chi tiết. Theo thông lệ hợp nhất (Thông tư 202/2014/TT-BTC), phần bị loại thường là doanh thu và giá vốn của giao dịch giữa các công ty trong tập đoàn, lãi và lợi nhuận chưa thực hiện, cổ tức nhận từ công ty con. Riêng doanh thu bán hàng nội bộ thì thuyết minh có ghi: 16.853,2 tỷ đồng, trong đó thép bán nội bộ 16.789,2 tỷ đồng. Điều này hợp lý với một tập đoàn sản xuất chuỗi dọc, khi sản phẩm của công ty này là nguyên liệu của công ty khác trong cùng nhà. Muốn biết chính xác khoản -14.521,6 tỷ cấu thành ra sao, bạn nên mở thêm BCTC riêng của công ty mẹ để kiểm chứng, thay vì đoán.
Đọc tài sản và nợ bộ phận: mảng nào “nặng” nhất?
Tài sản và nợ bộ phận cho bạn biết mỗi mảng đang ôm bao nhiêu vốn và vay bao nhiêu để tạo ra doanh thu của nó. Bảng này nằm ngay trước bảng doanh thu (thuyết minh 28, trang 44 của PDF).
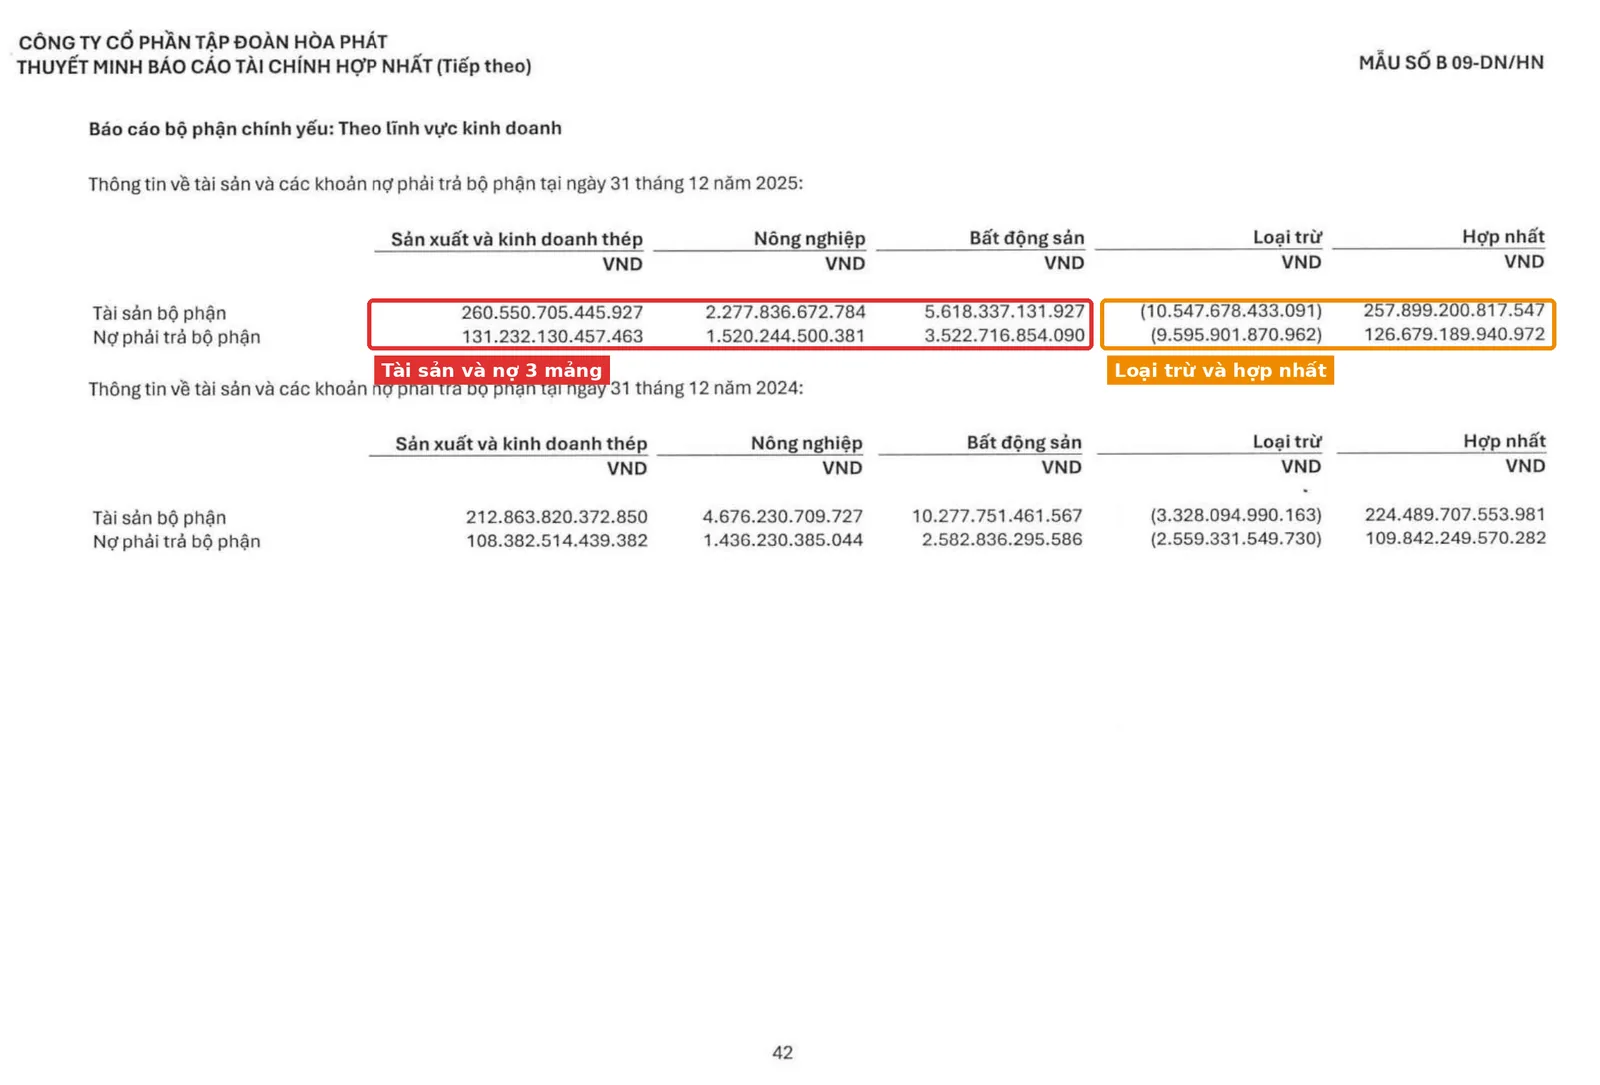
Với số liệu 31/12/2025, ta tính được vài tỷ số bằng máy tính bấm tay:
| Chỉ tiêu (2025) | Thép | Nông nghiệp | Bất động sản |
|---|---|---|---|
| Tài sản bộ phận (tỷ đồng) | 260.550,7 | 2.277,8 | 5.618,3 |
| Nợ phải trả bộ phận (tỷ đồng) | 131.232,1 | 1.520,2 | 3.522,7 |
| Nợ / tài sản | 50,4% | 66,7% | 62,7% |
| Doanh thu bộ phận / tài sản | 0,63 lần | 3,56 lần | 0,31 lần |
Nguồn: BCTC hợp nhất kiểm toán 2025 của HPG, thuyết minh 28. Tỷ số do Happite tính.
Mảng thép nắm gần như toàn bộ tài sản (260,6 nghìn tỷ), mỗi đồng tài sản tạo ra 0,63 đồng doanh thu, cho thấy tính chất nặng vốn. Dấu vết của Dung Quất 2 hiện ngay trên bảng cân đối hợp nhất: tài sản cố định hữu hình tăng từ 67.244,2 tỷ lên 133.420,8 tỷ, trong khi chi phí xây dựng cơ bản dở dang giảm từ 63.655,9 tỷ xuống 10.721,1 tỷ, tức là một dự án khổng lồ đã “chuyển từ công trường sang nhà máy” (xem thêm chi phí xây dựng cơ bản dở dang). Khấu hao của bộ phận thép cũng tăng từ 6.474,0 lên 8.012,8 tỷ đồng, tăng 23,8%, và con số này sẽ còn đi cùng tập đoàn nhiều năm.
Nông nghiệp thì khác hẳn: ít tài sản, quay vòng nhanh. Nhưng có một chi tiết bạn nên ghi chú lại: tài sản bộ phận nông nghiệp đầu năm là 4.676,2 tỷ đồng, cuối năm chỉ còn 2.277,8 tỷ đồng. Thuyết minh không giải thích vì sao. Chúng ta không nên đoán, mà nên đánh dấu câu hỏi này và tìm trong báo cáo thường niên hoặc thuyết minh liên quan. Đây cũng là lý do đừng vội chia lợi nhuận cho tài sản bộ phận để ra “ROA từng mảng” khi chưa hiểu tài sản đã đổi thế nào.
Ngay sau ngày kết thúc năm, thuyết minh 41 (trang 52) còn cho biết Công ty CP Phát triển Nông nghiệp Hòa Phát chào bán 30 triệu cổ phiếu ra công chúng, vốn điều lệ tăng lên 2.850 tỷ đồng và trở thành công ty đại chúng từ 08/01/2026. Nghĩa là mảng nông nghiệp từ nay có BCTC riêng để đọc, và bảng bộ phận của tập đoàn chỉ là một lát cắt.
Báo cáo bộ phận theo VAS khác IFRS 8 như thế nào?
VAS 28 yêu cầu chia theo hai tầng chính yếu và thứ yếu dựa trên rủi ro và lợi ích kinh tế, còn IFRS 8 dùng “cách tiếp cận quản trị”: chia bộ phận đúng như ban điều hành vẫn xem báo cáo nội bộ để ra quyết định. Theo tạp chí Công Thương, VAS 28 tương đồng chuẩn mực quốc tế cũ IAS 14, còn IFRS 8 có hiệu lực từ 01/01/2009 và thay thế IAS 14.
Với người đọc, khác biệt thực tế là: dưới IFRS 8, bảng bộ phận phản ánh sát cách CEO nhìn doanh nghiệp, nhưng mỗi công ty chia một kiểu, khó so sánh. IFRS 8 (đoạn 28) cũng bắt buộc đối chiếu tổng bộ phận về số của đơn vị và nêu rõ từng khoản đối chiếu trọng yếu, tức là cột “Loại trừ” của Hòa Phát có “anh em quốc tế”. Về lộ trình, Quyết định 345/QĐ-BTC ngày 16/03/2020 cho phép áp dụng IFRS tự nguyện giai đoạn 2022 đến 2025 và Bộ Tài chính sẽ xem xét bắt buộc sau đó, nên hiện nay hầu hết doanh nghiệp niêm yết vẫn đọc theo VAS. Quy định có thể thay đổi, bạn nên kiểm tra văn bản mới nhất. Khái quát về VAS có ở bài chuẩn mực kế toán VAS.
Case study kinh điển thế giới: General Electric, khi lợi nhuận bộ phận bị “làm đẹp”
Ngày 09/12/2020, Ủy ban Chứng khoán Mỹ (SEC) thông báo General Electric (GE) đồng ý nộp phạt dân sự 200 triệu USD để giải quyết cáo buộc công bố thông tin gây hiểu lầm về hai bộ phận lớn của tập đoàn, mà không thừa nhận hay phủ nhận kết luận của SEC.
Với bộ phận GE Power, SEC nêu rằng khoảng một phần tư lợi nhuận năm 2016 và gần một nửa lợi nhuận chín tháng đầu năm 2017 của bộ phận này đến từ việc giảm ước tính chi phí của kỳ trước, và GE không cho nhà đầu tư biết điều đó. Mức tăng thu tiền “công nghiệp” mà GE khoe cũng phần lớn đến từ việc bán khoản phải thu nội bộ giữa GE Power và GE Capital, tức là lấy tiền của các năm sau đem về hiện tại. Với bộ phận bảo hiểm, giai đoạn 2015 đến 2017 GE giảm chi phí bồi thường dự tính cho danh mục bảo hiểm chăm sóc dài hạn trong khi chi phí thực tế đang tăng, nhưng không nói rõ sự bất định.
Dấu vết lộ trên BCTC là gì? Lợi nhuận bộ phận trông đẹp nhưng nó được nâng đỡ bởi ước tính kế toán và giao dịch nội bộ, và dòng tiền nội bộ không phản ánh tiền thật từ khách hàng bên ngoài.
Bài học cho người mới đọc BCTC Việt Nam rất cụ thể. Một, nhìn kỹ dòng “bán hàng nội bộ” và cột “Loại trừ”: giao dịch nội bộ càng lớn thì lợi nhuận từng mảng càng cần được đọc kèm số hợp nhất. Hai, đừng khen một mảng chỉ vì biên lợi nhuận bộ phận đẹp, hãy so với biên hợp nhất. Ba, khi lợi nhuận mảng nào đó tăng, hỏi xem tăng vì bán được nhiều hơn hay vì ước tính kế toán đổi. Đây không phải cáo buộc gì với Hòa Phát; BCTC của Hòa Phát đã được kiểm toán và đối chiếu khớp như đã tính ở trên. Mục này chỉ để bạn có thói quen đặt đúng câu hỏi. Thêm các dấu hiệu cảnh báo khác ở bài red flags trong báo cáo tài chính.
Tự tay thử ngay: mở BCTC thật và tìm bảng bộ phận
- Vào trang cổ đông/quan hệ nhà đầu tư của một doanh nghiệp bạn quan tâm, tải BCTC hợp nhất kiểm toán năm gần nhất.
- Lật tới thuyết minh, tìm mục có tên “Báo cáo bộ phận” hoặc “Thông tin về bộ phận”.
- Tìm dòng “Lợi nhuận thuần trước thuế của bộ phận” rồi cộng các cột bộ phận.
- Cộng, trừ cột “Loại trừ” và kiểm tra có ra đúng mã số 50 trên báo cáo kết quả kinh doanh không (ví dụ HPG: 18.040.591.977.880 đồng).
- Ghi lại bộ phận nào chiếm hơn một nửa doanh thu nhưng chưa chắc chiếm phần lớn lợi nhuận.
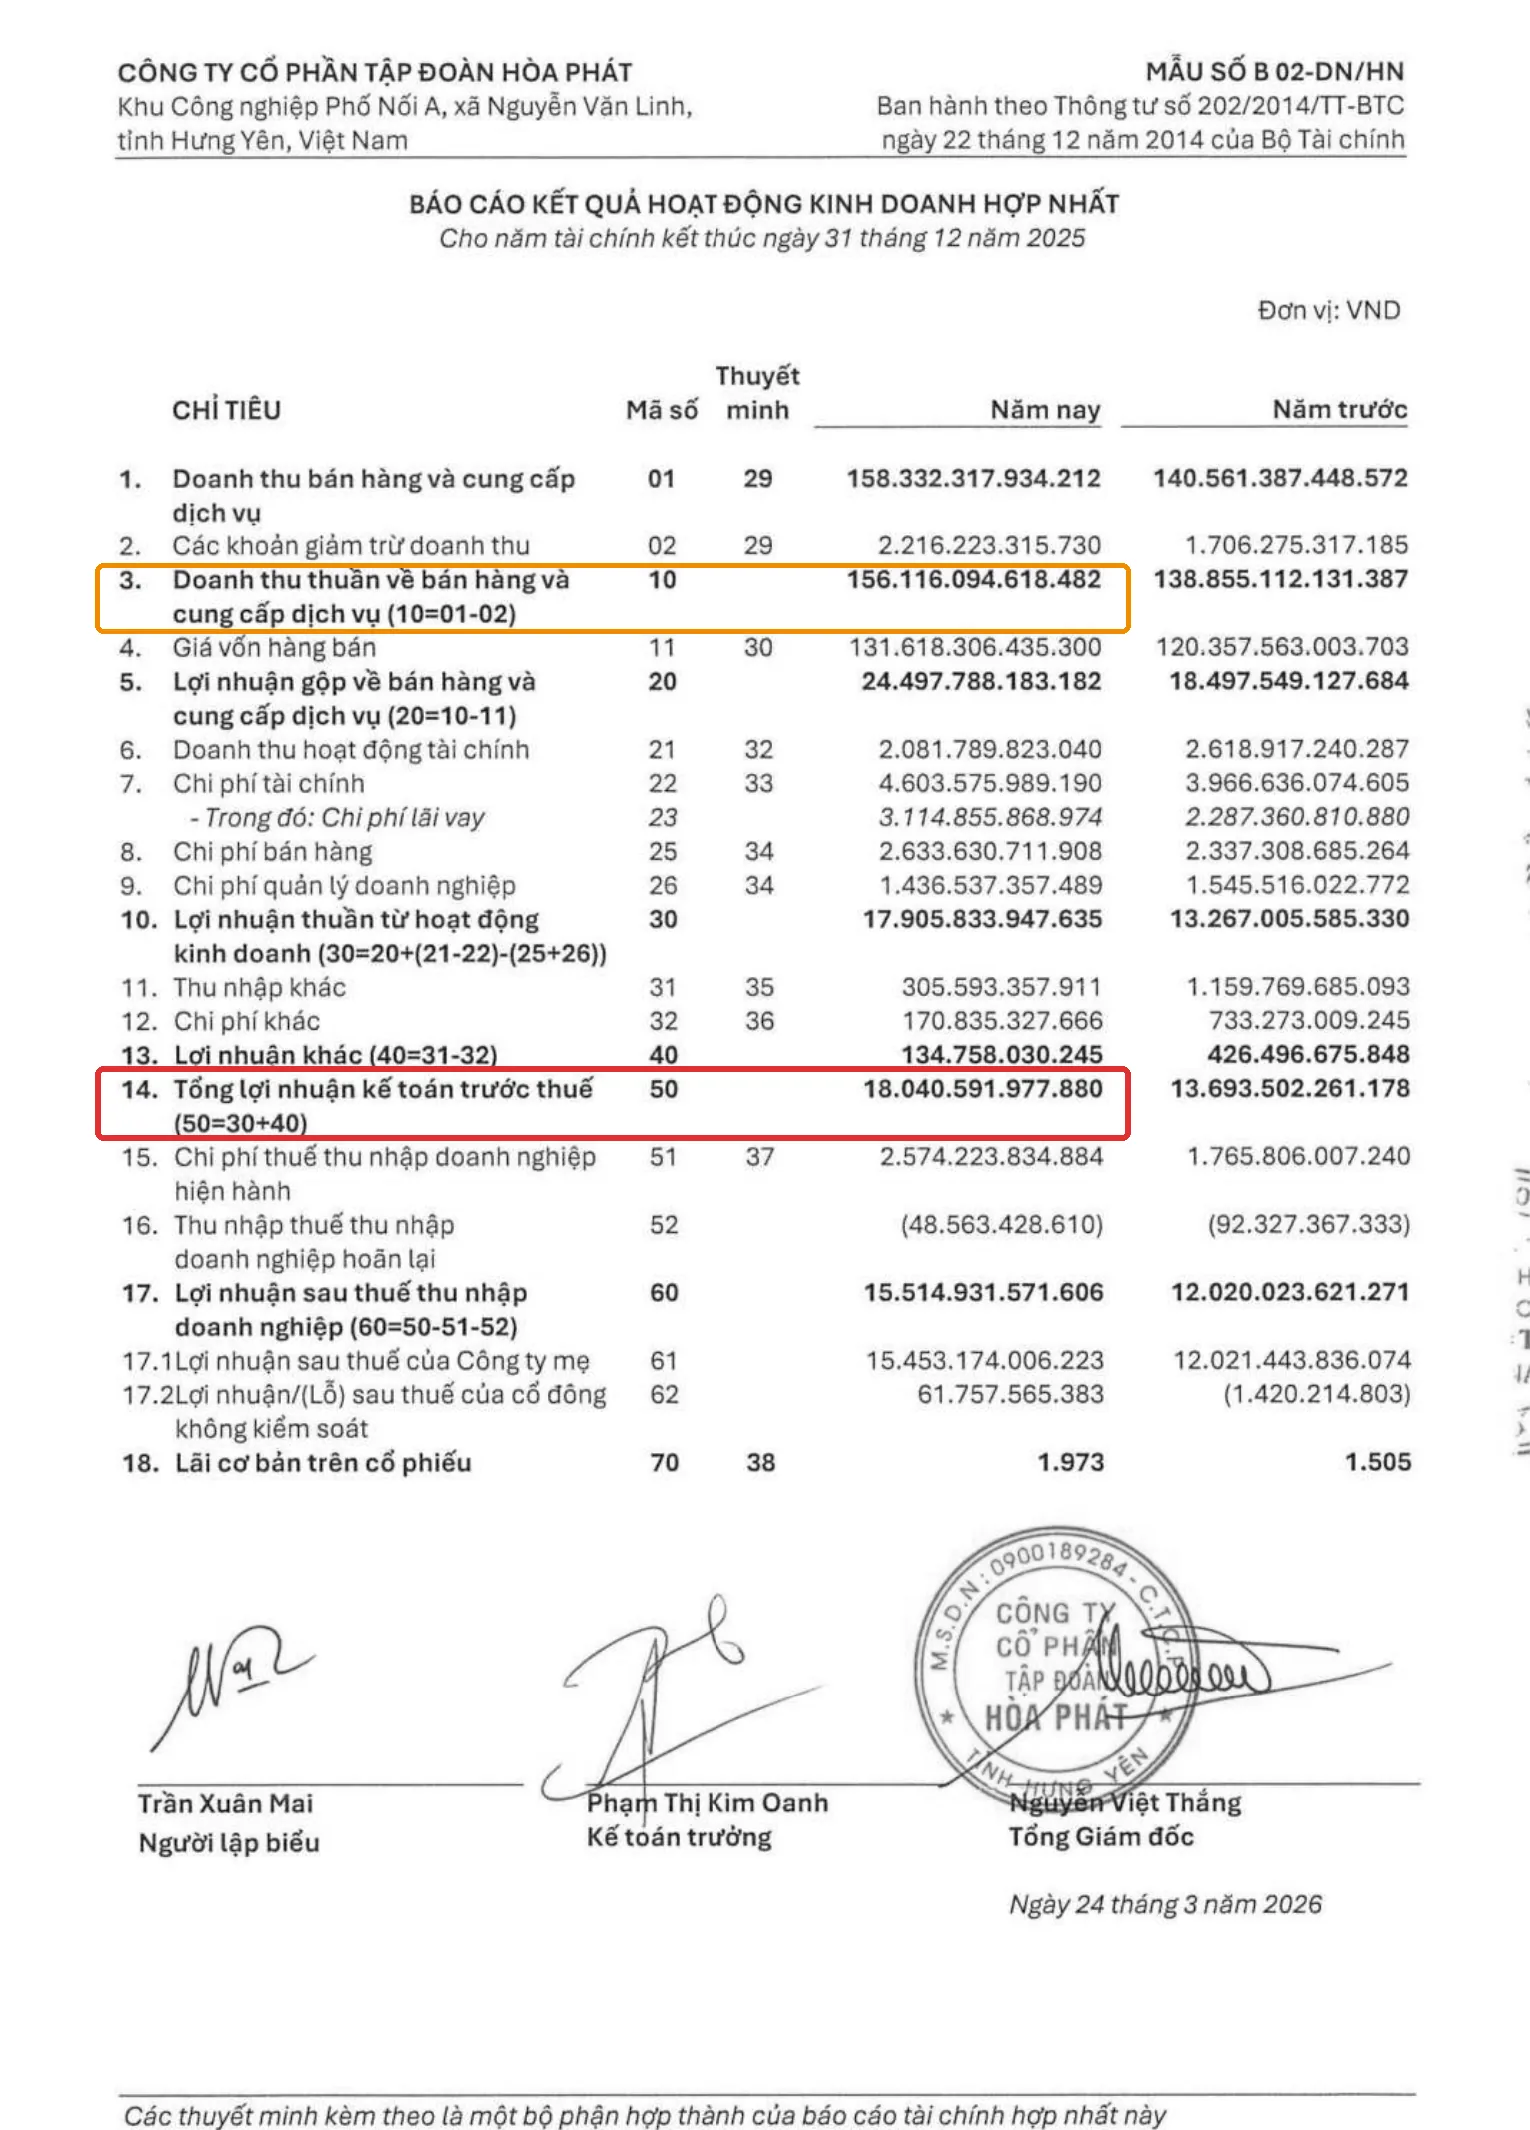
Ảnh trên là báo cáo kết quả kinh doanh hợp nhất của Hòa Phát, nơi bạn sẽ đối chiếu con số 18.040,6 tỷ đồng ở mã số 50. Nếu mọi thứ khớp, bạn vừa tự kiểm tra xong một bảng bộ phận, giống như chị Lan đối chiếu sổ ba góc với tổng sổ cuối năm.
Bẫy thường gặp khi đọc báo cáo bộ phận
- Cộng thẳng các mảng rồi so với hợp nhất. Đừng quên cột Loại trừ, như ví dụ 32.562,2 so với 18.040,6 tỷ đồng ở trên.
- Lấy biên lợi nhuận của một mảng rồi gán cho cả tập đoàn. Biên thép 17,9% nhìn riêng hấp dẫn, trong khi biên hợp nhất chỉ 11,6%.
- Quên rằng cách chia mảng có thể đổi giữa các năm. Hãy xem phần chú thích đầu thuyết minh có thay đổi gì không trước khi so sánh hai năm.
- Đọc bảng bộ phận mà bỏ qua tài sản và nợ. Mảng lợi nhuận cao nhưng nợ/tài sản 66,7% là một câu chuyện rủi ro khác với mảng nợ 50,4%.
Câu hỏi thường gặp
Báo cáo bộ phận nằm ở đâu trong BCTC?
Nằm trong phần thuyết minh báo cáo tài chính (mẫu B09), thường ở gần cuối cùng với các mục như bên liên quan, cam kết, sự kiện sau ngày kết thúc năm. Với HPG 2025 là thuyết minh số 28.
Bộ phận chính yếu và thứ yếu khác nhau thế nào?
Bộ phận chính yếu là cách chia mà doanh nghiệp công bố chi tiết nhất (HPG chọn lĩnh vực kinh doanh), bộ phận thứ yếu là cách chia còn lại với ít chỉ tiêu hơn (HPG: khu vực địa lý).
Cột "Loại trừ" có nghĩa là gì?
Là phần giao dịch giữa các công ty cùng tập đoàn bị trừ ra để số hợp nhất không bị cộng trùng. Ví dụ HPG loại trừ 16.853,2 tỷ đồng doanh thu bán hàng nội bộ.
Vì sao lợi nhuận một mảng có thể lớn hơn lợi nhuận hợp nhất?
Vì lợi nhuận bộ phận có thể gồm cả khoản nội bộ (như cổ tức, lãi) sẽ bị loại khi hợp nhất. Muốn biết chi tiết cần đối chiếu BCTC riêng công ty mẹ.
Báo cáo bộ phận theo VAS có giống IFRS 8 không?
Chưa. VAS 28 chia theo rủi ro và lợi ích kinh tế với hai tầng chính yếu, thứ yếu, còn IFRS 8 chia theo cách ban điều hành xem báo cáo nội bộ.
Đọc tiếp trong series
- Pillar: Cách đọc báo cáo tài chính cho người mới (A-Z)
- BCTC hợp nhất và riêng lẻ: khác nhau ở đâu?
- Thuyết minh BCTC là gì?
- Phải thu bên liên quan là gì?
Nguồn tham khảo
- Công ty CP Tập đoàn Hòa Phát, BCTC hợp nhất kiểm toán năm 2025 (ký 24/03/2026), thuyết minh 28, 41 và báo cáo mẫu B01, B02; tải từ Vietstock, truy cập 17/10/2026.
- Bộ Tài chính, Quyết định 12/2005/QĐ-BTC ngày 15/02/2005 ban hành VAS 28 Báo cáo bộ phận; Thông tư 200/2014/TT-BTC; Thông tư 202/2014/TT-BTC (BCTC hợp nhất).
- IASB, IFRS 8 Operating Segments (đoạn 1 và 28): ifrs.org.
- Tạp chí Công Thương, Chuẩn mực kế toán về báo cáo bộ phận: Thế giới và Việt Nam.
- Báo Nhà đầu tư, Áp dụng IFRS: hiểu đúng về deadline 2025; Quyết định 345/QĐ-BTC ngày 16/03/2020.
- SEC, Press Release 2020-312, GE settlement, 09/12/2020.
- Thị trường Tài chính Tiền tệ, Hòa Phát lãi sau thuế hơn 15.500 tỷ đồng năm 2025, 30/01/2026.
Cập nhật: 17/10/2026. Tác giả: Happite.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.