Thử tưởng tượng chị Lan kế toán ở khu trọ có một cuốn sổ ghi nợ. Trong đó có anh hàng xóm mua chịu hai lon sữa, có bà bán rau góc chợ nợ tiền gửi xe — và có cả… em trai chị, mượn 5 triệu “để xoay” từ hồi Tết, tới giờ vẫn chưa trả. Cả ba khoản đều nằm chung một chữ “phải thu”. Nhưng bạn có thấy khoản thứ ba khác hẳn hai khoản kia không? Không phải vì số tiền, mà vì người nợ là ai.
Trên báo cáo tài chính (BCTC) của doanh nghiệp niêm yết cũng vậy. Có một dòng nhỏ, thường bị lướt qua vì tưởng nó chỉ là một biến thể của “phải thu khách hàng”: phải thu bên liên quan. Bài này chỉ bạn cách tìm dòng đó, hiểu nó nói gì, và vì sao nó đáng dừng lại đọc kỹ hơn hầu hết các dòng số khác trong BCTC.
- Hiểu “bên liên quan” theo VAS 26 gồm những ai — không chỉ công ty mẹ/con
- Biết vì sao phải thu bên liên quan phải tách riêng, không gộp chung phải thu khách hàng
- Đọc được ví dụ số thật: khoản phải thu 76 tỷ đồng đứng tên một cá nhân trong BCTC Novaland (NVL) 2024
- Tự tay tìm được mục “bên liên quan” trong thuyết minh BCTC bất kỳ doanh nghiệp nào
- Biết câu chuyện Adelphia Communications — bài học kinh điển về khoản vay bên liên quan bị giấu
“Bên liên quan” là gì theo VAS 26?
Bên liên quan là cá nhân hoặc tổ chức có khả năng chi phối hoặc chịu ảnh hưởng đáng kể từ doanh nghiệp báo cáo — gồm công ty mẹ/con, công ty liên kết, cổ đông lớn, ban lãnh đạo, và cả người thân trong gia đình của những người này. Đây là định nghĩa theo Chuẩn mực kế toán Việt Nam số 26 (VAS 26) — “Thông tin về các bên liên quan”, được mọi doanh nghiệp niêm yết áp dụng khi lập thuyết minh BCTC.
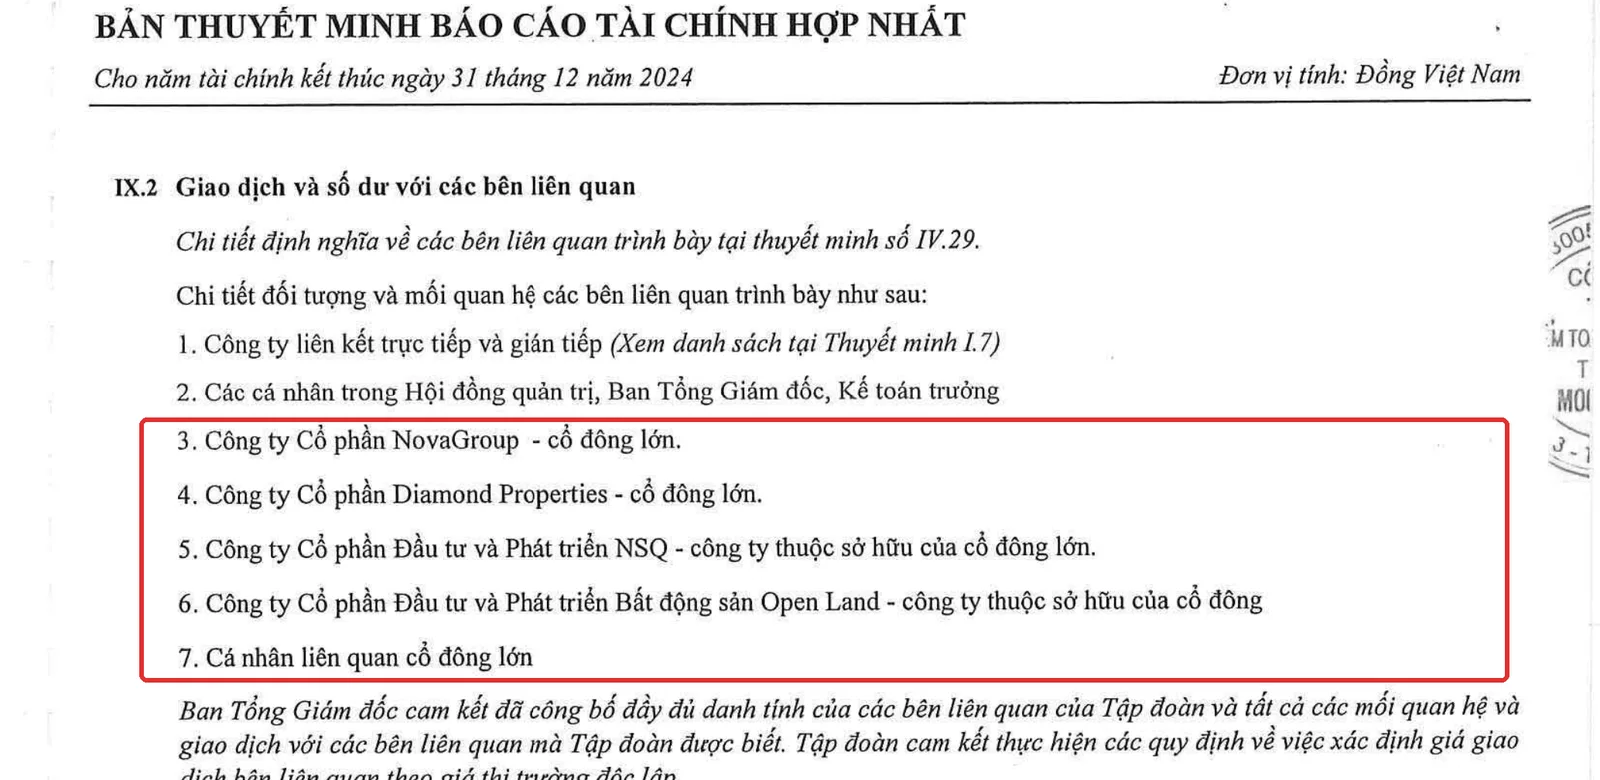
Nghe hơi trừu tượng, nhưng nhìn cách một doanh nghiệp thật tự liệt kê “bên liên quan” của họ sẽ dễ hình dung hơn nhiều. Trong BCTC hợp nhất kiểm toán năm 2024 của Novaland (NVL), thuyết minh IX.2 liệt kê rõ 7 nhóm:
- Công ty liên kết trực tiếp và gián tiếp.
- Cá nhân trong Hội đồng quản trị, Ban Tổng Giám đốc, Kế toán trưởng.
- Công ty CP NovaGroup — cổ đông lớn.
- Công ty CP Diamond Properties — cổ đông lớn.
- Công ty CP Đầu tư và Phát triển NSQ — công ty thuộc sở hữu của cổ đông lớn.
- Công ty CP Đầu tư và Phát triển BĐS Open Land — công ty thuộc sở hữu của cổ đông.
- Cá nhân liên quan cổ đông lớn.
Để ý: chỉ có mục (1) là “công ty” theo nghĩa quen thuộc (công ty con, công ty liên kết). Sáu mục còn lại đều xoay quanh con người — cổ đông lớn, lãnh đạo, công ty riêng của họ, người thân của họ. Đó chính là điều khiến “phải thu bên liên quan” khác hẳn về bản chất so với “phải thu khách hàng” thông thường — cùng nằm trên một trang giấy, nhưng người nợ tiền không phải một khách hàng xa lạ mua sản phẩm, mà là người có thể ngồi trong chính phòng họp quyết định có đòi nợ hay không.
Vì sao phải tách riêng “bên liên quan” trên BCTC?
Theo Thông tư 200/2014/TT-BTC (chế độ kế toán doanh nghiệp) và Thông tư 202/2014/TT-BTC (hướng dẫn lập BCTC hợp nhất), mỗi khoản phải thu, phải trả, cho vay… đều phải tách rõ phần phát sinh với “bên thứ ba” và phần phát sinh với “bên liên quan” ngay trong thuyết minh. Đây không phải yêu cầu hình thức — nó xuất phát từ một nguyên tắc rất thực tế: giao dịch với bên liên quan không nhất thiết diễn ra theo giá thị trường độc lập, vì hai bên có thể không “mặc cả” với nhau như với người lạ.
Một điểm hay bị hiểu nhầm: trên BCTC hợp nhất, giao dịch giữa công ty mẹ và các công ty con đã được loại trừ hoàn toàn (vì về bản chất kinh tế, đó là tiền “tự chuyển túi này sang túi kia” trong cùng một tập đoàn). Vì vậy, những gì còn sót lại trong mục “bên liên quan” trên BCTC hợp nhất thường là phần thú vị nhất — giao dịch với công ty liên kết (không hợp nhất), cổ đông lớn, hoặc cá nhân lãnh đạo, những đối tượng nằm ngoài phạm vi hợp nhất nhưng vẫn có quan hệ chi phối.
Nhìn thật vào BCTC Novaland 2024 — ai đang nợ ai?
Mở thuyết minh IX.2.b.2 “Công nợ với các bên liên quan” trong BCTC hợp nhất kiểm toán năm 2024 của Novaland (kiểm toán bởi PwC Việt Nam, ký 28/03/2025), bạn sẽ thấy một bảng liệt kê rất cụ thể — không phải một con số tổng mơ hồ, mà từng dòng ghi rõ ai nợ, nợ bao nhiêu:

Dòng đáng chú ý nhất nằm ở mục “Phải thu dài hạn khác — bên liên quan”: một khoản 76 tỷ đồng đứng tên ông Bùi Cao Nhật Quân — theo báo chí (CafeF, “Xuất hiện khoản phải thu của thiếu gia nhà Novaland Bùi Cao Nhật Quân trong BCTC quý III/2024”), đây là con trai của ông Bùi Thành Nhơn, Chủ tịch HĐQT Novaland (chính ông Bùi Thành Nhơn cũng được liệt kê ngay phía trên trong danh sách “thành viên quản lý chủ chốt” của cùng thuyết minh, với thù lao 1,2 tỷ đồng năm 2024).
Điều khiến dòng này đáng dừng lại không phải con số 76 tỷ — với một tập đoàn bất động sản có tổng tài sản hàng trăm nghìn tỷ, đó là số nhỏ. Điều đáng chú ý là: khoản này giữ nguyên y hệt giữa đầu năm và cuối năm 2024 — không phát sinh thêm, cũng không được hoàn trả một đồng nào suốt 12 tháng. Một khoản phải thu khách hàng bình thường mà “đứng yên” cả năm thường là dấu hiệu khó đòi; nhưng với một khoản phải thu bên liên quan, việc “đứng yên” lại đặt ra câu hỏi khác: đây có phải một khoản vay đúng nghĩa thương mại (có lãi suất, có kỳ hạn), hay chỉ là một con số được duy trì vì mối quan hệ?
Cùng bảng đó còn hai dòng khác đáng đọc:
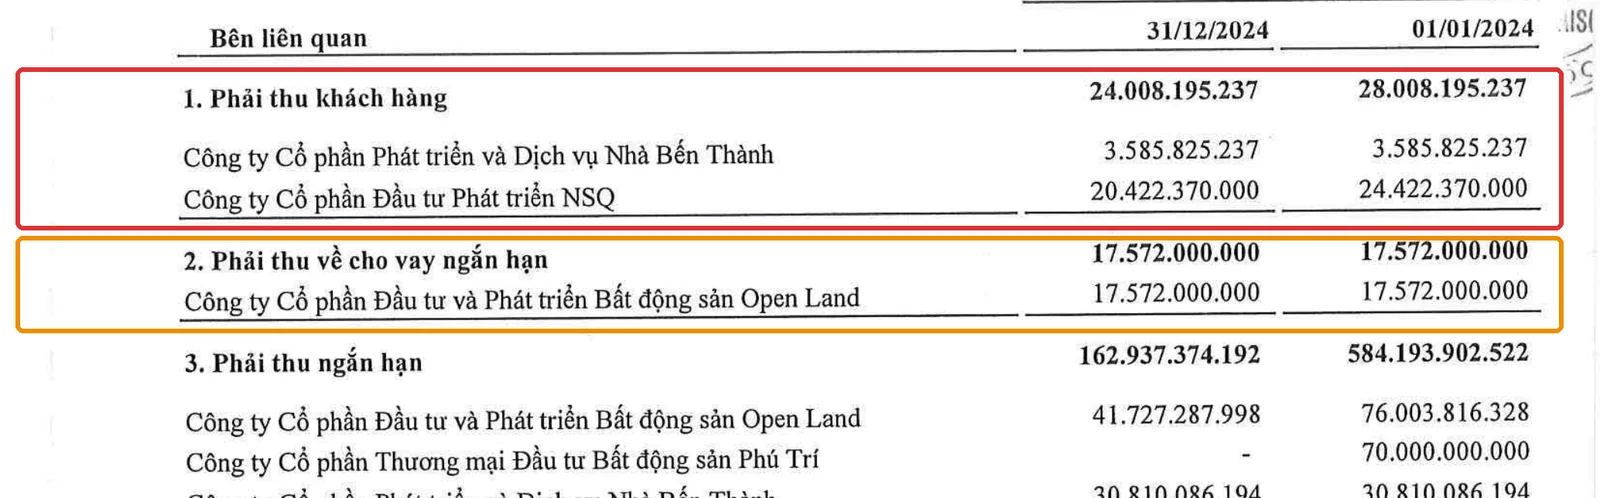
- Phải thu khách hàng — bên liên quan: 24.008.195.237 đồng (cuối 2024), gồm CTCP Phát triển và Dịch vụ Nhà Bến Thành (3,59 tỷ, không đổi) và CTCP Đầu tư Phát triển NSQ (20,42 tỷ, giảm nhẹ từ 24,42 tỷ).
- Phải thu về cho vay ngắn hạn — bên liên quan: 17.572.000.000 đồng, cho CTCP Đầu tư và Phát triển BĐS Open Land vay — con số này cũng đứng yên tuyệt đối giữa đầu năm và cuối năm.
Bấm máy cùng chúng ta để thấy quy mô thật của các khoản này so với bức tranh chung: tổng phải thu bên liên quan tại 31/12/2024 = 24.008.195.237 + 17.572.000.000 + 162.937.374.192 + 76.000.000.000 = 280.517.569.429 đồng (~280,5 tỷ đồng). Trong khi đó, tổng phải thu ngắn hạn (khách hàng + cho vay + khác, giá trị gốc theo đúng 3 thuyết minh tương ứng) của toàn Tập đoàn là khoảng 47.030 tỷ đồng. Tỷ trọng: 280,5 / 47.030 × 100 ≈ 0,6%.
Vậy tại sao vẫn đáng đọc dù tỷ trọng nhỏ? Vì bài học ở đây không nằm ở độ lớn — nó nằm ở việc bạn biết được ai đang nợ ai. Giống như chú Bảy chạy Grab ở đầu hẻm: tổng số tiền khách nợ chú chẳng đáng bao nhiêu so với thu nhập cả tháng, nhưng nếu trong đó có một khoản “thằng cháu mượn hoài chưa trả”, chú vẫn nhớ rõ vanh vách — vì đó không phải một giao dịch bình thường, mà là mối quan hệ. Một nhà đầu tư đọc lướt bảng cân đối kế toán sẽ không bao giờ thấy dòng “Ông Bùi Cao Nhật Quân”. Chỉ khi mở đúng thuyết minh về bên liên quan, con số ấy mới hiện ra.
Bên liên quan không chỉ là “công ty con” — 4 dạng thường gặp
Nhìn lại danh sách 7 nhóm bên liên quan của Novaland ở trên, ta có thể gom thành 4 dạng thường gặp khi đọc BCTC doanh nghiệp Việt Nam:
- Công ty trong cùng hệ sinh thái nhưng không hợp nhất — công ty liên kết (sở hữu 20–50%), liên doanh. Không bị loại trừ khi hợp nhất như công ty con.
- Cổ đông lớn (thường sở hữu từ 5% vốn trở lên) — như NovaGroup, Diamond Properties trong ví dụ trên.
- Công ty riêng của cổ đông lớn hoặc lãnh đạo — những pháp nhân không nằm trong tập đoàn nhưng do cùng một nhóm người kiểm soát, như Open Land hay NSQ.
- Cá nhân lãnh đạo và người thân của họ — HĐQT, Ban Tổng Giám đốc, Kế toán trưởng, và theo đúng định nghĩa VAS 26 còn bao gồm cả “thành viên mật thiết trong gia đình” (bố, mẹ, vợ, chồng, con, anh chị em ruột) — đây chính là nhóm mà khoản phải thu của ông Bùi Cao Nhật Quân thuộc về.
Mở BCTC hợp nhất kiểm toán mới nhất của một doanh nghiệp bất kỳ (tải từ website IR công ty hoặc Vietstock/CafeF). Vào phần Thuyết minh, tìm cụm từ “bên liên quan” hoặc “related parties” (thường là một trong những thuyết minh cuối cùng, đánh số theo kiểu VIII/IX/X tùy công ty). Đọc phần “Giao dịch và số dư với các bên liên quan”: ghi lại tên từng đối tượng, số dư đầu kỳ và cuối kỳ. Nếu số dư đứng yên nhiều kỳ liên tiếp mà không có thuyết minh về lãi suất/kỳ hạn, đó là chỗ đáng đặt câu hỏi thêm.
Bẫy thường gặp / Đừng nhầm lẫn
1. Tưởng BCTC hợp nhất đã “làm sạch” hết giao dịch bên liên quan. Chỉ giao dịch với công ty con bị loại trừ khi hợp nhất. Giao dịch với công ty liên kết, cổ đông lớn, hay cá nhân lãnh đạo vẫn còn nguyên trên báo cáo hợp nhất — và thường đây mới là phần đáng đọc nhất.
2. Thấy tỷ trọng nhỏ thì bỏ qua luôn. Như ví dụ Novaland ở trên, 0,6% tổng phải thu vẫn đáng đọc — vì vấn đề không phải quy mô tiền, mà là ai đứng tên khoản nợ và khoản đó có đang được thu hồi đúng tiến độ hay không. Cũng như cô Ba bán tạp hóa đầu hẻm không lo con nợ vài chục nghìn của khách quen bằng khoản “để đó, tính sau” của người trong nhà — số tiền nhỏ nhưng thói quen “để đó” mới là điều đáng lo về lâu dài.
3. Nhầm “cổ đông lớn” là bên thứ ba bình thường khi họ giao dịch qua một công ty riêng. Một hợp đồng ký với “Công ty CP Đầu tư và Phát triển BĐS Open Land” nghe rất trung lập — chỉ khi đọc đúng thuyết minh bên liên quan, bạn mới biết công ty đó thuộc sở hữu của cổ đông lớn.
Case study kinh điển thế giới: Adelphia Communications và khoản vay giấu tên gia đình Rigas
Đầu những năm 2000, Adelphia Communications là một trong các tập đoàn truyền hình cáp lớn nhất nước Mỹ, do gia đình Rigas sáng lập và điều hành. Tháng 3/2002, theo cáo buộc của Ủy ban Chứng khoán Mỹ (SEC Press Release 2002-110, “SEC Charges Adelphia and Rigas Family With Massive Financial Fraud”), thị trường phát hiện Adelphia đang gánh khoảng 2,3 tỷ USD nợ ẩn — phần lớn phát sinh từ việc các công ty riêng của gia đình Rigas vay tiền hoặc đứng tên nợ chung với Adelphia mà không công bố minh bạch cho cổ đông.
Một chi tiết đắt giá: năm 2001, ông John Rigas công bố gia đình sẽ bỏ ra 423 triệu USD mua cổ phần Adelphia để “giúp giảm nợ” cho công ty — một tín hiệu nghe rất tích cực với nhà đầu tư. Nhưng thực chất, số cổ phần đó được một công ty riêng của gia đình Rigas mua bằng chính khoản vay chưa công bố từ Adelphia. Nói cách khác: công ty cho một bên liên quan vay tiền, khoản vay ấy không được tách bạch minh bạch trên báo cáo, rồi số tiền đó quay ngược lại được dùng để “trang điểm” cho tình hình tài chính của chính công ty.
Vết để lại: các khoản vay/bảo lãnh giữa Adelphia và các pháp nhân riêng của gia đình Rigas bị gộp chung trong hệ thống quản lý tiền mặt nội bộ (“cash management”), không tách riêng rõ ràng trên thuyết minh — khiến nhà đầu tư bên ngoài không thể nhìn thấy quy mô thật của các khoản phải thu/cho vay bên liên quan. Kết cục: John Rigas và con trai Timothy Rigas bị kết án hình sự năm 2004 (John Rigas 15 năm tù, Timothy Rigas 20 năm tù), bản án được tòa phúc thẩm liên bang tại Manhattan y án. Adelphia phá sản, tài sản được bán lại cho Time Warner và Comcast năm 2006.
Bài học khi đọc BCTC doanh nghiệp Việt: không cần tới quy mô tỷ USD để một dòng “phải thu/cho vay bên liên quan” trở nên đáng chú ý. Bất kỳ khoản nào đứng tên cổ đông lớn, lãnh đạo, hay người thân của họ — dù chỉ vài chục tỷ đồng như ví dụ Novaland ở trên — đều đáng dừng lại đọc kỹ điều khoản, lãi suất (nếu có), và tiến độ thu hồi, thay vì lướt qua vì nghĩ “chắc cũng chỉ là phải thu bình thường”.
FAQ — Câu hỏi thường gặp
Phải thu bên liên quan là gì?
Là khoản tiền doanh nghiệp có quyền thu từ các cá nhân/tổ chức được xác định là “bên liên quan” theo VAS 26 — công ty mẹ/con, công ty liên kết, cổ đông lớn, ban lãnh đạo, hoặc người thân của họ — thay vì từ khách hàng/đối tác độc lập thông thường.
Bên liên quan gồm những ai theo VAS 26?
Gồm 5 nhóm chính: công ty có quan hệ kiểm soát (mẹ/con), công ty liên kết, cá nhân có ảnh hưởng đáng kể (và người thân mật thiết của họ), nhân viên quản lý chủ chốt, và các công ty do những cá nhân trên nắm quyền chi phối.
Vì sao “phải thu bên liên quan” phải tách riêng trên BCTC?
Vì giao dịch với bên liên quan không nhất thiết theo giá thị trường độc lập — hai bên có thể không “mặc cả” như với người lạ, nên nhà đầu tư cần được biết rõ để tự đánh giá rủi ro.
Có phải cứ có phải thu bên liên quan là dấu hiệu gian lận không?
Không. Rất nhiều giao dịch bên liên quan hoàn toàn hợp pháp và minh bạch (ví dụ vay giữa công ty mẹ và công ty liên kết với lãi suất thị trường, có thuyết minh rõ ràng). Vấn đề chỉ phát sinh khi thông tin bị che giấu hoặc điều khoản không rõ ràng — như trường hợp Adelphia ở trên.
Đọc tiếp trong series
- 📖 Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z — bài tổng quan cả series
- 📘 Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào — nền tảng trước khi đọc thuyết minh
- 📗 Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu — bài gốc có dòng “phải thu” mà bài này đào sâu tiếp
- 📙 Dự phòng giảm giá hàng tồn kho là gì? — một lát cắt hẹp khác trong phần Tài sản
- 📙 Phải thu theo tiến độ hợp đồng xây dựng là gì? — một dòng phải thu đặc thù khác, chỉ có ở DN xây dựng
- 📙 Đọc phần Tài sản: ngắn hạn, dài hạn, tiền & hàng tồn kho
- 📙 Đòn bẩy & nợ vay: D/E và khả năng trả lãi
Nguồn tham khảo
| Nguồn | Mô tả |
|---|---|
| BCTC hợp nhất kiểm toán NVL 2024 | Kiểm toán bởi PwC Việt Nam, ký 28/03/2025, tải từ novaland.com.vn, truy cập 21/07/2026 |
| VAS 26 | Chuẩn mực kế toán Việt Nam số 26 — Thông tin về các bên liên quan, Bộ Tài chính |
| Thông tư 200/2014/TT-BTC | Chế độ kế toán doanh nghiệp |
| Thông tư 202/2014/TT-BTC | Hướng dẫn lập BCTC hợp nhất |
| Luật Chứng khoán 2019 | Nghĩa vụ công bố giao dịch với người có liên quan |
| CafeF | “Xuất hiện khoản phải thu của thiếu gia nhà Novaland Bùi Cao Nhật Quân trong BCTC quý III/2024”, truy cập 21/07/2026 |
| SEC Press Release 2002-110 | “SEC Charges Adelphia and Rigas Family With Massive Financial Fraud”, sec.gov, truy cập 21/07/2026 |
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.