Nếu staking ETH là “gửi tiết kiệm vào ngân hàng on-chain” để nhận lãi, thì restaking qua EigenLayer giống như cho ngân hàng đó mượn thêm số tiết kiệm đó để làm tài sản đảm bảo cho các tổ chức khác — lãi thu về cao hơn, nhưng rủi ro cũng nhân lên theo. Tuần từ 8 đến 14 tháng 6 năm 2026, tổng giá trị bị khoá (TVL — Total Value Locked) trên EigenLayer tăng thêm 291 triệu USD chỉ trong 7 ngày, đẩy TVL lên 4,67 tỷ USD, kéo theo token EIGEN tăng 14%. Cùng lúc đó, đề xuất quản trị ELIP-12 đang chờ phê duyệt — và nếu thành công, đây có thể là thay đổi lớn nhất về tokenomics của EigenLayer từ trước tới nay.
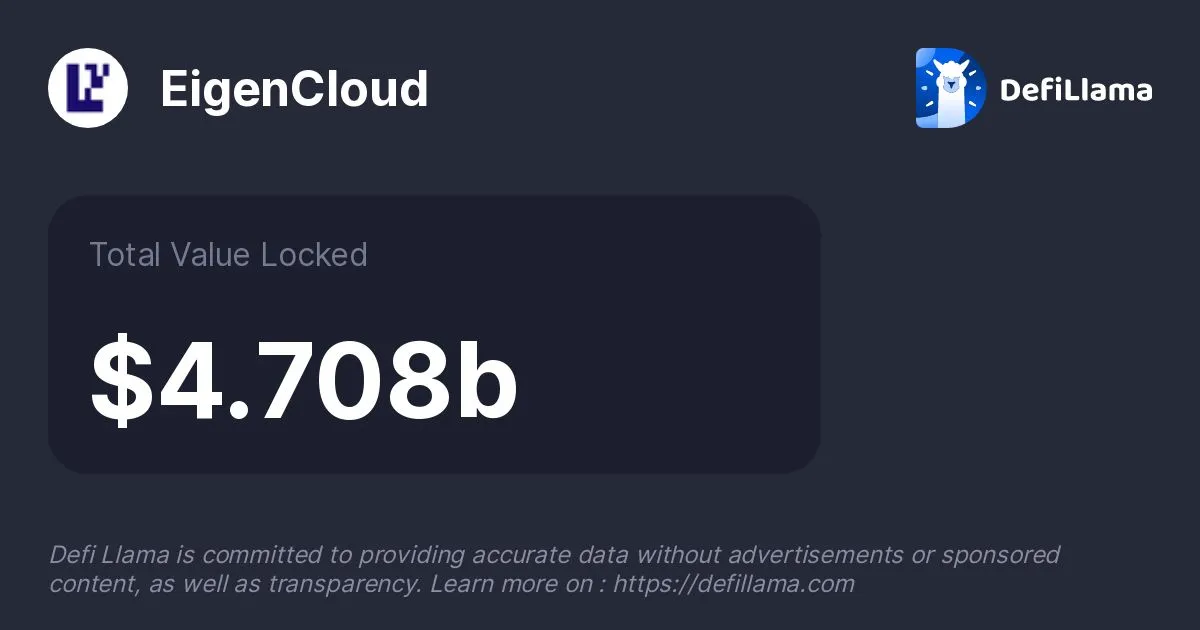
- EigenLayer TVL tăng $291M trong tuần 8–14/6/2026, đạt $4,67B; EIGEN token tăng 14%.
- ELIP-12 đề xuất: 20% phí từ AVS được trợ cấp → buyback EIGEN; 100% doanh thu EigenCloud → buyback — chuyển từ emission lạm phát sang mô hình fee-backed.
- Yield restaking: 4–6% ETH staking base + 1–3% AVS rewards. LRT loops đẩy lên 10–15% nhưng rủi ro thanh lý và slashing tăng mạnh.
- Rủi ro cốt lõi: slashing từ AVS, smart contract phức tạp, governance tập trung tạm thời, EIGEN token volatility.
- Khung xác suất: base case ~55% với lợi nhuận 5–8% net/năm; bear case ~20% với khả năng mất 30–50% tài sản.
EigenLayer Là Gì? Giải Thích Restaking Như Đang Cà Phê
Để hiểu EigenLayer, hãy bắt đầu từ điều quen thuộc hơn: staking ETH. Khi nắm giữ ETH và stake vào mạng Ethereum, người dùng trở thành validator — tham gia xác thực giao dịch và nhận thưởng khoảng 3–4%/năm (nguồn từ phí giao dịch và phần thưởng consensus thật sự từ mạng). Đây là yield bền vững vì đến từ hoạt động kinh tế thực của Ethereum.
EigenLayer đi xa hơn một bước: cho phép tái sử dụng cùng số ETH đó để bảo mật thêm các AVS (Actively Validated Services — Dịch vụ Xác thực Chủ động). AVS là các giao thức hoặc dịch vụ cần một lớp bảo mật đáng tin cậy nhưng chưa đủ lớn để tự xây dựng mạng lưới validator riêng — ví dụ như oracle network, bridge verifier, data availability layer, hoặc inference network cho AI on-chain.
Hình dung như thế này: tài sản thế chấp là mảnh đất của nhà đầu tư. Staking ETH là dùng đất đó đảm bảo cho 1 khoản vay ngân hàng. Restaking là dùng cùng mảnh đất đó bảo đảm thêm cho 2–3 khoản vay khác — mỗi khoản trả thêm lãi, nhưng nếu bất kỳ khoản nào “vỡ nợ” (slashing), tài sản gốc có thể bị tịch thu một phần. Phần thưởng cao hơn, nhưng rủi ro cũng cộng dồn theo.
EigenLayer hiện đang vận hành khoảng 1.900 operator và mở rộng sang dịch vụ EigenCloud — bao gồm EigenDA (data availability cho Layer 2), EigenCompute (tính toán off-chain có thể xác minh), EigenAI, và EigenVerify. Để tham khảo thêm về cách staking Ethereum đơn thuần hoạt động, xem phân tích Lido V3 stVaults trước đó.
ELIP-12 — Tokenomics Overhaul Là Gì Và Tại Sao Thị Trường Phản Ứng Tích Cực?
Điểm yếu lớn nhất của nhiều giao thức DeFi từ trước đến nay là emission theo lịch cố định: token được in ra theo schedule định sẵn, trả cho staker, rồi staker bán ngay vì không có lý do giữ — tạo ra áp lực bán dai dẳng. APY trông cao nhưng thực ra người dùng đang nhận “lương bằng cổ phiếu công ty đang in thêm mỗi ngày.”
ELIP-12, đề xuất quản trị của EigenLayer, nhắm thẳng vào vấn đề này với hai thay đổi chính:
1. 20% phí từ AVS được subsidize bằng EIGEN → đi vào fee contract → dùng để mua lại (buyback) EIGEN từ thị trường mở. Nghĩa là những AVS muốn dùng EIGEN emission để trả thưởng cho staker sẽ phải trả 20% vào quỹ buyback.
2. 100% doanh thu EigenCloud (EigenDA, EigenCompute, EigenAI, EigenVerify sau khi trừ chi phí operator) → cùng fee contract → buyback EIGEN. Đây là bước quan trọng nhất: gắn giá trị token với doanh thu dịch vụ thật, không phải với kỳ vọng đầu cơ.
3. Incentives Committee — ủy ban mới do Eigen Foundation và Eigen Labs vận hành, giám sát bởi Protocol Council — có quyền hướng EIGEN emissions chỉ đến các AVS tạo ra phí thật. AVS nào không tạo ra doanh thu sẽ không còn được trợ cấp emission. Cơ chế “chọn lọc tự nhiên” này loại bỏ các dịch vụ zombie chỉ tồn tại vì subsidize.
Ý nghĩa thực tế: thay vì “trả lương bằng cổ phiếu in ra từ không khí”, EigenLayer đang chuyển sang mô hình gần hơn với “chia lợi nhuận từ doanh thu dịch vụ thật.” Nguồn: OurCryptoTalk — ELIP-12 analysis.

Số Liệu On-Chain Tháng 6/2026
Theo dữ liệu từ DefiLlama và CoinMarketCap, tính đến tuần 14/6/2026: TVL EigenLayer đạt ~$4,67 tỷ (tăng $291 triệu so tuần trước); khoảng 1.900 operator đang hoạt động; EIGEN tăng 14% trong tuần mid-June. EigenCloud đang mở rộng với EigenDA phục vụ các Layer 2 trên Ethereum, EigenCompute cho workload AI/ML verifiable off-chain.
Cần lưu ý: TVL của EigenLayer phụ thuộc nhiều vào giá ETH (vì tài sản restaked chủ yếu là ETH và LST). Khi ETH biến động, TVL bằng USD cũng biến động theo dù lượng ETH restaked không thay đổi.
Cơ Hội Kiếm Lợi Nhuận & Xác Suất — Phân Tích Risk-Adjusted
Đây là phần quan trọng nhất — và cũng là nơi nhiều người DeFi hay bỏ qua khi đọc các bài PR token.
1. Nguồn lợi nhuận thật
Yield từ EigenLayer đến từ hai nguồn: ETH staking base (~3–4%/năm, đến từ phí consensus Ethereum — bền vững về lâu dài) và AVS rewards (~1–3% thêm, MIX giữa EIGEN token emission và phí thật từ dịch vụ AVS). Sau ELIP-12, tỷ trọng phí thật dự kiến tăng dần — nhưng chưa rõ sẽ mất bao lâu để EigenCloud tạo ra doanh thu đủ lớn.
2. APY thực (net) ước tính
Restaking native ETH đơn giản: ~5–7%/năm. Trong đó 3–4% từ ETH staking, 1–3% từ AVS rewards. Đây là con số trước khi trừ gas và biến động EIGEN. LRT (Liquid Restaking Token) như ether.fi, Renzo: thêm tính thanh khoản nhưng cộng thêm rủi ro smart contract của LRT protocol. Các chiến lược loop (vay thêm để leverage) đẩy APY danh nghĩa lên 10–15%, nhưng risk thanh lý và IL nếu ETH/LRT depeg có thể làm APY thực âm.
3. Kịch bản & xác suất (ước tính định tính)
Base Case (~55% khả năng): ELIP-12 được phê duyệt và thực thi trong H2/2026. EigenCloud tạo ra doanh thu vừa phải (EigenDA được một số L2 dùng thật). Yield restaking native duy trì ~5–7%/năm. Nếu ETH giữ giá, tổng lợi nhuận ước tính: 5–8% net/năm tính theo ETH.
Bull Case (~25% khả năng): EigenCloud scale nhanh — đặc biệt EigenDA trở thành tiêu chuẩn DA layer cho L2. Buyback EIGEN đáng kể, token tăng giá. Yield tổng (staking + AVS + EIGEN appreciation) có thể đạt 15–25%/năm tính bằng USD. Cần: ETH ecosystem tăng trưởng mạnh, không có exploit lớn.
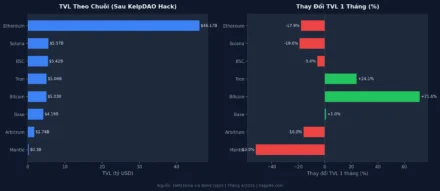
Bear/Tail Case (~20% khả năng): Một AVS lớn bị exploit hoặc vi phạm điều kiện → slashing event. Hoặc EIGEN dump mạnh do lịch unlock token. Tổng tài sản restaked có thể mất 30–50%. Nhắc lại bài học từ KelpDAO hack $292M: một sự kiện bảo mật lớn có thể xóa $13B TVL toàn DeFi chỉ trong 48 giờ.
EV định tính: Base case sinh lời vừa phải nhưng tail risk nặng. Phần thưởng thêm 1–3% từ restaking so với staking ETH đơn thuần không đủ bù rủi ro cho người không hiểu cơ chế hoặc không theo dõi sát tình hình AVS.
4. Rủi ro đối ứng
- Slashing risk: Mỗi AVS có điều kiện slashing riêng. Operator vi phạm sẽ bị cắt một phần ETH restaked. Staker delegate cho operator đó cũng chịu mất theo.
- Smart contract complexity: Stack EigenLayer → LRT → AVS là nhiều lớp code. Mỗi lớp là một bề mặt tấn công mới.
- Governance tập trung tạm thời: Incentives Committee ban đầu do Eigen Foundation/Labs kiểm soát. Cần theo dõi Protocol Council có thực sự giám sát độc lập không.
- EIGEN token depreciation: Nếu EigenCloud fees không scale đủ nhanh, buyback không đủ bù emission → EIGEN giảm → AVS rewards thực giảm theo.
- Thanh khoản rút vốn: ETH restaked native có thời gian unbonding. LRT thanh khoản hơn nhưng cộng thêm depeg risk.
- Pháp lý VN: Crypto chưa có khung pháp lý rõ tại Việt Nam. Nên tự nghiên cứu khung pháp lý nơi cư trú trước khi tham gia.
5. So sánh risk-adjusted
| Lựa chọn | APY ước tính | Rủi ro chính | Bền vững |
|---|---|---|---|
| Staking ETH đơn (Lido) | 3–4% | Thấp — smart contract Lido audit nhiều lần | Cao |
| Restaking EigenLayer native | 5–7% | Trung bình-Cao — slashing, stack phức tạp | Trung bình (cải thiện sau ELIP-12) |
| LRT loop (leverage restaking) | 10–15% danh nghĩa | Cao — thanh lý, depeg, IL | Thấp |
| Stablecoin lending Morpho USDC | 4–8% | Trung bình — smart contract, không slashing | Trung bình-Cao |
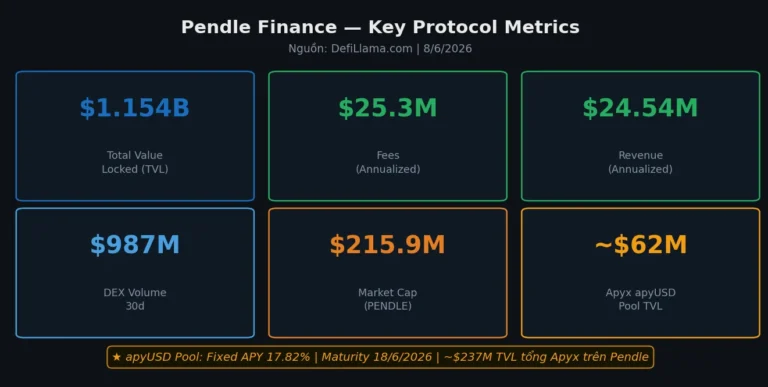
So sánh thêm với Pendle Finance yield tokenization — chiến lược quản lý yield ETH với cơ chế PT/YT hoàn toàn khác biệt. Hoặc Morpho DeFi lending cho lựa chọn yield stablecoin không có slashing risk.
6. Ngưỡng cá nhân
Nhiều chuyên gia DeFi gợi ý giới hạn vị thế restaking ở mức 20–30% danh mục crypto tối đa, không bao giờ all-in vào một strategy duy nhất. Nên bắt đầu với lượng nhỏ, tự tìm hiểu cơ chế slashing của từng AVS trước khi mở rộng vị thế.
Rủi Ro Cụ Thể Cần Biết Trước Khi Restake
Sau sự kiện KelpDAO mất $292 triệu vào tháng 4/2026 do lỗ hổng bridge LayerZero với cấu hình DVN 1-of-1, thị trường DeFi đang nhạy cảm hơn về bảo mật. EigenLayer có kiến trúc khác (restaking, không phải bridge), nhưng bài học chung vẫn áp dụng: điểm yếu duy nhất trong bất kỳ hệ thống phức tạp nào đều là mục tiêu của hacker.
Với EigenLayer cụ thể, cần hỏi: AVS nào đang được operator của mình hỗ trợ? AVS đó đã được audit bởi ai? Điều kiện slashing cụ thể là gì? Nếu không trả lời được những câu này, đó là rủi ro chưa đo lường được.
Thêm vào đó, ELIP-12 đưa vào Incentives Committee với quyền kiểm soát emissions — tạm thời nằm trong tay Eigen Foundation/Labs. Đây là mô hình phổ biến ở giai đoạn đầu (progressive decentralization), nhưng cộng đồng cần theo dõi Protocol Council có thực sự giám sát độc lập hay không.
FAQ
EigenLayer restaking có khác gì staking ETH thông thường?
Staking ETH bảo mật mạng Ethereum và nhận phí consensus. Restaking tái sử dụng ETH đã stake để bảo mật thêm các AVS khác, nhận thêm AVS rewards — nhưng kéo theo rủi ro slashing từ từng AVS.
ELIP-12 có làm EIGEN token tăng giá không?
ELIP-12 giảm sell pressure (buyback + gắn emissions với fee thật), về lý thuyết tốt cho giá. Nhưng giá EIGEN còn phụ thuộc vào tốc độ scale của EigenCloud và điều kiện thị trường chung. Không nên kỳ vọng tăng giá ngắn hạn chắc chắn.
Có bị mất ETH khi restake không?
Có — nếu operator vi phạm điều kiện của AVS và bị slashing. Mức mất phụ thuộc vào từng AVS, thường là một phần nhỏ, nhưng slashing event lớn có thể tác động đáng kể. Đây là rủi ro thật, không phải lý thuyết.
LRT (Liquid Restaking Token) là gì và có nên dùng không?
LRT là token đại diện cho vị thế restaking (ví dụ weETH của ether.fi, ezETH của Renzo). Cho phép rút thanh khoản mà không cần unbond, nhưng cộng thêm smart contract risk và depeg risk. Người mới không nên bắt đầu với LRT.
Làm sao tham gia EigenLayer an toàn nhất?
Đọc tài liệu tại docs.eigenlayer.xyz; chọn operator uy tín có lịch sử không bị slashing; hiểu điều kiện slashing của các AVS; bắt đầu với số tiền nhỏ; không dùng LRT leverage nếu chưa hiểu rủi ro thanh lý.
Bài viết chỉ mang tính thông tin và giáo dục, KHÔNG phải khuyến nghị đầu tư. Tài sản số (crypto, DeFi, smart contract) rủi ro rất cao, biến động mạnh và bạn có thể mất toàn bộ vốn. Các ước tính xác suất chỉ là phân tích tham khảo, không bảo đảm kết quả. Hãy tự nghiên cứu (DYOR), chỉ dùng số tiền sẵn sàng mất, và cân nhắc khung pháp lý nơi cư trú trước khi tham gia.