Hãy tưởng tượng bạn gửi tiền vào một ngân hàng và được chia cho hai tờ giấy: một tờ đại diện cho khoản gốc sẽ hoàn trả đúng hạn, một tờ đại diện cho toàn bộ lãi sẽ phát sinh trong 6 tháng tới. Bạn có thể bán lẻ từng tờ trên thị trường — người mua tờ gốc muốn lãi suất cố định, người mua tờ lãi cá cược lãi sẽ tăng. Đó chính xác là những gì Pendle Finance đang làm trên blockchain, với hơn 1,18 tỷ USD tổng tài sản khóa (TVL) và 50–60% thị phần toàn bộ thị trường yield tokenization DeFi tính đến tháng 6/2026 — dù TVL đã từng đạt đỉnh $8,9 tỷ vào tháng 8/2025 trước khi điều chỉnh.
Bài viết này phân tích cơ chế hoạt động của Pendle, nâng cấp tokenomics sPENDLE, nền tảng Boros tấn công thị trường funding rate $150 tỷ USD/ngày, và — quan trọng nhất — khung xác suất đầy đủ để đánh giá cơ hội lợi nhuận kèm rủi ro thật.
- Pendle tách yield-bearing asset thành PT (lãi cố định, giống trái phiếu zero-coupon) và YT (đặt cược lãi suất tăng) — thị trường lãi suất on-chain đầu tiên của DeFi.
- sPENDLE thay thế vePENDLE: rút sau 14 ngày hoặc instant với phí 5%, 80% doanh thu dùng mua lại token.
- Boros mở rộng mô hình PT/YT sang funding rate hợp đồng tương lai vĩnh cửu — volume $5,5 tỷ+ trong vài tuần đầu.
- Rủi ro thật: smart contract lồng ghép (Pendle + tài sản cơ sở + giao thức collateral), YT về 0 khi đáo hạn, thanh khoản mỏng ở pool nhỏ. Không bao giờ all-in.

Pendle Finance là gì? Thị Trường Lãi Suất On-Chain Đầu Tiên
Trước khi Pendle ra đời, yield trong DeFi hoàn toàn biến động. Gửi USDC vào Aave V4 hôm nay được 5% APY, tuần sau có thể còn 1,5% — không có cơ chế nào cho phép “khóa” lãi suất hiện tại, giống như ngân hàng truyền thống cung cấp sổ tiết kiệm kỳ hạn. Pendle giải quyết bài toán này bằng cách xây dựng hạ tầng tương đương thị trường hoán đổi lãi suất (interest rate swap) ngay trên blockchain.
Bước đầu tiên là chuẩn hóa: Pendle bọc mọi tài sản sinh lợi vào định dạng chung gọi là SY token (Standardised Yield, theo chuẩn EIP-5115). stETH của Lido, USDe của Ethena, hay USDC đang gửi trên Aave — tất cả đều qua một giao diện thống nhất. Nhờ đó, AMM của Pendle không cần tích hợp riêng cho từng tài sản; bất kỳ ERC-20 sinh lợi nào cũng có thể thêm vào trong chưa đầy một ngày.
Cơ Chế PT và YT — “Tách Đôi” Lợi Nhuận Như Thế Nào?
Sau khi bọc thành SY, Pendle tách token thành hai thành phần:
Principal Token (PT) — đổi lấy đúng 1 đơn vị tài sản cơ sở khi đáo hạn, bất kể lãi suất thị trường biến động thế nào. Mua 1.000 PT-USDe đáo hạn tháng 12/2026 với giá $917 → nhận $1.000 khi đáo hạn, tương đương 8,8% APY cố định. Không cần theo dõi, không lo lãi suất thay đổi — giống hệt trái phiếu zero-coupon trong tài chính truyền thống.
Yield Token (YT) — nhận toàn bộ yield phát sinh từ tài sản cơ sở cho đến ngày đáo hạn. Nếu lãi suất USDe tăng mạnh, YT tăng giá trị; nếu lãi suất sụt, YT giảm nhanh hơn — và quan trọng: YT về 0 khi đáo hạn, bất kể chuyện gì xảy ra. Đây là công cụ đặt cược có đòn bẩy vào hướng lãi suất, không phải tài sản tích lũy giá trị dài hạn.
| Thuộc tính | Principal Token (PT) | Yield Token (YT) |
|---|---|---|
| Đại diện cho | Giá trị gốc khi đáo hạn | Toàn bộ yield đến đáo hạn |
| Giá giao dịch | Chiết khấu dần → mệnh giá | Giảm dần → 0 khi đáo hạn |
| Thu nhập | Cố định (biết ngay khi mua) | Biến động theo lãi suất cơ sở |
| Rủi ro chính | Depeg tài sản cơ sở, smart contract | Lãi suất giảm + time decay về 0 |
| Dùng làm collateral | ✅ Aave V4, Morpho | ❌ Không phù hợp |
Boros — Pendle Tấn Công Thị Trường Funding Rate $150 Tỷ/Ngày
Nếu Pendle gốc tokenize yield on-chain (staking, lending), thì Boros — nền tảng V3 ra mắt cuối 2025 — mở rộng mô hình sang funding rate hợp đồng tương lai vĩnh cửu (perpetual futures). Funding rate là khoản phí mà bên long trả cho bên short (hoặc ngược lại) mỗi 8 giờ để giữ giá perpetual bám sát giá spot. Mức này dao động từ 0,01% đến 0,15%/ngày — quy năm tương đương 3,65% đến 54,75% — và hoàn toàn không thể dự đoán.
Với Ethena, đây là vấn đề sống còn: USDe sinh lợi một phần từ thu nhập funding rate khi Ethena giữ vị thế short perpetual để hedge. Khi funding rate dương → USDe kiếm tiền; khi âm → USDe chịu chi phí. Boros cho phép Ethena bán YT-funding trên Pendle để khóa mức thu nhập cố định, loại bỏ rủi ro biến động — đúng cơ chế hoán đổi lãi suất mà các ngân hàng đầu tư truyền thống dùng mỗi ngày. Trong vài tuần đầu ra mắt, Boros ghi nhận $5,5 tỷ+ notional volume và token PENDLE tăng 45% trong 48 giờ sau công bố (nguồn: EarnPark, tháng 4/2026).
Xem thêm Hyperliquid và hệ sinh thái HyperEVM — một trong những nền tảng perp lớn nhất mà Boros có thể tích hợp funding rate.
sPENDLE — Tokenomics Mới Sau Khi Bỏ vePENDLE
Tháng 1/2026, Pendle thay thế mô hình vePENDLE (khóa token để có quyền quản trị và chia doanh thu) bằng sPENDLE — đơn giản hơn nhiều. Cụ thể: stake PENDLE → nhận sPENDLE → rút sau 14 ngày, hoặc rút ngay với phí 5%. Không còn phải khóa token 2 năm để có quyền biểu quyết gauge như mô hình cũ.
Về kinh tế token: 80% doanh thu giao thức dùng để mua lại PENDLE trên thị trường và phân phối cho người giữ sPENDLE. Nguồn doanh thu gồm 5% phí phát hành PT, 80% phí giao dịch AMM, và phí Boros. Với ~$24,4 triệu USD doanh thu hàng năm (theo DefiLlama, tháng 6/2026), chương trình buyback có quy mô đáng kể so với vốn hóa ~$234 triệu USD của token. Mô hình phát thải token cũng được tự động hóa, cắt giảm ~30% lượng PENDLE phát ra, giảm áp lực bán từ liquidity mining.
Cơ Hội Kiếm Lợi Nhuận & Xác Suất — Đọc Kỹ Trước Khi Tham Gia
Phần này áp dụng khung phân tích xác suất bắt buộc. Mọi con số đều là ước tính tham khảo, không phải cam kết lợi nhuận.
1. Nguồn Lợi Nhuận Thật vs Token Emission
PT-USDe: yield đến từ funding rate + lãi staking ETH (nguồn thật, bền vừa — phụ thuộc thị trường phái sinh). PT-stUSDS (Sky Savings Rate): yield từ giao thức Sky — một phần lãi thật từ RWA/lending, phần khác có thể có incentive token. PT-stETH: yield từ phí xác nhận Ethereum (~3,3% APY) — nguồn thật, bền nhất nhưng thấp nhất. Với Vault USDC từ Coinbase+Ethena+Morpho, yield đến từ lending thật kết hợp Ethena funding.
2. APY Thực (Net) Sau Chi Phí
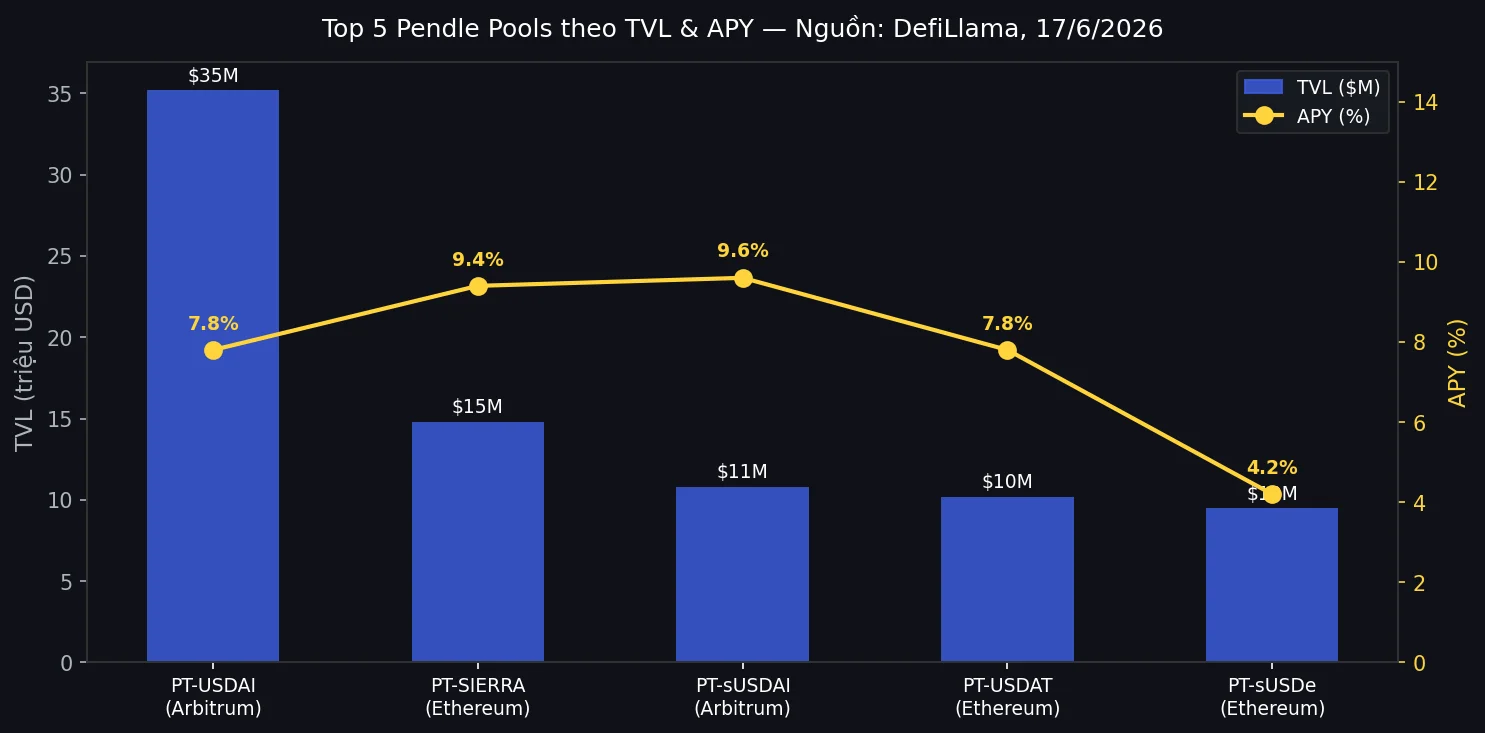
PT-USDe đơn thuần: ~8,8% APY cố định (biết chính xác khi mua, không biến động). Looping strategy PT-USDe × Aave (vay USDC 4–6%, mua thêm PT-USDe, lặp 3–4 lần): spread thực ~2–5%/lần, nhân đòn bẩy 3–4x → lợi nhuận tiềm năng 6–15% APY net, nhưng gas cost + phí giao thức + rủi ro thanh lý nếu USDe depeg phải trừ vào. Với PT-stUSDS dao động ~9–17% APY tùy pool — cần kiểm tra tỷ lệ incentive token trong tổng APY. DefiLlama Yields hiện liệt kê 252 pool Pendle với APY từ 1,5% đến 9,6% tùy tài sản và chain (nguồn: defillama.com/yields, 17/6/2026).
3. Kịch Bản & Xác Suất (Ước Tính Có Cơ Sở)
| Kịch bản | Xác suất ước tính | Kết quả PT-USDe đơn thuần | Điều kiện |
|---|---|---|---|
| Base | ~55% | +8,8% APY cố định đến đáo hạn | USDe không depeg, Pendle contract an toàn |
| Bull | ~20% | +8,8% + capital gain nếu APY thị trường giảm (PT tăng giá trước đáo hạn) | Lãi suất thị trường giảm, DeFi ổn định |
| Bear | ~20% | Mất 30–60% vốn nếu USDe depeg nghiêm trọng; mất 100% với YT | USDe depeg / Pendle bị exploit |
| Tail risk | ~5% | Mất toàn bộ vốn | Multi-protocol cascade failure |
Expected Value (EV) định tính: Với PT đơn thuần, EV dương nhẹ so với staking ETH thuần (3,3%) do spread ~5,5%. Với looping, EV phụ thuộc nhiều vào xác suất liquidation — nếu dùng đòn bẩy cao, đuôi Bear ăn sâu vào EV. Crypto có thể đi ngược mọi mô hình; xác suất chỉ là tham khảo có cơ sở.
4. Rủi Ro Đối Ứng — Bắt Buộc Xem Trước Khi Nạp Tiền
Smart contract risk (lớp Pendle): Dù đã audit bởi Ackee, Dedaub, Dingbats và Code4rena, mọi smart contract vẫn có thể có lỗi chưa phát hiện. TVL $1,18 tỷ là mục tiêu đáng kể cho hacker. Underlying asset risk: Pendle không bảo đảm tài sản cơ sở — nếu USDe của Ethena depeg (funding rate âm kéo dài), stETH bị slashing, hay Sky Protocol có vấn đề governance, SY wrapper bị ảnh hưởng theo. YT time decay: YT về 0 khi đáo hạn — mất 100% nếu giữ đến ngày đó. Liquidity risk: Pool nhỏ có thể gây slippage lớn khi thoát vị thế lớn. Pháp lý VN: Hiện chưa có khung pháp lý rõ ràng cho DeFi tại Việt Nam — rủi ro pháp lý cá nhân người tham gia cần tự đánh giá.
5. So Sánh Risk-Adjusted
| Lựa chọn | APY ước tính | Rủi ro chính | Phù hợp ai |
|---|---|---|---|
| Staking ETH thuần (Lido V3) | ~3,3% | Slashing thấp, smart contract Lido | Ưu tiên an toàn tối đa |
| Stablecoin lending (Aave USDC) | ~4–6% | Smart contract Aave, rate biến động | Muốn yield không cần Pendle |
| PT-USDe đơn (Pendle) | ~8,8% cố định | Pendle + Ethena depeg | Chịu được rủi ro giao thức lồng ghép |
| Looping PT-USDe × Aave | 6–15% net (đòn 3–4x) | Liquidation + multi-contract risk | Advanced users hiểu kỹ liquidation threshold |

Rủi Ro Thật Khi Dùng Pendle — Đừng Bỏ Qua
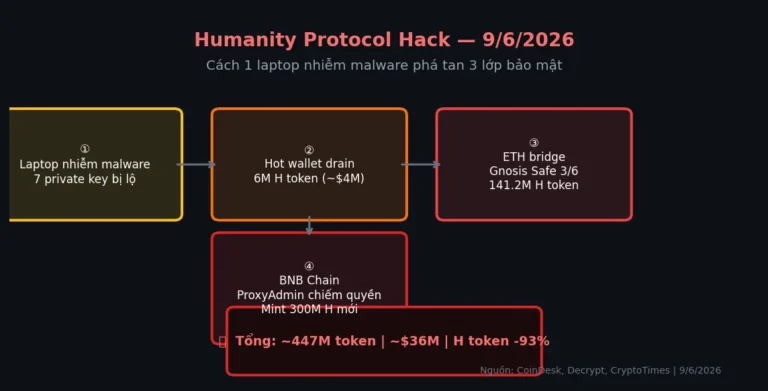
Pendle đã được audit và hoạt động thực tế từ 2021 — đây là tín hiệu tích cực. Nhưng “đã audit” không có nghĩa là “không rủi ro”. Năm 2026, DeFi ghi nhận 47 sự kiện hack chỉ trong 4,5 tháng đầu năm, tổng thiệt hại vượt $840 triệu — tăng 68% so với cùng kỳ 2025 (theo altfins.com). Ba trong bốn vụ lớn nhất không liên quan đến lỗi code Solidity mà là private key bị lộ và bridge bị tấn công. Bài học: đa dạng hóa vị thế, không tập trung quá lớn vào bất kỳ giao thức đơn lẻ nào.
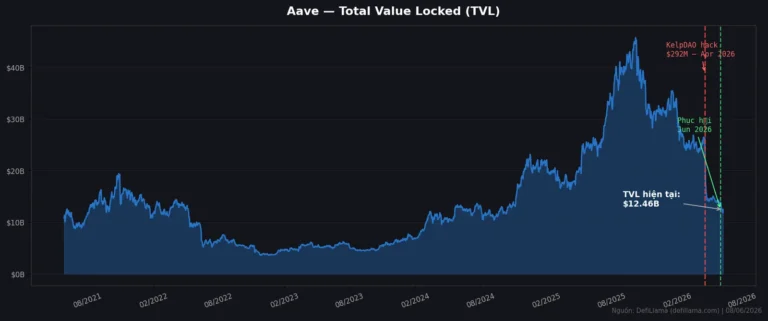
Ngoài Pendle, nhà đầu tư còn phụ thuộc vào rủi ro của giao thức collateral. Khi dùng Aave V4 để looping, rủi ro lây lan từ KelpDAO exploit (tháng 4/2026) cho thấy sự phụ thuộc lẫn nhau giữa các giao thức DeFi. Xem thêm Morpho và hướng đi institutional DeFi lending để hiểu bức tranh lớn hơn về tín dụng on-chain.
Câu Hỏi Thường Gặp Về Pendle Finance
Pendle Finance là gì?
Pendle là giao thức DeFi cho phép tách yield-bearing asset thành PT (lãi suất cố định) và YT (đặt cược lãi suất tăng), tạo ra thị trường lãi suất on-chain đầu tiên với hơn $1,18 tỷ TVL tính đến tháng 6/2026, đỉnh $8,9 tỷ vào tháng 8/2025.
PT và YT khác nhau thế nào?
PT (Principal Token) hoàn trả đúng mệnh giá khi đáo hạn — giống trái phiếu zero-coupon, phù hợp muốn lãi cố định. YT (Yield Token) nhận toàn bộ yield cho đến đáo hạn nhưng về 0 sau đó — phù hợp đặt cược lãi suất tăng, rủi ro cao hơn nhiều.
sPENDLE khác vePENDLE thế nào?
vePENDLE yêu cầu khóa token nhiều năm để nhận quyền quản trị và doanh thu. sPENDLE cho phép rút sau 14 ngày hoặc instant với phí 5%, và 80% doanh thu giao thức dùng buyback token phân phối cho người giữ sPENDLE — linh hoạt hơn nhiều.
Boros là gì và tại sao quan trọng?
Boros là nền tảng V3 của Pendle, tokenize funding rate hợp đồng tương lai vĩnh cửu thành PT/YT — giúp Ethena và các tổ chức hedging rủi ro lãi suất. Volume $5,5 tỷ+ ngay tuần đầu cho thấy nhu cầu thật từ institutional market, với addressable market ~$150 tỷ/ngày.
Rủi ro lớn nhất khi dùng Pendle là gì?
Rủi ro lớn nhất là lồng ghép: mất vốn có thể đến từ Pendle contract bị exploit, hoặc tài sản cơ sở (USDe, stETH) bị depeg/slashing, hoặc giao thức collateral (Aave, Morpho) gặp sự cố. YT luôn về 0 khi đáo hạn — đây không phải bug mà là thiết kế, nhiều người hiểu sai và mất tiền vì điều này.
Đọc thêm: Muốn hiểu sâu hơn về hệ sinh thái yield DeFi, xem thêm Ethena và chiến lược đa dạng hóa nguồn yield, Aave V4 và dòng tiền thật, và Vault USDC lãi 8,79% — các bài cùng chuyên mục tài sản số trên Happite.
Bài viết chỉ mang tính thông tin và giáo dục, KHÔNG phải khuyến nghị đầu tư. Tài sản số (crypto, DeFi, smart contract) rủi ro rất cao, biến động mạnh và bạn có thể mất toàn bộ vốn. Các ước tính xác suất chỉ là phân tích tham khảo, không bảo đảm kết quả. Hãy tự nghiên cứu (DYOR), chỉ dùng số tiền sẵn sàng mất, và cân nhắc khung pháp lý nơi cư trú trước khi tham gia.