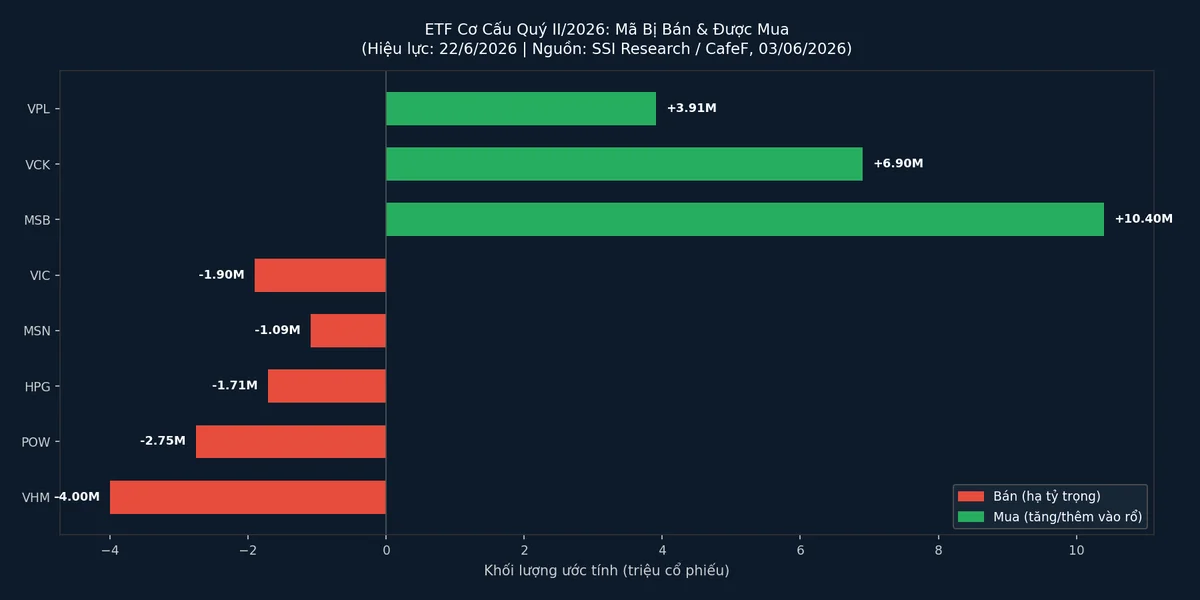
TL;DR: ETF cơ cấu quý II/2026 — kết quả 12/6, thực hiện 19/6, hiệu lực 22/6. VHM bị bán ~4 triệu cp, VIC ~1,9 triệu cp. MSB (+10,4M), VCK (+6,9M), VPL (+3,9M) được gom. Tuần 1–5/6: VIC bị xả 4.820 tỷ (67% tổng bán ròng 7.192 tỷ). Đây là áp lực kỹ thuật ngắn hạn, không phải tín hiệu cơ bản xấu.
Bạn vừa thấy VIC giảm mấy phiên liên tiếp, nhìn vào màn hình thấy “khối ngoại bán ròng 7.200 tỷ” mà lòng bắt đầu bất an — liệu có chuyện gì to tát không? Câu trả lời ngắn: không hẳn. Câu trả lời dài hơn: đó là chuyện ETF cơ cấu danh mục định kỳ, và mình sẽ giải thích từ đầu để bạn hiểu.
ETF Cơ Cấu Là Gì? Giải Thích Nhanh Cho Người Không Chuyên
Hãy tưởng tượng một quỹ ETF giống như cái tủ đồ theo mùa của bạn. Mỗi năm 2 lần, bạn mở ra, xem cái nào còn hợp mùa — rồi thanh lý bớt, mua thêm đồ mới. Quỹ ETF cũng vậy, nhưng thay vì quần áo, họ mua bán cổ phiếu để luôn khớp với chỉ số mà họ theo dõi (MarketVector Vietnam Local Index, FTSE Vietnam Index…).
Lịch kỳ cơ cấu quý II/2026: Kết quả chính thức công bố ngày 12/6, các quỹ ETF thực hiện tái cơ cấu ngày 19/6 trước khi danh mục mới có hiệu lực từ ngày 22/6. (Nguồn: CafeF, 03/06/2026)
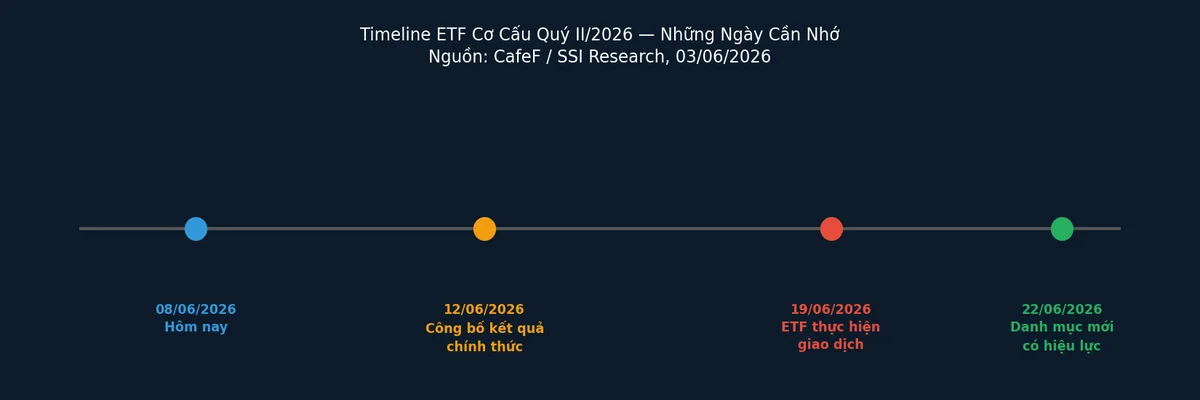
Từ giờ đến 19/6, thị trường đã biết trước ETF sẽ bán ai, mua ai — và đó chính là lý do có những biến động giá bất thường. Xem thêm: Bản Tin VN30 Tuần 8–12/6/2026
VIC Bị Xả 4.820 Tỷ: Chỉ Là ETF Hay Còn Gì Khác?
Tuần 1–5/6/2026, khối ngoại bán ròng tổng cộng 7.192 tỷ đồng. Khi bóc tách ra, VIC một mình chiếm 4.820 tỷ — gần 67% tổng giá trị bán ròng đến từ duy nhất một mã. Theo sau là ACB (455 tỷ), VPB (363 tỷ), VHM (274 tỷ), TCB (273 tỷ). (Nguồn: CafeF, 06/06/2026)
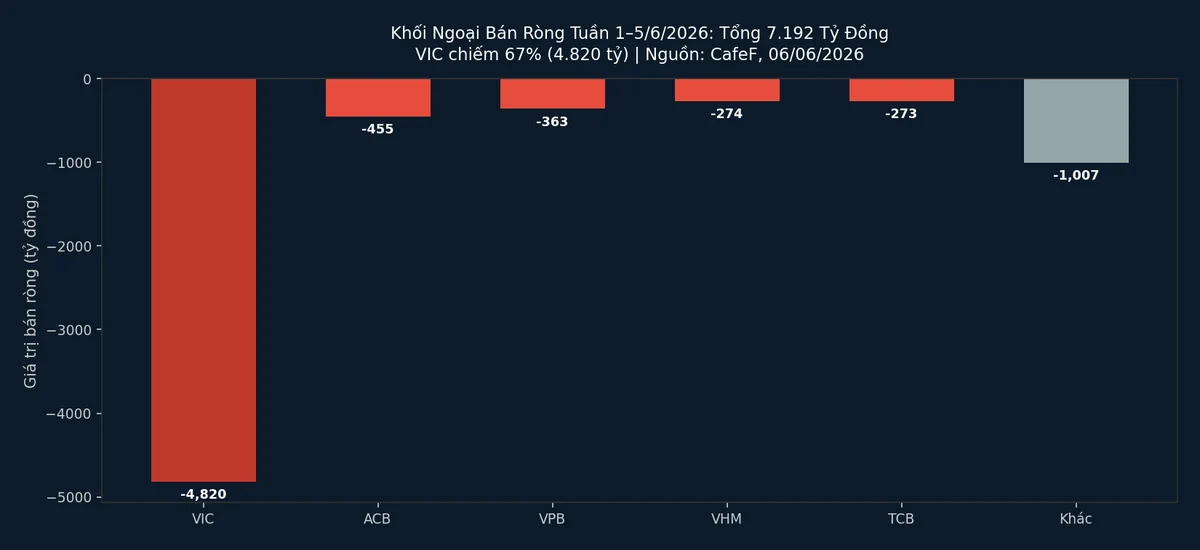
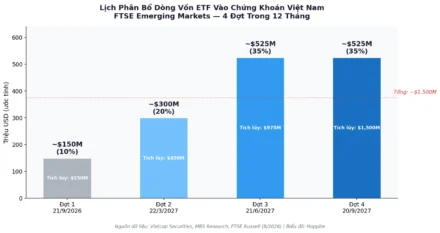
Hai nguyên nhân chính khiến VIC bị xả mạnh: (1) ETF rebalancing — các quỹ VanEck & FTSE Vietnam ETF phải hạ tỷ trọng VIC về dưới 8%; (2) bán chủ động trước ngày 19/6 của một số tổ chức muốn tránh cạnh tranh thanh khoản với ETF. Về dài hạn, VIC nằm trong nhóm hưởng lợi từ FTSE nâng hạng Việt Nam lên Emerging Market (hiệu lực 21/9/2026), với dòng vốn thụ động ước tính 1,7 tỷ USD. (Nguồn: VnEconomy, 08/04/2026)
Tóm lại: áp lực bán là kỹ thuật, không phải tín hiệu fundamental xấu. Đọc thêm: MSCI Watchlist 2026: Cơ Hội Lịch Sử Cho VN30
VHM: Bị Bán 4 Triệu Cổ Phiếu — Vì Sao?
Tỷ trọng VHM trong một số ETF đang ở khoảng 12,13% — trong khi ngưỡng tối đa là 8%. ETF sẽ phải bán khoảng 4 triệu cổ phiếu VHM để hạ về đúng mức. Ví dụ dễ hiểu: nếu quy định “không được để một cổ phiếu nào chiếm quá 8%”, nhưng VHM đang chiếm 12%, bạn bắt buộc phải bán bớt — dù VHM có đang tốt hay không.
Cơ bản VHM vẫn mạnh: LNST 2025 đạt 42.111 tỷ đồng (cao nhất lịch sử Vinhomes) + kế hoạch rót 91.000 tỷ vào dự án Phước Vĩnh Tây. Áp lực ETF là câu chuyện ngắn hạn — câu chuyện dài hạn của VHM vẫn còn đó.
Ai Được “Lợi” Từ Kỳ Cơ Cấu Này?
| Mã | ETF mua ước tính (triệu cp) | Ghi chú |
|---|---|---|
| MSB | +10,40 | Mã mới vào rổ VanEck Vietnam ETF |
| VCK | +6,90 | Tăng tỷ trọng |
| VPL | +3,91 | Mã mới vào rổ VanEck Vietnam ETF |
Ngoài ra, HCM và VTP đang có cơ hội lọt vào rổ FTSE Vietnam ETF. Và giữa tuần khối ngoại xả hàng, FPT vẫn được mua ròng 19,8 triệu cp (~1.500 tỷ) — dẫn đầu mua ròng 3 phiên liên tiếp. Đọc thêm: Cổ Phiếu FPT 2026: Tại Sao Khối Ngoại Rót 1.500 Tỷ?
Nhà Đầu Tư Cần Làm Gì?
Đầu tư dài hạn: Áp lực ETF ngày 19/6 là tiếng ồn ngắn hạn — không thay đổi câu chuyện fundamental của VIC/VHM. Đây có thể là cơ hội giá tốt hơn, nếu bạn đã nghiên cứu kỹ.
Trade ngắn hạn: Nhớ timeline 12/6 → 19/6 → 22/6. Tránh dùng lệnh thị trường vào ngày 19/6 khi thanh khoản bất thường cao. Lịch sử cho thấy một số mã phục hồi sau khi ETF hoàn tất cơ cấu.
Theo dõi thêm: Khối Ngoại VN30 Tháng 6/2026
Câu Hỏi Thường Gặp (FAQ)
ETF cơ cấu có nhất thiết làm giá cổ phiếu giảm không?
Không nhất thiết. Áp lực bán thường đã được “hấp thụ” trước khi ETF thực sự giao dịch. Một số mã thậm chí hồi phục sau ngày 19/6 khi áp lực kỹ thuật tan.
VIC bị bán 4.820 tỷ có phải dấu hiệu xấu về cơ bản không?
Không trực tiếp. Đây là áp lực kỹ thuật — ETF phải hạ tỷ trọng VIC về dưới 8%. Câu chuyện dài hạn (FTSE nâng hạng, dòng vốn 1,7 tỷ USD từ tháng 9/2026) vẫn chưa thay đổi. Nhưng luôn tự nghiên cứu trước khi hành động.
MSB và VPL là những mã gì?
MSB (Ngân hàng Hàng Hải Việt Nam) và VPL là hai mã mới vào chỉ số MarketVector Vietnam Local Index — cơ sở của VanEck Vietnam ETF. Khi vào rổ, ETF bắt buộc phải mua, tạo dòng tiền mua ngắn hạn.
Sau ngày 22/6, thị trường sẽ ra sao?
Áp lực kỹ thuật thường giảm bớt. Xu hướng trung hạn VN-Index phụ thuộc nhiều hơn vào kết quả MSCI Watchlist (tháng 6–7/2026), vĩ mô trong nước và dòng tiền nhà đầu tư cá nhân.
“Khối ngoại bán ròng 7.200 tỷ” nghe rất kinh, nhưng khi bóc tách: 67% là VIC vì lý do ETF kỹ thuật, không phải “ngoại tháo chạy”. Đầu tư không phải bói toán, nhưng nếu hiểu cơ chế ETF rebalancing, bạn sẽ bớt hoảng loạn mỗi khi thấy tin “bán ròng kỷ lục” trên báo.
Xem thêm các phân tích VN30 tại Happite.com — tài chính không khô khan, hứa!
DISCLAIMER: Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích dẫn từ CafeF, VnEconomy, Investing.com, Nguoi Quan Sat đến ngày 08/06/2026. Thị trường có thể thay đổi nhanh chóng. Bạn nên tự nghiên cứu hoặc tham khảo chuyên gia tài chính được cấp phép trước khi ra quyết định đầu tư.