Có một cổ phiếu mà hầu như nhà đầu tư cá nhân nào cũng biết thương hiệu, nhưng rất ít người sở hữu được nó. FOX (FPT Telecom) là cái tên hiện diện trong gần như mọi gia đình Việt có internet, nhưng free float chỉ vỏn vẹn 4,17%. Mới đây, TCBS vừa ra báo cáo phân tích lần đầu về FOX, dày 38 trang. Dưới đây là 3 điểm nhấn đáng chú ý nhất.
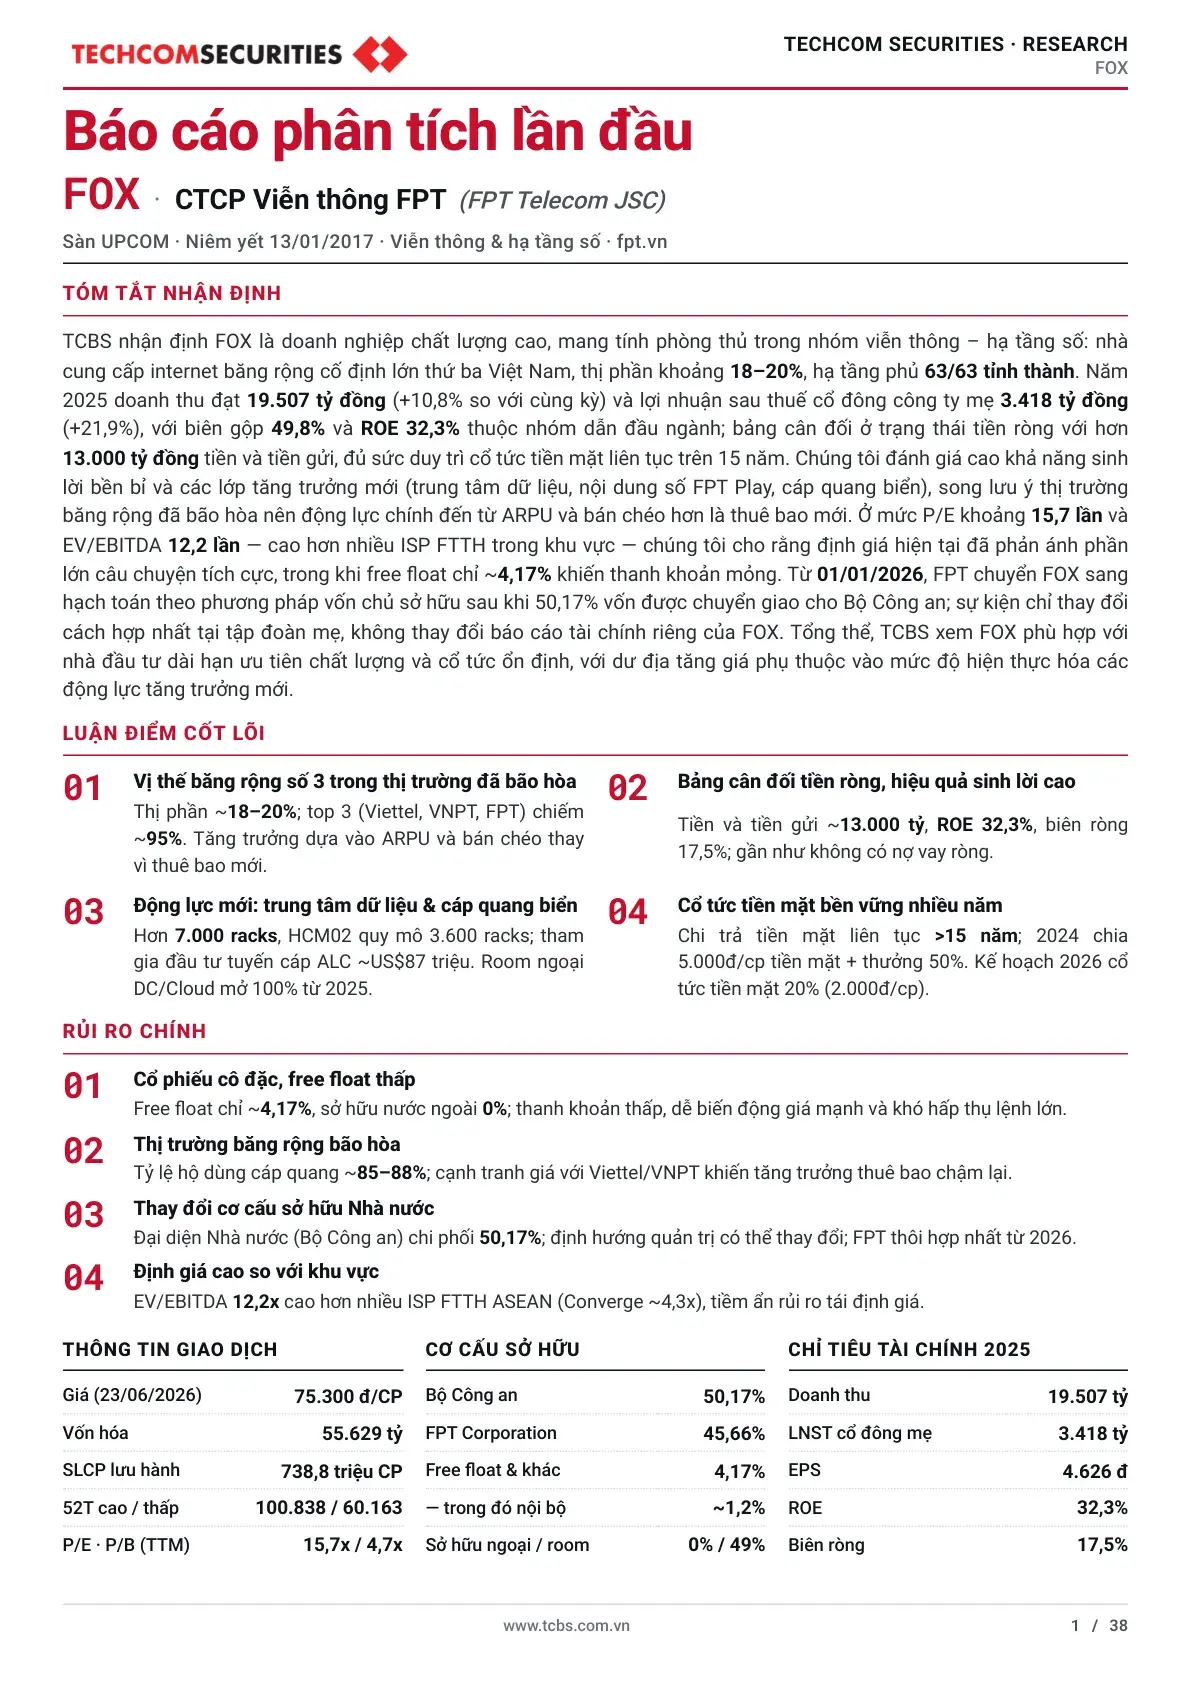
- FOX là nhà cung cấp internet băng rộng cố định lớn thứ ba Việt Nam (~18-20% thị phần), hạ tầng phủ 63/63 tỉnh thành
- Bảng cân đối cực kỳ lành mạnh: tiền ròng 5.581 tỷ, ROE 32,3%, cổ tức tiền mặt 2.000đ/cp năm 2026
- Động lực tăng trưởng mới: trung tâm dữ liệu Fornix (>7.000 racks), cáp quang biển ALC, FPT Play với bản quyền EPL đến 2030/31
- Rủi ro chính: free float siêu mỏng (4,17%), thị trường băng rộng bão hòa, định giá P/E 15,7x cao hơn nhiều ISP trong khu vực
## FOX là ai mà TCBS phải phân tích lần đầu?
FOX — hay quen thuộc hơn với cái tên FPT Telecom — là nhà cung cấp dịch vụ internet băng rộng cố định (FTTH) đứng thứ ba toàn quốc, sau Viettel và VNPT. Ấn tượng hơn, doanh nghiệp này đã hoạt động từ năm 1997, là một trong những đơn vị đặt nền móng cho internet thương mại tại Việt Nam.
Điểm đặc biệt là cơ cấu cổ đông: Bộ Công an nắm 50,17%, FPT Corporation nắm 45,66%. Gần 96% cổ phiếu nằm trong tay hai cổ đông lớn. Free float còn lại chỉ ~4,17% — một trong những tỷ lệ thấp nhất thị trường. Đây là lý do FOX hiếm khi xuất hiện trong các báo cáo phân tích công khai, và báo cáo lần đầu của TCBS càng đáng chú ý.
## #1 — Con bò sữa viễn thông với bảng cân đối siêu khoẻ
FOX sở hữu mô hình kinh doanh mà bất kỳ nhà đầu tư dài hạn nào cũng mơ ước: doanh thu thuê bao định kỳ, dòng tiền đều đặn, biên lợi nhuận cao.
Năm 2025, FOX ghi nhận doanh thu 19.507 tỷ (+10,8%), lợi nhuận sau thuế 3.418 tỷ (+21,9%), với biên ròng 17,5% và ROE 32,3% — thuộc nhóm dẫn đầu ngành viễn thông niêm yết. Đáng nói, bảng cân đối của FOX ở trạng thái tiền ròng (net cash) với hơn 13.000 tỷ tiền và tiền gửi, trong khi tổng nợ vay chỉ ~7.511 tỷ. Tiền ròng dương 5.581 tỷ.
Cổ tức? FOX trả tiền mặt liên tục hơn 15 năm. Năm 2026, kế hoạch cổ tức tiền mặt 20% (2.000đ/cp) cùng thưởng cổ phiếu 15%, tổng mức khoảng 35%. Với kho tiền mặt hơn 13.000 tỷ, khả năng chi trả là gần như chắc chắn.
## #2 — Data Center và cáp quang biển: lớp tăng trưởng mới
Băng rộng đã bão hòa (85-88% hộ gia đình đã có cáp quang), nên FOX không thể mãi tăng trưởng bằng thuê bao mới. Câu chuyện tăng trưởng của họ giờ nằm ở ba chữ: trung tâm dữ liệu.

Thị trường DC Việt Nam được dự báo tăng từ khoảng 1,04 tỷ USD (2024) lên khoảng 3,18 tỷ USD vào 2030 (CAGR khoảng 20,5%), nhờ làn sóng AI, nội địa hóa dữ liệu, và room ngoại mở 100%. FOX vận hành 4 DC với hơn 7.000 racks, đang mở rộng HCM02 thêm 3.600 racks và lên kế hoạch HN03 (tổng đầu tư khoảng 3.000 tỷ). Họ cũng tham gia đầu tư tuyến cáp quang biển ALC (khoảng 87 triệu USD), giúp chủ động dung lượng quốc tế.
Mảng DC và cloud tuy còn nhỏ so với băng rộng (khoảng 4% doanh thu), nhưng biên lợi nhuận cao hơn và là chìa khóa để FOX tái định giá trong mắt giới đầu tư.
## #3 — Free float 4%: cơ hội đầu tư hay bẫy thanh khoản?
Đây là câu chuyện chia làm hai mặt.
Một mặt, free float siêu thấp khiến giá cổ phiếu dễ biến động mạnh. Chỉ cần một vài lệnh mua/bán lớn cũng đủ tạo ra biên độ hai chữ số phần trăm. Minh chứng: FOX từng tăng từ khoảng 63.000đ lên 109.900đ chỉ trong 3 tuần đầu năm 2026, rồi về 75.300đ giữa tháng 6.
Mặt khác, P/E 15,7x và EV/EBITDA 12,2x — TCBS cho rằng định giá hiện tại đã phản ánh phần lớn câu chuyện tích cực. So với Converge (Philippines) — một ISP FTTH khác trong khu vực — FOX đang giao dịch ở mức EV/EBITDA cao gấp khoảng 3 lần. Nhà đầu tư dài hạn có thể quan tâm đến chất lượng tài sản và cổ tức, nhưng cần ý thức rằng free float mỏng là rủi ro cấu trúc, không phải nhất thời.
## Góc nhìn cân bằng
FOX là doanh nghiệp chất lượng cao: bảng cân đối mạnh, dòng tiền ổn định, cổ tức bền vững. Doanh thu mang tính phòng thủ cao — ai cũng cần internet dù thị trường lên hay xuống.
Nhưng không có gì là hoàn hảo. Thị trường băng rộng đã bão hòa, động lực tăng trưởng thuê bao mới hẹp dần. Free float 4,17% khiến thanh khoản là vấn đề thực sự với nhà đầu tư tổ chức. Và mức định giá hiện tại — theo chính TCBS — không còn rẻ.
Hai yếu tố cần theo dõi trong thời gian tới: (1) tiến độ mở rộng data center HN03 và (2) biến động lãi suất tiền gửi — vì 805 tỷ lãi tiền gửi mỗi năm là lớp đệm lợi nhuận đáng kể của FOX.
## FAQ — Những câu hỏi thường gặp về FOX
**FOX có phải là FPT không?**
Không. FOX là CTCP Viễn thông FPT (FPT Telecom) — niêm yết trên UPCOM. FPT Corporation (mã FPT) nắm 45,66% FOX nhưng đây là hai pháp nhân và hai mã cổ phiếu khác nhau.
**Cổ tức FOX có an toàn không?**
Rất an toàn trong ngắn-trung hạn. FOX có tiền ròng khoảng 5.581 tỷ, đủ trả cổ tức tiền mặt 2.000đ/cp hơn 3 lần. Họ đã trả cổ tức tiền mặt liên tục hơn 15 năm.
**Có nên mua FOX ở mức giá hiện tại?**
Bạn nên đọc báo cáo gốc của TCBS và cân nhắc rủi ro thanh khoản, định giá trước khi quyết định. Bài viết này không đưa khuyến nghị mua/bán.
📄 **Nguồn tham khảo:** [Báo cáo phân tích lần đầu FOX của TCBS (PDF)](https://www.tcbs.com.vn/wp-content/uploads/2026/07/20260720_FOX_Bao_cao_phan_tich_chi_tiet.pdf)
📚 Có thể bạn quan tâm: [VPB Quý 2/2026 — LNTT kỷ lục hơn 10.900 tỷ](https://happite.com/vpb-quy-2-2026-lntt-ky-luc-hon-10-900-ty-tcbs-nang-du-phong-42-986-ty/) | [VHM — Báo cáo phân tích lần đầu từ TCBS](https://happite.com/vhm-tcbs-phan-tich-lan-dau-2026/)
—
*Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Quan điểm và khuyến nghị (nếu có) thuộc về đơn vị phát hành báo cáo được trích dẫn. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.*