Có một nghịch lý quen thuộc của mùa báo cáo tài chính: doanh nghiệp báo lãi đẹp như điểm 9, còn giá cổ phiếu thì nộp bài như điểm 5. Quý 3/2026 đang diễn ra đúng kịch bản đó với nhóm ngân hàng. Phần lớn ngân hàng VN30 công bố lợi nhuận tăng hai chữ số, nhưng cổ phiếu ngân hàng lại nằm trong nhóm kéo VN-Index xuống trong tuần 26-30/10/2026. Vì sao cổ phiếu ngân hàng giảm dù lãi quý 3 tăng là câu hỏi đáng được mổ xẻ kỹ hơn một dòng tít.
- Tuần 26-30/10/2026, VN-Index giảm hơn 32 điểm (khoảng 1,8%), nhóm ngân hàng nằm trong các mã kéo chỉ số đi xuống (Vietstock, 31/10/2026).
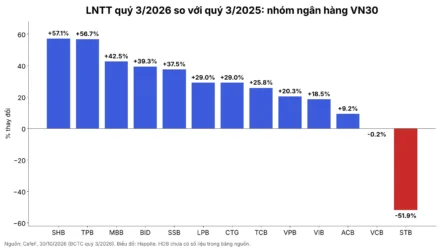
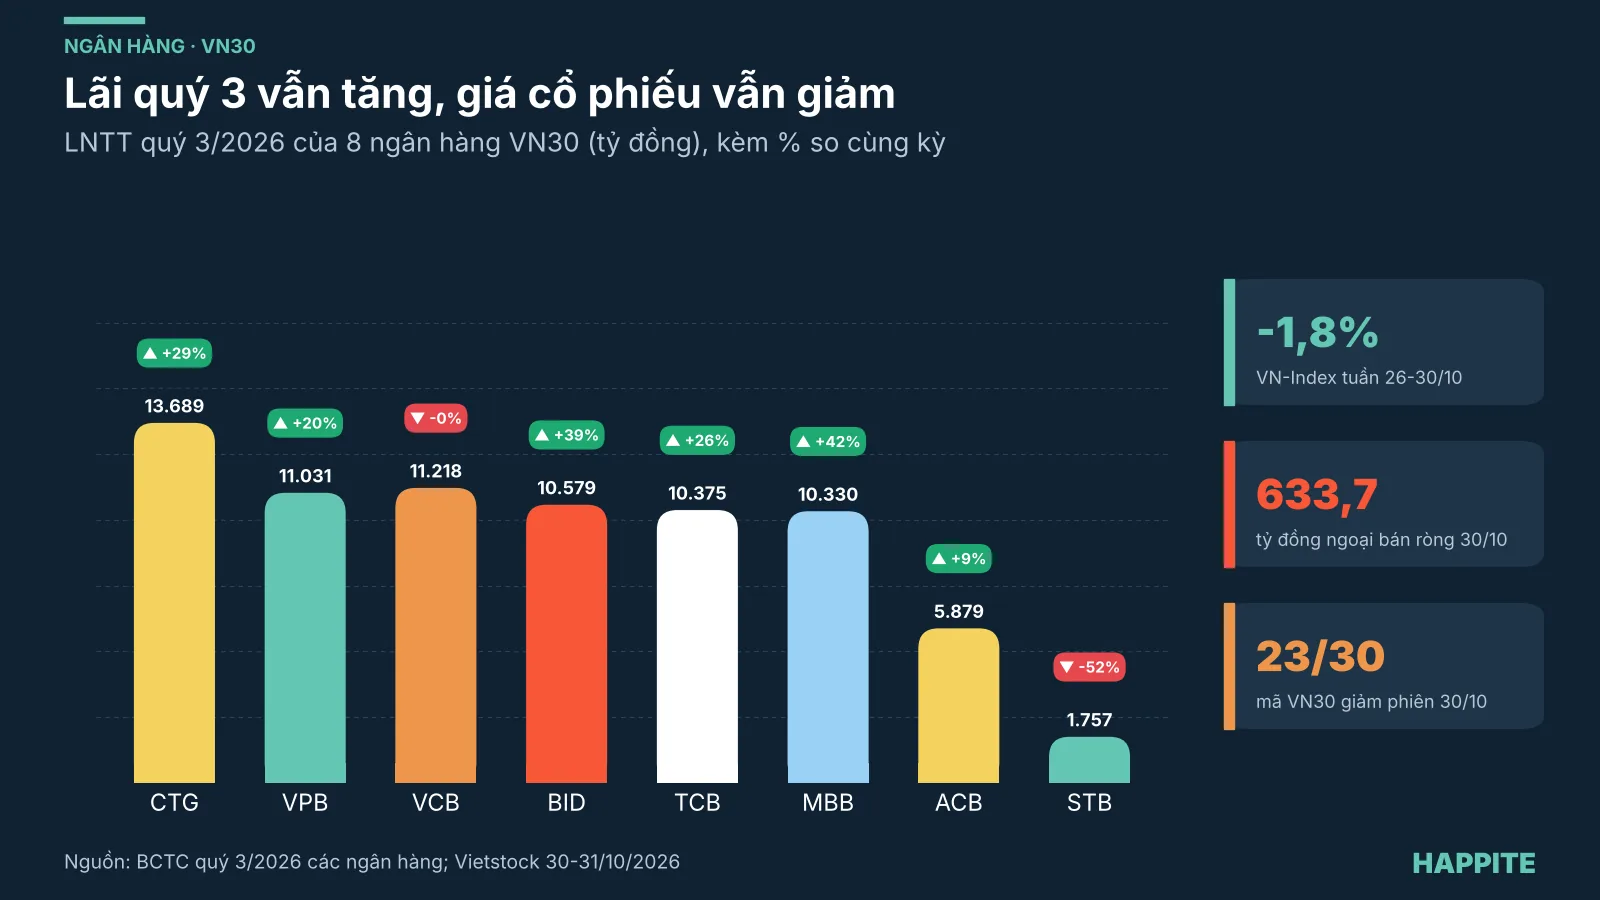
- Lợi nhuận quý 3 phân hóa: MBB, BID, CTG, TCB tăng 26-43% so với cùng kỳ, trong khi VCB đi ngang và STB giảm hơn một nửa.
- Ba lực cản chính: lợi nhuận đã được giá hóa từ trước, chi phí dự phòng làm “chất lượng” lãi bị soi kỹ hơn, và khối ngoại bán ròng nhiều phiên liên tiếp.
- Bài mang tính thông tin, không phải khuyến nghị mua hay bán.
Bức tranh lợi nhuận quý 3/2026 của ngân hàng VN30 thực sự ra sao?
Trước khi hỏi vì sao giá giảm, cần xác nhận lãi có thật sự đẹp hay không. Theo báo cáo tài chính quý 3/2026 mà các ngân hàng công bố (tra cứu tại cổng công bố thông tin của UBCKNN), phần lớn đều tăng trưởng, nhưng tốc độ khác nhau rất nhiều.
| Ngân hàng | LNTT quý 3/2026 (tỷ đồng) | So với cùng kỳ | LNTT 9 tháng (tỷ đồng) |
|---|---|---|---|
| CTG | 13.689 | +29,0% | 39.557 |
| VCB | 11.218 | -0,2% | 40.440 |
| VPB | 11.031 | +20,3% | 29.911 |
| BID | 10.579 | +39,3% | khoảng 29.480 |
| TCB | 10.375 | +25,8% | 28.915 |
| MBB | 10.330 | +42,5% | 30.518 |
| ACB | 5.879 | +9,2% | 16.614 |
| STB | 1.757 | -51,9% | 5.893 |
Nguồn: tổng hợp từ BCTC quý 3/2026 các ngân hàng, cập nhật ngày 31/10/2026. LNTT là lợi nhuận trước thuế.
Nhìn bảng, có thể thấy hai nhóm. Nhóm tăng mạnh gồm MBB, BID, CTG, TCB, VPB. Nhóm đi ngang hoặc giảm gồm VCB và STB. Chi tiết từng trường hợp đã được Happite phân tích riêng: Vietcombank đi ngang vì dự phòng, Sacombank giảm 52% khi dự phòng tăng gấp 5,5 lần, hay Techcombank lập kỷ lục 10.375 tỷ đồng.
Thị trường phản ứng thế nào trong tuần 26-30/10?
Phản ứng không đẹp. Theo Vietstock, phiên 30/10 VN-Index giảm 13,99 điểm (-0,8%) xuống 1.741,62 điểm, thanh khoản trên 11,9 nghìn tỷ đồng. Trong rổ VN30 có 23 mã giảm, 3 mã tăng và 4 mã đứng giá. Với nhóm ngân hàng, TCB giảm 2,24%, VPB giảm 1,94%, MBB giảm 1,27% và HDB giảm 1,1%.
Tính cả tuần, VN-Index mất hơn 32 điểm, tương đương khoảng 1,8%. LPB, VPB, TCB và BID nằm trong nhóm lấy đi nhiều điểm của chỉ số nhất, trong khi VIC là mã đỡ chỉ số đáng kể (Vietstock, 31/10/2026). Sang phiên 2/11, theo CafeF trích số liệu Vietcap, VN-Index tiếp tục giảm khoảng 31 điểm về quanh 1.711 điểm.
Lý do 1: Tin tốt có thể đã nằm trong giá từ trước
Thị trường chứng khoán thường giao dịch kỳ vọng chứ không giao dịch hiện tại. Hãy hình dung một học sinh vốn được cả lớp tin sẽ đạt 9 điểm. Khi kết quả đúng 9, không ai ngạc nhiên, thậm chí vài bạn bán “cổ phiếu” của học sinh này để chốt lời. Cổ phiếu ngân hàng ở vị thế tương tự: nhiều dự báo trước mùa báo cáo đã kỳ vọng lợi nhuận quý 3 rất tốt, nên con số tăng 20-40% khó tạo thêm bất ngờ.
Đây là cách giải thích mang tính phân tích, không phải kết luận chắc chắn. Giá cổ phiếu còn chịu tác động của tâm lý chung, và trong tuần qua tâm lý chung đang yếu.
Lý do 2: Lãi tăng nhưng “chất lượng” lãi bị soi kỹ hơn
Lợi nhuận trước thuế giống một chiếc bánh sau khi đã trừ nguyên liệu. Nhưng nhà đầu tư còn muốn biết nguyên liệu trừ đi là gì. Với ngân hàng, một khoản đáng chú ý là chi phí dự phòng rủi ro tín dụng, tức khoản tiền ngân hàng trích ra phòng khi khách vay không trả được nợ. Ví dụ, nếu ngân hàng cho vay 100 đồng và lo 3 đồng có thể mất, việc trích 3 đồng dự phòng làm lợi nhuận kỳ này thấp đi để kỳ sau đỡ “sốc”.
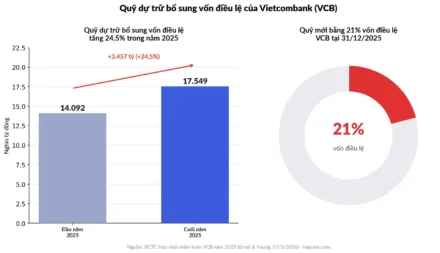
Ở VCB, lợi nhuận quý 3 gần như đi ngang so với cùng kỳ (-0,2%) dù quy mô vẫn lớn nhất nhóm. Ở STB, lợi nhuận quý 3 giảm 51,9% khi dự phòng tăng mạnh. Ở BIDV, lãi tăng 39% nhưng nợ xấu cũng tăng, như bài BIDV lợi nhuận quý 3 2026 đã phân tích. Khi dự phòng và nợ xấu cùng nhích lên, thị trường có xu hướng hỏi: lãi quý này có bền không, hay quý sau còn phải trích thêm?
Với nhóm tăng trưởng cao như VPBank (kỷ lục 11.031 tỷ đồng), câu hỏi tương tự xuất hiện ở khía cạnh chất lượng tài sản, như đã phân tích trong bài chất lượng cho vay VPBank quý 3.
Lý do 3: Dòng tiền ngoại đang rút ra
Đây là yếu tố dễ thấy nhất trên bảng điện. Theo Vietstock, ngày 30/10 khối ngoại bán ròng hơn 633 tỷ đồng trên HOSE. Mã bị bán ròng nhiều nhất là VIC (khoảng 354 tỷ đồng), tiếp theo là TCB (khoảng 133 tỷ đồng) và MBB (khoảng 43 tỷ đồng). Sang phiên 2/11, theo CafeF trích dữ liệu Vietcap, bốn mã ngân hàng gồm MBB, VCB, ACB và STB bị bán ròng tổng cộng khoảng 561 tỷ đồng.
Điều này không có nghĩa nhà đầu tư ngoại đánh giá xấu về lợi nhuận ngân hàng. Dòng vốn ngoại thường phản ứng với nhiều yếu tố cùng lúc: tỷ giá, định giá tương đối giữa các thị trường, tâm lý toàn cầu. Trước đó, tuần 19-23/10 VN-Index tăng 4% nhưng khối ngoại đã bán ròng. Nói cách khác, xu hướng này đã xuất hiện trước khi nhóm ngân hàng điều chỉnh.
Nhóm ngân hàng hiện nằm ở đâu so với phần còn lại của VN30?
Phản ứng của giá không đồng đều. Các mã vốn hóa lớn khác trong rổ cũng có diễn biến riêng: VIC đỡ chỉ số trong tuần dù là mã bị khối ngoại bán ròng mạnh nhất phiên 30/10, còn VHM, MCH, FPT, MSN nằm trong nhóm kéo chỉ số xuống. Bảng dưới đây tóm tắt các dữ kiện đã công bố để dễ so sánh.
| Dữ kiện | Số liệu | Thời điểm |
|---|---|---|
| VN-Index | -13,99 điểm (-0,8%), đóng cửa 1.741,62 | Phiên 30/10/2026 |
| VN-Index cả tuần | giảm hơn 32 điểm (khoảng -1,8%) | 26-30/10/2026 |
| Rổ VN30 | 23 mã giảm, 3 mã tăng, 4 mã đứng giá | Phiên 30/10/2026 |
| Khối ngoại HOSE | bán ròng hơn 633 tỷ đồng | Phiên 30/10/2026 |
| Bốn mã ngân hàng bị bán ròng | MBB, VCB, ACB, STB, khoảng 561 tỷ đồng | Phiên 2/11/2026 |
Nhà đầu tư nên đọc tình huống này như thế nào?
Có hai cách nhìn cùng tồn tại. Cách thứ nhất: giá giảm trong khi lợi nhuận tốt có thể là phản ứng ngắn hạn của dòng tiền, và nền tảng doanh nghiệp không thay đổi. Cách thứ hai: thị trường đang định giá lại rủi ro, nhất là chi phí dự phòng, chất lượng tài sản và triển vọng lãi suất, như đã bàn trong bài NHNN giảm lãi suất, ngân hàng VN30 nào chịu áp lực NIM.
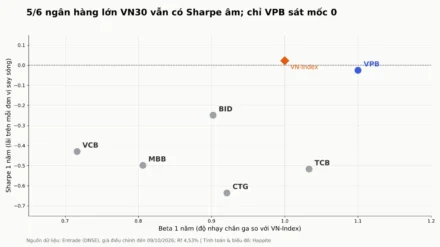
Cả hai đều có lý, và dữ liệu hiện tại chưa đủ để loại trừ cái nào. Một vài câu hỏi thực tế mà nhà đầu tư có thể tự đặt ra khi đọc BCTC ngân hàng: lợi nhuận tăng nhờ cho vay tăng hay nhờ thu nhập một lần; dự phòng đang tăng nhanh hơn hay chậm hơn tổng dư nợ; tỷ lệ nợ nhóm 2 có đang nhích lên. Các chỉ số này giúp phân biệt “lãi đẹp thật” với “lãi đẹp trên giấy”.
Câu hỏi thường gặp
Vì sao ngân hàng báo lãi tăng mà cổ phiếu vẫn giảm?
Thường do ba nhóm nguyên nhân: kỳ vọng đã được phản ánh vào giá, lo ngại về chi phí dự phòng và chất lượng tài sản, và áp lực bán từ khối ngoại hoặc tâm lý chung của thị trường.
Lợi nhuận quý 3/2026 của ngân hàng VN30 tăng bao nhiêu?
Tùy ngân hàng. Trong 8 mã ở bảng trên, MBB tăng 42,5%, BID tăng 39,3%, CTG tăng 29,0%, TCB tăng 25,8%, trong khi VCB đi ngang (-0,2%) và STB giảm 51,9% so với cùng kỳ.
Khối ngoại bán ròng có phải tín hiệu xấu cho cổ phiếu ngân hàng?
Bán ròng gây áp lực giá ngắn hạn, nhưng không tự động phản ánh triển vọng doanh nghiệp. Dòng vốn ngoại còn phụ thuộc tỷ giá, định giá tương đối và tâm lý toàn cầu.
Chi phí dự phòng ảnh hưởng thế nào đến lợi nhuận ngân hàng?
Dự phòng được trừ thẳng vào lợi nhuận trước thuế. Dự phòng tăng làm lãi kỳ này thấp hơn, nhưng cũng tạo “tấm đệm” cho rủi ro nợ xấu về sau.
Kết luận
Lãi tăng và giá giảm không loại trừ nhau, vì giá cổ phiếu phản ánh kỳ vọng và dòng tiền chứ không chỉ con số kế toán. Việc theo dõi thêm các báo cáo chi tiết từng ngân hàng cũng như bảng xếp hạng top 10 ngân hàng lợi nhuận quý 3/2026 sẽ giúp bức tranh rõ hơn.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.