Ngày 15/7/2026, DTCC — tổ chức thanh toán bù trừ lớn nhất thế giới, nắm giữ hơn 114 nghìn tỷ USD tài sản chứng khoán — chính thức bắt đầu giao dịch thử nghiệm thực tế với các token đại diện cho cổ phiếu Microsoft, QQQ ETF và trái phiếu chính phủ Mỹ trên blockchain. Đây không phải một startup DeFi đang thử nghiệm — đây là JPMorgan, Goldman Sachs, BlackRock và 37 tổ chức tài chính hàng đầu thế giới cùng leo lên cơ sở hạ tầng blockchain. Khi Wall Street dùng chung “ngôn ngữ” với DeFi, câu hỏi thực tế cho nhà đầu tư là: cơ hội nằm ở đâu, và rủi ro nào đang chờ phía sau?
- DTCC bắt đầu token hóa (tokenize) cổ phiếu và trái phiếu Mỹ tháng 7/2026; full launch tháng 10/2026. Tham gia: JPMorgan, BlackRock, Goldman Sachs, 40+ tổ chức.
- Token đại diện quyền sở hữu pháp lý thật (cổ tức, quyền biểu quyết giữ nguyên) — không phải synthetic hay wrapped token.
- Ondo Finance là giao thức DeFi hưởng lợi trực tiếp nhất: $3,7 tỷ TVL, tích hợp trực tiếp với DTCC Tokenization Service, ONDO +15% sau thông báo.
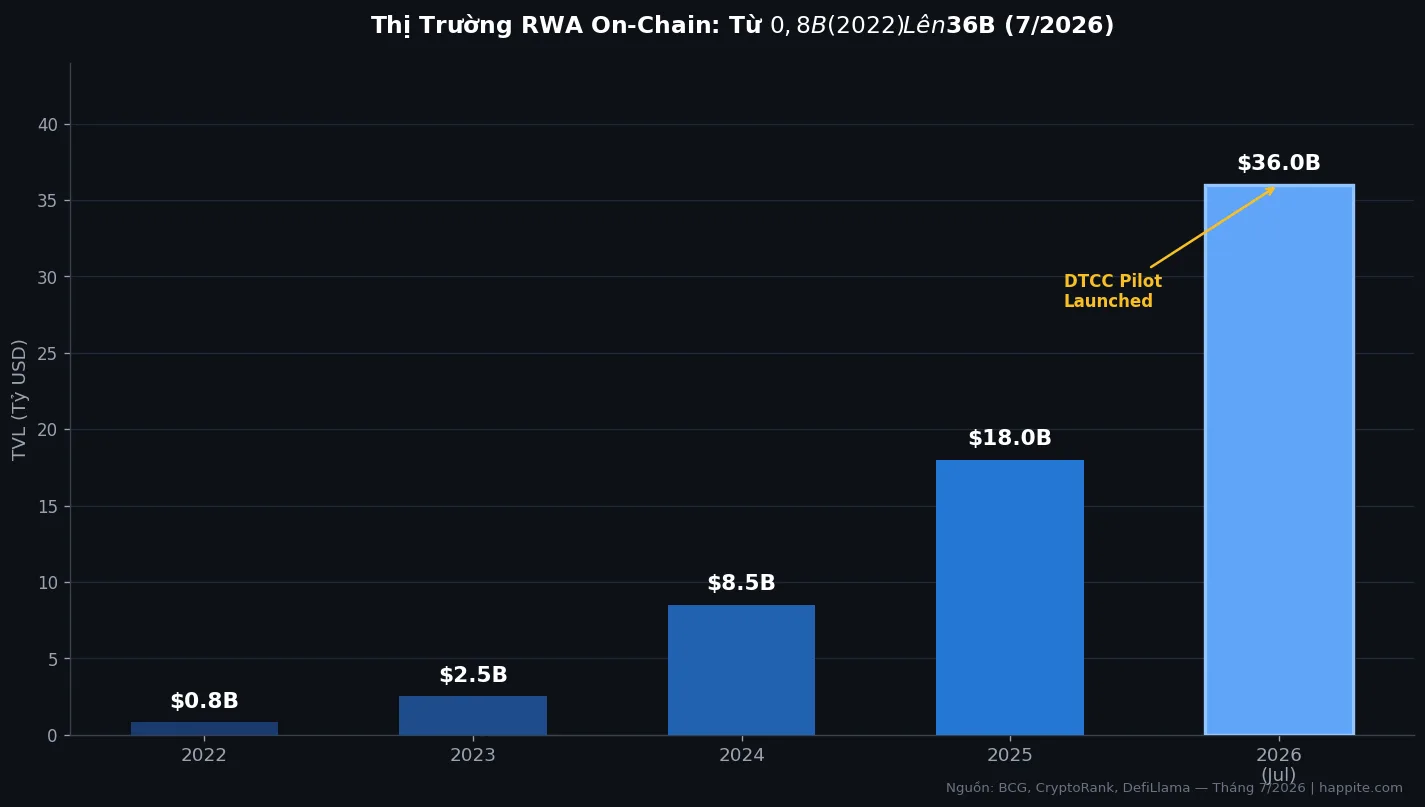
- Thị trường RWA on-chain đạt $36 tỷ (7/2026); BCG dự báo $16 nghìn tỷ vào 2030 — nhưng chặng đường còn dài và đầy rủi ro kỹ thuật, pháp lý.
- Nhà đầu tư cá nhân VN cần hiểu rõ rào cản KYC/geo-block và rủi ro smart contract trước khi tiếp cận các giao thức này.
DTCC là gì và tại sao vụ này quan trọng đến vậy?
Hãy hình dung thế này: mỗi lần mua cổ phiếu Apple trên sàn chứng khoán Mỹ, giao dịch đó cần 2 ngày làm việc để hoàn tất (gọi là T+2 settlement). Trong 2 ngày đó, số tiền và cổ phiếu đều bị “treo” — không ai thực sự nhận được gì cho đến khi DTCC xử lý bù trừ. DTCC là “ngân hàng trung tâm” xử lý tất cả những giao dịch đó: hơn 4,7 triệu tỷ USD mỗi năm.
Bây giờ, DTCC muốn đưa chứng khoán lên blockchain. Thay vì T+2, lý thuyết là T+0 — thanh toán tức thì. Điều này giải phóng một lượng vốn khổng lồ hiện đang bị “đóng băng” trong hệ thống bù trừ truyền thống.
Điểm cực kỳ quan trọng: đây không phải wrapped token hay synthetic (kiểu wBTC hay synthetic ETH trên các giao thức DeFi). Token của DTCC đại diện cho quyền sở hữu pháp lý thật — nghĩa là người nắm token vẫn được nhận cổ tức, vẫn có quyền biểu quyết tại đại hội cổ đông. CEO DTCC Frank La Salla xác nhận: “The tokenization of assets and digital blockchain usage are a megatrend” — và tổ chức này đang xây hạ tầng cho megatrend đó.
Những tài sản nào đang được token hóa trong đợt pilot này?
Tháng 7/2026, DTCC bắt đầu thử nghiệm sản xuất thực tế với một danh mục “bluechip” kinh điển của Wall Street:
| Tài sản | Loại | Ý nghĩa |
|---|---|---|
| Cổ phiếu Microsoft (MSFT) | Equity | Top 3 vốn hóa toàn cầu |
| Cổ phiếu Circle Internet Group | Equity | Công ty phát hành USDC |
| Invesco QQQ Trust (QQQ) | ETF — Nasdaq 100 | 100 cổ phiếu công nghệ lớn nhất |
| SPDR S&P 500 ETF (SPY) | ETF — S&P 500 | 500 cổ phiếu lớn nhất nước Mỹ |
| iShares 0–3 Month Treasury Bond | ETF — Trái phiếu | Tương đương “tiền mặt sinh lãi” |
| Trái phiếu chính phủ Mỹ (Treasuries) | Treasury | Nhiều kỳ hạn, lãi suất ~4–5%/năm |
Các giao dịch chạy trên hai lựa chọn hạ tầng: HyperLedger Besu (blockchain riêng của JPMorgan) hoặc Canton Network (mạng enterprise blockchain của Goldman Sachs). Full rollout dự kiến tháng 10/2026 — bao gồm toàn bộ Russell 1000 (1.000 cổ phiếu lớn nhất Mỹ).
Cơ chế hoạt động: Smart contract gặp cơ sở hạ tầng truyền thống
Smart contract (hợp đồng thông minh) là chương trình tự động chạy trên blockchain — một khi điều kiện được thỏa mãn, lệnh thực thi mà không cần bên trung gian. Hãy nghĩ đến máy bán nước tự động: bỏ tiền vào, nhận hàng ra, không cần nhân viên cửa hàng.
Trong mô hình DTCC, smart contract sẽ ghi nhận quyền sở hữu token, tự động xử lý thanh toán khi token đổi chủ, và lưu vết minh bạch trên blockchain. Phần “quyền sở hữu pháp lý” vẫn được neo vào hệ thống lưu ký truyền thống của DTCC — blockchain chỉ là lớp “giao diện” và “ngôn ngữ” chung để các tổ chức giao tiếp với nhau nhanh hơn và hiệu quả hơn.
Điều này tạo ra một cầu nối quan trọng: tài sản TradFi có thể dùng trong DeFi. Chẳng hạn, Aave V4 vừa triển khai RWA Hub trên Avalanche (tháng 7/2026) — cho phép vay mượn sử dụng trái phiếu doanh nghiệp và Treasuries làm thế chấp. Đây chính xác là loại tài sản mà DTCC đang token hóa.
Ondo Finance và các giao thức DeFi hưởng lợi trực tiếp
Trong tất cả các giao thức DeFi, Ondo Finance là cái tên hưởng lợi rõ nhất từ đợt pilot này. Ngày 15/7/2026 — đúng ngày DTCC ra thông báo — Ondo cũng công bố tích hợp trực tiếp với DTCC Tokenization Service, trở thành giao thức DeFi đầu tiên có thể phát hành token đại diện cho cổ phiếu được DTCC tokenize.
Kết quả trực tiếp: ONDO token tăng ~15% trong 24 giờ sau thông báo. TVL của Ondo Finance hiện đứng ở $3,7 tỷ (tháng 7/2026), chiếm hơn 70% thị phần trong phân khúc tokenized equities. Hai sản phẩm chủ lực của Ondo — OUSG (tokenized US Treasury) và USDY (stablecoin có lãi từ Treasury) — hiện là collateral trong hơn 30 giao thức và dashboard DeFi khác nhau theo Dune Analytics (mid-2026).
Ngoài Ondo, các giao thức RWA khác cũng đáng theo dõi: Maple Finance chuyên on-chain credit cho tổ chức (pool lending KYC); Centrifuge chuyên trade finance và hóa đơn thương mại; Aave V4 RWA Hub đang xây cơ chế cho phép institutional borrower dùng Treasuries làm collateral trực tiếp.
Cơ hội kiếm lợi nhuận & khung xác suất
Dưới đây là phân tích theo từng lớp cơ hội — từ thấp rủi ro đến cao hơn — kèm ước tính định tính có cơ sở:
Lớp 1: OUSG/USDY — “Treasury yield on-chain” (rủi ro thấp nhất trong DeFi)
Nguồn lợi nhuận thật: Lãi suất trái phiếu chính phủ Mỹ (Treasury) thực tế — hiện ~4,5%/năm. Đây là real yield từ tài sản thật, không phải emission token. Ước lượng: gần 100% lợi nhuận đến từ lãi Treasury thật — đây là điểm khác biệt lớn so với phần lớn DeFi pool truyền thống.
APY thực (net): USDY trả ~4,3–4,6%/năm sau phí giao thức. Gas Avalanche/Ethereum thêm vài USD/giao dịch — không đáng kể với vốn lớn, nhưng tốn kém với dưới $1.000. Không có impermanent loss (IL) vì đây không phải LP pool AMM.
Kịch bản & xác suất định tính:
- Base (~60%): Fed giữ lãi suất ổn định, Treasury yield 4–5%, USDY/OUSG tiếp tục trả lãi đều. Lợi nhuận ước tính: ~4,3–5%/năm tính theo USD — vượt trội hầu hết stablecoin lending thông thường.
- Bull (~20%): DTCC full rollout tháng 10 đúng hẹn, khối lượng tokenized assets tăng mạnh, Ondo nắm thêm thị phần. ONDO token có thể tăng thêm 30–50% từ mức hiện tại — nhưng đây là token speculation, không phải yield từ OUSG/USDY.
- Bear/Tail (~20%): Fed cắt lãi mạnh → Treasury yield về ~2%, lợi thế USDY giảm đáng kể. Hoặc Ondo bị exploit nghiêm trọng → mất toàn bộ vốn deposit. Mức mất vốn tối đa thực tế: 100%. Vụ KelpDAO ($292M, tháng 4/2026) là lời nhắc rằng ngay cả bridge lớn cũng không miễn nhiễm.
Rủi ro đối ứng (phải biết): Ondo Finance đã qua audit nhưng chưa được “battle-tested” ở quy mô $10B+. Admin key và upgrade mechanism cần theo dõi qua governance forum. Oracle: Ondo dùng giá NAV từ custodian truyền thống thay vì on-chain oracle — ít bị oracle attack hơn nhưng thêm phụ thuộc vào bên thứ ba. Rủi ro smart contract là thực, kể cả với giao thức “an toàn” — vụ Summer.fi 2026 là bài học cụ thể.
So sánh risk-adjusted: So với staking ETH thuần (~4% APY, ít layer kỹ thuật hơn), USDY/OUSG cho APY gần tương đương nhưng thêm lớp rủi ro smart contract Ondo. So với stablecoin lending trên Aave (~4–6% USDC), yield gần nhau nhưng OUSG tránh được depegging risk của stablecoin.
Lớp 2: Maple Finance on-chain credit (~8–12% APY) — rủi ro cao hơn
Maple Finance cung cấp pool cho vay đến tổ chức có KYC — lãi suất cao hơn vì borrower là doanh nghiệp (market maker, quỹ crypto…) thay vì Treasury. APY danh nghĩa 8–12%/năm, nhưng kèm default risk thực tế. Nếu borrower không trả được, capital provider chịu lỗ trực tiếp. Token SYRUP tăng ~28,6% gần đây nhưng đây là sentiment speculation, không phản ánh yield thực. Maple từng có kỳ loss đáng kể 2022–2023 sau FTX. Mức mất vốn tối đa: 100% nếu pool mặc nợ hàng loạt.
Bảng so sánh các giao thức RWA DeFi chính
| Giao thức | TVL (7/2026) | Loại tài sản | APY danh nghĩa | APY thực ước tính | Mức rủi ro |
|---|---|---|---|---|---|
| Ondo Finance (OUSG/USDY) | ~$3,7B | US Treasuries, tokenized equities | 4,3–5% | 4–4,8% | Thấp–Trung |
| Maple Finance | ~$500M | On-chain credit, corporate lending | 8–12% | 6–10% | Trung–Cao |
| Centrifuge | ~$300M | Trade finance, hóa đơn | 6–10% | 5–9% | Trung |
| Aave V4 RWA Hub | Đang triển khai | Corporate bonds, Treasuries (collateral) | TBD | TBD | Thấp–Trung |
Rủi ro đối ứng — đừng bỏ qua phần này
Smart contract risk: Dù DTCC là TradFi, các giao thức DeFi trung gian (Ondo, Maple…) vẫn chạy trên smart contract có thể bị exploit. Năm 2026, tổng thiệt hại DeFi vượt $942 triệu (theo dữ liệu tổng hợp). TVL cao = mục tiêu hấp dẫn hơn với attacker.
Pilot ≠ production: DTCC tháng 7 là “limited production trades” — chưa phải full rollout. Tháng 10/2026 có thể delay hoặc scale nhỏ hơn kỳ vọng. Sentiment thị trường RWA đang chạy trước fundamentals: ONDO đã +15%, thị trường đã price-in phần nào.
Rủi ro pháp lý Việt Nam: Tính đến tháng 7/2026, Việt Nam chưa có khung pháp lý rõ ràng cho tài sản số và RWA. Tham gia các giao thức này từ VN có thể gặp vấn đề về pháp lý, thuế, hoặc chuyển đổi ngoại hối. Nhà đầu tư cần tự tìm hiểu quy định địa phương hiện hành.
Rủi ro KYC/geo-block: Ondo Finance và Maple Finance đều có quy trình KYC — người dùng VN có thể bị hạn chế tùy theo cấu hình thị trường được phục vụ. Hãy kiểm tra điều kiện eligibility trước khi deposit bất kỳ số vốn nào.
Rủi ro thanh khoản: Tokenized stocks vẫn cần DTCC xử lý redemption — trong stress thị trường, redemption có thể chậm hơn kỳ vọng. Không dùng tiền cần thanh khoản trong 24 giờ.
Ngưỡng cá nhân: Định cỡ vị thế theo khẩu vị rủi ro riêng. Không all-in vào bất kỳ giao thức đơn lẻ nào. Với RWA DeFi, mức hợp lý để “tiếp cận thử” thường dưới 5–10% tổng danh mục, chỉ dùng số tiền sẵn sàng mất hoàn toàn.
Câu hỏi thường gặp (FAQ)
RWA tokenization là gì?
RWA tokenization (token hóa tài sản thực) là quá trình chuyển đổi tài sản thế giới thực — cổ phiếu, trái phiếu, bất động sản, hóa đơn — thành token trên blockchain. Token này có thể đại diện quyền sở hữu pháp lý thật (như mô hình DTCC: cổ tức + voting rights giữ nguyên) hoặc chỉ là synthetic exposure. Mục tiêu: giao dịch 24/7, thanh toán tức thì T+0, và tích hợp vào hệ sinh thái DeFi rộng hơn.
DTCC là gì và tại sao việc họ tham gia quan trọng?
DTCC (Depository Trust & Clearing Corporation) là tổ chức bù trừ và thanh toán trung tâm của thị trường chứng khoán Mỹ, xử lý hơn $4,7 triệu tỷ giao dịch mỗi năm và nắm giữ $114 nghìn tỷ tài sản. Khi DTCC đưa tài sản lên blockchain với 40+ tổ chức tài chính lớn nhất thế giới, đây không phải thí nghiệm startup — mà là toàn bộ cơ sở hạ tầng tài chính Mỹ bước vào blockchain. Quy mô pilot này chưa từng có tiền lệ.
Nhà đầu tư cá nhân VN có thể tham gia Ondo Finance không?
Ondo Finance yêu cầu KYC và có giới hạn truy cập theo quốc gia. Nhà đầu tư VN cần kiểm tra điều kiện eligibility trực tiếp trên app.ondo.finance — quy định có thể thay đổi. Với USDY trên Avalanche hoặc Solana, một số DEX cho phép giao dịch thứ cấp mà không KYC, nhưng tiềm ẩn rủi ro pháp lý địa phương và không được bảo vệ như kênh chính thức.
Tại sao TVL DeFi tổng thể giảm trong khi RWA tăng mạnh?
Năm 2026, TVL DeFi tổng thể giảm ~39% về khoảng $70 tỷ do thị trường crypto đi xuống và nhiều vụ exploit lớn. RWA lại tăng vì có real yield từ Treasury và lãi doanh nghiệp — không phụ thuộc vào việc bơm token emission. Dòng vốn đang dịch chuyển từ “DeFi đầu cơ token” sang “DeFi có tài sản bảo đảm thực”. Đây là xu hướng structural dài hạn, không chỉ là buzz ngắn hạn.
Aave V4 RWA Hub liên quan đến DTCC pilot như thế nào?
Aave V4 triển khai trên Avalanche tháng 7/2026 đã xây sẵn RWA Hub — cho phép tổ chức dùng trái phiếu doanh nghiệp và Treasuries làm thế chấp để vay on-chain. Khi DTCC full rollout tháng 10/2026, các token DTCC có thể trở thành collateral hợp lệ trong Aave V4 — tạo cầu nối trực tiếp giữa $114 nghìn tỷ tài sản TradFi và hệ sinh thái DeFi. Đây là lý do Avalanche được chọn: Bridgetower vừa tokenize $11 tỷ RWA trên mạng này ngày 13/7/2026.
Thị trường RWA đang ở giai đoạn chuyển dịch thực sự: từ narrative sang sản phẩm có doanh thu thực. Với sự tham gia của DTCC và các tên tuổi Wall Street, cơ sở hạ tầng đang được xây. Nhưng cơ hội lớn thường đi kèm rủi ro lớn — và trong DeFi, rủi ro đó cụ thể, đo được, và đã từng gây ra tổn thất khổng lồ. Tiếp cận có chọn lọc, cỡ vị thế hợp lý, luôn DYOR.
⚠️ Disclaimer: Bài viết chỉ mang tính thông tin và giáo dục, KHÔNG phải khuyến nghị đầu tư. Tài sản số (crypto, DeFi, smart contract) rủi ro rất cao, biến động mạnh và bạn có thể mất toàn bộ vốn. Các ước tính xác suất chỉ là phân tích tham khảo, không bảo đảm kết quả. Hãy tự nghiên cứu (DYOR), chỉ dùng số tiền sẵn sàng mất, và cân nhắc khung pháp lý nơi cư trú trước khi tham gia.